
|
|
|
発行書籍一覧 > 現代の錬金術師シリーズ一覧 > ← / →
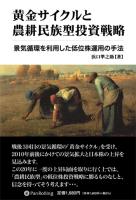
黄金サイクルと農耕民族型投資戦略
景気循環を利用した低位株運用の手法
耳で読むオーディオブック新登場
|
著者 浜口準之助
定価 本体1,600円+税
2006年12月10日発売
四六判 220頁
ISBN4-7759-9042-X C0033
掲載されました「株式新聞」(2007年2月20日 夕刊) 6面に本書の書評が掲載されました。
|
私は2010年前後にかけての国内景気・株式市場について、 非常に楽観的な見方をしています。 具体的には「日本の景気循環は『第三の黄金サイクル』に突入し、 それが国内の株式市場にポジティブな効果をもたらし、 結果として株価は2010年前後にかけて上昇する公算が大」と考えているわけです。
バブル崩壊後十数年を経て、冬の時代を余儀なくされていた株式市場は、ついに雪解けを迎えました。まさに株式投資の季節到来であるわけですが、そう考える背景についてまず説明します。次に来るべき上昇相場をどのように取るのか? この問いに対し私は、明快な回答を持っています。満を持して、「農耕民族型投資戦略」と呼んでいる投資戦略をご紹介します。(――本文抜粋より)
私は大学を出て就職したしばらく後、あるきっかけで株式投資を始めて、この世界の魅力に取りつかれました。まあ根っからの凝り性なものですから、どんどんこの道にのめり込んで行き、そのうちになんとかこれを仕事にしたいと考え、本当に転職してしまいました。それ以降約十数年にわたり、機関投資家の株式ファンドマネージャーとして株式運用に従事しました。つまりスタートは皆さんと同じ、個人投資家だったわけです。
ファンドマネージャーは、ものすごくやりがいのある仕事でしたよ。転職大成功、こんな面白いことをさせてもらって、しかも給料までもらってはバチがあたると、本気でそう思っていました。結果的にこの仕事が、非常に向いていたのだと思います。実際、成果も上がりましたしね。しかし2年くらいやっていると、やりがいがあるのはいいのですが、逆にある種の不安に取りつかれるようになりました。「ファンドマネージャーができなくなったらどうしようかな」「この仕事じゃなくなったら困るなあ」と。
当時私が勤めていたのは銀行で、組織全体としては非常にゼネラリスト志向の強い職場でした。ジョブ・ローテーションたる人事異動は、2年から3年が通例です。そしてこれは当時の銀行組織特有のヒエラルキーに起因するのでしょう、ファンドマネージャーから人事部へ異動した人がいるというので、本人はさぞ失望していると思いきや決してそうではなく、人事部はエリートが集まる部署なのでこれは大出世だというんです。これには驚きましたね。私は、銀行員的な仕事をしたいとか支店長になりたいとかその手の想いはサラサラありませんでした。ゆえにファンドマネージャーにやりがいがあったその分、逆に自分の身分喪失が心配になり、何年かして突然ファンドマネージャーをはずされたらどうしようという恐怖に悩まされることになったわけです。
でどうしたのかというと、以下の結論に達することで解決をはかりました。「じゃあ、できなくなったら個人投資家として売買をしよう」と。「会社の人事は自分ではコントロールできない。だから考えてもしょうがない。とりあえずファンドマネージャー時代に個人投資家にも有効なノウハウ蓄積をして行こう、そしてもし外れたら、そのときは蓄積したノウハウを使って自分の資産を運用しよう。『生涯一個人ファンドマネージャー』で行こう」と。この決意は正解でした。仕事にも多いにポジティブに作用しましたね。結果としてファンドマネージャーを十数年間続けることができ、その間に個人投資家向けの運用手法研究も継続でき、ひいては今回ここでご説明できるようなノウハウ蓄積に至ったというわけです。
さて・・・・・・。
私は、今後の長期的な国内景気・株式市場について、極めて楽観的な見方をしています。具体的には「第三の黄金サイクル」に突入している日本の景気循環がポジティブインパクトをもたらすことで、紆余曲折はあるにせよ、国内株式市場は2010年前後にかけ上昇する公算が大であると考えています。バブル崩壊以降十数年を経て、冬の時代を余儀なくされていた株式市場は、ついに雪解けを迎えました。まさに株式投資の季節到来です。本書ではまず、そう考える背景について、説明を行います。そして来るべき上昇相場をどう取るのか。この問いに対し私は、低位バリュー銘柄に分散投資を行うべしとの明快な回答を持っています。景気・金利など市場の外部環境の変化に伴い、有効な投資戦略もまた変化していくものです。つまり、いかなる局面においても成果が上がる投資戦略なんて都合が良いものは、ハナから存在しないわけです。このような中、「第三の黄金サイクル」を取るための株式投資戦略としては、低位バリュー株への分散投資が最も適していると考えています。以上からここでは、私が「農耕民族型投資戦略」と呼んでいる低位バリュー株投資戦略を紹介します。
おそらくはここから数年間、株式投資家にとってフォローな環境が続くことでしょう。このような局面を迎え、なおかつ運用資金を持っているみなさんは、非常に強い運の持ち主でしょうね。このタイミングでしがらみや先入観なく、素直に相場に飛び込める人は本当に幸せ者、素晴らしいことだと思います。
さあゆっくり時間をかけ、大きな相場を取ることで、運用資産の増加を目指しましょう。適切な投資戦略に則り、また複利効果を享受できれば、資産を倍単位で増加させることは必ずしもハードルが高い目標ではないと思います。7桁の資産は8桁を、8桁の資産は9桁にすることを目指し、さあ、一歩を踏み出しましょう! ではこれより、セミナーを始めます。
この本は、私が2005年から2006年にかけて行った講演内容を元に、加筆・修正したものです。したがって前書きも、講演会のあいさつ風にしてみました。
本書は株式投資の実践書です。主たる対象者は、自らの投資手法の確立を望む投資家です。具体的には、景気循環論を投資戦略と結びつけて勉強したい人、低位バリュー株の投資手法を身につけたい人、戦後日本経済の歴史を踏まえた上で自らの中長期的な株式相場シナリオを持ちたいと考えている人、そして何より、株式投資が好きな人、株式投資で中長期的に成果をあげたいと思っている人たちといったあたりです。しかし投資家以外にも、多くの方に読んでいただきたいと思います。株式投資を始める「きっかけ」を求めている人たち、営業等の何らかの理由から日本経済や日本株に対する強気シナリオの拠り所を求めている人たちの一助になると考えています。
昨今の旬な(?)投機手法、いわゆるデイトレでうまくいかなかった方で、「相場をやり直したい」と考えている向きにも、是非読んでいただきたいと思います。「農耕民族型」の逆を「狩猟民族型」とすれば、デイトレはその典型に位置するのでしょう。デイトレで成功する人は10%もいない、非常に狭き門であると聞きます。これは「デイトレ成功法」の戦略自体はシンプルであるにもかかわらず、戦略を実践し続けることが精神的に非常に難しい点がネックになっているからです。一方で「農耕民族型」は、その趣旨が十分理解できれば、実践するのははるかに容易です。デイトレで大成功するケースほどの収益率は望めないにせよ、株式投資自体の成功率としてはおそらく、「歴史の再現を妨げるハプニングが発生しさえしなければ、時間の問題で必然的に収益が上がる」類のものが見込める可能性が高いと考えます。賢明なる投資家の皆さんは、どちらに軍配が上がると思いますか?
景気循環の考え方については三菱UFJリサーチ&コンサルティング投資調査部長の嶋中雄二氏、低位株投資の考え方については林投資研究所の林輝太郎氏・・・・・・この偉大なる先駆者両名の著作が、私に株式運用のヒントを与えてくださいました。すでにご高名なお二人をあらためて紹介させていただくとともに、この場をお借りして厚くお礼を申し上げます。またこの本が、「景気循環論を具体的かつ有効性の高い投資戦略に融合させた」あるいは「低位株投資の有効性について、論理的な根拠を与えた」との評価を得ることにもしなれば、これほど嬉しいことはありません。
「醍醐味に満ちたライフワークとして、株式投資に勝るものなし」――私はこう考えています。皆さん、株式投資は本当に奥が深い世界ですよ! 私の「株浸り」の人生はこれからも続くのでしょうが、これで本望、いやこれこそが「男子の本懐」ですよ。心からそう思っています。
2006年11月 浜口準之助
目次
第一章 三つの極論
歴史は繰り返すか?――2度あることは3度あるのか?
割安に過ぎる株価バリュエーションは、早晩正常化へ
はじめに投資戦略ありき、その次に戦略に沿った銘柄選択が第二章 第三の黄金サイクル
景気循環論を前提にすれば、株式市場の予測はある程度可能
注視するべき二つの景気循環
日本における景気循環の発生状況
日本の建設投資循環の歴史
建設投資循環に関する識者のコメント
景気循環における「黄金サイクル」とは?
第一の黄金サイクル
【コラム� 〃糞ご霆狷�付と景気循環】
いざなぎ景気と過剰流動性相場
�,い兇覆�景気の素描
�■隠坑沓嫁�の過剰流動性相場
第二の黄金サイクル
�.廛薀狭膂佞�らトリプルメリットへ
��円高不況から平成景気――金融相場から業績相場へ
過去2回の黄金サイクルにおける株式市場
第三の黄金サイクルがついにスタート。いつまで続くのか?
私の考え方を補強してくださる、識者の見解
2010年時点での日経平均「暫定予想値」は?
「暫定予想値」算出の根拠
日経平均は連続性に欠ける指標
黄金サイクルとゴールデン・サイクル
質疑応答第三章 農耕民族型投資戦略
合理的な投資戦略を持つこと、時節を待つことの重要さ
農耕民族型投資戦略の概要
「農耕民族型」ネーミングの由来
【コラム�◆ 崘盛面餌卸拭廚函崋輓通餌卸拭廖�
「バリューとグロース」という概念が十分整理できているか?
割安株たるバリュー株、優良株たるグロース株
日経225採用の主なバリュー銘柄とグロース銘柄
長期的にはバリュー株投資が有利である現実
バリュー株優位は世界的な傾向
バリュー株投資が有利な理由� .丱螢紂竺瑤紡个垢觧埔譴硫畩�評価
バリュー株投資が有利な理由�◆‘鵑弔粒�価上昇原動力の存在第四章 主要投資尺度の累積パフォーマンス分析
「三大バリュー系投資尺度」のパフォーマンス分析
低位株効果について
過去の黄金サイクルにおける低位株の底上げ
確かにバブルだったのは1989年だけか?
低位株の値動きは意外に素直
事象は再現するのか?
PBR効果について
1万円札が入っている財布が4100円で売られている状況
PBR1倍株価セーフティネット仮説とは?
セーフティネット機能の歴史
アンダーパー債券の償還とは異なり必然性はないが・・・・・・
長期的にはセーフティネットとして機能することに
米国株式市場におけるPBR1倍割れ銘柄比率は?
【コラム�� 「Russell3000インデックス」と「Russell2000インデックス」の関係】
投資家としてどう行動するか
ベンジャミン・グレアム氏の基準は、「農耕民族型」には厳格すぎるか?
「PBR1倍割れ」は本当に本質的価値以下といえるのか
リターンリバーサル効果について
「中身が良い銘柄は売り込まれても必ず戻す」との見方
PERは扱いづらい指標であり、あえて触れず第五章 農耕民族型投資戦略の実践
「市場から無視されている企業に対する投資」である側面も
「農耕民族型」とはいえ、「漁業」的な待ち伏せ投資の側面も
【コラム�ぁ.▲離泪蝓爾噺�率的市場仮説】
他の投資スタイルとの比較
「農耕民族型」株式ポートフォリオ構築の手順
銘柄分散・時間分散の重要さ
株式ポートフォリオの運用は、事前に行動計画を策定し、その線に沿って行動
株価がすでに相当上昇した後での「農耕民族型」の開始について
PBR1倍割れ銘柄がなくなったら、「農耕民族型」は中止するべきか?
フル・インベストは暴落の後で
黄金サイクルに起因する上げ相場が大天井を打つ時は?
質疑応答第六章 【定量的判断】による「農耕民族型」銘柄スクリーニング
銘柄スクリーニングとは
「農耕民族型」の標準的なスクリーニングアイデア
会社四季報CD―ROMを用いたスクリーニングの実際
�.好�リーニング条件の設定・保存
�∧貊乎弔魴萃蠅轡好�リーニングを実施
��スクリーニング条件の変更とリストアップされる銘柄数の変化
「スクリーニング結果を厳守する」などといった生真面目なスタンスは無用
質疑応答第七章 【定性的判断】による投資銘柄選別のポイント
銘柄選別を行う上で重視するべき「三つのポイント」
「業界内で高シェア銘柄」は、会社四季報CD―ROMでスクリーニング可能
個別銘柄を評価する――アツギ(3529)のケース
流行は循環するのか?
アツギの個別材料――中国関連銘柄の素地
余裕に満ちている財務状況、好転が期待される業績
好意的に過ぎる見方か?第八章 上昇相場における調整局面の分析 (2006年前半のケース)
このたびの相場下落について
いつかどこかで見た光景
1〜2年に一度の「大型台風」到来
信用取引の「裾野拡大」が、相場の素人を幅広く巻き込む
新興市場の惨状もやはり、「いつか見た光景」
実際には「マイナス19%」よりも大きい投資家の痛手
CD版 |
ダウンロード版
耳で「読む」オーディオブック。サンプル音声をお試しいただけます。
