
|
|
|
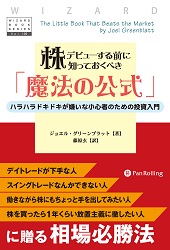 『株デビューする前に知っておくべき「魔法の公式」』
定価本体1,600円+税/四六判 ソフトカバー 238頁
ISBN4-7759-7071-2 C2033/2006年6月15日発売
著者●ジョエル・グリーンブラット
訳者●藤原玄
【News】
■2018年9月 多くのご希望に応え、増刷が決定!
■『お金と富の哲学 世界の名著50』(日本実業出版社、2009年11月刊)の「あわせて読みたい50冊」で本書が紹介されています。
 写真提供: Avner Katzav
原書
|
「まさに完璧である。ジョエルのおかげで市場に打ち勝つということが簡潔明瞭になった。
過去50年で最も重要な投資本のひとつである」
――マイケル・プライス(エムエフピー・インベスターズ、
フォーチュン誌により「ウォール街最高のバリュー投資家」の称号を受ける)「画期的な書である。驚くほど簡単かつリスクの少ない方法で大いに市場に打つ勝ことができる」
――マイケル・スタインハルト(伝説的なヘッジファンドマネジャー『ヘッジファンドの帝王』の著者)
(P173) 筆者が最近読んだバリュー投資の本で最高だったのは、ジョエル・グリーンブラットの『株デビューする前に知っておくべき「魔法の公式」』(パンローリング)である。
(P187) この本も非常に面白かったので、読者もぜひ、一読してほしい。ジョエル・グリーンブラットは現代最高のバリュー投資家のひとりである。彼は控えめな40代であるが、過去20年間で年率換算40%の投資収益率(年率リターン)を達成してきた。これは驚くべき数字である。そして、最初の10年間はさらに良く、年率50%だったのだ。
(P188) グリーンブラットは『株デビューする前に知っておくべき「魔法の公式」』(パンローリング)5のなかで、個人投資家向に非常に率直なアドバイスをいくつか行っている。彼はこの本と無料のウエブサイト(http://www.magicformulainvesting.com )を公開することで、個人投資家のために大きな便宜を図ってくれているのである。
ビジネススクールで2年間過ごしても市場で得られる収益率を2倍にすることはできないが、本書を2時間かけて読めば、それが可能である。20年以上にわたり40%もの平均年間リターンを上げているゴッサム・キャピタルの創業者であるジョエル・グリーンブラットがいかに単純かつ容易に「市場に打ち勝つ」ことができるかを、本書は如実に示している。
ジョエル・グリーンブラットは、1985年のファンド組成以来、平均40%の年間リターンを上げている投資組合ゴッサム・キャピタルの創業者である。彼はコロンビア大学ビジネススクールの付属学科の教授であり、フォーチュン500社のひとつの元取締役会長であり、『グリーンブラット投資法――M&A、企業分割、倒産、リストラは宝の山』(パンローリング)の著者でもある。ペンシルバニア大学で理学士および経営学修士を修得している。
■訳者/藤原玄(ふじわら・げん)
1977年生まれ。慶應義塾大学経済学部卒業。情報提供会社、米国の投資顧問会社在日連絡員を経て、現在、独立系投資会社に勤務。業務のかたわら、投資をはじめとするさまざまな分野の翻訳を手掛けている。訳書に『なぜ利益を上げている企業への投資が失敗するのか』(パンローリング)などがある。
公式の詳細は、本書の81ページ、194ページに掲載されています。
1993年から2005年のアメリカ株、ヨーロッパ株、日本株の検証についてはリンクのパンレポート(「魔法の公式」ヘッジファンドの運用者が公開)をご覧ください(無料)
※益回りでなく配当利回りでスクリーニングする手法に、『ダウの犬投資法』があります。
『ダウの犬投資法』については、マイケル・オヒギンズ著『ダウの犬投資法(原書:Beating The Dow)』をご覧ください。
MBAと聞くと、複雑な数式や難解な専門用語がたくさん登場するものと思われるかもしれない。しかし、本書に登場するたった数本の数式は小学生レベルであり、また必要となる金融、財務の知識も基本的なものでしかない。その内容は極めてシンプルかつ明快である。また、本書で紹介される「魔法の公式」も名称こそミステリアスではあるが、原理は極めてシンプルである。
それゆえ、本書が提唱する投資戦略は経験や学識の有無にかかわらずあらゆる投資家が用いることが可能であろう。しかし、本書をより多くの投資家に読んでもらいたいと思わせるのは第13章である。本章で筆者は、株式投資それ自体はそれほど建設的なことではないと明言している。この主張に対してはさまざまな反論があるものと思われるが、映画『ウォール街』でゲッコー・ゴードンが述べた「おれは何もつくらない、所有するだけだ」という言葉は真実であろう。筆者は株式投資で稼いだたくさんのお金を読者にとって重要かつ意味のあることに用いてほしいと述べている。実際に筆者はゴッサム・キャピタルで稼いだ莫大なお金の一部をニューヨーク市クイーンズ地区にある小さな公立小学校の再建に提供している。
本書はあらゆるバリュー投資家の役に立つものと期待している。そしてより多くの投資家が稼いだたくさんのお金の一部がより建設的なことへと充当されることを期待している。
最後に、本書出版にあたりご協力をいただいた皆様に御礼申し上げます。
2006年6月 藤原 玄
市場でのアノマリーを利用しようとするほとんどの「システム」と異なり、ジョエル・グリーンブラットの単純な発想は、たそえそれが広く用いられるようになったとしても、少なくともかなりの程度その有効性を維持するように思われる。
私はサプライズを台無しにするつもりはない。本書はご覧のとおり短い。ここでの私の役割は著者を紹介し、彼がどの程度信頼に値するかを読者に伝えることだけである。 ジョエルとの付き合いは数十年に及ぶ。彼は非常に優秀かつ謙虚で、善意に満ちており、そしてこれは珍しいことであるが非常に成功している(本当に成功している)のである。 より正確には、彼は賢明なる投資で成功しているのである(本を売ることによって成功しているのではない)。
また彼はひょうきんである。本書の最初の数章を私は一一歳になる甥のティミーと楽しんで読んだ。私の知るかぎり投資資金を持っていないティミーは、私が最後まで一気に読み進めている間に眠くなり、心のなかで私の引退計画を手直ししていたのである。 これだけは言わせてほしいのだが、初めにミューチュアルファンドがあった。それはそれでよかった。しかし、彼らの販売手数料と費用はあまりに高すぎた。次にノーロードファンドが登場した。こちらのほうが良かった。しかし、販売手数料は撤廃されているが、管理手数料ならびに活発な運用に起因する税金および取引上の負荷がかかる。次に「インデックスファンド」が登場する。これは手数料、税金ならびに取引費用を徹底的に削減したのである。非常に良いことである。
実際にジョエルが読者に考えさせているのはインデックスファンド・プラスであり、このプラスとは読者が保有する優れた事業を行っており、株価の低い企業の株式群のことである。そして、そのような株式を見つける容易な方法をジョエルは提示しているのである。
もちろん、当然のことながら全員が平均を上回る結果を得られるわけではない。しかし、ジョエルの助言に従う我慢強い人々は長期的には平均を上回る結果を得られることであろう。そして、もし何百万もの人々がこの戦略を採用したとしたら(バンガードさん、急いでこのような価格の安いファンドを提供してください)、二つのことが起こるであろう。
第一に、このような投資方法の優位性は消えることこそないであろうが、低下するであろう。
次に株式市場の価格づけがもう少し合理的になり、我々が行う資本配分の過程がもう少し効率的になるであろう。
薄い小さな本にしては大したものである。
さぁ、一一歳のように無邪気に飛び込もう。
アンドリュー・トビアス/ベストセラー作家。著書に『トビアスが教える投資ガイドブック』がある。
本書で取り上げている基本的な考え方を単純と思われるかもしれない。おそらく洗練された投資家には単純すぎると思われるであろうが、そこに至る一歩一歩に理由があるのである。話を続けて聞いてほしい。そうすれば、初心者であろうと経験を積んだ投資家であろうと、その報酬は必ずや大きなものとなる。 プロの投資家として四半世紀以上を過ごし、またアイビーリーグのビジネススクールで九年間教えてきて次の二つのことを確信した。
一.本当に「市場に打ち勝ち」たいのならば、ほとんどの専門家も学者も読者の役には立たない
二.唯一残る現実的な代替案は、自分でやらなければならない
幸運にも、これはそれほど悪いことではない。あり得ないと思われるかもしれないが、読者は市場に打ち勝つ方法を学ぶことができるのである。単純ではあるが、一歩一歩進んでいくなかで本書はその方法を読者に教えることができる。読者の助けとなるよう、魔法の公式を盛り込んでいる。公式は単純かつ完璧に理にかなっており、それを用いれば、読者は市場や専門家、学者に大差をつけて打ち勝つことができる。しかも、少ないリスクで打ち勝つことができるのである。公式は何年もの間、機能してきており、たとえみんながそれを知ったあとでも機能し続けることであろう。公式を用いるのは容易であり、また時間もかからないであろうが、それがなぜ機能するのかを完全に理解する努力をする場合においてのみ読者の役に立つことであろう。 読者はこれから本書で次のことを学ぶ。
さらに、魔法の公式は小型株および大型株の双方に応用でき、市場平均を大幅に上回る収益をもたらし、さらにはどのようにリスクを測定しようとも市場全体よりもかなり低いリスクでそのような収益を上げるのである。結果として、規模の小ささ、高い取引費用および副次的なリスクが魔法の公式がもたらす結果の正当性を疑うための合理的な根拠とはなりそうにない。データマイニングならびに銘柄を選択する時点では利用できない学術研究を用いるという問題も生じない。実際に魔法の公式の研究に用いられた二つの要素は検証した最初の二つである。資本収益率が高いことと同時に利回りが高いことが、魔法の公式の検証を行う前に、企業を分析するに当たって最も重要であると判断した二つの要素である。要するに、その単純明快さとお決まりの反論にもかかわらず、魔法の公式は機能するようである。市場に打ち勝つためにこれまで行われた調査のうち最も優れたものの幾つかで用いられている非常に洗練された戦略と比較しても、魔法の公式は十分に機能する。
しかし、ある意味では魔法の公式に基づく戦略が成功することは驚くべきことではない。市場に打ち勝つための単純な方法はかなり以前からよく知られている。企業価値を重視した戦略がより長い期間にわたって市場に打ち勝つことは長年にわたる多くの研究で確認されている。幾つかの異なる企業価値の測定方法が機能することは証明されているのである。それらは、これに限られたことではないが、PBR(株価純資産倍率)の低さ、PER(株価収益率)、株価キャッシュフロー比率、株価売上高比率または株価配当比率などに基づいて株式を選択する戦略である。魔法の公式の検証で得られた結果と同様に、これらの単純なバリュー戦略は常に機能するわけではない。しかし、より長い期間をもって測定すると、それらの戦略は機能するのである。これらの戦略は何年にもわたり定評があるものであるが、ほとんどの個人およびプロの投資家にはそれらを用いるだけの忍耐力がない。市場平均を下回る結果が長く続けば、彼らがそれを利用するのは難しく、また一部のプロの投資家にとっては現実的ではないのである。
これらの単純な方法のもうひとつの問題点は、それらは十分に機能するけれども、大型株よりも中・小型株でのほうがはるかにうまく機能するということである。これもまた、驚くべきことではない。規模が小さすぎてプロの投資家には取得できない、またはアナリストが調査することを正当化するだけの十分な手数料収入を生み出すほど大きくない企業は無視されるか誤解されている傾向が強いからである。結果として、中、小型株では割安な銘柄を見つける機会がある可能性が高いのである。ちなみに、魔法の公式の検証では、小型株が最も良い業績を残している。
しかし、この優れた業績を必ずしも小型株による効果に帰することはできない。なぜなら、検証した期間において小型株がそれと認め得るほどに大型株を上回る業績を上げていないからである。検証した銘柄を一七年の検証対象期間における時価総額に基づいて一〇等分すると、時価総額の小さいほうから上位一〇%の株式は一二・一%の収益をもたらし、一方で大きいほうから上位一〇%の株式は一一・九%の収益をもたらしている。その次の一〇%も同様に近しい結果であり、小さいほうでは一二・二%、大きいほうでは一一・九%である。
しかし、小型株が大型株を上回る結果を残すかどうかという問題自体が当面の問題と特段関連性があるわけではない。小型株の分野では割安な株式(ついでに言えば、割高な株式)を見つける機会がより多いことは明らかなようであり、それは選択の対象となる株式が小型株のほうが多いということならびに小型株のほうが安易な分析が行われる傾向が強く、その結果として小型株では適正な価格がついていない可能性が高いということの双方に起因するのである。ある意味では、PBRによる選別や魔法の公式がこのような小型株の中から割安な株式を見つけるのはより容易なことであるということである。
しかし、魔法の公式が、それが簡単なものであろうが洗練されたものであろうが過去に行われた市場に打ち勝つための研究と異なる点は、時価総額が一〇億ドル以上の大型株についても魔法の公式は信じられないほど着実な結果をもたらすことである。ほかの方法が同じような結果をもたらすことはない。例えば、最も広く用いられているバリュー株および成長株を見つけるための指標であるPBRは、われわれが検証した期間においてそれらの大型株のうち勝者と敗者をはっきりと識別することができなかった。PBRが最も低い一〇%の銘柄は、それが最も高い一〇%の銘柄を年に二%上回っただけである(つまり、PBRが最も低い一〇%の銘柄の収益率が一三・七二%であるのに対し、PBRが最も高い一〇%の銘柄の収益率は一一・五一%。なお、この選択対象とした大型株の市場平均は一一・六四%であった)。
相対的に魔法の公式のほうが良い結果を残している。魔法の公式が最も高くランクづけした上位一〇%(最も割安な一〇%)の銘柄は最も低くランクづけした一〇%(最も割高な一〇%)の銘柄を検証した一七年間において平均して年に一四%以上上回る結果となった。時価総額が一〇億ドルを超える銘柄の平均収益率が一一・六四%である一方、魔法の公式が選択した上位一〇%の収益率は一八・八八%、最下位の一〇%が四・六六%であった。実際にこれは驚くべきことではない。資産の取得原価に比して株価が低いことはその株式が安いことを示すものではあるが、株価および資産の取得原価に比して利益額が多いということはその株式が安いことをより直接的に示すものであり、より良く機能するはずである。もちろん、これら二つの要因は魔法の公式の研究で用いられているものである。
最近行われた研究で最も重要なもののひとつがシカゴ大学のジョセフ・ピオトロスキーによって行われた研究(J・ピオトロスキー著『バリュー・インベスティング――ザ・ユース・オブ・ヒストリカル・フィナンシャル・ステートメンツ・トゥ・セパレイト・ウィナーズ・フローム・ルーザーズ(Value Investing:The Use of Histrical Financial Statements to Separate Winners from Losers)』、ジャーナル・オブ・アカウンティング・リサーチ二〇〇〇年三八号付録)であるが、そこではPBRによる分析をもう一歩進化させている。ピオトロスキーは、PBRの低い銘柄は概して市場に打ち勝っているが、その戦略に基づいて選択された銘柄の半分以下しか実際には市場を上回る業績を残していないことに気づいた。ピオトロスキーは、単純で使いやすい会計上のマトリックスを利用することで一般的なPBR戦略がもたらす結果を向上させることができるのではないかと考えたのである。ピオトロスキーは財務状態の健全性を測る九つの異なる指標を用いてPRBの低い上位二〇%の銘柄をランクづけした。九つの指標には、収益性、運転率および貸借対照表の健全さなどが含まれる。二一年間を対象とした研究の結果は素晴らしいものであったが、ひとつだけ例外があった。
大型株については、まったく機能しなかったのである。時価総額(魔法の公式の研究では、時価総額およそ七億ドル以上の銘柄に相当する)上位三分の一に入る銘柄に関して、ピオトロスキーの九つの段階評価で最も高くランクづけされた銘柄がPBRの低い銘柄の平均を大幅に上回る結果を残すことはなかったのである(ピオトロスキーが「最も低く」ランクづけした大型株はPBRが低いほかの銘柄に比べて悪い結果しか残さなかったが、彼のランクづけシステムが低くランクづけした銘柄は二一年間で三四銘柄しかなかった)。しかし、これも驚くべきことではない。既述のとおり、適正な価格づけがされていない銘柄を見つけるには中・小型株のほうが容易なのである。
しかし、市場に打ち勝つことのできる戦略が大型株については比較的機能しないということは例外的なことではない。非常に洗練された戦略でさえ、一般には優れた結果を示している一方で、比較的簡単な魔法の公式が大型株の分野で示したほどの結果を残すことはない(もしくは小型株の分野)。例えば、今日までに行われた洗練されたファクターモデルについての研究のうち最も優れたものの幾つかはロバート・ホーゲンならびにナーディン・ベイカー(R・ホーゲン、N・ベイカー著『コモナリティ・イン・ザ・デタミナンツ・オブ・エクスペクティド・ストック・リターン(Cmmonality in the Determinants of Expected Stock Returns)』、ジャーナル・オブ・フィナンシャル・エコノミクス一九九六年夏号)によって完成されている。実際にホーゲン教授は、この画期的な論文で成し遂げた素晴らしい業績に基づいて投資顧問業を始めている。
ホーゲンは元来、魔法の公式戦略で用いられている二つの要素ではなく、将来株価がどう動くかを予測するのに役立つと思われる七一の要素を用いた洗練されたモデルを開発した。これら七一の要素は、「リスク、流動性、財政構造、収益性、過去の株価およびアナリストの予測」に基づいて株式を評価する。複雑にウエートづけされたこれらの異なるすべての要素に基づいて、ホーゲンのモデルは各銘柄の将来の収益率を予測するのである。ホーゲンのモデルによって評価された三〇〇〇強の銘柄の「期待収益率」の履歴は彼のウエブサイトに掲載されているが、これは一九九四年二月から二〇〇四年一一月までの期間を対象としている。われわれはホーゲンのモデルが二〇〇四年の価値で時価総額が一〇億ドルを超える大型株に対しても機能するかどうかを調査することとした。
ホーゲンのモデルは機能したのである。結果はかなり素晴らしいものであった。この一〇年強の期間において、検証した大型株全体の平均収益率は九・三八%であったが、ホーゲンの七一の要素を用いたモデルによって最高位にランクづけされた上位一〇%の銘柄を取得した場合の収益率は二二・九八%であった。一方、最低位にランクづけされた下位一〇%の銘柄は実に六・九一%の損失であった。つまり、最高位と最低位との差がおよそ三〇%にもなるということである。これは株式を一カ月間だけ保有し、毎月末に再度ランクづするという仮定のもとの結果である。もちろん、これらの結果は素晴らしいものであるが、魔法の公式はさらに優れた結果を出すのである。
同じ一〇年強の期間において、魔法の公式の二要素モデルによって最高位にランクづけされた上位一〇%の銘柄は二四・二五%の収益を上げた。一方、最低位にランクづけされた下位一〇%の銘柄は七・九一%の損失であった。つまり、最高位と最低位との差がおよそ三二%にもなるということである。魔法の公式戦略から得られた結果は、ホーゲンが用いた七一要素のモデルから得られた結果よりもいくらか良く、また容易に達成しやすいけれども、どちらの方法による業績も素晴らしくまた互いにまったくひけを取らない。しかし、困ったことがある。投資をするに当たり株式を取得し、それを一カ月間だけ保有するという人々はほとんどいない(また、そうすべきでもない)。膨大な時間、取引費用および付随する税金の支払いが発生するだけでなく、このような方法は本質的にトレーディング戦略であり、現実的な長期投資戦略ではない。それでは、われわれの検証方法を変え、各ポートフォリオを一年間保有するようにしたらどうだろうか(一〇年間毎月ポートフォリオを組み替え、各ポートフォリオを一年間保有した。つまり、それぞれの戦略につき一二〇以上の異なるポートフォリオを検証したことになる)。
実際に、非常に面白いことが起こる。ホーゲンの七一要素モデルはそれでも良く機能する。最高位にランクづけされた上位一〇%の銘柄は一二・五五%(市場平均は九・三八%)、最低位にランクづけされた下位一〇%の銘柄は六・九二%の収益を上げたのである。最高位と最低位の差は五・六三%まで縮小している。一カ月で検証した場合の結果を知らなかったとしたら、これもかなり良い結果と思えるだろう。しかし、魔法の公式についてはどうだろうか。最高位にランクづけされた上位一〇%の銘柄は一八・四三%、最低位にランクづけされた下位一〇%の銘柄は一・四九%の収益率で、最高位と最低位の差額はおよそ一七%となる。読者がこれをどう思おうがかなり良い結果である。もうひとつ面白いことがある。ホーゲンの戦略に従った一〇余年間で三六カ月ごとに検証したうち、最も収益率が低かったのは年利四三・一%のマイナスであったのに対し、同様に魔法の公式に従った場合、最も収益率が低かったのは一四・三%のプラスであった。それだけではない。魔法の公式で用いられる要素はホーゲンのそれよりも六九も少なく、数学もはるかに少ない(ホーゲン教授は、彼が最高位にランクづけした一〇%の銘柄をひとつのポートフォリオに組み込むこともそれらの株式を一年間保有することも提案していない。また、理論上「上位一〇%」に選択された銘柄群の収益率が最も低かった三六カ月間での損失は、同じ期間における市場全体の損失と同じであった。本書で述べられている統計は、時価総額が一〇億ドル以上の銘柄のうち、ホーゲンの研究と魔法の公式の研究双方に含まれている銘柄だけを利用し、魔法の公式に基づくポートフォリオとの比較のためだけにまとめたものである)。
つまり、要点はこうである。魔法の公式は非常に良い結果をもたらすようである。そして将来も良い結果を出し続けるであろうし、筆者はそうあってほしいと思う。また、マーク・トウェインが適切にもゴルフを「せっかくの散歩が台無しだ」と呼んだように、おそらくいつの日か、ランダムウォークも台無しになったと考えられることと期待している(よく考えてみると、筆者は何をバカなことを言っているのだろうか。ランダムウォークが永遠に存続することを筆者は期待している)。
 グリーンブラット投資法 |
 ダウの犬投資法 |
 ヘッジファンドの帝王 |
 トビアスが教え 投資ガイドブック |
