|
|
|
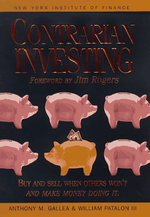
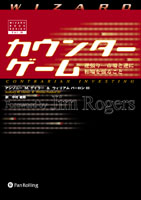 『カウンターゲーム』
アンソニー・M・ガレア/ウィリアム・パタロン�契�
A5判 ソフトカバー 376頁
定価 本体 2,800円+税
ISBN 4-939103-37-4 C2033
|
著者
アンソニー・M・ガレア
ウィリアム・パタロン�契� 訳者
中村正人
中村敏郎
ジョージ・ソロスとともにクオンタム・ファンドの立ち上げたひとりで、ウォールス
トリートの伝説的人物。定期的にコロンビア大学で金融論を教えている。刊行物や電
子メディアを通じて定期的に持論を発表している。
著書にベストセラー『冒険投資家ジム・ロジャーズ世界大発見』、『冒険投資家ジム・ロジャーズ世界バイク紀行』、『大投資家ジム・ロジャーズが語る商品の時代』(以上、日本経済新聞社)、『マンガ ジム・ロジャーズ - 冒険投資家に学ぶ世界経済の見方』(パンローリング)。
|
「逆張り投資」とは、投資家の特定の心理状態を言う。逆張り投資家は、大衆の考えがひとつの極に近づきつつあるとき、その考えとは反対に投資する。 株式やマーケットについて悪いニュースが流れて特定の銘柄やマーケットが暴落すると、多くの投資家は持ち株を売却するか、完全に投資を手控えてしまう。しかし、そのときこそまさしく、逆張り投資家は潜在的な好機ではないかと注意を払い、関心を持つときなのである。 2人の著者は、ゴルフ場のラフの中にあるダイヤモンドをいかにして見つけだすかをこの本で示そうとしている。結果として、読者はリスクを減らそうとしているときでさえも、マーケットに向かってショットをし、マーケットの平均を上回る成績を収めることができる。本書は、徹底的な調査をもとに、分かりやすい用語で書かれ、長期にわたって有効性が証明されている「逆張り投資」の基本書ともいうべきものである。 同時に、本書は、少額の資金では実行しにくいとされていたグレアム(グラハム)、フィッシャー、バフェットのバリュー投資のための「個人投資家」用の完全実践マニュアルにもなっている! 『賢明なる投資家』(グレアム流バリュー投資の理論書)とグレアム流バリュー投資の実践編である本書を併読をお勧めします。
カウンターゲームのルール公開
|
のミスからいかにしてリターンを得るかを説明している。
ここが、究極の分析法である逆張り投資法の最も優れた点である。
-----------------------------------------------------
目次

日本語版への序文                                1
訳者まえがき                                  3
序文――幸福感の絶頂で売り、恐怖感の真っただ中で買え  ジム・ロジャース
謝辞
まえがき


第1部 逆張り投資法の大要
 第1章 逆張り投資法とは?
  逆張り投資哲学
  逆張り投資法の指標
   買いのシグナル
   売りのシグナル
   リスク・マネジメント
  逆張り投資法の思考の難しさ

 第2章 逆張り投資法の優位性
  大多数の投資家の反対に投資する
   好材料、悪材料、そして「半値下げ買いルール」
  企業収益と株式配当の問題点
  逆張り投資法に対するニュースの影響
  まとめ

 第3章 大勢の意向に反する投資:逆張り投資戦略の心理
  妥協することをやめる
  創造的な逆張り投資家
  態度はいかにして形成されるか
   アナリストの依拠するところ
   態度の変更、許容範囲の変更
  トレンドと闘う

 第4章 過熱したマーケット:逆張り投資家のレッスン
  バブルを理解する:逆張り投資家の見通し
  チュリップ・バブル:花がもたらした大惨事
   単なる花から貴重品へ
   代金の支払い
  1929年の暴落
   大暴落への布石
   あの1929年の到来
  熱狂から生じた悲惨さを避けるには
  まとめ


第2部 逆張り投資法による買いのシグナル
 第5章 テクニカル分析:逆張り投資戦略の要点
  テクニカル分析:逆張り投資法の概略
  主要な買いシグナル:株価の半値下げ
   株価と「ランダム・ウォーク」理論
  まとめ
  《逆張り投資家のケース》
   マネジメントの動揺:テクニカル的魅力
   IBM:計算された変革

 第6章 株価トレンドにうまく乗るには:バリュー株を探す
  株価トレンドに注目する
  株価トレンドと市場心理
   1.各トレンドの違い
   2.すでに明確になっているトレンドに逆張り投資法は向かない
   3.役に立つトレンドの働き
   4.トレンドは底で、激しく、あるいは優しく終わる
   5.大天井や大底では、ボラティリティが増加する傾向がある
   6.だれもトレンドの長さを正確に予測できない
   7.隠れたトレンドを知る最良の指標はトレンドのない状態である
  まとめ

 第7章 内部者(インサイダー)による売買についての洞察:事情通の資金とともに投資する
  「内部者による自社株買い」:買いの根拠
   自社株買いが増えれば増えるほど素晴らしい
   ストック・オプション行使による自社株買い
   これらの購入者に注意を払う
  「内部者による自社株売り」:それは“売りの指標”か
  「内部者による自社株売買」を指標として機能させる
   どこで見つけるか
  まとめ
  《逆張り投資法の適用例》
   倒産するには大きすぎる? 遠方よりの眺め
   借入金問題
    株価変動の軌跡
    王子の獲得した利益
  《逆張り投資法の適用例》
   巨大会社の失敗:部外者の見方
   新生クライスラー、逆張り投資法
    カーク船長は、船の行き先を照らす

 第8章 株式のファンダメンタルズ分析
  ファンダメンタルズの基礎
  ファンダメンタリスト対テクニシャン
  非効率な効率的市場
   さほど素晴らしくなかったニフティー・フィフティー(素晴らしい50銘柄)の悲劇的な非効率性に関する物語
  まとめ

 第9章 低PER(株価収益率)の威力
  PER(株価収益率)の算出
  PER(株価収益率):グロース株投資戦略対バリュー株投資戦略
  低PER(株価収益率):ポートフォリオの中に一本芯を入れる
  まとめ

 第10章 低PBR(株価純資産倍率)銘柄を予約する
  1株当たり純資産
  低PBR銘柄への投資
  まとめ

 第11章 バリュー株を選別する:キャッシュフローと株価売上高倍率
  キャッシュフローを安値で買う
   キヤッシュフローの観察
   キャッシュフローを利用して利益を得る
  低「株価売上高倍率」銘柄から利益を得る
   価格は適正である
  まとめ
  《逆張り投資法の適用例》
  リストラ銘柄:ファンダメンタル的には魅力的である
  ゼロックス:方向転換の検証


第3部 逆張り投資法の売りシグナル
 第12章 リスクを最小にする:逆張り投資戦略
  トレーダーの見方
  リスクの本質
   長期的展望
   リスクのワナを避ける
  リスク管理ルール
   難平(ナンピン)買いはするな
  リターンを最大化する
   相関関係の謎
   狭量なアセット・クラスの設定
   キャッシュは紙屑ではない
  まとめ

 第13章 逆張り投資法に基づく売却:ルールに従う
  売却は難しい
  売却:途中のルール
   購入銘柄には売りの逆指値注文を設定する
   損失を限定する
   勝ち銘柄に売りの逆指値注文を設定する
  いつそれらを保有し、いつそれらを売却するか
   ルールの例外
   売却に必要な判断力
  まとめ

 第14章 勝利を得るためのプランニング:自分自身の逆張り投資戦略を創造する
  自分自身を理解すること:自分は逆張り投資家だろうか
  経過時間を熟考する:訓練を積んでいるだろうか
  情報源の調査:喜んで宿題をこなす気持ちがあるだろうか
  資産額の把握:どれだけ投資に向けられるかを計算せよ
  自分の投資プランを効果的にする:投資プログラムを貫くことができるだろうか
   失敗を受け入れる
   忍耐が肝要である
   継続することが肝要である
   通説を無視することが肝要である
  まとめ

 第15章 まとめ:逆張り投資法のルール
  買いのルール
   出発点:「半値下げ買いルール(down-by-half rule)」
   指標で確認する
   その他の小さなルール
  売却ルール
   25%下げた水準に売りの逆指値を設定
   50%の利益が出た後または3年で売却する
   50%ルールの例外
  リスク分散ルール
   5%購入ルール
   20%産業ルール
   ハイテク・ルール
  常識的ルール
  まとめ

 付録A:逆張り投資法のための数学
 付録B:逆張り投資家のための図書目録
そのとき筆者は、日本市場に対するかかわりを持つことの価値を高く評価していたため、顧客のポートフォリオにおける日本株のウエートを高めていた。筆者の見方は1年ほど早すぎた。そのため、その年、日経225が失速して新安値をつけたことによって、損失を被った。筆者は、なぜ、日本に対してそれほど強気であったのかと質問されたとき、2つの基本的な理由を挙げた。
第一に、日本は偉大な産業大国である。
第二に、日本人は、規律を有し、自己犠牲をいとわず、勤勉であるという名声を確立していた。
筆者の言わんとすることは、日本を世界において傑出した存在にした要素はすべて変わらず日本にまだ存在しており、今後もそれらは存在し続けるであろうということである。もしそうであるなら、回復への障害が取り除かれるのは時間の問題であった。そして、それは実際に起こった。 これこそが逆張り投資家の手法である。逆張り投資法は、読者が投資家として事実を新たな目で見ること、新鮮なものの見方を形成することを可能とする独立した精神的枠組みを培うものである。そして、すべての人が反対の意見を有していると思われるとき、読者は自分が正しいことを改めて知るであろう。 多くの人が、大多数の人が間違えるという概念を理解することに難しさを感じている。なんといっても、集団の知恵の方が個人の知恵よりも強力なのではないだろうか? 一般的には、そうである。しかし、それが極に至ったとき、その極は維持しきれないのである。
これは、旧約聖書の預言書と同様に古くからのテーマである。人は、恐怖と不安と願望と執着に満ちている。そして、これらの感情にとらわれているとき、事実を観察した結果が間違ったものになることがあるということは不思議でない。そして、これらの恐怖は、広範に知れ渡ることによって、さらに多くの人々によって共有されることになる。 逆張り投資家としての成功を享受するには、この投資手法を会得するために懸命に取り組む用意がなければならない。成功するためには、とりわけ、研鑚と自己の資質と能力についての自己認識が必要である。しかし、この課題に専念すれば、読者の成功は疑いない。
京セラの創立者、稲盛和夫氏が述べているように「新たな事業プロジェクトに着手しようとするすべての者に待ち受けているのは、無数の辛苦と困難である。成功するためには、このことを認め、自分自身を信じ、何ものにも負けない執念を持って目標を追求する必要がある」。 読者の旅立ちに際し、幸運を祈っている。本書には成功へのカギが詰まっている。しかし、知識の扉へのカギを開ける前に、読者は自分の手でそれらのカギを、まず、しっかりとつかまえなければならない。
2000年11月
アンソニー・M・ガレア
2001年5月
訳者を代表して 中村正人
1980年に原油価格は、驚異的な上昇を見せた。その結果、アメリカのすべてのガソリンスタンドで、イライラしながら給油の順番を待つ車の長い列があった。
当時の新聞には、再生不可能な燃料資源の恒常的な不足を嘆いた記事が毎日掲載されていた。ウォール・ストリート・ジャーナル紙の石油アナリストや学者などすべての専門家は、原油価格が1バレル40ドルから100ドルへと上昇するに違いないと確信していた。1979年の中ごろには、「生命線であるガソリンの大混乱」「巨大石油会社を国有化する?」そして、「忍び寄るリセッション」というような言葉が主要新聞の見出しを飾った。
金利水準は異常な上昇を見せ、投資家は、高度のインフレと雇用不安に対する懸念から、過度にヒステリックとなっていた。アメリカ合衆国は世界の強国としての地位から滑り落ち、世界のすべての資源が不足し、その結果、すべての財の不足が恒常的になるのではないかという危惧が蔓延していた。株式市場は、何年間も停滞していた。その理由は、現在では、明確に説明することができる。
1970年代の一定期間、原油の供給は需要に比べて小さかった。しかし、価格の上昇が不可避的に生産の増加に結びついた。メキシコ湾、北海、そして南アメリカの海底深く探鉱するために、より多くの掘削機が装備され、より多くの資金が注ぎ込まれた。また、多くの若者が地質学を専攻するようになった。しかし、1980年において、しばらくの間、一般紙は正確に報道しなかったが、原油取引専門紙はそれを明確に伝えていた。すなわち、原油価格の高騰によって、その供給は需要を超えるほど十分増加したということである。しかし、原油の供給が増え続けたにもかかわらず、その価格は上昇を続けていた。メディアによるあまりにヒステリックな報道がその上昇を後押ししたからである。これが、在庫蓄積と買いだめを助長してしまった。
消費者は、自動温度調節機のスイッチを切り、セーターを買い込んだ。燃費の良い小型車や消費電力の少ない電化製品に買い換えた。大衆の意識の変化は、需要を細くし、それが何年もの間、続いた。
思慮深い人は、何か変なことが起こっていると考えた。需要と供給の法則は、完全に常識である。商品の数が購入者の数より多かったら、その価格は下落する。その反対では上昇する。そこにはたぶん、時間的ズレがあると思われるが、間違いなくその変化は生じる。仮に、売り出し中のマンションがマンハッタンに500室あり、それらのマンションを購入したいと思っている2000人のヤッピーたちがウォールストリートにいるとする。全員が購入しようと動き出せば、マンション価格は必ず上昇する。しかし、株式市場が低迷し、250人のヤッピーしか購入希望者がいなければ、その価格は下落する。マルクス経済学者でなくとも、この結果に異論をはさむ者はいないと思われる。
実際に、賢明な投資家は決断する前に、新聞やテレビから必要な情報を収集する。そして、原油またはマンションを買うべきかどうかの結論に至るのである。彼には、どんな美しいチャートも必要ないし、MBA(経営学修士)の称号も投資アドバイザーの助けもいらない。いろいろな情報をもとに自分自身で考え、始動のための絶妙なタイミングを見つけだすのである。
この原油騒動は私には奇異に映った。1971年にタルサの石油探鉱会社を訪問したことを思い起こす。1940年代と1950年代を通して、そこは、世界の石油探索の首都であった。1971年当時、私は石油関連ビジネスが大いに儲かると考えていたので、石油掘削機会社に投資しようと心に決めていた。それは、いわば「つるはしと鍋戦略」である。その戦略の根幹は、より危険の少ないビジネスに投資しようと考えることである。金鉱探しの山師に賭けるより、「つるはし」や「選鉱鍋(砂金を選り分けるために使用される)」の会社に投資しようと考えたのである(訳者注 カリフォルニアで起こったゴールドラッシュで実際に儲けた人は、金鉱探しの人ではなかった。金鉱を探すための道具を販売したか、あるいは貸した人が最も利益を得たと言われている)。このケースでは、私は、掘削機メーカーに投資した。掘削機が人々に必要とされていたからである。そこには、石油を求めて地面を掘りたがっている多くの人々がいたのである。
石油探鉱会社の会長が私に言った。「ジム、われわれは、できるだけの支援を必要としているので、このことは、本当は言ってはいけないことと思う。しかし、君は、たとえニューヨーク出身だとしても、とても、素晴らしい若者だ。わが社の株式を君には買ってほしくない。買ったとしたら、それは大きな間違いである。私が55歳でなく28歳であったなら、すぐにこのビジネスから足を洗う。石油以外の他の何かの仕事を始めるつもりだ。石油探鉱業は、先のないビジネスだから」
その10年後、すべての専門家は、原油価格が1バレル40ドルから100ドルに上がると新聞や雑誌に発表した。それは、賢明な投資家には随分奇妙な話であった。1971年には、だれもが石油ビジネスから手を引きたいと思っていたが、1981年には、だれもがそれに参入したいと考えていた。これらは2つとも間違いである。なぜなら、1980年代の中ごろまでに原油価格は再び下落し始めたからである。
賢明な投資家は、どんなことをするのであろうか。
ひとつは、一般紙を参考にする。それは、マーケットの中で生じる両極を把握するためである。相場の天井付近では、次のような言葉が繰り返し聞こえる。「今回は、普通の時期と違っている。木々は、ドンドンと成長し続けている。その中の1本を自分で購入し、それが1フィートになり、100フィートになり、1000フィートに成長するまで観察しなさい。これが、資金を投入し、しばらくそのままにしておくべき投資である」
相場の底値付近では、鉛(この金属は、投資の世界では見捨てられたものであった)について何かがまことしやかにささやかれる。それは今まさに聞こえているかのようである。「われわれは、塗料とガソリンへの相場で損を被ってしまった。鉛は毒だから、それが原因で人々が死ぬことがある。それらの価格は、非常に下がっている。すべての会社が鉛から撤退しようと考えている。その将来性はあまり期待できない」。たぶん、「惨澹たる」「破滅した」そして「活気がない」という修飾語がこの相場を表現するときに用いられる。機敏な投資家は、この雑音の本当の意味を正確に理解することができる。その際、証券会社から送付されてくる情報誌や電話によるアドバイスに頼ることはない。
この点で投資の世界に属する人はだれでも、鉛は人気のない投資対象であることを「知っている」。しかし、情報通の投資家は、常にみんなが知っている事柄の反対の側面をも丹念に調べる。鉛相場に投資しろと私は言っているのではない。言うまでもなく、読者は、バッテリーに鉛が使用されており、そしてその需要が衰えることはないと考えるかもしれない。世界の新聞によれば、中国、インド、そしてその他の開発途上国向けの車やスクーターの販売は堅調に推移している。すべての車やスク−ターはバッテリーを必要としていないだろうか。
だれもが「知っている」ことのもうひとつの例で、現在、底にあるものの例となるのは、紅茶の生産である。価格は15年間も下がり続けている。紅茶の農場は、ヤシ油、天然ゴム、そして大豆を生産するために耕されてしまった。私は、紅茶相場への投資についてはブル(強気)である。供給が下がっているのに需要が増えているからである。そして、紅茶を多く飲む極東諸国は、だんだんと豊かになってきている。しかし、最近ある大きな紅茶会社の会長と話す機会があったとき、彼は紅茶の生産施設を売却しつつあると語っていた。
「しかし、なぜ売却ですか? 生産施設の売却は、御社の株主に対して良い結果をもたらさないとだれもが感じるでしょう。紅茶の価格は、今が底値なので、必ず反騰するでしょうに」と私は尋ねた。
「それは重々承知しております。もう10年あるいは15年待てば大きなリターンを得ることができるかもしれませんが、わが社の株主は、それまで待てないと言っているのです」
もし、十分な数の会社が紅茶の生産施設を売却したら、その損失は、抜け目のない投資家の儲けになるだろう。
そういうことは、株式マーケットでは古い話である。今日の新聞や雑誌の記事は、株式マーケットを理想的な資産運用の場所とはやし立てている。そこでは、長期的に富を増やすことができる。そして、それは非常に容易である。あなたの大事な卵をミューチュアル・ファンドに投資すれば、すべてうまく行くでしょう、と。あるいは、株式市場ほど、両親が自分たちの子供に大学教育を受けさせられるほど十分な資金を得られる場所はないなど。
このようなとき、私の母はどのミューチュアル・ファンドに投資したらよいか電話をかけてくる。私が何も助言しないので、母は怒ってしまう。そして、私があたかも7歳のときから何も学んでいないと言うかのように、最も意地の悪い声で言い放つ。「でもジム、株式マーケットは、過去15年の間に8回も上がっているのよ」
「母さん、それはよく分かっている。株は、上がる前に買わなければいけないので、上がった後ではないよ」
彼女のマーケットの上昇についての認識は正しい。ダウ・ジョーンズ・インデックスは、今日8000ドル近辺を推移している。しかし、15年から20年前は、そのインデックスは、1000ドル以下であった。その当時、ミューチュアル・ファンドは400本しかなく、新聞各紙には次のような活字が躍っていた。「近づきつつあるリセッション」とか「すでに病んでいる経済をさらに圧迫する金利の急上昇」などである。ビジネス・ウィーク誌は、「株式は、死んでいる」という言葉で表紙を飾っていた(このとき、ある投資家は、この雑誌の表紙と反対の方針を採ることでリターンを得ることができると反論している。その雑誌が、ある株式について投資時期であると宣言したときに売却し、株式は死んでいると述べたときに買うというものである)。
すべてのマーケットで、需要と供給は、絶えず上下動している。ある極から他の極へと突進する。正しい耳と目を持った投資家に幸運は宿るのである。それは容易だろうか。そんなことはない。それは労力を要するのだろうか。そのとおりである。
1980年代初頭に1バレル40ドルであった原油価格が、1980年代半ばには10ドルに下がってしまった。そのとき、テキサスの不動産市場に重大な影響を及ぼしたのである。そこで不動産を処分するのは難しくなってしまった。テキサスでは、未完成のビルを表す言葉が作り出された。それは、「シースルービル」というものである。そこには、当然入居すべきテナントや見込みテナントもいない。貯蓄貸付組合(S&L)の資産を引き継いだ整理信託公社が同じ価格で二棟のオフィスビルを販売するような時代に、なぜ人々がオフイスビルを建設したのか理解に苦しむ。投資回収の見込みは、読者が容易に想像できるほど悲観的であった。次の20年から30年の間、テキサスでは不動産の過剰供給が続くのである。
そのようなときこそ不動産の購入時期であった。今日、テキサスでは再びビルが建設されている。当時、ビルを1平方フィート当たり数ドルで購入してあれば、10倍から20倍で売り抜けることができたのである。
投資の教訓に関する古いことわざがある。それは、「血液が通りに流れている間に買え」というものである。実際に、わずかの間待つことは時に最良の策になる。ワッツ通りに暴徒が充満しているときには投資家は買いに走ってはならなかった。1年後に最も安い価格で購入できるという幸運を得るチャンスが到来したのである。売り側について、1970年代後半までさかのぼることにする。その当時、金価格は1オンス875ドルへの上げ相場にあったが、私は1オンス675ドルで空売りした。その後、すぐにその価格は上昇を続け、30%も上がってしまった。もちろん、金はその後、激しく価格を下げ、現在まで675ドルに戻ることは一度もない。ここでの教訓は、投資では売るタイミングが重要であるということである。取った行動は正しかった。しかし、少し早かった。そこで、ひどく思い悩むことになる。
底値を記録した後の買いにつきものの落とし穴は、ポジションをあまりに早く処分してしまうことである。最善の方法は、いまだ動きが目立たないときに買い、天井の直前に売り抜けることである。不世出の投資家であるロスチャイルド卿は、カネ持ちになった方法を尋ねられたとき、常に手早く売ったからであると答えている。
株価の長期的な天井や底は大抵、株価が極に至るという点において同じである。貪欲さからブルの投資家が生まれるように、ベアなマーケットでは、恐怖心からパニックが生じ、その中で、大衆投資家はあまりにも極端にまで走りすぎるのである。賢明な投資家は、そのような急激な動きを心待ちにしている。彼は、そこから素早くリターンを手にし、うまく手仕舞うのである。
まさに、いつ売って、いつ買えばよいのかという重要な課題が生じる。そのタイミングが難しい。しかし、それがトウモロコシ、株式、または不動産であろうと、すべての主要マーケットの底は同じであることを銘記すべきである。それらの天井についてもまた同じことが言える。現在までにどこかのマーケットで記録した天井や底値に注目してほしい。それを研究すれば、マーケットの天井や底値の極において、すべての投資家はそれらの確実性について驚くべきほど確信を持っているということを発見するだろう。
マーケットの底で感じた不安な将来予想から学び、なぜそのような感情が起きたかと自問し、そしてさらに、天井時点での勝ち誇った感情とそれが生じた理由を自問することは、鋭敏な投資家を育てることになる。それは難解な知識や、MBAの知識あるいは神秘的な能力を必要とはしない。新聞を読み、テレビを見て、そしてよく考えてほしい。次のことを理解するのに何も特別な金融についての才能は必要なかった。つまり、1980年代の農民たちが破産しつつあり、ウイリー・ネルソンが農場援助コンサートのファーム・エイドを始めたとき、ある種の底が自律的に形成されたのである。結局、世界は、食べることを止めることはできないのである。
相場の天井や底は、極端な状況の産物である。これらは、合理的な期待を越えて生じ、さらに上昇し、常識が指し示す以上の下げを見せるのである。
公の市場での証券購入は、ある意味で、気難しい叔父をパートナーに持つようなものである。投資環境が悪いときには、この気難しい叔父は、われわれはこの投資ビジネスから手を引くべきだと言い、それを聞くのは決して心地いいものではない。そして、そもそもこのビジネスに参入しているのは愚か者だけとも言いだす。しかし、状況が違っていたらどうだろうか。数年間でよいから、リターンがあったとする。彼の語調は変わる。つまり、これは、世界で最高のビジネスであり、物事は永久にこんな具合に続く、決してあきらめず行こう。実際、われわれの持ち株の時価総額は現在3倍になっている、みんなにご馳走しよう、などなど。
このパートナーの意見は、どちらも全く間違っている。要は、研究と熟考することであり、さらに熟考と研究を重ねることである。その気難しい叔父が売りたいと思っているときは、真剣に買いを検討する時期である。たとえ実際に買わなかったとしても、かなり深く考えたことに意味がある。それから、実際に出動の時期や資金を投入すべき時を判断するのである。
相場の天井付近では、常に貪欲さと病的興奮が気難しい叔父を打ち負かしている。底値付近では、彼をまごつかせる。賢明な投資家は、恐怖心と狼狽を買うこと、そして貪欲さと病的興奮を売ることを学ぶのである。彼は、自分自身を金融の天才であるとは決して考えない。しかし、雑誌やテレビの報道について常に分析するようにしている。また、一般人の極端な投資姿勢が原因で生じる相場の天井や底を把握できるように努力しているのである。
この賢明な市民は、これらの両極の生じる時期をいろいろな事柄から見つけだそうとしている。一般投資家が群れをなす性癖にあることを把握することによって、自分がその破壊的な力にとらわれてしまうことはない。
(『インベストメント・バイカー(Investment Biker : Around the World With Jim Rogers)』より引用。日本語版は『大投資家ジム・ロジャ−ズ世界を行く』日本経済新聞社と『21世紀〈この国が買い、この国は売り〉』講談社文庫)
投資は不思議なビジネスである。株式のような金融商品については、その価格が高くなればなるほど、顧客は購入したがる。他のどのような商品でも、そのようなことはあり得ない。車でも、家でも、そしてビデオデッキについてもそんなことはない。消費者は、バーゲンを利用して買い物をするものである。懸命に値切って品物を買おうとする。時には、バーゲンセールの時期を待って、買おうとする。多くの商品の価格が下がるからである。
そのようなことは、株式市場では起こり得ない。株価が上昇すれば、一般投資家はその銘柄を買いたがるように思える。それは、投資家が何をすべきかという命題のまさしく反対である。いかに一般投資家が自分たちのおカネを管理し、投資決定するかを、われわれは毎日の出来事を通して見続けてきた。彼らの思考プロセス、そしてマーケットの変動に対する情緒的な反応はほとんどの場合、失望に終わっている彼らの投資結果を説明することに時間をかけることになる。
株式市場が上昇し始めると、ほとんどの一般投資家は、最初、動きに乗ることを恐れる。株価の上昇が長期にわたってから、ほとんどの一般投資家は興味を持ち始め、買い始める。その逆に、株価が下がり始めたとき、警戒することがない。彼らのこの強気は、自分たちが購入した銘柄が永久に上がり続けるのだという自信に裏打ちされている。しかし、これは幻想にしかすぎない。マーケットが長期間にわたって上昇を続けると、投資家としては、それがずっと上がり続けると信じるものである。それは、ほとんどカリフォルニアのゴールドラッシュ時の心理と同じである。
逆張り投資家は、悪いニュースが流れたときに買いに走る。そして、良いニュースが流れたときにそれを売り払ってしまう。「底値で買い、高値で売る」というフレーズは、陳腐な決まり文句である。しかし、リターンを得るために投資家がいかに考えるかということの答えとしては、良いものである。
著者は2人とも、マーケットと投資家個々について、十分に観察し続けている。ウィリアム・パタロンは、ガネットの経済記者であるが、非常に多くのビジネス・トピックス記事を発表してきている。彼が優良会社であると考えているイーストマン・コダック社は、一時業績が低迷し、その後復活した。彼は、この会社、およびその株式を停滞させた原因をじかに観察し続けた。そしてさらに、業績回復には何が必要かを見続けた。彼はまた、一般投資家向け記事を毎日書いている。この結果、彼らがどのようにマーケットと接しているか、よく知ることができたのである。そして、いかに、メディアが大衆の意見を醸成し、逆張り投資家がその逆を行こうとするかをよく理解している。中国や日本の海外からの情報収集にも時間を費やしている。そして、世界の投資家が健全な投資戦略を立てることなく、いかに過熱した株式市場の魔力に魅せられるかを熟知している。
アンソニー・ガレアは、スミス・バーニー社のポートフォリオ運用本部本部長として、約20年間も個人投資家や機関投資家のために投資活動を続けている。この会社は、アメリカ合衆国で最大の証券会社のひとつであるが、彼は部下とともに、6億ドル以上の顧客の預り資産を運用している。彼は顧客の個人投資家や機関投資家のために、連日、投資効率の良いポートフォリオを組むために、逆張り投資法の多くの技術や戦略を駆使している。これらの戦略については、本書の中で説明されている。
ウィリアム・パタロンは、アンソニー・ガレアが毎月主催するセミナーに出席している。時には記事のアイデアを得るために、時には単なる出席者として学ぶためである。何年にもわたる交友の結果、互いに相手を逆張り投資家として尊敬し、友情を深めてきた。本書は、その友情の結晶である。
逆張り投資法は、決して新しいものではない。それには長い歴史がある。しかし、逆張り投資法に関する最近の多くの著作を見てみると、そこには、あるギャップが存在することが分かった。逆張り投資法は難解な投資戦略であり、それを機能させるには不断の努力と規律が必要とされる。この主題について書かれた多くの本は、一般投資家には複雑で難解すぎる。
財務予測をする者は、秘密を要し、かつ高度な技術的議論にかなりの頻度で巻き込まれる。それは、例えば、ある会社の再掲された第2四半期利益の数字はどう書き換えるべきであるというようなもので、多くの人にとって、単に理解できないばかりではなく、巻き込まれるのが嫌なものである。
われわれは、ある本の必要性を感じた。簡単な英語で書かれ、利益率の非常に高く、また、市場平均を超える利益をもたらす可能性があり、かつ全体的なリスクを軽減することのできる株式ポートフォリオをいかにして組み立てるかを説明したものである。そして、ありふれた意見に反して投資することによって、それが実現できるようなものである。その本は、また、最近の研究が例として引用され、簡便に使用できるようまとめられていなければならない。一般に逆張り投資法と思われている手法の多くは、実際には「バリュー投資」である。この投資法にも、それほど極端ではない規律があるが、それらは、逆張り投資法の幾つかの特質の中に見ることができる。その他は、直感による投資や言い伝えの範囲に含まれる。例えば、逆張り投資家はマーケット感情を正確に測定しようとするときに、地方で発行されている雑誌を参考にするかもしれない。それは、多くの投資家が極端な意見に到達し、株式市場に投資価値ありとする結論に達したときを見極めるためである。適切な投資戦略かもしれない、しかし、投資家はその言い伝えを、何度も有効利用することができる規律ある投資戦略にどのように昇華できるのだろうか(1995年後半に、ビル・ゲイツの顔写真がほとんどすべての雑誌の表紙を飾った。メディアは、マイクロソフト社のウィンドウズ95の素晴らしさを誇大と思えるほど宣伝したので、ウォールストリートのその販売予想は見事に外れてしまったのである。もし、空売りを示唆する逆張り投資法のシグナルがあったとしたら、これはその好例であった。翌年に、マイクロソフト社の株価は40%の上昇を記録した。このことは、主観的標識を使用すると、時に落とし穴にはまることになることを正しく説明している。この主観的標識とは、雑誌の表紙で取り上げられたことを投資戦略のベースに利用することなどである)。
独自に調査した結果、過去15年間において、数多くの研究が行われ、逆張り投資法による分析の有効性が分かった。しかし、この研究の多くは、学者たちによって研究者用に書かれたものであり、率直に言って、ほとんどすべての投資家には解読できないと考えられる。何を伝えたいのか理解するのに多大な時間を要するのである。しかし、われわれは、この努力は価値あるものと信じている。そして、できれば読者も理解するよう努力してほしい。
われわれは本書の準備の途上で多くの新しくエキサイティングな事実を発見した。その最も重要なもののひとつは、逆張り投資家として成功するには、長期的なものの見方と、2年か3年の間、株式を保有する強い意志とが必要であるということである。多くの投資戦略とアカデミックな研究は、より活発な取引を要求するが、その結果、典型的な投資家は多額の売買コストをかけた割には、その投資結果の悪さに失望することになる。また、驚いたことに、ある種のテクニカル分析法の有効性を立証するアカデミックな研究を見つけたのである。それは、ランダム・ウォーク理論に幾つかの適当な大きさの風穴を空ける研究でもある(ランダム・ウォーク理論、または効率的市場仮説は、いろいろな場合を試してみても同じ結論に至る。すなわち、株価は予想することができない。なぜなら、株価は不規則に決定されるから予測できず、常に迷走しているのである。これは、今日の投資理論の中で最も熱く議論されている分野のひとつである)。
しかし、最も重要なことは、逆張り投資法が実行可能で、より好まれる投資戦略であることを確証している数多くの研究の存在が分かったことである。
われわれは、批評について言及したい。逆張り投資家になることは、不特定多数の投資家の反対に賭けることを意味する。アナリストや投資専門家は、大衆の投資判断の拠り所になっている。それは、彼らがマスコミや雑誌に多く登場することで投資のプロとみなされているからである。その彼らの反対に賭けるのである。逆張り投資法を論じるときに、個人の、法人の、そしてグループの判断がいかに不正確で好機を逃してきたかを特定の例を用いて説明したい。われわれは、これらの議論を傲慢あるいは冷たいものにするつもりはない。この社会では、しばしば、ある場面や議論で勝利を収めようと、他人を愚かに、あるいは、滑稽に見えるようにするためにあまりに多くのエネルギーを消費することがある。しかし、愚かになれる能力を持っているからといって、必ずしも、それが愚かであるということではない。専門家は投資ゲームに多くの時間を割いているが、たまたま能力不足が露呈すれば、謙虚になる。著者たちもまた何年にもわたって何度も、謙虚にならなければならない時があった。
今日の社会では、人々はあるグループ全体について、情報に疎いとか、考えが間違っているとか、まさに愚かであるという烙印を押す必要性を感じることがある。投資現場においても、例外ではない。ファンダメンタリストは、テクニシャンを嘲笑する。逆張り投資家は、モメンタム投資家を非難する。そしてグロース運用マネジャーは、バリュー運用する者とどちらの方法が優れているかについて論争する。大多数意見の反対側に賭けることからリターンを得る方法を説明している本書においては、傲慢な精神状態となることの危険性について警告をしておかなければ、不公平になろう。この傲慢な姿勢は大きな損失をもたらすことがあるので、意識的に避けた方がよい。実際、大多数の投資家の判断はほとんどのときは正しいことも指摘したい。逆張り投資家がある銘柄を売買するときにのみ、大多数の投資家の判断が違っていてほしいのである(この点は、本当に強調しておかなければならない点である)。
以上の点を念頭に置いて、本書において提起されているテクニックや調査を擬人化することをできるだけ避けるように努めた。もし、あるアナリストの収益予想のレポートに間違いがあっても、彼が正しいと主張するその他のことについて議論をするスペースはない。この落とし穴を避けるにはどうしたらよいのか、読者の公正な判断に任せたい。
これによって、他の投資家が動く前に売買を実行するという逆張り投資法のエッセンスを得ることができる(もちろん、これは正確にはニューヨーク証券取引所のスペシャリストの機能である。成功を収めた逆張り投資法の好例である)。一軒の家があり、その中の位置を占めるためにチケットがいるとする。この投資法をもとに株式を買えば、すでに最高の席を得たことになる。その後、大衆投資家が少しでも良い席を手に入れようと買い始める。次に、この投資法をともに株式を売れば、彼はすでにその家の外に立っていることになる。大衆投資家が出口に殺到して、踏みつぶされる危険に遭遇することはない。その出口は非常に狭いのである。
マーケットを支配するのは流動性と言わねばならない。少しでも早く買えば株価が上昇する。他の投資家が買い上げてくれるからである。同様に、この株式が下げ始めるのは、同じ投資家がマーケットから資金を引き上げるときである。ある特定の株式を現金に換えようとするのである。次のことをもう一度述べておきたい。すなわち、逆張り投資家が他の投資家と違っていることを望むのは、売買のタイミングである。そして、われわれが株式の売買について独自の動きをしたときに、他の投資家がそれに従ってほしいと考えているのである。
読者は、人気のない株式はしばしば低リスクであることに気づくであろう。それは、悪いニュースはすでにその株価に折り込み済みであるからである。マーケットの下降場面では、最低価格近辺で売買された株式は、最高価格近辺で売買されている株式よりも下がる幅がしばしば小さい。
本書では、逆張り投資家として株式に投資することで、いかに利益を上げることができるかを紹介している。幾つかの伝統的な逆張り投資法のツール以外に、2、3の新しい逆張り投資法のツールも紹介している。読者が、逆張り投資法を発見し認識することの手助けをし、株式投資から多くの憶測を取り除く売買に関する特定のルールを持った実際に機能する戦略を読者の手元にお届けする。
本書は、素早くカネ持ちになるための解説書ではない。逆張り投資法は、錬金術ではない。マジックでもない。それは、最も“新しい”アイデアでいっぱいのポートフォリオよりも下げ方向のリスクが小さい、素晴らしい投資リターンを提供する基本的で健全な投資戦略である。われわれは、読者が逆張り投資家のように思考することを教示したい。同時に、マーケットの天井付近で生じる大衆の投機的買いを認識し、巻き込まれないためにいかに考えるかを教えたいのである。そして、何年も何年も幸福感と富裕感を持てるようにポートフォリオの組み方を教えたい。
逆張り投資家への道は、常に容易な道程であるというわけにはいかない。逆張り投資家のように考え、行動することは、チャレンジし続けることである。われわれはこの世に生を受けて以来、社会に受け入れられやすい方法で考えるように条件づけられている。この条件づけにより、真に独立した思考が難しくなっている。孤高の道をたどるより、多くの仲間と一緒の方が楽しいものである。後ほど、この大衆の思考形態について、その心理学的理由づけを議論するつもりである。
投資家は株価が上がるにつれてなぜ熱狂的になるかを、読者は考えたことがあるだろうか? 投資家は、マーケットが下がり始めたときになぜ売らないのだろうか? なぜ、長い間株式を保有していたのに、あきらめて底で売ってしまい、その株式がリバウンドして新高値を狙うのをこぶしを握り締めて凝視するのだろうか? 逆張り投資家は、この3つの疑問すべてに答えることができる。
われわれは、開花した資本主義的民主主義の社会で生活している。資本主義が繁栄するには、大規模な、そして活発な需要家と供給者の集団が必要である。彼らが自由に独立して競争することによって、限りなく多様な品物やサービスの適正価格が決定されるのである。資本主義にとって、需要家と供給者のどちらかが、圧倒したままに運営されることは危険なことである。万が一、このことが生じると、マーケットは急騰したり、暴落したりする。そして、経済は病み、ついには死んでしまう。
われわれは、歴史上、教訓から学ぶことのなかった、投機が高じて生じた狂乱の多くの例を見ることができる。本書では、いかにオランダがチューリップ投機を通じて破滅に向かって突進したかを、また、いかに1929年の大恐慌が始まり、なぜに投資上の伝説になったかを説明している。
要するに、われわれは、人々が取った行動の理由を検証し、大衆投資家のミスからいかにしてリターンを得るかを説明している。
ここが、究極の分析法である逆張り投資法の最も優れた点である。