
|
|
|
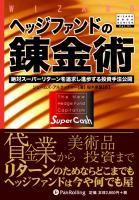 『ヘッジファンドの錬金術
|
別著『ヘッジファンド の売買技術』 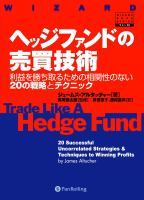
|
定価本体2,800円+税/A5判 上製本 334頁
ISBN 9784-7759-7081-2 C2033/2007年2月15日発売
著 者●ジェームズ・アルタッチャー
訳 者●船木麻里
サラ金から美術品投資まで
リターンのためならどこまでも
ヘッジファンドは今や何でも屋
最近、ヘッジファンドやヘッジファンドのさまざまな戦略がその柔軟で積極的な姿 勢から大いに注目されてきた。しかし、ヘッジファンドが主流をなすにつれて、マー ジャーアービトラージや債券アービトラージ、そして転換社債アービトラージなどの 戦略がリスクに見合うだけのリターンを得られなくなってきている。
ヘッジファンドや辣腕投資家は、この状況を切り抜けて今日のダイナミックな金融 環境のなかで成功するために、新たな手法を編み出している。たとえば、銀行が融資 を提供しようとしない企業や個人への積極的なローンサービスの提供。あるいは、大 型のミューチュアルファンドが規模や規制上の理由からチャンスがつかめないアービ トラージの機会を探る。そしてまた、「モノを言う投資家」になることで価値が解放 できそうな企業に投資する。これらは、ヘッジファンドや洗練された投資家が、今日 のタフなマーケットでキャッシュをスーパーキャッシュに変身させる戦略のほんの一 例にすぎない。
ヘッジファンドマネジャーのジェームズ・アルタッチャーは本書のなかで、過去数 年間に世界中のトップヘッジファンドマネジャーが開発してきた新しいタイプの投資 方法を検証している。詳細な事例と最新のアドバイスに基づき、アルタッチャーは読 者がどうやれば、これらの投資方法を生かせるのか、そしてスーパーリターンを実現 するための10数個の戦略を紹介している。
ヘッジファンドが主流をなすにつれて、多くの戦略が目覚しいリターンを上げにく くなっている。この状況を切り抜けるために、ヘッジファンドや洗練された投資家が 今日の厳しい市場環境の中でキャッシュをスーパーキャッシュに変身させる新しい方 法を編み出すことに成功している。 本書では、市場の効率性を上回ったスーパーリターンを実現するために、現在、ヘ ッジファンドマネジャーや辣腕投資家が実際に活用している新しい手法をジェームス・アルタッチャーが検証する。
「人気ヘッジファンドを運営している世界中のトップヘッジファンドマネジャーが利 益を上げるために活用している戦略の数々を、アルタッチャーが分かりやすく説明し ている。本書はプロと同じようなトレードを目指す読者にとって、理想的な入門書に なるだろう。アルタッチャーの明快で愉快な文章スタイルも読みやすい!」
――ジョ ン・モールディン・ミレニアム・ウエーブ・アドバイザーズ社長(『わが子と考える オンリーワン投資法』[パンローリング]の著者)「知的な情報にあふたた生き生きとした作品」
――アダム・スミス(『スーパーマ ネー』[日本経済新聞社]の著者)「恐るべき才能の持ち主。アルタッチャーは斬新でオリジナルなアイデアの宝庫だ。 本書は文句なく面白い。そして、恐ろしく有益な情報にあふれている。読者は、『え え!?』とか、『なんでもっと早く気づかなかったんだろう』と何度も思うだろう。彼 こそ真のゲートキーパだ」
――スティーブン・J・ダブナー(『ヤバい経済学――悪 ガキ教授が世の裏側を探検する』[東洋経済新報社]の著者)
|
訳者まえがき
第1章 ヘッジファンドはニューバンクサブプライム層向けの自動車ローントレードファイナンス(ファクタリング) 不動産担保ローン シニア層に対する生命保険料の融資 不動産に対する租税先取特権(タックスリーエン) ニューヨークのメダリオンタクシー
第2章 アクティビズム――モノを言う投資家第3章 クレジットカード債権の買い取り第4章 PIPEsについて、今まで聞けなかったことすべてレギュレーションS死のスパイラル 取引のタイプ 普通株式 転換社債型新株予約権付社債 PIPEの運用益
第5章 新・新IPO買収目的会社ダッチオークションの実験完了 裏口上場の台頭
第6章 資産家の投資法に学ぶマーク・キューバンビル・ゲイツ マイケル・デル  ブルース・コフナー ピーター・リンチ  ジョージ・ソロス ピーター・ケロッグ カール・アイカーン
|
第7章 クローズドエンド型アービトラージディスカウントのメカニズム自分でやってみる(Do It Yourself)クローズドエンド型ファンド
第8章 空売り空売りの落とし穴空売りが成功するとき
第9章 人生を豊かにするものひとつのレアコインにだけ投資しないことそれにしても、1億ドルもする絵画を購入できるものだろうか? ボウイボンドのその後 付録――レアコイン12枚で組成する合衆国金貨のタイプセット
第10章 トレンドとカウンタートレンドQQQQクラッシュシステム再訪クリスマスシステム 失業率の悪化に逆張りする
第11章 インデックス、そしてETF神話――アクティブかパッシブかダウジョーンズ設立当初の採用銘柄は、どうなったのか?
第12章 要注意!自分でできる(Do It Yourself)デューデリジェンス付録――経歴チェック資料(サンプル)
第13章 ヘッジファンドを立ち上げますか?スタートしたばかりのヘッジファンドマネジャーが犯しやすいミス 年間60万ドルでやっていく
第14章 投資関連の情報――古典、新書、ブログなど投資関連の良書ヘッジファンドに役立つブログ
第15章 どうやってデータを集めるか? |
日中のスーパーマンは、温和なクラーク・ケント。もめごとも目立つのも御免だ。普段の彼は慎重で穏やかだから、冒険好きなロイス・レーンは退屈かもしれない。しかし、あらゆるパワーを発揮して世界を守ろうとする瞬間、彼はスーパーマンに大変身する。太陽エネルギーからスーパーパワーをもらいながら、まわりの人間を救うためなら自分の命を危険にさらすことも厭わないのである。
キャッシュもそれと同じである。ほとんどのキャッシュは銀行口座やマネー・マーケット・ファンド(MMF)やインデックスファンド、そして靴箱のなかで、生き延びれば上等とばかりに、ひたすら眠っているだけである。
しかし、キャッシュを目覚めさせることで、資本主義全体に存在する流動性の隙間を埋めるのが可能になる。資本主義は常により大きな可能性を求めているが、そのおかげで、商業銀行やミューチュアルファンドなどの大手の機関投資家が、リスク回避から入り込めなかった分野にチャンスを創造しているのである。そして、このリスク回避こそが、市場の流動性にアノマリーを生じさせて、投資家に金儲けのチャンスを与えくれるのだ。
ヘッジファンドや投資家がそのチャンスに気づいて以来、彼らの手法は単に株価上昇を期待したトレードにはとどまらなくなってきている。運用する1ドルたりとも無駄にせず、その1ドルに見合う顧客を探し出して手数料を請求するのだ。ヘッジファンドの多くが株から範囲を広げて、従来の銀行がやりたくてもできなかった、企業や個人に対する融資にも乗り出している。そして、大手のミューチュアルファンドが規模的にも規制上も入り込めなかった裁定のチャンスを生かしたり、「モノを言う投資家」になれば投資価値を高めることができる企業に、資金を注ぎ込んでいるのである。
これら辣腕ファンドマネジャーは、控えめなX%のリターンの代わりにY%のリターンを生み出しながら、キャッシュをスーパーキャッシュに変身させているのである。買った株が1日で3倍になる日はもう過去のことだ。これからは、すべてのお金を優れた投資先に送り出して、新たな保有者がそのお金の価値を最大限に引き出しているかどうかを、ファンドマネジャーが、しっかりとモニターする必要があるのだ。
ファンドマネジャーが自問すべきなのは――資本主義が私に報酬を与える理由は? 例えば、ミューチュアルファンドのマネジャーが、「よし、今日はインテル株が上がりそうだから買うぞ」と決めたとしても、同じような考えを持つ、8000を超すミューチュアルファンドや万単位のトレーダーやアナリストに比べて、彼にエッジ(優位性)があると実証するのは難しいだろう。みんなが同じ情報を共有し、インターネットのおかげで、どんな新しい情報も瞬時に広まってしまうからだ。しかし、これは効率的市場の理論が働いている表れでもある。確かに市場は完璧ではないし、ゆがみも存在するが市場はおおむね効率的であり、特に人気のある大型株にその傾向がみられる。
では、市場の取引を損ないやすい非効率性の一歩、先を行くには、取引を積極的にコントロールする必要がある。つまり――。
筆者の第2作目は、『トレード・ライク・ウォーレン・バフェット(Trade Like Warren Buffet)』である。バフェットは間違いなく世界で最も優れた投資家であり、それは50年以上の彼のキャリアのなかで繰り返し証明されている。しかし筆者は、すでに出版されているバフェットに関する本にあまり満足していなかったので、彼の多面的なキャリアについて独自の考察を行うことにしたのである。バフェットにとって、投資で最も重要なのは必ずしもROE(株主資本利益率)やPER(株価収益率)や、その他のお馴染みの評価法ではなかった。その代わりに、どの投資にも必ず1つか2つ、ときには3つの抜け道を用意しておくことで、損失に対する安全性マージンを確保していたのである。ジレットが格好の例である。ジレットはバフェットの巧みな銘柄選択として有名だが、実は彼が選んだわけではない。陰りを見せていた事業と(マーケットシェアでは、Bicがジレットを凌駕していた)、安定したキャッシュフローが乗っ取り屋を引き寄せるのではないのかと心配したジレットのCEOが、バフェットにホワイトナイトになるよう頼んだのである。そういった経緯から、バフェットは普通株に転換可能な年利約9%の利付き債を、公開市場ではなくて直接ジレットから手に入れることができたのである。そしてこの投資をするに当たり、バフェットは以下の点を押さえていた。
ヘッジファンドは銀行が見落としている分野に食いこんでいる。従来の銀行は短期債権や回収困難なローンは扱わないし、マイクロキャップ銘柄(時価総額が5000万〜3億ドルで、しばしば店頭市場で取引される超小型銘柄)への投資リスクは回避している。ヘッジファンドは今や、審査落ちしやすいサブプライム層向けの自動車ローン、ファクタリング、不動産ローン、租税リーエン投資、生命保険などの幅広い分野を扱うニューバンクになりつつある。
バリュートラップ、つまりバリュー株(低いPER、安定した収益、優秀なバランスシート)の素質をすべて兼ね備えていながら、株価が上昇しない銘柄については多くのことが書かれてきた。バリュートラップが生じている原因が単純な場合――経営陣の頭脳が硬直化してしまい、株主価値を高める努力を怠っている。そして原因がもっと根深い場合もある――経営陣が企業を略奪し、余剰キャッシュフローを投資家に還元しない場合だ。アクティビストは、経営陣が何らかの理由から企業価値の解放を拒んでいるが、本来なら大きな価値が潜んでいるような状況を狙って投資する。次に、アクティビストは封じ込められている価値を解放する方法を、経営陣との交渉を通じて彼らに伝える。最悪のケースでは、当該企業の取締役会や、ときには企業そのものを乗っ取るという強硬手段に出る場合もある。一般の個人投資家がアクティビストになるのは難しいが、アクティビストに相乗りして、投資家の手法を記録している公開資料である「SEC(証券取引委員会)ファイリング」を通じて彼らの投資哲学や行動について学ぶことは可能である。
ヘッジファンドは最後のクレジットカード発行体になりつつある。ヘッジファンドがVISAカードを発行するわけではないが、ヘッジファンドがあなたのカード残高の保有者かもれない。不慮債権の回収に困った銀行が、遅延債権をまとめて証券化し、ヘッジファンドに売却しているのである。そして、ヘッジファンドは回収業を外部業者にアウトソースするのだ。
公開企業への私募投資(PIPEs)は、多くの中小企業の資金調達手段として、伝統的な公募増資を着々と置き換えつつある。投資銀行に7%以上の手数料を払ったり、コストが掛かるSECファイリングを強いられたり、投資家を勧誘するための半年単位のロードショーに出ている間に株をショートされるよりも、公開企業はヘッジファンドと直接、条件を交渉して、従来の数カ月ではなく数週間や、ときには数日で資金調達を済ませる方法を好むようになっているのである。第4章は、人気を博しているさまざまな取引構造や、PIPEs後のパフォーマンスについて検証する。
これまでは、大手銀行や証券会社がIPOのプロセスや利益を独占し、IPO当日に転売していた。しかし、新しいタイプのIPOが生まれたことによって、ブルーチップ投資銀行が握っていた支配力を、ある程度は個人投資家の手に戻すことに成功している。第5章は、投資企業であるWRハンブレヒトが考案したダッチオークションと、この新しい戦略が生み出している90%を超すリターンについて検証する。また、裏口上場が必要以上に悪者あつかいされている点や、プライベートエクイティとIPOを結合した斬新なアイデア――買収目的会社(SPAC)について検証する。
世界の資産家たちは、どこに個人的資産を投資しているのだろうか? ビル・ゲイツ、マイケル・デル、カール・アイカーン、ピーター・リンチ、マーク・キューバンなどの資産家のポートフォリオを検証する。
筆者のお気に入りのアービトラージ戦略である。ポートフォリオの組入れ銘柄を合わせた全体的な価値を見たときに、ファンドが過小評価されているものを探し出すのがポイントである。クローズドエンド型のファンドは流動性が低いものが多い。つまり、ボリュームが不足しているので、大手の機関投資家(資産規模が2000万ドル以上)が、残骸を残さずに身軽に出入りするのが難しいのである。第7章は実例や、この戦略を専門としているファンドマネジャーに対するインタビューを紹介するだけでなく、個人投資家が参加できる方法を検証する。
筆者は空売りの信者ではない。市場は、長期的には上昇する傾向があるし、そうならない場合でも不正な企業でさえ株価が急落する前には、数百%も上昇するケースがあるので、結局、空売り筋にとっては不利だからだ。とはいえ、第8章はこの分野のうち、時の試練に耐えてきた幾つかの空売り手法について検証する。
人生を豊かにする品々も、キャッシュフローを生み出してくれる。格好の例として、デビッド・プルマンが開発したボウイボンドが挙げられる。この債券は、ボウイの音楽が将来的に生み出すキャッシュフローを担保とした資産担保ローンであり、ボウイは5000万ドルの借り入れに成功している。ボウイボンドは投資適格の格付を保ち、プルマンはその後もほかの音楽家のために、この斬新な手法を利用して同様のローンを提供している。ボウイが利益を得ただけでなく、投資家もリターンを享受し、プルマンも独自の業界を創造することができたのである。また第9章は、アート投資を専門とするファーンウッド社についても検証している。レアコインについては、この世界の大御所であるシルバーノ・ディジェノワへのインタビューを試みた。
ジョン・ヘンリーとトビー・クライベル、リチャード・デニスとモンロー・トラウト、ボラティリティと一貫性。どうやってトレンドを追うべきか? カウンタートレンドのトレードで成功する方法は? 過去30年の間、トレンドフォローの手法を取ってきたヘッジファンドが、特に2000〜2002年のベア市場でほかのヘッジファンドが損失を出したり閉鎖するなかで惨敗を免れて年率20%を超すリターンを数年間、享受したことからも人気を高めてきた。筆者の前作『ヘッジファンドの売買手法』のなかで紹介した幾つかの手法や結果を再確認しながら、新たな戦略をアップデートする。
ほとんどの効率的市場理論派が、インデックス投資の熱烈な支持者である。インデックス投資とはS&P500や、ダウ30、あるいはナスダック100などの指標に連動するETF(株価指数連動型上場投資信託)であり、株式市場に幅広く分散投資する。筆者は、ナスダック100やS&P600から削除された銘柄がその後も順調にリターンを出している様子や、設立当初のダウ・ジョーンズ工業株平均株価から削除された、削除銘柄の元祖ともいえる優良企業を検証する。
ヘッジファンドへの投資は、開拓時代の大西部に繰り出して金を採掘するのと同じである――大当たりするかもしれないが、デューデリジェンスを慎重かつ徹底的に行わないと、身包みをはがれる恐れもある。第12章は、自分のファンドの不正をあばいた女性ファンドマネジャーに対するインタビューなどの実例を挙げながら、可能なかぎり詐欺を避ける方法を探る。
今日の市場環境ではヘッジファンドを新たに立ち上げるのは容易ではない。平均的な成績のファンドを運営しさえすれば、そこから得られる報酬でやって行きリスクも乗り越えられると思いがちなヘッジファンドマネジャーが犯しやすい、典型的なミスや落とし穴を検証する。
キャッシュをスーパーキャッシュに変身させるのは単なる投資スタイルではなく、人生のスタイルそのものである。1ドルたりとも無駄にせず価値を最大化して、あなたのサービスを喜んで受けとる顧客を見つけるのは、終わりなきリサーチと忍耐、勇気、そして不屈の精神を必要とするのだ。スーパーキャッシュを目指す道のりは、やりがいがあると同時に非常に困難である。過去の良書だけでなく最新のブログや新書、そしてネット上に散らばるあらゆる金融情報に常に目を通すことが、筆者には役立っている。第14章では、筆者にとって、なくてはならない図書やブログを幾つか紹介する。
どの投資戦略も試行と分析が必要である。無作為の推測や理論づけも結構だが、最終的にはデータを収集してその理論を試すべきである。第15章は、最高のデータのありかと試行方法について検証する。
ヘッジファンドにつきまとう悪いイメージは、偏見と誤解に基づいている部分が多いように思う。前FRB議長のグリーンスパンが、ヘッジファンドの重要性は既存の金融システムに非常に高い流動性を創造する点であると述べているように、その役割は市場に広く認知されている。2006年には世界のヘッジファンド数が1万を超え、ヘッジファンド運用資産総額が過去最高の1兆4300億ドルを記録した。機関投資家や年金ファンド、そして資産家から根強い支持を得ているのだ。ヘッジファンドへの資金流入が止まらないなかで、受け皿としての裾野がどんどん広がっている。ディズニーがヘッジファンドから映画制作資金を調達したのもそうだが、環境市場に投資するファンドがあるかと思えば、運用手数料のかなりの部分をマイクロファイナンスに寄付するファンドなど多様化している。
また、ヘッジファンドは思われているほど当局の規制外にあるわけではない。SECのルールに準拠し、取引市場の規制にも従っている。もちろんインサイダー取引も詐欺も禁止されている。しかし、ヘッジファンドの役割が拡大するにつれて、よりしっかりとした管理体制を有するファンドが求められているのも事実であり、制度化が加速しているようだ。行過ぎた制度化によって柔軟性が損なわれれば、ヘッジファンドが資本市場に与えるメリットも失われてしまうが、1万を超すファンドのなかで自然淘汰が進むのは当然なのかもしれない。最終的に生き残るのは、アルタッチャー氏のように創造性のあるビジネスアイデアを生み、顧客がだれなのか、顧客はファンドが提供するサービスに対して対価を払う市場参加者であると肝に銘じているファンドに違いない。
最後になりましたがパンローリング株式会社、そして編集と校正だけでなく適格なアドバイスで導いてくださった阿部達郎氏、すべての関係者、そしてもちろん原作者のジェームズ・アルタッチャー氏に深く感謝いたします。
2007年1月 船木麻里
| 2008年 | |||||
| マネジャー | 順位 | 自己資本 (10億ドル) | 会社 | ||
|---|---|---|---|---|---|
| ジョージ・ソロス | 29 | 11 | ソロス・ファンド・マネジメント | 『マンガ 史上最強の投機家ソロス “イングランド銀行を潰した男”の哲学』 | |
| カール・アイカーン | 43 | 9 | アイカーン・アソシエイツ | アクティビストとして有名 | |
ジェームズ・シモンズ | 55 | 8 | ルネッサンス・テクノロジーズ | 年収2500億円の元数学者 | |
| ジョン・ポールソン | 76 | 6 | Paulson & Co. | サブプライムの破綻を予測して大儲けしたファンドマネージャー | |
| スティーブン・コーヘン | 87 | 5.5 | SACキャピタル・マネジメント | ラリーウィリアムズに世界一トレードが上手いといわれた男。 『トレーダーの心理学』のアリ・キエフを永久雇用 | |
スタンレー・ドラッケンミラー | 164 | 3.5 | デュケイン・キャピタル・マネージメント社 | 『新マーケットの魔術師』に登場。 ソロスの後継者 92年のポンド危機のときの実際の運用者 | |
| ブルース・コフナー | 164 | 3.5 | キャクストン・コーポ―レーション | 『ヘッジファンドの魔術師』第10章に登場。国際派トレーダー、元学者、元タクシードライバー。市場の相関性を重視する戦略。 | |
| ダニエル・ジフ | 164 | 3.5 | オックジフ・キャピタル・マネージメント社 | ||
| ディルク・ジフ | 164 | 3.5 | オックジフ・キャピタル・マネージメント社 | ||
| ロバート・ジフ | 164 | 3.5 | オックジフ・キャピタル・マネージメント社 | ||
| ヘンリー・クラビス | 205 | 3 | コールバーグ・クラビス・ロバーツ | ||
| サム・ゼル | 205 | 3 | エクイティ・グループ・インベストメンツ | ||
ポール・チューダー・ジョーンズ | 224 | 2.8 | チューダー・インベストメント・コーポレーション | 『マーケットの魔術師』に登場。 5年連続で3桁の収益率を記録しているチャンピオントレーダー | |
| ジョン・アーノルド | 234 | 2.7 | ケンタウルス・エネルギーLP | ||
| ジョージ・ロバーツ | 246 | 2.6 | コールバーグ・クラビス・ロバーツ | ||
| レイ・ダリオ | 261 | 2.5 | ブリッジウォーター・アソシエイツ | ||
| スティーブ・シュワルツマン | 261 | 2.5 | ブラックストーン・グループ | ||
| フィリップ・ファルコーネ | 296 | 2.3 | ハービンジャ・キャピタル・マネージメント | ||
| トム・ゴアズ | 334 | 2 | プラチナム・エクイティ | ||
| エドワード・ランパート | 334 | 2 | ESLインベストメンツ | ||
ダニエル・オック | 334 | 2 | オックジフ・キャピタル・マネージメント社 | 『ヘッジファンドの魔術師』第11章に登場 | |
| ブーン・ピケンズ | 334 | 2 | BPキャピタル | ||
デイヴィッド・ショー | 450 | 1.6 | D.E.ショウ&カンパニー | 『マーケットの魔術師[株式編]』に登場。スーパーコンピューターの開発も手掛けていたエリート科学者。アマゾンの創業者ジェフ・ベゾスはこのD.E.ショーから独立した。 | |
ルイス・ベーコン | 468 | 1.5 | ムーア・キャピタル・マネジメント | ポール・チューダー・ジョーンズが自身のファンドが一杯のときに、代わりにルイス・ベーコンを紹介したほどのトレーダー。ポール・ジョーンズと同じ南部出身。 | |
| イスラエル・イングランダー | 468 | 1.5 | ミレニアム・パートナーズ | ||
ケン・ グリッフィン | 468 | 1.5 | シタデル・インベストメント・グループ | 『ヘッジファンドの魔術師』第7章に登場。イベントドリブンとレラティブバリューのアービトラージャー。 | |
| ウィリアム・コンウェイ | 522 | 1.4 | カーライル・グループ | ||
| ダニエル・ダニエロ | 522 | 1.4 | カーライル・グループ | ||
| トーマス・リー | 522 | 1.4 | トーマス・リー・エクイティ・ファンド | ||
| デビッド・M・ルーベンシュタイン | 522 | 1.4 | カーライル・グループ | ||
| アル・ゴア | 559 | 1.3 | ゴアズ・グループ | ||
ラジ・ラジャラトナム | 559 | 1.3 | ガリオン・グループ | 『ヘッジファンドの魔術師』第12章に登場に登場。テクノロジー・セクターに特化したボロムアップ型アプローチ。 | |
| ジュリアン・ロバートソン | 559 | 1.3 | タイガー・マネジメント | ||
| ウィルバー・ロス | 559 | 1.3 | WL ロス | ||
| ステファン・マンデル | 601 | 1.2 | ローンパイン・キャピタル | ||
デビッド・テッパー | 601 | 1.2 | アパルーザ・マネジメント | 『ヘッジファンドの魔術師』第16章に登場 | |
| レオン・ブラック | 647 | 1.1 | アポロ・マネジメント | ||
ジョン・ヘンリー | 647 | 1.1 | ジョン・W・ヘンリー&カンパニー | 『ヘッジファンドの魔術師』第8章に登場。松坂の在籍するボストン・レッドソックスのオーナー。 | |
 マーケットの魔術師 |
ヘッジファンドの売買技術 |
 ヘッジファンドの帝王 |
 ヘッジファンドの魔術師 |
 新マーケットの魔術師 |
 投資家のための投資信託入門 |
 ヘッジファンドの売買技術 |
 ページのトップへ