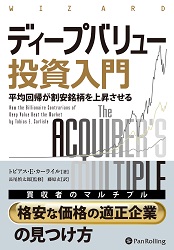
ディープバリュー投資入門
著 者:トビアス・E・カーライル
監修者:長尾慎太郎
訳 者:藤原玄
定 価:本体2,200円+税
体 裁:A5判/206ページ
発売日:2018年9月
ISBNコード:978-4-7759-7236-6
「格安な価格の適正企業」の見つけ方
バフェットも魔法の公式も打ち負かす買収者のマルチプル!
無敵のディープバリュー投資!
驚異のバリュー指標「買収者のマルチプル」
安い価格の株を手にする唯一の方法は大衆が売りたいと思ったときに買い、大衆が買いたいと思ったときに売ることである。つまり、下落余地は少なく、上昇余地は大きいということだ。万が一、間違っていたとしても、大きな損は被らない。
ただ、割安銘柄には割安なりの理由もある――「業績が悪そうだ」と。しかし、なぜ業績が悪い割安銘柄を買えば儲かるのか。それは、市場には平均回帰と呼ばれる強力な力が作用しているからである。平均回帰が割安銘柄を上昇させる。そして、割高銘柄を下落させるのだ。優秀なディープバリュー投資家たちはこのことを理解している一方、大衆はトレンドが永遠に続くと考える傾向にある。
平均回帰は投資家に2つの重大な結果をもたらす。
- 不人気な割安銘柄は市場に打ち勝つ傾向にあるが、魅力的な割高銘柄にはその傾向が見られない。
- 高成長の企業は停滞し、高収益力の企業は利益を出せなくなる傾向にある。しかし、落ち込んでいる企業は回復し、再び成長を始める傾向にある。利益を出せない企業は高収益力を誇るようになる傾向にある。
ウォーレン・バフェットはだれもまねできない「適正な価格の優良企業」を見極める能力があった。ジョエル・グリーンブラットはバフェット銘柄を検証し、それらが市場に打ち勝つことを発見し、『株デビューする前に知っておくべき「魔法の公式」』(パンローリング)という素晴らしい本にまとめた。
しかし、本書では、バフェットやグリーンブラットの「魔法の公式」のパフォーマンスを上回る「格安な価格の適正企業」(買収者のマルチプル)の見つけ方を平易な言葉で説明していく。
本書は、ビジネスに関する正規の教育を受けていない者でも、投資におけるバリューアプローチが理解でき、読後、5分後にはそれを利用できるようになるだろう。
また、本書は数時間で読めるようにコンパクトにまとめている。それは、株式市場にどっぷりつかった人々に宛てたものではなく、私の子供たちや家族や友人など、賢明な普通の人々を対象としたものだからである。つまり、平易な言葉で分かりやすく書いているということだ。また、本書にはたくさんの表や図が出てくるが、それは大衆に向かす(反対のことをする)ことがなぜ重要かを説明するためである。どうして「格安な価格の適正企業」が市場やバフェットやグリーンブラットの「魔法の公式」に打ち勝つのか、それをじっくりと学んでほしい。
目次
(本テキストは再校時のものです)
監修者まえがき
謝辞
まえがき
第1章 億万長者のコントラリアンはどのようにジグするのか
第2章 若きバフェットのヘッジファンド
第3章 偉大なるバークシャー・ハザウェイの乗っ取り
第4章 バフェットの適正な価格の優良企業
第5章 魔法の公式
第6章 買収者のマルチプル
第7章 市場に打ち勝つ秘訣
第8章 ディープバリューのメカニック
第9章 海賊王
第10章 新たな幸運の紳士たち
第11章 ディープバリュー投資の技術
第12章 ディープバリューの8つのルール
付録――シミュレーションの詳細
注釈
著者について
監修者まえがき
本書はカーボン・ビーチ・アセットマネジメントのポートフォリオマネジャーであるトビアス・カーライルの著した“The Acquirer's Multiple : How the Billionaire Contrarians of Deep Value Beat the Market”の邦訳である。ここでカーライルは、定量的なスクリーニングによるバリュー戦略について横断的な調査を行っている。バリュー投資を定性調査によるボトムアップではなく、定量的かつ機械的なスクリ−ニングで行いたいと希望は多くの投資家が望むことで、ウィザードブックからも『とびきり良い会社をほどよい価格で買う方法』や『グレアム・バフェット流投資のスクリーニングモデル――「安く買って、高く売る」中長期投資の奥義』などの解説書が出版されている。なかでも、グレアム・バフェット流のバリュー投資を発展させて公式に落とし込んだ、ジョエル・グリーンブラットの『株デビューする前に知っておくべき「魔法の公式」――ハラハラドキドキが嫌いな小心者のための投資入門』のバリュー戦略は有名だが、カーライルが「買収者のマルチプル」と呼ぶ指標を使ったディープバリュー戦略は、魔法の公式をはじめ、さまざまなバリュー戦略を大きく上回るパフォーマンスを上げてきたことが本書で示されている。
これは一般的なバリュー戦略で好まれる「適正な価格の優良企業」よりも、「格安な価格の適正企業」のほうが投資対象としては望ましいということを示唆しており、その背景として企業の獲得する利益に平均回帰のメカニズムが働いていることが指摘されている。サバイバルバイアスを考慮したうえで、実際にこのような結果が得られるのであれば素晴らしいことである。
一般に投資対象を買収の観点から評価する際に用いる指標としてはEV/EBITDAやEV/EBITなどがある。これらはエンタープライズバリュー(EV)を利益で除している点で、本書で説く狭義の買収者のマルチプル(EVを営業利益で除している)と同じであり、実務上はどれを使ってもそれほど大きな違いはない。ブローカーなどが提供する各種サービスを利用すれば、これらを基準にディープバリューに属する銘柄を抽出することそのものは比較的容易であるが、現実的な課題としては、それらの企業が本当に企業として適性で売り上げや利益が回復してくるまで存続できるか否かを判断すること、およびバリュー投資に付き物の長期にわたるドローダウンを投資家が信念をもって耐えることができるかということになるだろう。もっとも、本書のような軽快な入門書はそれだけで完結する投資戦略を提示しているというよりは、それをベースにして投資家個々人が自分の技術を高めていく出発点としてとらえるべきだろう。その意味では、著者の言う買収者のマルチプルもまた、株デビューする前に知っておくべき重要な公式のひとつと言うことができる。
翻訳にあたっては以下の方々に心から感謝の意を表したい。まず藤原玄氏には正確で読みやすい翻訳を、そして阿部達郎氏は丁寧な編集・校正を行っていただいた。また本書が発行される機会を得たのはパンローリング社社長の後藤康徳氏のおかげである。
2018年8月
長尾慎太郎
まえがき
本書は、投資におけるもっとも有力なアイデアのひとつを簡潔に説明するものだ。つまり、ジグ(最初の方向転換)である。
ジグ?
大衆がザグ(2番目に来る方向転換)ならば、ジグ。バリュー投資家はジグ、コントラリアンもジグである。
その理由はこうだ。優れた価格を手にする唯一の方法は大衆が売りたいと思ったときに買い、大衆が買いたいと思ったときに売ることである。つまり、安値で買えるということである。そして、株は割安になっているということである。良いことだ。つまり、下落余地は上昇余地よりも小さくなる。もし間違っていたとしても、大きな損を被らずにすむ。正しければ、大金を稼ぐことができるのだ。
割安銘柄を見つけたときには、その理由も見つかることが多い。つまり、業績が悪そうだ、と。なぜ業績が悪そうな割安銘柄を買うのだろうか。それは、市場には平均回帰と呼ばれる強力な力が作用しているからである。つまり、「物事は平常に戻る」という考えである。
平均回帰が割安銘柄を上昇させる。そして、割高銘柄を下落させるのだ。成長が早く、収益力のある企業が下落し、停滞する一方で、赤字の企業が上昇するのだ。それは、株式市場、産業界、そして経済全体にも作用している。不景気のあとに好景気が訪れ、好景気のあとに不景気が訪れる。
最も優秀な投資家たちはこのことを理解している。彼らは、株の運気が変わることを期待しているのだ。大衆はトレンドが永遠に続くと考える一方で、ディープバリュー投資家やコントラリアンは、時運が変わる前にジグ(方向転換)するのだ。
平均回帰は投資家に2つの重大な結果をもたらす。
- 不人気な割安銘柄は市場に打ち勝つ傾向にあるが、魅力的な割高銘柄にはその傾向が見られない。
- 高成長の企業は停滞する傾向にある。収益力の高い企業は利益を出せなくなる傾向にある。そのまた逆も真なり、である。横ばい、または落ち込んでいる企業は回復し、再び成長を始める傾向にある。利益を出せない企業が高い収益力を誇るようになる傾向にある。
億万長者ウォーレン・バフェットの投資手法を知っていれば、これは驚きかもしれない。彼は、割安銘柄を買うバリュー投資家である。しかし、彼が買うのは、安定して高い利益を出している企業に限られる。彼は、そのような企業を「適正な価格の優良企業(wonderful companies at fair prices)」と呼んでいる。収益力にバラツキがありながらも割安となっている企業、「格安な価格の適正企業(fair companies at wonderful prices)」よりも、「適正な価格の優良企業」を好むのだ。
億万長者のファンドマネジャーであるジョエル・グリーンブラットはバフェットの「適正な価格の優良企業」を検証している。彼はそれが市場に打ち勝つことを発見し、それを2006年に『株デビューする前に知っておくべき「魔法の公式」』(パンローリング)という優れた1冊にまとめている。この本はこれまで書かれた投資関連本のなかで最も素晴らしい1冊である。
われわれもグリーンブラットの主張を独自に検証してみたが、彼が完全に正しいことが分かった。バフェットの「適正な価格の優良企業」は市場に打ち勝つのだ。だが、ここでひと捻り。「格安な価格の適正企業」はそれ以上の結果を残しているのだ。
本書では、このような「格安な価格の適正企業」の見つけ方を示していく。そして、それらの企業がバフェットの「適正な価格の優良企業」に打ち勝つ理由を平易な言葉で説明していく。
われわれは2012年にその検証結果を書籍にまとめ、私自身も2014年に『ディープバリュー(Deep Value)』として改めて発表している。バリュエーションやコーポレートガバナンスに関する高価で、学術寄りの書籍としてはうまくいったと思うのだが、私は一般の投資家でも手にすることができる、本書のような本を書きたかったのだ。
本書は、「格安な価格の適正企業」に関するポケット図鑑となることを意図したものだ。コントラリアンのメッセージを広めることが本書の使命である。本書は、私がこれまでに著した『ディープバリュー』『クオンティタティブ・バリュー(Quantitative Value)』『コンセントレイティド・インベスティング(Concentrated Investing)』にある、最も優れたアイデアを集めたものである。本書では、それらのアイデアを簡潔にまとめ、また拡張させている。
私がハーバード大学、カリフォルニア工科大学、グーグル、NYSSA(ニューヨーク証券アナリスト協会)CFA LA(ロサンゼルスCFA協会)などで話した内容が本書のもととなっている。
私の取り組みは、フォーブス、ハーバード・ビジネス・レビュー、ジャーナル・オブ・アプライド・コーポレート・ファイナンス(The Journal of Applied Corporate Finance)、ボブ・クリアリーの『イントロダクション・トゥ・コーポレート・ファイナンス(Introduction to Corporate Finance)』『マニュアル・オブ・アイディア(Manual of Ideas)』でも取り上げられている。また、ブルームバーグのテレビやラジオ、ヤフー・ファイナンス、スカイビジネス、NPRでも話をしてきた。
私の主張に対しては「信用できない」という反応が大勢を占めた。その理由は何であろうか。多くの人が、私のアイデアは直観に反するもの、世界の動き方に関するわれわれの直観とは相いれないものと感じたようだ。しかし、直感で理解した者もわずかながら存在した。
本書を読むにあたっては、弁護士、証券アナリスト、ハイテクの天才である必要も、またハーバード大学を卒業した学歴も必要ない。バフェットは1984年にこう記している。「1ドルを40セントで買うという考えが人々に即座に伝わるか伝わらないかは、私には重要なことである」
ビジネスに関する正規の教育を受けていない者でも、投資におけるバリューアプローチはあっという間に理解され、5分後にはそれを利用しようとする。
本書では、データと私の論拠を示している。われわれは、億万長者のディープバリュー投資家による実際の銘柄選択の詳細を目撃することになる。
- ウォーレン・バフェット
- カール・アイカーン
- ダニエル・ローブ
- デビッド・アインホーン
バフェットと彼の師であるベンジャミン・グレアム、ならびにそのほかのコントラリアンたちの戦略を目にすることになる。
- 億万長者トレーダーのポール・チューダー・ジョーンズ
- ベンチャーキャピタリストである億万長者のピーター・ティール
- グローバルマクロの投資家で、億万長者である『ヘッジファンドの帝王』(パンローリング)の著者のマイケル・スタインハルト
- テールリスクヘッジャーで、億万長者である『ブラックスワン回避法』(パンローリング)の著者のマーク・スピッツナーゲル
本書は数時間で読めるようにコンパクトにまとめられている。それは、株式市場にどっぷりつかった人々に宛てたものではなく、私の子供たちや家族や友人などの賢明な普通の人々に宛てたものである。つまり、平易な言葉で分かりやすく書いているということだ。株式市場の専門用語を定義しなければならないときは、できるかぎり簡単にするよう心掛けた。また、本書にはたくさんの表や図が出てくるが、それは大衆がザグならば、ジグであることがなぜ重要かを説明するためである。どうして「格安な価格の適正企業」が市場や「適正な価格の優良企業」に打ち勝つのかを学ぶことになる。では、始めよう。
著者紹介
トビアス・E・カーライル(Tobias E. Carlisle)
カーボン・ビーチ・アセットマネジメントLLCの創業者兼マネジングディレクターで、同社が運用するファンドの共同ポートフォリオマネジャー。資産運用、事業評価、コーポレートガバナンス、企業法務と、業務経験は幅広い。2010年にカーボン・ビーチの前身となる企業を創業する前にはアクティビスト・ヘッジファンドのアナリストやオーストラリア証券取引所上場企業の顧問弁護士や企業の顧問弁護士を歴任。M&Aを専門とする弁護士として、アメリカ、イギリスなど世界のさまざまな産業のディールに助言を行ってきた。1999年ににオーストラリアのクイーンズランド大学経営学部を、2001年に法学部を卒業。2つのウェブサイト「https://acquirersmultiple.com/」と「https://greenbackd.com/」を運営。ツイッターのアカウントは「@Greenbackd」。