
|
|
|
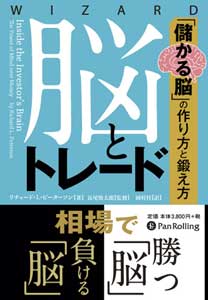 『脳とトレード
「儲かる脳」の作り方と鍛え方』
2011年8月発売/四六判 縦組み 606頁
ISBN 978-4-7759-7151-2 C2033
定価 本体3,800円+税
同著者書籍
|
著者 リチャード・L・ピーターソン
監修者 長尾慎太郎
訳者 岡村桂
本書でピーターソンは、この分野での貴重な経験を読者と共有しようとしている。ニューロファイナンス(神経科学を投資活動に適用する研究)、心理学、および実験ファイナンスのさまざまな研究・調査に基づき、多くの投資家に「固有の」基本的なミスを説明し、これらの壁を乗り越えて投資判断を向上させるステップを明らかにしている。
まえがきとして、LTCM、アイザック・ニュートンと南海バブル、そしてマーク・トウェインと1860年代の銀の熱狂のケースを通して、最も基本的で一般的な投資家のバイアスを紹介し、4つのパートへと話を展開させていく。第1部の「マインドとマネーの交差点」では、脳の基本的な役割について説明し、マーケットの変動に対処するのがいかに難しいかを見ていく。第2部の「感情と投資」では、精神状態、化学的状況、そしてそれらが投資判断に及ぼす影響を検証し、投資家にとって最適なパーソナリティとは何かを考える。第三部の「お金について考える」では、投資分析の落とし穴を調べ、投資の機会・リスクの評価がいかに重要であるかを明らかにする。第4部の「儲かる脳とは?」では、金融マーケットでの精神管理のヒントを紹介し、心理を考慮した投資戦略を提案する
各章で紹介している実際のケースを参考にして、読者は無意識のバイアスを見つけ、思考が投資プロセスにプラスになるタイミング(あるいはマイナスになるタイミング)を理解し、心の知能指数を伸ばし、結果ではなく過程を重視するのに役立てることができるだろう。
優れた投資には金融に関する基本的な教育が欠かせないが、実際の世界で本当に成功を収めるには、自分自身を管理する方法を身につける必要がある。本書では、マーケットとマインドの両方の分野についての知識を深めれば、投資での収益を増やすことができるということを明らかにしてくれている。
■本書への賛辞
「シリコンバレーでの精神科医としての経験と、行動ファイナンスの研究者としての知識に基づき、リチャード・ピーターソン博士は優秀な投資家に必要な精神的資質について紹介している。ページをめくるたびに、興味がわいてくるのはもちろん、富もたまっていくこと請け合いだ」
――ジョージ・アカロフ(2001年ノーベル経済学賞受賞者)「ピーターソン博士の切り口はユニークで刺激的、かつ洞察力に満ちている。皮膚電気反応から『スタートレック』のバルカン人のカタルシスに至るまで、さまざまな側面から脳について説明し、優れた投資家になるための資質も明らかにしてくれている。ハイパフォーマンス投資につきものの『ゆがみ』についても分かりやすく紹介している。あともうひとつお願いするなら、ジョージ・S・パットン大将の『だれもが同じように考えるとしたら、だれか考えていない人がいる』という引用を付け加えてほしい」
――カルロ・キャネル(キャネルキャピタル業務執行役員)「リチャード・ピーターソン博士は、金融マーケットと投資家の行動を理解する斬新かつ重要な方法を示してくれた。プロの投資家も個人投資家も必読の書だ」
――ポール・J・ザック(クレアモント大学院神経経済学研究センター所長)「本書は行動ファイナンスと神経学の両方について丁寧に説明している。脳の機能を理解できると、心理プロセスを刺激して意思決定能力を向上させる方法が分かるようになる。本書を読み終えた読者には、刺激的な将来が待ち受けているだろう」
――ハーシュ・シェフリン(サンタクララ大学マリオ・L・ベロッティ金融学部教授兼『行動ファイナンスと投資の心理学』[東洋経済新報社]著者)「脳とお金、そしてこれらの相互作用に興味がある人は、ぜひ本書を手にとってほしい」
――デビッド・レインウエーバー(金融テクノロジスト兼『ナード・オン・ウォール・ストリート』著者)
 ■原書『Inside the Investor's Brain:The Power of Mind Over Money』
第2章 脳の世界を探る――脳の構成要素
アイオワ・ギャンブリング・タスク/脳の構造と機能/脳に損傷を負った投資家/脳の働きを調べるさまざまな手法/神経科学とは
第3章 感情の発生源――期待、信念、意義
感情と認識/期待との比較/反事実的条件による比較/思い込みと期待――プラシーボ効果/ニュースの意味を理解する/自己欺瞞の影響/
感情の防衛メカニズムと動機づけられた推論
第4章 神経化学――脳内麻薬の分泌
神経伝達物質とは/投資と精神疾患/投資パフォーマンスの神経化学/セロトニンとバブルの関係/レクリエーションドラッグとアルコール
第6章 お金に関する感情――判断力を鈍らせるもの
感情バイアス/ポジティブな感情とネガティブな感情の違い/自己達成的予言と後悔/離婚と投資/悲しみと嫌悪感/恐怖と怒り/投影バイアス/
感情を管理する/感情と投資の関係
第7章 興奮と強欲――感情におぼれる
「根拠なき熱狂」を引き起こす証券会社/誇大広告の秘密/強欲とは何か?/BIASタスク/側坐核の特徴/掘り出し物に興奮する/
バイアスのかかった判断を避けるには/マーケットの強欲
第8章 自信過剰と思い上がり――過ぎたるは及ばざるがごとし
思い上がり/自信過剰/自己関与の幻想/勝利が脳に変化をもたらす/探求行動と神経化学/真実を知る者――クリスチャン・シバ・ジョシー/
「良い」自信/自信過剰を和らげるには
第9章 不安、恐怖、緊張感――パニックを避けるには
不安の壁を登る/MRIから分かる不安/先天と後天/思い込みの影響/共感ギャップ/痛みを和らげる/マーケットの格言/
ハリケーンとリスク認知/不安とリスク
第10章 ストレスと燃え尽き症候群――トレーダーはドッグイヤーで年をとる
ストレス/ジム・クレイマーのストレス対処法/ルピーが「あがる」とどうなる?/脳と筋肉、どちらが間違っている?/ストレスとトレンドの認知/
ストレスの神経化学/ストレスの生物学的影響/アドレナリン依存症/投資ストレスに対応する/ストレスを知る
第11章 リスクへの愛――トレード? それともギャンブル?
潮時を知る/ギャンブル依存症/ギャンブラーの脳/有名人とギャンブル/ギャンブル行動を弱める/トレードとギャンブルの違いを理解する
第12章 パーソナリティーの役割――偉大な投資家にはどのような資質があるか?
パーソナリティーの「五因子」/パーソナリティーの遺伝的特徴/投資とパーソナリティー/その他のパーソナリティー研究/トレードの心理学
第14章 フレーミング――白黒をはっきりさせる
ディスポジション効果/ある親子の株式投資/リスク回避とリスク選好/フレーミングのリスク/脳とフレーミング/
損を持ち続ける――「イチかバチか」/損失回避の違い/利食いは遅く/投資とフレーミング
第15章 損失回避――損切りは早く
損失回避の神経科学/エクイティプレミアム・パズル/暗黙のプットオプション/損失回避を克服する/ハウスマネー効果/法王に学ぶ/
ソロス、チューダー、そしてクレイマーの成功
第16章 時間選考――なぜデザートを先に食べるのか?
クッキーに手を出すな/脳と自制心/時間選考と化学的刺激/サルと時間選考/オプションで大儲け/自制心を磨く/プロはどう実践しているか
第17章 集団行動――世間に遅れをとらない
集団行動とは/社会的裏づけ/社会的比較/適応性に関するアッシュの実験/情報カスケード/スタンレー・ミルグラムの実験とショックな事実/
高級品と肩書き/協調の神経科学/アナリストの権力乱用/集団の習性/コントラリアンのライフスタイル/トレンドフォロワーへのアドバイス/
投資委員会
第18章 チャート作成とデータマイニング――未来を占う
人工ニューラルネットワーク/データマイニングと自己欺瞞/ノイズのパターンを見つける/チャートにおけるトレンドと平均回帰のバイアス/
チャートへの過度の依存/ギャンブラーの誤謬/「根拠なき熱狂」/蘇州ギャンブリングタスク/学習と尾状核/決算発表のパターン/
まぐれにだまされる
第19章 注目と記憶――名前に何の意味があるのか?
スクリーンと集中力/代表性ヒューリスティック/懐かしい思い出/後知恵バイアスを克服する/注意欠陥/注意力を高める薬/名前に何の意味があるのか?/
チャイナ・プロスペリティ・インターネット・ホールディングス/輝くものすべてが金とは限らない
第20章 年齢、性別、文化――リスクをとることの違い
感情的記憶/女性の脳とエストロゲン/離婚とファイナンシャルプランニング/自信過剰な男性/年齢の違い/成人の発達に関する長期的研究/
東洋と西洋の文化の違い/リスクをとる傾向の強い中国人/中国人株式トレーダーのバイアス
第22章 行動を変える方法――自分を深く知る
クライアントが不安を抱えたら/認知行動療法とストレスマネジメント/ヨガ、瞑想、ライフスタイル/簡単なストレス解消法/
スランプから抜け出す/トレーディングコーチ/他人をまねる/さらなる幸せを求める/ニューロフィードバック/「学習目標」を持ち続ける
第23章 行動ファイナンス投資――プレーヤーを手玉に取る
リスクプレミアムを得る/リスクプレミアムと期待/バリュー投資とグラマー投資/モメンタム、発行済株式数、最適なポートフォリオ/
「うわさで買い、事実で売る」/裁定取引の限界/行動ファイナンスのパフォーマンス/行動ファイナンスの商品/最後に
用語解説
注釈
さて、マーケットで稼げるトレーダーの必須条件の議論の際によく言われることだが、それには備えるべき条件が三つあって、�〕イ譴薪蟷饉衙,鮖�つこと、��適切なマネーマネジメントを行うこと、��最後はメンタルマネジメントに留意すること――である。
最初に挙げられた投資手法の件は、だれもが関心を持つことだし、巷にも情報があふれている。次の資金管理の件もそれが重要であるという認識が、ここ一〇年ほどで個人投資家の方の間にも急速に広まってきたようだ。
しかし、三番目の条件である精神面の管理については、それが具体的に何を指しているのか、トレーダーや投資家としては何をどうすればよいのか、これまではまったくと言ってよいほど情報がなかった。もちろん「トレードにおいて必要なメンタルマネジメントを詳細に解説した」と称する相場書はこれまでにもたくさんあったし、そのなかにはそこからそれなりに役に立つ知見を得られるものもあった。
ところが、そのほとんどは残念なことに、書いている本人の医学的な知識があやふやであったり、一般的ではない特殊なバイアスを持ったトレーダーのケースのみを扱っていたり、はたまた書き手の力量不足で内容が整合性の取れない思いつきレベルのものであったりしたのである。したがって、たとえそれらが善意で書かれたものであったとしても、そういった本の読み手は混乱を来すか、あるいは正しく理解するのに相当の知識を要求されてきたのである。
だが、本書はこれまでにあったそれらの問題をすべて払拭してしまった。本書こそ、私たちトレーダーがメンタルマネジメントの教科書として待ち望んでいた種類のものである。私たちがこの分野で知りたかったことやトレードに必要なことのすべてがここに書いてある。本書はこれまでの類書とは明らかに一線を画す正統なメンタルマネジメントの手引書である。
著者はテキサス大学で医学を学び、その後スタンフォード大学で神経経済学を研究した学者であり、現在は資産運用会社の役員も務めている。トレーダー向けのメンタルマネジメントの解説書はまさに彼のような人物によって書かれるべきであった。
2011年7月
長尾慎太郎
実はそこには落とし穴がある。考えることでだれもが偉大な投資家になれるのなら、バブルもパニックも貧困も熱狂も強欲も存在しなかっただろう。しかし、私たちはこういった問題を抱えている。その理由のひとつとして、「考える脳」は約一〇万年前に進化したが、「感じる脳」は人間の未発達な部分であり(ペットを見れば分かるだろう)、この二種類の脳の両立が難しいことが挙げられる。金融マーケットという荒海で両方の脳をうまく利用する方法を見つけること、それが本書のテーマである。
金融の世界では、投資判断の大半が合理的なプロセスに従っている。ただし、重要な場面ではこのプロセスが崩れてしまうことがある。個人投資家でも、ポートフォリオマネジャーでも、ファイナンシャルアドバイザーでも、トレーダーでもアナリストでも、あるいは投資委員会のメンバーでも、マーケットを動かすマインドの強い影響力を実感しているはずだ。そこで本書では、二つの質問を投資家に投げかけている。投資行動を刺激する「非理性的な」力とは何か? その力に対応するにはどうしたらよいか?
本書は、知識の豊富な投資家(個人投資家、ポートフォリオマネジャー、ベンチャーキャピタリスト、銀行家)、アナリスト(証券アナリスト、ファンダメンタルズやテクニカルのアナリスト)、そしてトレーダーを対象としている。本書を読んで、投資判断の際の無意識の誤り(バイアス)について学んだいただきたい。そして、心理バイアスが脳と関係していることを理解し、どのようなときにバイアスが起こるかを学び、投資判断能力を高めるテクニックを身につけていただきたい。 ただし、ミスをしそうなタイミングを「知る」だけではそれを防ぐことはできない。バイアスに対処できるようにするには二つの効果的な方法がある。それは、経験を積むことと、他人の例から学ぶこと。ただし、マーケットで経験を積むのは犠牲が大きい。そこで他人の例から学ぶため、本書は、バイアスに負けた投資家、ミスを乗り越えた人、偉大な投資家の意思決定方法、意思決定にプラスとなる環境の作り方など、さまざまなケースを紹介する。
本書で紹介する投資バイアスに関する研究のほとんどは、行動ファイナンスの分野で行われたものである。行動ファイナンスの研究者たち、つまりこの分野のパイオニアたちは、多くの投資バイアスを見つけた。バイアスの要因は脳回路の奥深いところにあるため、無意識のうちにバイアスが投資判断に影響してしまう。神経科学、行動ファイナンス、実際の投資家の例を統合して考えると、根本的な問題分と解決方法が明らかになってくるだろう。
どの章でも、�\�在意識のバイアスを見つる方法、�∋弭佑篳�析によって投資プロセスを改善させるタイミングを知る方法、��自分の感情を正しく認識する方法、�ぐ媚弖萃螢廛蹈札垢魘�化する方法――を説明している。
ただし、ひとつ注意していただきたいことがある。本書ではバイアスの神経的な要因に重点を置いて説明しているが、今の段階では、脳と投資行動の直接的な関係についてはほとんど証明されていない。とはいうものの、私は脳と投資行動の関連性についてできるだけ正確にお伝えしようと思う。まえがきとして、LTCM(ロングターム・キャピタル・マネジメント)、アイザック・ニュートン、サミュエル・クレメンズ(マーク・トウェインの本名)の過ちについて紹介し、最も一般的で基本的な投資バイアスについて検証したい。第1章では、競争の激しいマーケットで投資機会を見つけるにあたって投資家が直面する課題を取り上げ、利益を上げるにはほかの投資家の考え方を理解することが重要だという見解を検証する。第2章では、脳の基本的な構造を説明し、実験で使用する研究ツールについて簡単に見ていく。第3章では、経験を形成するうえで信念と期待が果たす役割について検証する。第4章では、神経化学のバランスを変え、投資判断に影響を及ぼす薬品や化学物質などを紹介し、神経化学の分野に足を踏み入れる。
第2部では、判断に影響を及ぼすさまざまな感情について調べていく。第5章では、投資判断における直感と本能の重要な役割を説明する。第6章では、恐怖、興奮、怒り、悲しみといった感情が投資判断のバイアスになる例を紹介する。第7章では、強い興奮や強欲の原因と投資に及ぼす病的な影響を分析する。第8章では、成功を重ねていくうちに自信過剰や傲慢な態度が生まれ、それがいかに危険であるかを説明する。第9章では、不安や恐怖が投資判断に及ぼす影響を検証する。第10章では、特にストレスと燃え尽き症候群に的を絞って見ていく。第11章では、デイトレーダーや「マネートレーダー」が陥るギャンブル依存症について取り上げる。そして第12章では、偉大な投資家に見られるパーソナリティーを調べる。
第3部は、認知(思考)バイアスについて検証する。これらのバイアスは感情によって生じるが、その根底にある感情のメカニズムに関するさまざまな研究が行われている。第13章では、意思決定の原則について簡単に説明し、結果の大きさ、確率、あいまいさに関する情報がバイアスになるケースを紹介する。第14章では、フレーミングが判断に及ぼす影響を見ていく。第15章では、プロアマ両方の投資家に見られる損失回避(「損を長く持ちすぎる」)の特徴を検証する。第16章では、時間割引などの時間の認識が投資においてバイアスになる様子を見ていく。第17章では社会的影響と集団行動の過程、そしてそれが投資判断と投資委員会に及ぼす影響に触れる。第18章では、チャート作成やデータマイニングの際に陥りやすいワナについて説明する。第19章では、投資家に影響を及ぼす注目と記憶のバイアスについて説明する。第20章では、投資リスクをとる場合に見られる性別や年齢といった生物学的な違い、および西洋と東洋の投資家の文化的違い(限定的ではあるが)について調べる。 第4部では、実際にバイアスに対応する方法を紹介する。第21章では、バイアスを和らげるためのエクササイズについて簡単にまとめる。第22章では、投資の際の感情管理について深く掘り下げていく。第23章では、心理的な投資戦略、そしてマーケットの価格に見られるバイアスを利用する方法を説明する。
LTCM の創設者はジョン・メリウェザー。『ライアーズ・ポーカー
 』(パンローリング)の著者であり、一九八〇年代後半にソロモン・ブラザーズでメリウェザーの同僚でもあったマイケル・ルイスによると、「私が思うに、ジョンは、普通のトレーダーには破壊的だと思われる二つの感情――恐怖と欲――をコントロールする能力に長けており、この能力によって彼は、自己の利益を執拗に求めることができたのだ」1。メリウェザーは自分の感情を隠すことができるだけでなく、優れた知性の持ち主としても認められていた。
さらにメリウェザーは、マーケットに対する自分の見解に自信を持っていた。マーケットが自分に有利に動いていると考えたら、投資金額を増やした。数学によって証券やオプションの適正価格を導き出した。自分の価格評価モデルが間違っていても、時間がたてば適性価格に戻るだろうと確信していたのだ。
LTCMの創設は、当時としては史上最大規模だった。世界中から一二億五〇〇〇万ドルを調達したのだ。LTCMの手数料は業界平均を上回っていたが(利益の二五%)、設立後四年間の利益はその手数料でも納得できるほど大きかった。一九九四年に一ドル投資した人は、一九九八年四月には二・八五ドルの利益(手数料差し引き後)を上げたことになる。
ところがLTCMにとって不運なことに、数学の天才だけでは一定の利益を維持することができなかった。ほかのトレーダーたちがLTCMの戦略を解明してそのトレードに便乗すると、LTCMの収益性が低下してきた。LTCMの数学者たちは、自分たちの基本モデルを適用できる新しいマーケットを探し、新しいマーケットでもこれまでと同じように運用できると推測した。やがて欲が強くなり、高いリスクをとり、ポジションを大きく広げていった。資金繰りに窮した共同設立者たちは、投資家の資金の大部分を買い上げた。
一九九八年四月、LTCMのパフォーマンスは急降下し始めた。四月から九月までの五カ月間に、LTCMは資産の九〇%を失い、一三兆円の追証に対応できなくなってしまった。ウォール街の大手銀行の多くは実質無担保でLTCMに融資を行っており、赤字ポジションを解消して取り付け騒ぎを引き起こしたら膨大な被害になるという脅威に直面した。
一九九四年に投資した一ドルは一九九八年九月には〇・二三ドルの価値にまで下がっており、ファンドの崩壊によって世界金融システムが破綻することが懸念された2。財政上は、LTCMの崩壊は非流動的なポジションに大きなレバレッジをかけたことが原因であったが、なぜこのようなことになってしまったのだろうか?
同ファンドに関する報道では、急激な崩壊の根本的な原因は心理的なものにあるとの見解を示していた。何年も成功を収めた結果、欲、自信過剰、傲慢が生じて投資判断に影響を及ぼし、コミュニケーション不足を生み出したのだ。数学の天才は短期的にはうまく投資管理できたが、「心の知能指数」が不十分だった。
一七〇〇年代初めのイギリス上流階級の多くがそうであったように、ニュートンも、一七二〇年、南海会社の株式を取得した。南海会社は、�‘逎▲瓮螢�のスペイン植民地との貿易権を取得すること、�▲ぅ�リス政府の負債の一部を引き受けること――を目的として設立された。当初はイギリス政府の優遇もあり、合法的かつ収益的な独占事業を行っていた。さらに、事業に対する期待から、イギリス株式市場で資金を調達することができた。南海会社の成功を受け、ライバル会社が次々に誕生してその独占状態が脅かされるようになった。
南海会社に便乗して投機事業を提供する株式会社が登場し、株式の売却によって資金を調達し始めた。一般大衆の間にも投機熱が高まり、株価が急騰した。新たに設立された株式会社の詐欺的な販売促進行為が当局の目にとまるようになり、一七二〇年六月、無許可の会社が株式を発行するのを防ぐ法案(「泡沫会社規制法」)が成立した。ところが規制法成立後も、株式会社は株式を発行し続けた。こんな事業広告まで登場した。「大きな利益を保証するが、その内容についてはだれも知らない会社」
一七二〇年夏、ニュートンは株価の暴落を予測し、南海会社の株式を売却して七〇〇〇ポンドの利益を手にした。ところがその後、南海会社の株価が上がり続けるのを見て、もっと高い価格で買い戻した。株価が急降下してもまだ持ち続けていた。やがてパニック売りが起こり、バブルが崩壊した。一七二〇年八月、事態が沈静化したときにはニュートンは二万ポンドも損を出していた。この失敗を受け、彼は次のように述べている。「天体の動きなら計算できるが、大衆の熱狂までは計算できなかった」。利益の機会を失いたくないと考えたニュートンは、株価が上昇しているのに手を出し、結果的には資産のほとんどを失ってしまった。
クレメンズと二人の友人は、鉱脈を探しに山に向かった。クレメンズによると、彼らは「ワイルドウエスト」と呼ばれる銀脈をすぐに発見し、所有権を主張した。所有権を得た晩は、途方もない富を手にできることに興奮して眠れなかった。「その晩は、眠ろうなんてバカげたことを考えた人はだれもいなかった。ヒグビーと私は真夜中に床についたが、横になっているだけで、あれこれ頭の中で思いを巡らせていた」
銀脈発見の数日後、興奮と混乱が冷めやらないなか、クレメンズと二人のパートナーは銀を掘り始めようとしなかった。しかしネバダの法律では、一〇日以内に作業に取りかからなければその権利を取り上げられることが定められていた。ちょっとした不注意からクレメンズは所有権を失い、一攫千金の夢は一瞬にして消え去ってしまった。 ところがクレメンズはうわさを聞きつけ、まだチャンスがあることを知った。鉱脈を見つけた人のなかに、ニューヨーク市に株を売って採掘作業の資金を調達していた人たちがいたのだ。一八六三年、記者の仕事などをしながらクレメンズは鉱山株を買い集めた。株で確実に利益を上げるため、彼は、持分の価値が合計で一〇万ドルになった時点、またはネバダの有権者が州憲法を承認した(長期的な価値が低くなるだろうと考えたのだ)時点のどちらかで売ろうと計画した。
一八六三年、相当な「含み益」を抱えたクレメンズは記者の仕事を辞めた。サンフランシスコに移り、ぜいたくに暮らそうと考えた。新聞で銀鉱山の株価をチェックし、金持ちになった気分を味わった。「最高のホテルに泊まり、高級な服を見せびらかし、オペラを見に行った。私は蝶になりたいと思っていた――ようやくその夢がかなった」
ネバダが州として認められても、計画に反してクレメンズは株を持ち続けた。銀鉱山株の熱狂が何の前触れもなく急に冷めると、彼は自分が失敗したことを悟った。 「おめでたい大バカ者の私は、金を湯水のように使い、自分に不幸など降りかからないと考えた結果、借金を払ったら、手元には五〇ドルすら残っていなかった」8 クレメンズは、また記者生活に戻らざるを得なくなった。しかも数年は薄給だった。一九世紀後半に偉大な作品と講演活動で大成功を収めたあとでも、賢い投資は苦手だった。後年も大額の借金を抱えていたため働く必要があり、家族を養っていくにはもっと働かなくてはならなかった。
ネバダが州になったら銀鉱山の株を売る、という計画を立てていたにもかかわらず、急に大きな利益を抱えたため、自分は絶対に負けないという過剰な自信が生まれた。そこで計画を変更し、マーケットのファンダメンタルズを無視し、ほぼすべてを失うという結果になってしまったのだ。
鉱山株の熱狂に負けたアメリカ人は、クレメンズだけではなかった。それから数十年後の一九〇〇年代初め、『ザ・ワールズ・ワーク』という投資月刊誌は、鉱山株についてのアドバイスを求める投資家からの大量の手紙に悩まされた。同誌は次のように答えている。
「鉱山株に関しては、感情があまりに大きな影響力を持ちすぎている。鉱山株に熱狂し、利益を求め、そして簡単にだまされてしまっている。冷静で常識ある賢明な投資家は、このような投資には手を出さない」
つまり、マーケットの熱狂の対象が変わっても、投機家の心理はいつの時代も変わらないのだ。 数学の天才でノーベル賞受賞者も(LTCMのケース)、科学の天才も(ニュートンのケース)、創造力あふれる作家も(クレメンズのケース)、投資の過ちから逃れられない。本書で紹介するように、栄誉と成功は投資の邪魔になることがある。これらの三つのケースでは、明らかな警告サインがあったのに自信過剰になり、リスクを無視し、賢明な資金管理ができなくなってしまった。そして損失に直面してもそれを避ける行動を起こさなかった。
プロであっても、大多数の投資家はマーケットを下回る成果しか上げられない。その理由はたいがい前述の三つのケースに似ている。お金が絡むと、感情が理性を上回ってしまう。好況時には、投資家はそれを当たり前だと思ってリスクに備えない。ところがマーケットが反転しても注意を払わず、株価が戻ることを期待したり現状を無視したりしてポジションを長く持ちすぎてしまうのだ。
「ニューロファイナンス」とは、神経済科学によって投資活動を研究する学問のことである。金融学、心理学、経済学、そして神経経済学の共同研究者たちは、人が最適でない投資判断を下す理由とそのプロセスを解明しようとしている。さらに近年では、臨床心理学者、精神科医、神経学者の努力によって、さまざまな治療法を利用して「神経の」バイアスを正す方法が明らかになった。
市場心理とトレード |
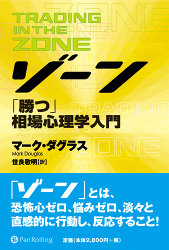 ゾーン |
 悩めるトレーダーのためのメンタルコーチ術 |
 トム・バッソの禅トレード |
 トレードの教典 |
 規律とトレーダー |
 内なる声を聞け |
 ページのトップへ