素晴らしきデフレの世界
著 者:マーク・モビアス
監修者:長岡半太郎
訳 者:藤原玄
定 価:本体1,800円+税
体 裁:四六判/254ページ
発売日:2020年4月
ISBNコード:978-4-7759-7264-9
生産性の劇的な向上がもたらしたデフレの世界!
データと歴史で見るインフレ神話の崩壊
本書は長きにわたり世界を覆っているデフレについて執筆したものだ。それは現在の日本にはっきりと見て取れる現象である。経済学の領域において、日本は特異な国であり、高名な経済学者たちの予想やモデルを裏切ることが多い。そのため彼らは恥をかくことを恐れ、日本経済の動きを説明しようとすることすらしない。例えば、日本は長年にわたりインフレを経験しておらず、デフレが続いている。これは日本とほかの国とを際立たせている特異な現象だと考えられている。有名な経済学者たちの常識を前提とすれば、日本はデフレを取り除き、インフレを起こさなければ、「悲惨な結末」に苦しむことになる、となるわけだ。
また、日本の有名な大学教授は労働力不足が日本経済の大きな悩みの種になると発言した。どうしてそれが問題になるか。国民が容易に職を見つけ、また容易に賃金の引き上げ交渉ができるようになるという意味ではないのだろうか。また、彼らはインフレを高める手段として金利の引き上げを求めていた。だが、金利の上昇がどうして企業や国民のためになるのだろうか。日本が年金や貯蓄で暮らす人々の幸福を軽視していることは明らかだ。
実のところデフレは良いもので、進歩の兆しであると考えている人はまったく存在しない。日本で起きていることは世界のほかの国々でも起きていることだという事実からいつまで目を背けるのだろうか。
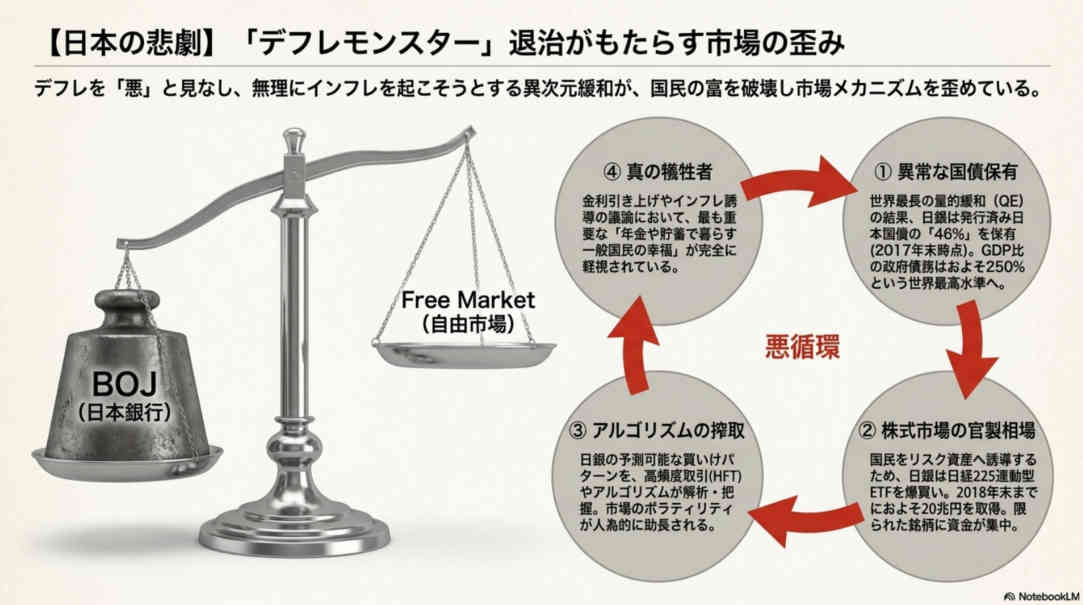
デフレは危険なものであるという信念は日本政府の最高位にある人々にまで浸透している。その結果として、インフレを引き起こそうとする政策を次々と実行し、日銀はゼロ金利政策を推し進め、量的緩和政策に乗り出し、ETFでおよそ20兆円もの日本株を取得し、今も継続している。これは東京市場の時価総額に比べればわずかな金額にすぎないが、日経225という狭い範囲を対象とした指数に連動するETFばかりを買い付けるので、アルゴリズム取引や高頻度取引を行う者たちが日銀による買い付けパターンを解析し把握したので、それが市場の動きを助長することになった。
日本で起きているこのようなデフレは、19世紀後半に起こった生産性が劇的に向上したときと同じで、収入に対して費用の比率が低下するという一般的なトレンドを反映したものであることを理解すれば、今のようなデフレの状況もよく理解できるだろう。この生産性の向上は日本が世界に先駆けて開発したテクノロジーに負うところが大きいのだ。われわれは、今後もこの有意義なデフレの展開が続くものと期待している。(「日本語版に寄せて」からの抜粋)
本書への賛辞
「将来の物価を考える上で参考にしたい書籍です。インフレ・デフレは通貨の強弱と考えることができ、FXトレーダーも注視すべき項目の一つです」
――OANDA証券
「19世紀最後の25年間、素晴らしい技術革新のおかげで、物価は毎年1.5〜2%下落した。人はこれをデフレとは呼ばず、『進歩』と呼んだ」
――ジム・グラント(グランツ・インタレスト・レート・オブザーバー創業者)
「デフレは通常、物価の下落と同義だと考えられている。経済学においてこれほどの間違いは存在しない。物価の下落を『デフレ』と呼ぶことで、繁栄と恐慌とが大いに混同されることになる。というのも、物価を下げる主因は経済的進歩にある。経済的進歩の本質的特徴は、財やサービスの生産量や供給量が増大することだが、もちろん、それは価格を引き下げる要因となる」
――ジョージ・ライスマン(ペパーダイン大学名誉経済学教授)
「テクノロジーとデフレは大きなトレンドだ。つまりミレニアム世代はそれを活用し、生活を向上させているということだ」
――ケン・モエリス(モエリス・アンド・カンパニー創業者)
「デフレには2種類ある。進歩的なものと破壊的なものだ。中央銀行と彼らが行う『安定化』によって前者は不可能なものとなり、後者が発生する可能性が高まる」
――ピーター・クレスウェル
「デフレを怖がるべきではない。それに抗おうとする政策を恐れるべきである」
――ミッシュ・シェドロック(シトカ・パシフィック・キャピタル・マネジメント投資アドバイザー)
目次
(本テキストは再校時のものです)
第1章 序論
第2章 歴史とインフレ
第3章 決定的に重要なインフレ統計
第4章 インフレとは何か
第5章 ハイパーインフレとは何か
第6章 マネーサプライとインフレ
第7章 インフレを測定する
第8章 インフレの管理と操作
第9章 素晴らしきデフレの世界
第10章 結論
注
日本語版に寄せて
本書は長きにわたり世界を覆っているデフレ(デフレーション)について執筆したものだが、それは現在の日本にはっきりと見て取れる現象である。経済学の領域において、日本は特異な国であり、最も高名な経済学者たちによる予想やモデルを裏切ることが多いようだが、それゆえ彼らの多くは恥をかくことを恐れて、日本経済の動きを説明しようとすることすらしない。例えば、日本は長年にわたりインフレ(インフレーション)を経験しておらず、デフレがずっと続いている。これは日本をして世界のほかの国々から際立たせている、極めて特異な現象だと考えられている。有名な経済学者たちの常識を前提とすれば、日本は危うい道をさまよっていると思われるので、デフレを取り除き、インフレを起こすべく努力しなければならない、さもなければ「悲惨な結末」に苦しむことになる、となるわけだ。
二〇一八年後半、とあるコメンテーターが日本の「デフレモンスター」について言及した。その年の第2四半期のGDP(国内総生産)が二・五%という予想をはるかに上回る四%の成長を示したという事実があるにもかかわらず、である。時を同じくして、日本の有名大学の教授は労働力不足が日本経済の大きな悩みの種になるだろうと発言した。どうしてそれが問題になるのだろうか。国民が容易に職を見つけ、また容易に賃金の引き上げ交渉ができるようになるという意味ではないのだろうか。だが、賃金の上昇が見られないことを嘆き、インフレを引き起こすためには欠かせないと述べるコメンテーターもいた。彼らはまた、インフレを高める手段として金利を引き上げることを求めてもいた。だが、金利の上昇がどうして企業や国民のためになるのだろうか。多くの混乱があることは言うまでもないが、論理的思考を欠き、最も重要なことに日本国民、とりわけ年金や貯蓄で暮らす人々の幸福に重きが置かれていないことは明らかだ。また、実のところデフレは良いもので、進歩の兆しであると考えている者はまったく存在しないようである。実に、日本で起きていることは世界のほかの国々でも起きていることだという事実はいまだ認識されていないのだ。
デフレは危険なものであるという信念は日本政府の最高位にある人々にまで浸透している。その結果として、あらゆる手段を講じてもインフレを引き起こそうとする政策を遂行し、デフレに苦しむ悲惨な将来とやらから国家を救おうというのだ。それゆえ、二〇一八年末時点でも、日本の中央銀行である日本銀行はゼロ金利政策を推し進めている。また、世界で最も積極的かつ長期間にわたるQE(量的緩和)政策に乗り出した結果、二〇一七年末時点で発行済み日本国債の実に四六%をも保有することになった。巨額の財政赤字を賄おうとする日本政府の努力を支えようとしたことで、GDPに対する国債の比率はおよそ二五〇%にまで増大したが、おそらくこれは世界で最も高い水準であろう。
日銀は、国債の引き受けに加え、日本人が現金による貯蓄からリスク資産、とりわけ株式へと向かうことを奨励するために、株式を買い上げる政策を実行に移したが、それによって彼らがETF(上場投資信託)を買い始めた二〇一一年には株式市場を支えることになった。二〇一八年末までに日銀はおよそ二〇兆円(二〇〇〇億ドル)相当の日本株を取得し、その後も継続して買い付けを行っている。この金額は五兆六七〇〇億ドルという東京市場の時価総額に比べればわずかなものにすぎないが、日経225という狭い範囲を対象とした指数に連動するETFばかりを買い付けるので、市場にインパクトを与えることになった。それゆえ、日銀がETFを買い付けると、日経225を構成する銘柄が上昇することになるのだが、彼らが買い付けなければ下落する傾向にあったのだ。さらに、アルゴリズム取引や高頻度取引を行う者たちが日銀による買い付けパターンを把握していたので、それが市場の動きを助長することになった。
日本で起きているこのようなデフレは、生産性が劇的に向上した結果、収入に対して費用の比率が低下するという一般的なトレンドを反映したものであることを理解すれば、このような展開もよく理解できるだろう。この生産性の向上は日本が開発したテクノロジーに負うところが大きいのだ。われわれは、今後もこの有意義な展開が続くものと期待している。
監修者まえがき
本書は新興国市場投資家のさきがけであるマーク・モビアスの著した“THE INFLATION MYTH AND THE WONDERFUL WORLD OF DEFLATION”の邦訳である。本書のテーマはインフレならびにデフレであるが、ほとんどの記述はインフレに割かれており、インフレが私たちの社会に与える影響の歴史や、その測定および管理の難しさが述べられている。これは私たち人類が近代において長らくインフレを体験してきたことを考えれば当然のことだろう。
だが、いま現在の読者の多くはデフレのほうに関心があるのではないだろうか。一般にデフレについては否定的な意見を持つ識者が多いと思うが、著者は「第9章 素晴らしきデフレの世界」で詳しくこれを論じ、そもそもデフレは現代の生産性の向上やテクノロジーの進化の影響下においては必然的に起こりえるものであること、そしてそれは一般の人々にとって必ずしも悪いものではないことを示唆している。確かに、供給が容易になれば需要をすべて補ったうえで価格はさらに下がるだろう。現に近年においては同じ質の製品やサービスの価格が以前よりも下落し、人々の生活は向上している。
一方で、デフレに関連した重要な論点はいわゆるゼロ金利にある。中央銀行による長期にわたる超低金利政策は、インフレの時代とは異なった世界をもたらす。おりしも二〇二〇年のコロナウイルスの影響による世界規模の混乱によって、アメリカを含む世界各国の中央銀行は金利を上げることが極めて難しくなった。
これからは全世界で超低金利の時代が長く続くだろう。これを投資の観点から見ると、デフレ下にあっても容易に供給が増やせない資産、つまり実体経済に近いレジデンスやロジスティクスの不動産、港湾や発電所といったインフラストラクチャー、森林資源、プライベートエクイティ、そして航空機や自動車などのリース債権といった流動性の低いアセットクラスが選好されることになるだろう。そして、既存の投資対象である上場株式やソブリン債券といった流動性の高いアセットクラスでは、アルファ(超過収益)の獲得が難しくなりベータだけで満足せざるを得なくなるだろう。つまり、機関投資家にとっては非常に厳しい未来が待っていることになる。
2020年3月
長岡半太郎
第1章 序論
本書はすべての者にとって重要であり、おおいに議論されるべき問題に答えるためのものである。つまり、インフレだ。
次の考えを記しておきたいと思う。
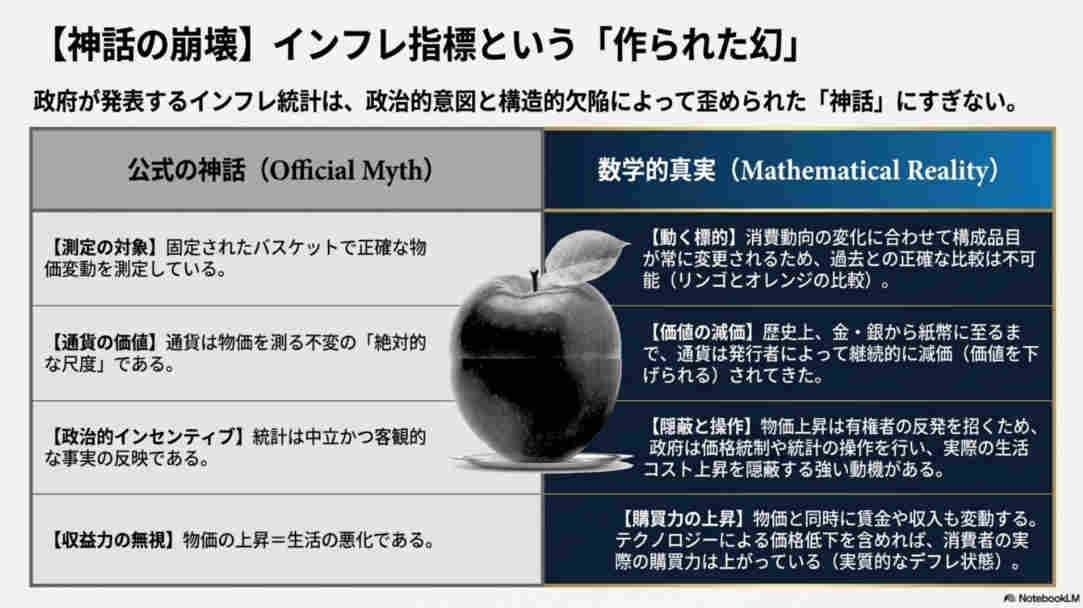
第一に、インフレという概念は神話であり、伝説であり、おとぎ話であり、言うならばウソなのだが、それにはいくつかの理由がある。通貨単位で示される財やサービスの、ある時点における価格が上昇することもあるが、そのような価格は異なる場所で、異なるときに、異なる人々に向けて示されるものである。
第二に、世界中の政府がインフレ指数に強い関心を抱いているが、それは物価の上昇が有権者に政治的な反発を引き起こさせてしまうからだ。自ら消費している財やサービスの価格に対する国民の認識によって政府に対する支持が高まったり、下落したりすることが多いのだ。それゆえ、政府はインフレを測定することに全力を尽くし、ことを単純化しようとする。
第三に、インフレの測定には重大な欠点がある。それは、世界中の財やサービスの価格に関する情報を集める仕事熱心な人々が無能だとか、不誠実だからというのではなく、価格は時々刻々と変化するのだから、彼らは動く標的を狙っているばかりか、彼らが追いかけている財やサービスの本質が絶えず変化しているからである。
国民すべての消費動向を反映した、数多くの価格を包含するような指数を簡潔に構築しようとしても、それは報われない仕事であり、不完全なものに終わる運命なのだ。
第四に、価格変化の測定に用いられる尺度である通貨は、それを発行したあらゆる権力によって減価されてきた歴史がある。多くの形態の通貨が用いられてきたわけだが、金貨、銀貨、スズや銅のコイン、貝殻、紙幣などあらゆる通貨が減価の結果として放棄されてきた。通貨は人間が生み出したものであり、それゆえ人間によって質を高められもすれば、下げられもし、その価値は市場が考えているよりも高くなったり、低くなったりするのである。つまり、ある日の一単位当たりの通貨は、別の日にそれを取引する者には異なる価値を持つものとなるのだ。
第五に、生活コストが急激に上昇しているように見えると、有権者たちは不満を覚えるため、世界中の政府はインフレに多くの関心を抱いている。それゆえ、各国政府はインフレの測定に多くの資源を当てるばかりか、国民がインフレの数値が示していることに気づかないように、さまざまな財やサービスに価格統制を敷いたり、さらには統計数値を改竄するなど、数値のコントロールに全力を挙げるのだ。
最後に、最も重要なことだが、収入や消費者の購買力は絶えず変化するものであり、それゆえ、歴史的にも収入は物価の上昇に連動する傾向にある。この現象によって、インフレが発生していたり、さらにはインフレ・スパイラルが起きているように見えるときでも、消費者の収益力という点からすれば、財やサービスは安くなっているのだ。実のところ、われわれはデフレ・スパイラルにあるのであって、このデフレ現象はいまもずっと続いているのである。
著者紹介
マーク・モビアス(Mark Mobius)
1936年ニューヨーク生まれ。ボストン大学で修士号、マサチューセッツ工科大学で経済学と政治学の博士号を修得。香港を拠点にコンサルタントやアナリストとして活躍したのち、1987年よりテンプルトン・エマージング・マーケット・ファンドのファンドマネジャーに就任。新興市場投資の第一人者として屈指の運用成績を誇り、新興市場ファンドの運用成績は20年で3万6000%を超えた。現在はモビアス・キャピタル・パートナーズの代表。著書・DVDに『マンガ マーク・モビアス』『DVD 希望と崩壊――黄金の国へのパスポート』(いずれもパンローリング)、『国際投資へのパスポート――モビアスの84のルール』(日本経済新聞社)、『エマージングマーケットとは何か』(ダイヤモンド社)などがある。