
|
|
|
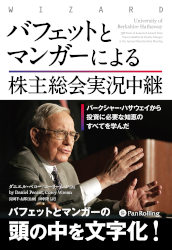 『バフェットとマンガーによる株主総会実況中継
バークシャー・ハサウェイから投資に必要な知恵のすべてを学んだ』
著 者 ダニエル・ペコー、コーリー・レン
監修者 長岡半太郎
訳 者 田中陸
2020年4月発売
定価 本体2,800円+税
四六判 670頁
ISBN978-4-7759-7267-0 C2033
トレーダーズショップから送料無料でお届け
本書は、32年に及ぶバークシャー・ハサウェイの年次総会でウォーレン・バフェットとチャーリー・マンガーが株主たちに言ったり、株主からの質問に答えた教訓や知恵や投資戦略について、ダニエル・ペコーとコーリー・レンの著者たちがまとめたものである。
あなたが言い尽くされた古い投資の理論を探しているのなら、本屋にあふれる何百冊もの投資本を読んでほしい。しかし、投資に真剣に向き合い、本当に信頼に足る投資本をあなたが探しているのなら、本書以上にもう探す必要はない!
バフェットとマンガーによる、時代を超えた寛大で陽気で皮肉たっぷりの知恵が詰まった本書は、あなたが真面目な投資家であるならばあるほど、もうページをめくる手を止められないだろう。
バフェットとマンガーを世界で最も偉大な投資家の2人にした、良い面と悪い面から見る両方からの考え方や戦略や意思決定について、彼らのユニークな発言や深遠な洞察とともにぜひ自分の血肉としてほしい。
本書では以下のような株主総会の再現実況中継と、投資の永遠の真理を得ることができるだろう。
「1985年以来ほとんどすべてのバークシャー・ハサウェイの年次総会に出席した私には、これらの記録がバフェットとマンガーの論じたすべての土台を含んでいることが身をもって分かる。本書はこの伝説に残るような総会への類を見ない入り口である。本書は何世代にもわたる財産となるだろう」――ダニエル・P・ボイル(シュベリン・ボイル・キャピタル・マネジメント社長)
「ウォーレン・バフェットの頭の襞に刻み込まれた見識の文字化に成功している」――カーカス・レビュー
「25年の間、私はペコーとレンのバークシャー・ハサウェイに関する毎年の論評を決まって読んできた。バークシャーをこのような見事に富を築く組織にした要因についてのこれ以上優れた評論家を、私はほかに知らない。また、ペコー&カンパニーのように自らの会社よりも顧客のことを気にかける投資会社もほかに知らない。本書を読めば、必ずや貴重な教訓を学ぶことができるだろう」――ジョナサン・ブラント(ルアン・カニフ・アンド・ゴールドファーブのリサーチアナリスト。バークシャー・ハサウェイの年次株主総会で五回取り上げられたアナリスト)
「バフェットとマンガーはいつも率直にはっきりと考えを述べるため、ペコーとレンの詳細な記録を読めばバークシャーの並外れた投資への取り組みを理解できるだろう。本書は紛れもなく貴重なものだ」――ジャン・マリー・エベヤール(ファースト・イーグル・インベストメント・マネジメントのシニアアドバイザー。モーニングスターのファンドマネジャー生涯業績賞受賞者)
「私はバークシャー・ハサウェイの年次総会に行ったことがないが、今では何度も出席したかのように感じる。これほど多くの投資の知恵が織り込まれた本書は、すべての投資家と投資専門家にとっての必読書である」――ウェイン・F・ホリー(セージ・ラティ&カンパニー社長)
コーリー・レン(Corey Wrenn)
ペコー&カンパニーの副社長、財務担当者、CCO(最高コンプライアンス責任者)。ネブラスカ大学卒、同大でMBA(経営学修士)を修得。1992年にペコー&カンパニーに入社する前は内部監査人として9年間バークシャー・ハサウェイに勤めていた。
 原書:University of Berkshire Hathaway : 30 Years of Lessons Learned from Warren Buffett & Charlie Munger at the Annual Shareholders Meeting
by Daniel Pecaut, Corey Wrenn
|
監修者まえがき 電子記録 はじめに 1986年 1987年 1988年 1989年 1990年 1991年 1992年 1993年 1994年 1995年 1996年 1997年 1998年 1999年 2000年 2001年 2002年 2003年 2004年 |
2005年 2006年 2007年 2008年 2009年 2010年 2011年 2012年 2013年 2014年 2015年 2016年 2017年
付録1――始まりには資本配分があった |
一方で、著者らはバークシャーの年次総会が開催されるごとにメモを取り、リポートを発行したが、本書はそれを再構成したものである。私自身も読んで驚いたが、元々は彼らが自分たちの学びのために書いた内容がベースにあることもあり、これは極めて分かりやすい。読者はバフェットやマンガーから講義を受けているかのような臨場感を覚えることだろう。とりわけ、世界経済や金融市場の動向を日々体験している読者であればなおさらだ。
バークシャーのたぐいまれな成果は、バフェットやマンガーの経験に基づいて形成された暗黙知によって成し遂げられたものであり、その知識を他者が習得することは簡単ではないとされてきた。著者の二人はよくこれだけ分かりやすい教本を世に出してくれたものだと思う。この本をきっかけに、これからは多くの人が自身の投資や経営の質を大幅に向上させることになるだろう。
翻訳にあたっては以下の方々に感謝の意を表したい。まず田中陸氏には緻密で読みやすい翻訳をしていただいた。氏は異才数学者・小林健太一橋大学教授の門下生で、『ファイナンス機械学習――金融市場分析を変える機械学習アルゴリズムの理論と実践』(きんざい)の翻訳にも参加した俊英である。このたび彼を翻訳者に迎え入れることができたことを大変うれしく思うものである。そして阿部達郎氏は丁寧な編集・校正を行っていただいた。また本書が発行の機会を得たのはパンローリング社社長の後藤康徳氏のおかげである。
2020年4月
長岡半太郎
「ちょうどあなたの場合と同じように、私の父も偉人であった。ディックは間違いなく人柄が良く、思慮深くもあった。彼が父親、教師、そして励ましとなる存在でもあったあなたは幸運だった」私の父、ディック・ペコーが二〇〇九年に亡くなってから、私は自らの投資会社の社報のなかで、彼に親しみを込めて弔辞を述べた。数日後、私のもとに社報が一部返送されてきた。その社報の末尾に手書きで記されていたのは、オマハの賢人とも呼ばれるウォーレン・バフェットのメモであった。私の仕事上のパートナーであるレンと私は、彼の考え方や戦略や投資における見識を、三〇年間にわたって学んだ。そしてわれわれは、本書で彼の知恵を読者と共有できることを光栄に思う。――ウォーレン・E・バフェット(ペコー&カンパニー社報の末尾に記載)
バフェットの短いメモは、投資アドバイザーとしての私の父の人生に対する心温まる脚注となった。それはまた、本書のもととなった社報と、投資アドバイザーとしてのわれわれの仕事の価値を証明するものとなったのである。
われわれは長い間、バークシャー・ハサウェイのコメンテーターをしていた。会長のウォーレン・バフェットと副会長のチャーリー・マンガーに関するわれわれの分析は、ニューヨーク・タイムズ、マネー・マガジン、シフズ・インシュアランス・オブザーバー、そのほか数多くの著名な投資雑誌において特集された。われわれの社報のひとつは、ジェームズ・オラフリンの『バフェットの経営術――バークシャー・ハサウェイを率いた男は投資家ではなかった』(パンローリング。二〇一五年の総会で販売された、バークシャー公認リーディングリストの選書)で言及されている。
何年もの間、われわれはバークシャー・ハサウェイに、求められているわけではない社報を送っていた。しかし、この思いやりのある返信が届くまでは、だれかが実際に封筒を開けているということはまったく知らなかった(レンと私が二〇一六年初めにメキシコにいたとき、レンは一九八〇年代初めにバークシャーと取引していたオマハのブローカーと会った。レンは彼に、自分がオマハから九〇分のところにあるアイオワのスーシティにある投資会社ペコー&カンパニーに勤めていることを話した。「ペコー? ああ、あなた方の社報を読んでいますよ」とそのブローカーは言った。「あなた方にはお送りしていないと思うのですが」とレンが言うと、「ええ、ほかの方から頂いているのです」と彼は答えた)。
レンと私は驚いた。バフェットがわれわれの社報を読んでいたのである。バリュー投資の達人自身が、その分野に関するわれわれの文章と見識に関心を持ってくれたことで、その価値は認められた。個人的には、私の父に追悼の意を示してくれたそのメモは、これまでに受け取ったなかで最も温かく、肯定的なものだった。この件について、私は感謝の気持ちでいっぱいである。
しかし、いつもこのようなことがあったわけではない。われわれはいつも世界で最も偉大な投資家から個人的なメモを受け取っていたわけではないのである。
私の祖父と父親、そして伯父は、一九六〇年に証券会社ペコー&カンパニーを設立した。祖父のラッセルは、彼らが最初から儲けを出し、ずっと順調であることによく感動していた。
私の家業へのかかわりは一九七〇年代の後半に始まった。そのころ私は夏の間バックオフィスで働いて過ごしていた。私の仕事は単調なもので、そこにはS&P五〇〇のファクトシートの更新も含まれていた。
当時、スタンダード・アンド・プアーズ社は顧客に、一式の百科事典のようにアルファベット順に並べられて色分けのされたバインダーを送っていた。そして毎月、そのバインダーに合う色付きのシートが小包に入れられて郵送された。緑のシートは大型株に対応する。黄色のシートは小型株に、青色のシートは債券に対応する。だれかが手で古いシートを新しいものと取り換えてバインダーを更新する必要があった。それが私の仕事だった。このシートを読むことで、私はたくさんのことを学んだ。
卒業後は、その会社に正社員として入社した。私は自らの無力さや無知を感じた。家族で経営しているわれわれの小さな事業には、正式な訓練のプログラムや体制が備わっていなかった。父が私と腰を落ち着けて現状について議論することはほとんどなかった。私は自分の仕事ぶりが良くないと自ら思っていることによって苦しんだ。私は試行錯誤を通じて学んでいた。
その過ちのうちの一つがオプション取引である。オプション取引は速くて刺激的だった。理論上は、短時間で資金を三倍にすることができた。それを何回か繰り返せば、良い一年を過ごすことができただろう。私はうまくいくオプション取引の戦略を開発するために一年を費やした。そしてその年の終わりにはどうなったと思うだろうか。私はおよそ一〇〇ドルを稼いでいた。費やした時間を計算に入れると、一時間当たりでおよそ一〇セント稼いだことになる。
明らかにこれは割に合わなかった。短期の取引がうまくいく人もいるのかもしれないが、私はそうではなかった。私にはより良い方法が必要だった。
その後一九八二年に、私はジョン・トレインの著書『ファンド・マネジャー――相場に賭けた九人の男』(日本経済新聞社)を読んだ。このなかでは、ジョン・テンプルトンやウォーレン・バフェットを含む九人の優れた投資家が取り上げられている。この本を読み終えたとき、あることを思いついた。「学校に通い直そう。この投資家たちが私の教師だ。学校のカリキュラムは、彼らが言ったことや書いたことすべてだ」と思った。私は興奮していた。世界で最も優れた投資家たちについて、彼らが私のハーバード大学の教授であるかのように学ぼうと思った。私は彼らについてできるかぎりすべてのことを学び、どうすれば彼らのように投資することができるか理解しようという意欲に燃えていた。
それからというもの、私は会社における自分の第一の役割は、学び続けることだと思うようになった。学べば学ぶほど、より良い意思決定ができるようになり、いっそう顧客の役に立てるのだと考えた。
そのうちに、私のお気に入りの教師にはテンプルトン成長株投信のジョン・テンプルトン卿(一九八七年に、私は投資家の集まりとともにジョン・テンプルトンに会うために、バハマ諸島にある彼の本社を訪れた。マホガニーの羽目板が張られた執務室のなかで、彼は想像していたとおりに優雅で堂々とした様子だった。この素晴らしい会合は、今でも私の経歴におけるハイライトのひとつである)、非常に高い運用実績を示しているクローズドエンド型ファンドであるソース・キャピタルのジョージ・ミカエリス、現在、ファースト・イーグル・グローバル・ファンドとなっている会社を経営していたボブ・ロドリゲス、サード・アベニュー・バリュー・インベスターのマーティ・ホイットマンらが含まれるようになった。これらの達人はみんな、見事な洞察と指針を与えてくれた。
しかし、この素晴らしい「教授」たちのなかでも、バークシャー・ハサウェイのウォーレン・バフェットとチャーリー・マンガーほど教訓を示してくれる者はいなかった。
バフェットが学ぶべき人物の一人であると気づいてから、私は彼がバークシャーから株主に宛てて書いたレターをすべてむさぼるように読んだ。バークシャーを買収する前のバフェットの会社から届いたレターを持っている友人に会ったときには、それらも読み尽くした。私はそうしたレターを読むのが大好きだった。
私が住んでいたところからバークシャーの年次総会が行われるオマハまでは、車でたったの九〇分だった。しかし、総会に出席するためには株主になる必要があった。
恐れることなく、私はその年に二五七〇ドルでバークシャー・ハサウェイの株式を一株買った。この株式が、学びを期待することのできるなかで最も素晴らしい二人の教授から一流の指導を受ける三〇年以上もの年月へと道を開いたのである。
顔見知りである現地の公認会計士のコーリー・レンが、扉の近くでチケットの確認をしていた(レンは一九八四年の総会には単なるオブザーバーとして参加していた。参加者は五〇人にも満たなかったため、彼は何もする必要がなかった。しかし翌年になると、聴衆が著しく増えたため、総動員で運営を行った。レンは株主が会場になだれ込むなかで彼らのチケットを確認するのを任された。しかし、レンはすぐに人々の波に圧倒されてしまった。ネブラスカ・ファニチャーマートの幹部の一人であるアーブ・ブラムキンはレンが困り果てているのを見て、彼がチケットを確認するのを手伝い始めた。レンが下を向いて必死にチケットを確認している間に、一人の男性がチケットを持たずに通り過ぎようとした。「すみません、チケットが必要です」とレンは叫んだ。その男性は立ち止まり、レンは彼を見上げた。それはウォーレン・バフェットの姿だった。レンは謝り、バフェットは再び歩いていった。しばらくして六〜七人の取り巻きを伴った女性がチケットを持たずに通り過ぎた。「すみません、チケットが必要です」とレンは再び叫んだ。彼女は彼を見て「私はスージー・バフェットです」と言った。このように、レンは一度の総会でバフェットと彼の妻が自分たちの総会へと入るのを止めてしまったのだった。レンは大いに恥ずかしがっていた)。彼は比較的新しい社員で、一九八三年にバークシャーの監査部門に雇われていた。
大学を卒業してから二年間、アイオワのスーシティーで公会計の仕事をし、レンは、これは人生を通してやりたいと思うことではないと決断した。ほかの職を探すうちに、彼はオマハのヘッドハンターから、バークシャー・ハサウェイが内部監査人を探しているという電話を受けた。「バークシャー何、とおっしゃいましたか」とレンは尋ねた。「ウォーレン・バフェットが経営している会社ですよ」とヘッドハンターは言った。「ウォーレン、だれですか」とレンは返した。彼はその会社名や人名が意味するものがまったく分からなかったのだ。それにもかかわらず、彼はその仕事を受けて監査部門で六〜七人の従業員たちと一緒に働き始め、バークシャーの子会社の監査をしたり四半期財務諸表やバフェットが使うための表を準備したりした。
彼がそこに雇われていたのを知ったとき、私は激しい嫉妬を感じていた。彼がバフェットから直接学べるであろうことがうらやましかったのである(八年後にレンがバークシャーを去って私の仕事上のパートナーになるということは知る由もなかった)。
しかしそのときの私はレンには注目していなかった。私の目は壇上を見ていた。
ウォーレン・バフェットとチャーリー・マンガーは三〇〇人(そのときは大人数であるように感じられた)の株主という聴衆を前にして、講堂の壇上に座っていた。
もし学びを得ようとするのならば、立ち上がって疑問に思っていることを質問しなければならないと私は思っていた。マイクで質問をするために、たくさんのページに質問を詳細に書き留めていた。
私は緊張しながら一つ質問した。彼らの回答から、頭脳の明晰さと高い知性がはっきりと分かった。「ああ、素晴らしい回答だった。私のつまらない質問を傑作へと変えてくれた」と私は思った。
さらに私は考えた。「何が私をここまで導いてくれたのだろう。なぜ以前はここへ来ることがなかったのだろう」
この総会では、チャーリー・マンガーが会長を務めているウェスコ・フィナンシャルの八〇%をバークシャーが保有していることを知った。そこで私はウェスコの総会に出席するためにパサデナへと飛んだ。それはバークシャーの総会よりもずっと小さなものだった。
私が初めて出席したウェスコの総会にいたのはわずか一五人で、そのうちの半数はその会社に勤めていた。ここでも私は質問を準備した。三つの質問をしてからは、もっとたくさんの質問をしたいとはっきりと思った。
私は緊張していた。マンガーはコーラの瓶の底のように厚い眼鏡のレンズの裏から力強い存在感を放っていた。彼は愚か者に我慢ならない年寄りの教授のように見えた。私は立ち上がり、「申し訳ありませんが、質問がたくさんあります。すべての質問をしたいのですが、総会を乗っ取るつもりはありません」と口ごもって言った。
「われわれはそのためにいるのです。あなたに質問があるかぎりはそのすべてにお答えします。退出したい方は出て行っても構いません。それでも私はここにいます」と彼は親切に答えた(私はマンガーにたくさんの質問をしたが、レンはたった一つしか質問をしなかった。彼の質問はマンガーの返答と一緒にバークシャー公認リーディングリストの選書『プア・チャーリーズ・アルマナック(Poor Charlie's Almanack : The Wit and Wisdom of Charles T. Munger)』に掲載された。毎年の夏にマンガーが家族と行く湖と山小屋があることを知って、レンは次のような釣りに関する生意気な質問を書いて提出した。「次の金曜日の夜にミネソタのイーグル湖でウォールアイの解禁日に釣りをしようと思っています。ルアーや餌のお勧めはありますか」「私はウォールアイを釣るのはやめました。年をとってからはバスを釣ることにしたのです。しかし私の湖では、夜はウォールアイのほうがよく釣れます」とマンガーは笑って答えた)。
「ああ、それなら大丈夫だ。すべて質問してしまおう」と私は思った。どれほどの時間がたったか分からないが、私は天国にいるかのような気分だった。この水準の専門知識を直接授けてもらったことが私の学習を速めたのは言うまでもない。
「バークシャー・ハサウェイ大学」とは、ウォーレン・バフェットとチャーリー・マンガーが与えてくれたことによって蓄積した知恵に対して私が付けた呼び名である。
毎年のカリキュラムはバークシャー・ハサウェイの年次リポートと、年次総会で行われる講演からなる。今や本書で読むことができる学習課程は、ほかのどんな情報源よりも投資についてレンと私に多くのことを教えてくれた。
バークシャーのリポートを熟読し、バフェットの年次レターを読み、年次総会でバフェットとマンガーの話を聞いたことは、すべてわれわれのバリュー投資家としての成長に対して重要な役割を果たした。それはわれわれの実務教育の中心的なカリキュラムであり、ほとんどのMBA(経営学修士)課程にも優に匹敵する(「私が総会への巡礼に行く前に何人かの経験豊かな人々が私に言ったように、それは『MBAで週末を過ごすようなものである』。私はこの言葉が誇張や英雄崇拝のようなものだと思っていたが、今はさらに付け加えて次のように言いたい。それはたいていのMBA以上のものを与えてくれる週末だと思う。経験から選び抜かれた現実的な戦略を求めているのなら、チェックすべきである。人脈作りを求めているのであっても、大いにチェックすべきである。バフェットの聖地にただひとつ欠けていると思われるのは、一〇万ドル以上の金額が書かれた値札である」)。また、それはわれわれが継続して学ぶときの土台でもある。
これが今までにわれわれがしたなかで最良の投資だったことには何の疑いもない。
一年に一度、史上最も優れた投資家チームが質問に答えてくれる機会があると言ってよいだろう。それは実務の世界に関する、年に一度の素晴らしい講演である。バフェットは当初、大勢の人前で話すのが怖いと認めていた(彼はそのことを考えただけで体調が悪くなっていた)。
幸いなことに、バフェットとマンガーは年を経るごとに自信を持った教育者として成長してきている。今では、彼らは優れた教師である。彼らの知恵とそれを共有しようとする意欲のおかげで、毎回の年次総会が卓越した一連の講義のなかでかけがえのない一部となっている。
ウォール街には、ウォーレン・バフェットとチャーリー・マンガーが現代において最も優れた投資家だという主張に反論する人はほとんどいないだろう。無形資産を特定し、評価する才能が彼らを際立たせている。
バリュー投資家として理想的な状況は、内在価値を増している企業を見つけることである。理想的にはその企業の株価は下落していて、時間がたつにつれて、もっとうまい買い物となっているのがよい。この原則をバフェットとマンガーよりも効果的に用いることができた投資家はいない。過去五〇年間、彼らは一貫して優れた企業全体または一部を保有し、格安の価格で買い入れてきた。そのうえ、この方法をうまく使うためには感情を制御しなければならない。バフェットとマンガーは企業価値評価における熟達した技能と、この手法を用いるときの厳格な理性において際立っている。
その結果は、圧倒的なものだった。
バフェットとマンガーの指揮の下で、バークシャー・ハサウェイは二〇世紀と二一世紀における最も優れた企業の物語を作り上げたのである。
バフェットはネブラスカ大学で教育を受けた。その後、彼はコロンビア・ビジネススクールに入学した。彼はそこに通い、バリュー投資の父、ベンジャミン・グレアムに学んだ。バフェットはグレアムの優れた学生となった。その後、グレアムは彼を自らの投資会社グレアム・ニューマンに雇い入れた。 バフェットはその経験から学んだことを生かして、オマハに戻ってからは自らの会社を立ち上げた。彼は初めから驚異的な成功を収めた。一九五六年に彼の会社に投資した一万ドルは、一九六九年には二〇万ドルにまで増えた。年率に換算すると、二五・九%のリターンである。信じられないことだが、その期間に市場は六回下落した年があったにもかかわらず、彼の会社は下落の年を一度も経験しなかった。
一九五九年に、バフェットはディナーパーティーで同じくオマハ出身であるチャーリー・マンガーに会った。二人はお互いの知性をすぐに認めた。マンガーは法律の分野で働いていたが、バフェットはもし儲けたいのであれば投資の世界に身を置くべきだと彼を説得した(マンガーが金銭的に豊かになりたかったのは「フェラーリが欲しかったからではない。独立を求めていたからだ。私はそれを強く望んでいた。他人に請求書を送るのは情けないことだと思っていた。どこからそのような考えが浮かんだのかは分からないが、そう考えていたのである」)。マンガーは一九六二年に自らの投資会社であるホイーラー・マンガー社を立ち上げた。それ以来、彼とバフェットは公式にも非公式にも、数多くの投資アイデアに取り組んだ。
バークシャー・ハサウェイは、もともとは紡績会社であった。純資産が一九ドルと、非常に割安な株式だった。一株当たりの正味運転資本は一一ドルを超えていた。バフェットはこの株式を一株当たり七ドルから八ドルで買った。バフェットはこの企業の実質手元資金額かそれに近い金額まで割り引かれた価格で株式を買っていたのである。
紡績産業は低迷し始めていた。バークシャー・ハサウェイは資産の整理や売却を行っていた。そして、その現金で自社株を買っていた。株価はとても安くなっていたため、これは賢明な行動だった。一九六三年にバークシャーは自社株の三分の一近くもの大量の買い付けを行った。バークシャー・ハサウェイの所有者たちはバフェットの状況を見て、彼を自分たちの支配する領域に立ち入らせたくないと思った。彼らはバフェットを呼び、一株当たり一一・五ドルの支払いを提示した。彼は応じた。彼は短期間のうちにおよそ四〇%の利益を得た。
しかし、その申し出に関する書類が届いてみると、その金額は合意したものよりも少なかった。ただし、その差は数セント程度のものだった。それでもバフェットは彼らの不誠実さに気を悪くした。彼らは一株当たり一二・五セントをごまかそうとしていたのである。これを機にバフェットは態度を変え、彼が経営権を握るまでバークシャーの株式を次第に買い増していった。そして、彼は自分をだまそうとした相手を追い出した。一九六四年にウォーレン・バフェットはニューイングランドの小さな紡績会社の経営権を握り、それが彼の投資を行うための新たな基点となった。
この時点では、この動きは理にかなわないものだった。バフェットはどう経営してよいか分からない低迷中の事業を買収したのである。彼は後に、そのお金を受け取るべきだったと冗談を言っている。そうするほうが賢い行動だっただろう、と。
結果的には、この紡績会社は投資を行うのに理想的な手段だった。バークシャー・ハサウェイの株式を保有したことで、バフェットはキャプティブ資本を持つ上場会社を所有していたことになる。この資金を管理する企業構造の利点は重要である。
彼の以前の企業では、仮に株主が株式を償還した場合、お金は企業の資金から出ていくことになる。その一方で、株主がバークシャー・ハサウェイの株式を売却しても、企業が利用できる資本には影響しない。バフェットが配当を払わないかぎり、資本が企業の外に出ていくことはない。一部または全体を問わず、彼は事業を買収することによって長期投資を行うために、このキャプティブな永続資本を使ったのである。また、バークシャーの構造によって特別な状況を利用した投資を行うこともできた。
時を経るとともに、バフェットは紡績事業を縮小していった。彼は資産を売却し、より多くの現金を生み出した。そして、その現金で富を築き上げる装置を作り始めた。
一九六七年にバフェットは保険会社であるナショナル・インデムニティを買収した。保険業はそれ以来、バークシャー・ハサウェイの中核事業となっている。彼は保険業がとても好きだ。そのフロートという特質によって、富を築くための強力な土台を作り出すからである。
保険会社は保険料を集め、その大部分は将来の請求に対して支払うための準備金となる。バークシャーはこの準備金(「フロート」という)によって企業の資本から得られる利益にレバレッジをかけ、お金を稼いでいる。もしこのフロートを低コストで集め、時間とともに増やすことができれば、富を築き上げる装置が出来上がったことになる。かつてマンガーが言ったように「基本的にわれわれはひとつの重要なことを知っている意地の悪い人間である。もしフロートを年率三%で生み出し、そのフロート収入で年率一三%の利益を生む事業を買収するならば、それはとても良いポジションなのだということがわれわれには分かっている」。フロートがバークシャーの成功の秘密のひとつであることを知っている投資家はほとんどいない。
バークシャーの資本一ドルに対して、時間とともにさらにおよそ五〇セントのフロートが得られた。一ドルの資本に対して一・五ドルを数年間投資することで、バークシャーは利益にレバレッジをかけた。長期におけるバークシャーの優れた成績の大部分は、この素晴らしい洞察を実行するバフェットとマンガーの能力のおかげである。これは読者や私がちょっと出て行ってできるようなことではない。
一九七二年にバークシャーはシーズ・キャンディーを買収した。バフェットはいつも以上に多額の支払いをした一方で、優れたブランドがどれほどたくさんの現金を生み出すかということを理解した。この出来事から、彼はブランドの力と、資本の成長をそれほど必要としない企業の利点を学んだ。チョコレートを売るには、イノベーションはそれほど必要ではない。時代遅れになることもない。優れたブランドがあれば、顧客はバレンタインのたびにまたやって来るだろう。
こうした土台としての保険会社と現金を生み出す上質なブランドという二つの要素によって、バークシャー・ハサウェイという富を築く装置の基礎が築かれた。
バフェットが買収したもうひとつの重要な企業はガイコで、彼はこの企業と長い歴史を作り上げた。彼の指導者であるベンジャミン・グレアムは、グレアム・ニューマンを通してガイコの株式を保有していた。ネブラスカ大学でバフェットはガイコに関する論文を書いた。その論文に再び目を通して、彼はこの素晴らしいビジネスモデルが基礎にあれば、理にかなった経営をすれば成功するはずだと考えた。
一九七〇年代のなかごろ、ガイコは問題を起こし、株価は急落した。新しいCEO(最高経営責任者)としてジャック・バーンが迎え入れられたが、バフェットはバーンならば企業を立て直せると確信した。バフェットはガイコの株式を大量に購入した(ガイコは徐々に自社株買いを行ったため、バークシャーの持ち株比率は高まっていった。そして一九九六年にバークシャーはガイコの経営権を一〇〇%握り、ガイコの成長に対して積極的に投資できるようになった。このように保有が進行したことで、バークシャーの財産は大いに増加した)。
マンガーは一九七六年に自らの会社を解体した。一九六二年から一九七五年にかけてダウ平均株価は年率六・四%の複利で上昇したのに対して、ホイーラー・マンガー社は年率二四・三%の利益を生んだ。一九七八年にマンガーはバークシャー・ハサウェイの副会長になった。
バークシャーの副会長になったのに加えて、マンガーは一九八四年から二〇一一年にかけて、パサデナで貯蓄や貸し付けの事業を営むミューチュアル・セービングスの持ち株会社であるウェスコ・フィナンシャルのCEO兼会長を務めた。ウェスコはブルー・チップ・スタンプスによって八〇・一%保有されていたが、この企業はバークシャー・ハサウェイが一〇〇%保有していた(二〇一一年六月にバークシャー・ハサウェイはそれまでに保有していなかったウェスコの一九・九%を取得した)。年を経て、マンガーが企業の資産を再保険やコルトの事務用機器、カンザス・バンカーズ・シュアティ、そしてマンガーの気に入った株式へと再配分するにつれて、ウェスコは一種の「ミニバークシャー」とみなされるようになっていた。
何年にもわたって、バークシャー・ハサウェイは公益事業(バークシャー・ハサウェイ・エナジー)、消費財(コカ・コーラの株式)、さらにはメディア資産(バッファロー・ニュースやワシントン・ポストの株式)といった多様な素晴らしい事業の所有権を蓄積した。
人々は長い間、バークシャーを大型株を保有する投資信託のようなものだと考えていた。しかしこの見方は、�.弌璽�シャーが所有する保険会社による低コストなフロートの圧倒的な生成、�▲弌璽�シャーの圧倒的に大きく安定的に成長するようなキャッシュを生み出す一連の経営事業、��バークシャーの価値を高める取引を調整する能力――を過小評価するか無視している。
莫大な現金と債券を所有して、バークシャーは今や金融業界のフォート・ノックスのようになっている。「失われた一〇年」として知られている二一世紀最初の一〇年間に、バフェットは大量の現金と債券を所有していることで批判された。サブプライムローン危機の間、バフェットとマンガーは派手に投資を行ったのである。
バークシャーは、アメリカのそれなりの取引すべてを、国の「最後の買い手」として見るような立場にあった。個人投資家が売る一方で、バフェットとマンガーは買いに買いを重ねた。彼らの投資には、鉄道のバーリントン・ノーザン・サンタフェ(BNSF)や化学薬品会社のルブリゾルの買収が含まれた。彼らは新株予約券を付与して高利回りで貸し付けを行った。またBNSFやミッドアメリカン・エナジーでは資本投資を行った。これらを合わせて、バークシャーはサブプライム危機の間に一〇〇〇億ドルを投入して二桁の利益率を実現した。
この三二年の間、バークシャーは企業を成長させるたくさんのキャッシュを生み出すような素晴らしい、それぞれが優れた事業をたくさん作り出してきた。もしバークシャーが完全に投資ポートフォリオ事業に属するならば、この企業を監督していつ買うか売るかを決めるバフェットやマンガーのような投資の天才が必要だろう。
しかし優れた事業を保有しているため、バフェットやマンガーがそこにいることはそれほど本質的ではない。ガイコは自動車保険を売り続けるだろう。バーリントン・ノーザンは鉄道で貨物を運び続けるだろう。これらの企業はどれも、彼らなしで事業を行い続けるだろう。このように、彼らは自らの寿命を超えて成果を拡大していけるように意図的にバークシャーを生み出したのである。
現在、バークシャー・ハサウェイは世界で最も実力のある複合企業の一つである。二〇一七年にフォーチュンは世界で二番目に大きな企業の一つとしてバークシャーを挙げ(ウォルマートのあとを追うのみである)、その収益は二二三〇億ドル、利益は二四〇億ドル、資産は六二〇〇億ドルを誇る。二八三〇億ドルの株主資本と九一〇億ドルのフロートを持つバークシャーには、経営に資金を供給するための資本が豊富にある。
時価総額では、バークシャーは今やアメリカで最も価値のある企業の称号を得るまでにアップルとグーグル・アルファベット、エクソン・モービル、マイクロソフトのあとを追うのみである。バークシャーは確かな価値と平均よりも低いリスク、そして類いまれな質を体現し続けている。アメリカの株式市場でほとんどすべての企業よりも相対的価値の高い、最高の企業なのである。
この任務は達成されている――バークシャーの一九・〇%は、同じ五二年間のS&P五〇〇の収益率である九・七%の約二倍である。
バークシャーは市場が下落した年に一貫してS&P五〇〇の成績を上回っている。S&P五〇〇はこの五〇年間で一一回下落した年があった。その一一年の累積損失は二五一・四%になる。その一報でバークシャー・ハサウェイは同じ期間中に二年しか負けておらず、累積の収益率は一一七・八%だった。S&P五〇〇を三六九・二%上回るという、信じられないような成績である。
バークシャーがS&P五〇〇を上回った分の三分の二以上は、S&P五〇〇が下落相場の年に得られた。これはバフェットとマンガーの「損をしない」哲学の成果である。それは長期にわたってバークシャーの莫大な富を築いたブル相場で稼いだ金額と同じくらい、損を回避するという考えである。
複利を利用すると、一年の収益率の小さな違いが、時間がたつにつれて合計金額の大きな差を生み出す。一九六五年から二〇一六年の累積収益率としては、一九六五年にバークシャーに投資した一ドルが八八万四三一九%という驚異的な収益を経験したのに対して、S&P五〇〇に対しては一万二七一七%の収益であった。
レンと私はこの結果を何年もの間知っていたが、それでもバフェットとマンガーの功績には驚くばかりである。彼らは歴史上最も優れた財産形成の記録のひとつを樹立した。五〇年の間、バフェットの統制のもとにあった資金は驚くべき割合で増加した。
バフェットとマンガーの名声と財産が大きくなるにつれて、バークシャーのかつては控えめだった年次総会を取り巻く熱意も増大した。
前に述べたように、私が初めて参加した一九八四年の総会はこじんまりとした、参加者も三〇〇人程度のものだった。それ以来、総会は何度も姿を変えた。初めは催し物、それから見せ物、そして今や本格的な三日間に及ぶパーティーとなった。しかし一九八四年には、その六年前にはたったの一三人しか参加していなかったため、三〇〇人の参加者も多いように思われた。二〇一五年まで話を進めると、四万五〇〇〇人の人々が参加するようになった(付録2で三二年にわたるバークシャーの素晴らしい成長について時系列で追っている)。
短期間のうちに、バークシャーの年次総会は小さな内輪での一連の講義から商業の夢のイベントが行われる部屋へと変身した。これほど多くの人々が今やバフェットやマンガーが話すのを聞くためにオマハに集まるのは、時代の象徴かもしれない。総会はよく「資本家のウッドストック」と呼ばれている。これは投資の分野に対する世界の関心が高まっていることを証明している。
バフェットとマンガーは、毎年オマハに集まる大勢のファンや友人や学生や買い物客を迎えられることをうれしく思っている。実際、彼らは総会全体をアクティビティ満載の週末の三日間へと拡大した。
それは株主割引がたくさんある週末休暇のパッケージ旅行のようなものである。宝石のボーシェイムやネブラスカ・ファニチャーマートといった店は、株主だけに限って営業したりパーティーを開いたりしている。オマハはいつも町じゅうでイベントを行う。その一例がオマハ・ストームチェイサーズの野球の試合であり、そこでバフェットはサインをしたり始球式での投球を行ったりした。
週末の間、株主はバークシャーが経済的な利益関係にあるものすべてをひいきにするように促される。このようにして、われわれはバークシャーの子会社の儲けを狙った「バークシャー・モール」へと引き込まれる。
センチュリーリンク・センターの一階はバークシャーの株主のための小さなショッピングモールになる。数々の子会社が彼らの商品を販売する売り場となる催し物会場を形作る(ロビーで行われるパーティーの全容については、付録3を参照されたい)。
それから総会そのものが行われるが、それはオリジナルの短い映像とともに始まる。何年もの間、これらの映像はあらゆる方面の有名人が演じる寸劇となっていて、出演者には昼ドラの女王スーザン・ルッチ、ボクサーのフロイド・メイウェザー、俳優のブライアン・クラストン(ブレイキング・バッドのウォルター・ホワイトという彼の役として出演している)が含まれる。
Q&A前後の熱狂のために、Q&Aがそれほど重要ではないと考えてしまうのも無理はない。しかし事実からかけ離れることはできない。ここで質問に答える二人はいつも主な興味の対象なのである。
人々は何を言うべきか深く気にかけ、一つ質問するためだけに何時間も待つことになる。一九八四年には、Q&Aセッションは二時間半続いた。それが今では六時間に収まれば短いほうだと考えられている。それほど出席者たちが現代における二人の賢人に価値を見いだしているということである。
出席者の人数が増えたことに慣れるのが、言うならば順応であったことは認めざるを得ない。これほど多くの人々が競って質問をしようとするために、質問の質は――レンと私には――落ちているように思われる。しかしおそらく、われわれは公正を欠いている。長い間参加していたために(ビートルズが有名になる前にハンブルグのバーで彼らの演奏を見るのと同じように、われわれはウォーレン・バフェットとチャーリー・マンガーが有名で粋な存在になる前から見ていたことを思い出してほしい)、われわれは過去のより穏やかで親しみやすい総会が恋しいのだ。幸運なことに、二〇一三年には三人のジャーナリストと三人のアナリストを識者として加え、彼らが質問の大半をするようになったために、質問の質は大いに改善した。
このように述べたものの、規模にかかわらず総会は常に有益で、バフェットとマンガーの機知と洞察に富んでいる。
レンと私は一九八四年の最初のバークシャーの総会以来、すべての総会ごとにたくさんのメモを取っている。一九八六年に私はこれらを独り占めすべきではないと決意し、社報として顧客や友人に送り始めた。
レンはバークシャーで働いている間も私のメーリングリストに載っていた。彼はその間に私の社報を楽しく読んだことを覚えている。社報はためになり現実的で、総会の重要な点をとらえていると思ったと言う。われわれはときどき電話で話し、私はよく彼に質問した。ほかの人々と同様に外部から内部を見る者として、私はバークシャーの事業を理解していると彼は言った。
バークシャーにいる間、レンはそこで学んだことを日記に記録することをたびたび考えていたが、それは会社に対する不誠実だという思いもあったため、実行するのは控えていた。
彼が正式にはメモを取るために出席していなかった間も、レンは同僚や子会社の幹部と会話してこれらの並外れた人々の考え方を観察することで、宝のような知恵を得ていた。仕事上必要なこととして、レンは常に学ぶことを重要視していた。彼が一緒に仕事をする子会社は、ビジネスモデルの点で大いに変わっていった。ネブラスカ・ファニチャーマートの事業は、ナショナル・インデムニティやシーズ・キャンディー、バッファロー・ニュースとはやはり非常に異なるのである。
バークシャーに勤めながら、レンはMBAを修得するために大学院にも通い、その一環として組織論を学んだ。そのため、彼は働いている間に学んでいたことを通してバークシャーの分権化された組織がいかに効率的に機能しているかを観察していた。
レンは一九九二年に私の仕事上のパートナーになった。彼が知っていた企業の秘密情報を明かすことはなかったが、レンと私はいつもバークシャーについて議論していた。彼はバークシャーにかかわる文化や価値観、有力な人物についての深い理解をもたらしてくれた。
当時、彼はたくさんの関係者を個人的に知っていて、バークシャーが所有している事業を深く理解していた。彼はたくさんの時間をかけて移動しながら子会社と会合を持っていた(広範囲の出張があったことが、レンがバークシャーを去ることを決めた主な理由である。一九八七年に彼の一人目の子供が生まれた。あるとき定期的な二週間の出張から帰宅したとき、レンはそのときの娘が成長していて「たしかに変わったように見えた」ことに気づいた。彼はこのことで非常に困惑した。そのため、私がレンにパートナーになってほしいと話を持ち掛けたとき、彼は転職する覚悟ができていた)。現在バフェットの後継者として話題に上ることが多いアジット・ジェインは、レンがニューヨークのオフィスで一日仕事をしたあとに彼を夕食に招待した。レンはバフェットとさえも簡単にやりとりをしたことがあり、彼に二〜三回手短に話しかけたと言う。
レンはバークシャーの高い倫理基準を直接目にしていた。レンはバークシャーの従業員があらゆる法律や規則に気を配り、順守するように、バフェットがどのように上から方向づけていくのかを見た。レンが内部監査に取り掛かったときには、インターネット上で消費税を払わずにコンピューターを買うことができた。しかしバークシャーでは、そのようなものを買ったときには企業に報告しなければならず、これによって使用税の申告書を提出することができた。バフェットはネブラスカ州が確実に消費税を受け取れるようにしたいと思っていた。彼はバークシャーが――必要以上の税金ではなく支払う義務があるだけの税金を――断固として納めるようにしようとしていた。
そうした経験から理解したあらゆることを利用して、レンは一九九二年にペコー&カンパニーに入社して以来、毎年総会のメモに貢献してきた。彼が一人で参加した年には、私は彼のメモと見識に基づいて社報を書いた。私が社報を書いていた一方で、レンはそのひとつひとつを綿密に編集してくれた(そのため私は社報での一人称を「私」としている)。
毎回の総会で夢中でメモをとりながら、レンと私はバフェットとマンガーのコメントと見識のなかで最も重要だと感じたことを書き留めた。綿密に書いたメモのおかげで、金塊のように貴重なわれわれが学んだことを浮き彫りにし、それについて深く考え、伝えることができる。
総会から帰ってからは、顧客のために総会のメモを要約しつつも詳細な記事を書く。それらの記事が本書を構成している。
彼らの言葉に加えて、われわれは口にされなかったこと、推測されること、ほのめかされたことにもたびたび注意を向ける。バリュー投資家としてのわれわれの専門性によって、無味乾燥で、活気のない逐語的なイベントの報告を超えた深い洞察を付け加えることができる。
バフェットに関する報道の多くは、投資実務の世界についての深い見識がないままなされている(二〇一五年の総会はバフェットが積極的に問題を解決することで始まった。会計を理解していなかった大手のリポーターが、バークシャーの事業の一つの売上総利益を純利益として報じた。この二つの違いはとても大きい。これは数字の規模や専門用語、会計に関する直接的な理解があることの重要性を強調する出来事である)。本書では、読者はわれわれ自身による総会の批判的な所見の助けを得ることができる。
われわれは何百時間もの講演を聴き、それらの要点を抽出して最も凝縮された形にまとめた。読者はアーカイブを掘り起こして金を地表に持ち帰るような骨の折れる仕事をする必要がない。
読者は三二年に及ぶバフェットとマンガーのショーを巡る、魅力的で、示唆に富み、たいていの場合楽しくもある名場面の数々に押し流されてしまうだろう。
本書はほこりをかぶった古い「投資理論」の本ではない。バフェットとマンガーがこの三〇年にわたって共有してくれた最良の助言と洞察の企画展のようなものである。衝撃的な発見や楽しい瞬間、ずるいように思えるほど洞察に満ちた戦略が詰まっている。
ここで取り上げる社報は、ウォーレン・バフェットとチャーリー・マンガーの三〇年に及ぶ会話の形式をとっている。間違いなく、熱心な投資家はみな同じようにこの社報に興味を持ち、有益な情報を得るだろう(そしてマンガーとバフェットの兄弟のような大演説に声を出して笑ってしまうことだろう)。
われわれは、これらのメモは年次リポートを除いて、三二年にわたって自らバークシャーの年次総会に出席する代わりとして最良のものだと信じている。もちろん、もし総会に出席していたのであれば、本書は良い復習になる。これ以後のページによって、読者自身の総会の記憶に色彩と鮮明さが加わるだろう。
本書の構成は単純だ。過去三二年(一九八六年〜二〇一七年)のそれぞれにおいて、バフェットやマンガーと一緒の部屋に読者を連れていくかのようにできている(今後気づくであろうことだが、総会が著しく長さを増すにつれてわれわれの社報も長くなった。質問とその回答が多くなったため、記述すべき情報も増えたのである)。読者はバフェットとマンガーがどのようにして彼ら自身の間違いに対処し、彼らを取り巻く世界が変化するにつれてどのような問題に直面したかを知ることができるだろう。本書はまるで旅のように展開していく。
もしこの旅に乗り込むことを決めるならば、バークシャー・ハサウェイの並外れた成長をありのままに見ることになるだろう。そしてその裏にある才能を理解するようになるだろう。読者は三二年間の総会の詳細な分析を手にしている。
たしかにたいていの企業の場合、それはペンキが乾くのを見物するように退屈なことだろう。しかし、バークシャー・ハサウェイは異なる(ほかにどんな年次総会が一週間町じゅうを巻き込み、映画で始まるのを知っているだろうか。ついでに言えば、ほかに自慢のショッピングモールができる総会があるだろうか。もちろん、いつもそのような様子だったわけではない)。この企業独自の成功とそれを可能にした戦略は伝説的なものなのだ。
本書は初心者の投資家向けではない。ウォーレン・バフェットとチャーリー・マンガーの考え方に深入りできることに価値を見いだすような見識のある投資家を対象としている。もし読者が過去三〇年間を彼らの立場から振り返り、役に立つことを吸収し、自身の投資に応用したいと思うならば、本書は読者のためになるだろう。
また、個人にとって重要なバリュー投資の利点は、心を穏やかに保てることである。多くの投資家が不安とストレスに満ちた生活を送りながら何年間も市場で戦っている。彼らは自分の資金が一夜にして消えてしまうことをいつも恐れている。その一方で、バフェットやマンガーのような優れたバリュー投資家たちは赤ん坊のように眠っている――彼らが単純で普遍的な原則に従っているならば。
読者が本書を読み終えるまでにはこうした原則が読者の意識に染み付いていることを願っている。そして読者の投資の意思決定が本格的な競争力をもたらすような質と深さを獲得することを望んでいる。
本書は「ハウツー本」ではない。本書は「なぜ世界で最も優れた二人の投資家が彼らのなすことをするのか」という問いに取り組んでいる。その答えは本書のページに含まれている。それを理解すれば、より良い投資家になれるだろう。特にプレッシャーの下で彼らのように考えて行動することができたら、偉大で豊かな投資家になれるだろう。
本書は世界で最も優れた二人の投資家が投資において問題が起こるたびにそれらにどのように対処したかについて、より深い洞察を与えるだろう。読者は公的債務危機やサブプライムローン危機、核によるテロなどの出来事にどのように対応したかをリアルタイムで目の当たりにするだろう。それらすべてを通して、起きてしまった間違いと乗り越えられた障害についての正直で率直な説明を知ることができる。また、コカ・コーラやシーズ・キャンディーへの投資に対するバフェットの盤石な根拠を直接知ることができるだろう。
さらに読者は、幅広い問題に関する恐ろしいほど愉快だが驚くほど抜け目ないマンガーの考え方についてもじっくりと知ることになるだろう。燃料のためにトウモロコシを栽培することの無益さから毎年の現代ポートフォリオ理論批判まで、マンガーは揺らぐことがない。
もし本書が単に過去五〜一〇年から引き出した逸話を集めたものであったならば、あまりに短い期間であるために意味のあるものにはならなかっただろう。むしろ本書は進行中の歴史を三〇年分にわたって一年ごとに分析したものである。読者は独特な観点からバフェットとマンガーの意思決定の過程を見ることができるだろう。読者は時間とともに彼らの意思決定の水面下で起こっていたことについて数々の見識を得られる。そして、同じ不変の原則が大いに変わりつつある状況や環境(すなわちインターネット、新聞の衰退、好況と不況など)にどのように応用されるのかを知ることができる。
本書を読んでいる間に、読者はバークシャーが市場から退出したのなら自分は同じようにすべきではないのだろうかとか、バークシャーがあれを買ったならば自分も買うべきだろうかなどと思うかもしれない。バフェットとマンガーは明白な助言を用意している――彼らの行動をまねるというよりも、彼らから学び、彼らの助言を手本にすべきである。その理由は次のようなものだ。バークシャーが立っているようなうらやましがられる状況にないかぎり、その動きをまねしないほうがうまくいくのである。
バークシャー・ハサウェイは今や五〇〇〇億ドルに相当する資産を所有しており、自らの構想で直接購入したり取引したりしている。企業を丸ごと買収することもある。バフェットとマンガーは、たいていの投資家にはかなわない規模で戦っている。したがって彼らをまねるのではなく、彼らが下した決断の理由が何だったのかを理解すべきだ。そして、その洞察を読者自身の意思決定と状況に適用すべきだ。
バフェットは年次総会で、人々ができる最善の投資は自分自身への投資であると一度ならず何回も言っている。彼の教えに従って自らの事業を成功させたわれわれは、心から彼に賛成する。
本書に載せた社報は、読者自身の投資の意思決定の手本にできるような、学習と分析のための貴重な手引きである。
しかしそれらに飛び込む前に、読者はこれからわれわれが今までに行った最良の投資の成果をバークシャー・ハサウェイ大学の学生として受けるのだということを理解してほしい。
さて、ページをめくり、世界で最も偉大な投資チームの魅力的な世界へと踏み出そう。 万事うまくいきますように。
2018年4月
ダニエル・S・ペコー
ペコー&カンパニー
 バフェットからの手紙 |
 チャーリー・マンガーの実践グレアム式バリュー投資法 |
 ティリングハストの株式投資の原則 |
 グレアム・バフェット流投資のスクリーニングモデル |
 賢明なる投資家 |
 ページのトップへ