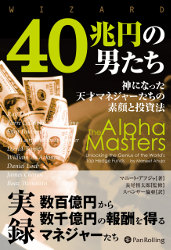
40兆円の男たち
著 者:マニート・アフジャ
監修者:長尾慎太郎
訳 者:スペンサー倫亜
定 価:本体2,800円+税
体 裁:四六判/430ページ
発売日:2015年2月
ISBNコード:978-4-7759-7184-0
数百億円から数千億円の報酬を得るマネジャーたち
超一流のヘッジファンドマネジャーの何が一流なのか
本書はヘッジファンド業界の舞台裏を暴く最高の書である。ヘッジファンドのマネジャーはポジションの評価を行ったりファンドの利益を増やそうと考えるときに、どのような投資基準で判断を下し、そしてどのような戦略を使っているのか――これまで語られなかった内容を、大物のマネーマネジャーたちが自らの言葉で語っている。本書の著者であるマニート・アフジャはCNBCのヘッジファンド専門家として活躍する一方で、マーケットの達人に顔が広い。最新作である本書のなかで、その達人たちの半生を初めて公にしたという点で、本書は革新的である!
本書は花形のファンドマネジャーとの対談を収録し、謎の多いヘッジファンド業界を広く紹介している。
マーケットを上回る成績を上げ続けるプロ集団――そんな業界屈指のトレーダーたちが、対談を通して自らの経験やこれまでに学んだ教訓について、忌憚なく語っている!
大成功を収めた11人の投資家の驚くべき実話をこれほどまでに生き生きと再現できたのは、業界内部に幅広い人脈を持つアフジャだからこそである。そして前述の投資家がどのようにして多額の利益を得たのかについて、読みやすい文体で洞察をちりばめながら核心に迫っている。ここでしか知り得ないヘッジファンドの多彩なトレード心理を知ることで、読者はマネジャーの成功を再現する足がかりをつかむことができるに違いない。本書は現代の投資事情を分析する刺激的な一書である。
目次
監修者まえがき
まえがき――ヘッジファンドの世界の神秘を暴く モハメド・A・エラリアン
序文
免責事項
第1章 レイ・ダリオ――グローバルマクロの達人
第2章 ピエール・ラグランジュとティム・ウォン――人間対マシン
第3章 ジョン・ポールソン――リスクアービトラジャー
第4章 マーク・ラスリーとソニア・ガードナー――ディストレス債券の価値探求者
第5章 デビッド・テッパー――恐れを知らない先発者
第6章 ウィリアム・A・アックマン――アクティビストの答え
第7章 ダニエル・ローブ――毒舌で有名なマネジャー
第8章 ジェームズ・チェイノス――金融界の探偵
第9章 ボアズ・ワインシュタイン――デリバティブの草分け
あとがき マイロン・S・ショールズ
付録
謝辞
監修者まえがき
本書は、CNBCのプロデューサーであるマニート・アフジャがヘッジファンドについて著した“The Alpha Masters : Unlocking the Genius of the World's Top Hedge Funds”の邦訳である。金融業界での実務経験を持たない彼女がこのような特異な分野を対象に選んだ勇気にまず驚くが、にもかかわらず、専門家の手による類書と比較しても本書はまったく遜色がない。いやそれどころか、本書はリーマンショックの災禍をくぐり抜けたファンドにフォーカスすることで、この世界で起こっている変化を鮮明に際立たせることに成功している。
つまり、1990年代までに多く見られた、制度由来のゆがみやアノマリー、データ・マイニングなどを利用し、リスクバジェットを果敢に使って高い収益を狙うファンドとは異なり、ここで主に取り上げられているファンドの多くは有価証券、あるいはその発行体の本質的な価値と市場価格との乖離をリスクコントロールをしながら、丁寧かつ忍耐強く衝く戦略を取っている。そして、彼らの成功に必要だったのは、一般に考えられているような経済学の学位や金融関連の情報などではなくて、法律、会計、経営、統計、心理といった分野の知識や経験、そして自律的な精神である。現在、一般的なビジネスの世界では、科学的探究のパラダイムとしてデータ集約型科学を用いた問題解決やイノベーション探求への試みが活発だが、ヘッジファンドの世界はその段階をとっくに通過し、ナレッジ・マネジメントやネットワーク資本を差別化のエンジンとして利用する段階に進んでしまったようだ。
また、本書のマネジャーたちが経営に心を砕いていることも大変興味深い。実際、ヘッジファンドを事業体として存続させることができる能力は、資産運用の能力と同等かそれ以上に重要である。多くのファンドは、パフォーマンスが悪いからではなく、企業経営が稚拙であるがゆえに破綻する。期待リターンの非対称的な分布を見抜き、それが具現化するときまで投資を継続するためには、リソースの有効な活用だけではなく、短期的なパフォーマンスの変化に左右されない体制を維持することが不可欠であり、またそれこそが彼らが顧客に提供できる主要な価値でもある。
最後になったが以下の方々に感謝したい。翻訳者のスペンサー倫亜氏は分かりやすい翻訳を実現していただいた。阿部達郎氏にはいつもながら丁寧な編集・校正を行っていただいた。また本書が発行される機会を得たのはパンローリング社社長の後藤康徳氏のおかげである。
2015年1月
長尾慎太郎
まえがき――ヘッジファンドの世界の神秘を暴く
モハメド・A・エラリアン(PIMCOの最高経営責任者兼最高投資責任者)
ヘッジファンドの世界が謎めいていることは動かぬ事実である。
投資の世界では、ヘッジファンドのことを「スマートマネー」と呼んだりする。ヘッジファンドは手数料を巧みに操り、選りすぐりの優秀な人材を集める。非常に裕福な億万長者を幾人も生み出し、百万長者ならば数百人、数千人という規模で生み出したもの――一般人が持つヘッジファンドのイメージはそのようなものだろう。また昨今では、フィクションやノンフィクションにかかわらず、作家が好んで取り上げる題材にもなっている。
一目置かれるヘッジファンドのマネジャーたちであるが、それと同時に、彼らは恐れられ、また一部の間では忌み嫌われているのも事実である。ヘッジファンドのことを、徹底的な儲け主義で無鉄砲な投資を繰り返し、国際金融制度の安定性を揺るがす危険因子と考える者もいる。国が経済危機に陥ると、規制当局や政治家たちは、ヘッジファンドこそが不正に利益を獲得して秩序を乱した諸悪の根源であり、そのために国全体が犠牲になったと怒りの矛先をヘッジファンドに向けることすらある(一九九〇年代後半のアジアや現在のヨーロッパがその良い例である)。
しかし、ヘッジファンド業界が今ここに存在している理由を問われれば、ヘッジファンドを敬う者も嫌う者も口をそろえて、それはファンドを運用するマネジャーが頭の回転が速く、機敏で、そして見事なまでの投資の腕前を持っているからだと答えるであろう。ところが最近では、そのようなヘッジファンドの地位が危うくなってきている。�.悒奪献侫.鵐匹凌瑤�急激に増えたこと、�∧振僖螢拭璽鵑�全体的に落ち込んだこと、�E蟷颪砲泙弔錣覺超�が以前よりも複雑になってかじ取りが難しくなったこと――などがその理由である。また、ヘッジファンドに投資していた投資家が換金の必要性に迫られたときに、資金を現金化できずに身動きが取れない「ロック」状態になってしまうという事態が起こった。これも、理由のひとつであろう。
現在、ヘッジファンドについては賛否両論がある。ヘッジファンドは順応性が高く、すぐに動かせる大量の資金を持っているため、マーケットが効率化され、その過程で公共の利益に一致する形で顧客に対して平均以上の利益をもたらすという意見。その一方で、時には道徳的、倫理的、そして法的にも疑問が残るようなやり方で、一般大衆を犠牲にしながら個人的な利益を追求し、できもしない口約束ばかりで過分な利益を手に入れている投資手段という意見もある。
この手の話を始めると議論が白熱しすぎてしまい、その結果、とても単純だが極めて重要な二つの事実を忘れがちになる。つまり、たとえどれほど複雑に見えても、ヘッジファンド業界は二つの決定的な要素――つまり、ひとつの投資手段としての存在、そしてその投資手段を運営しようと自ら名乗り出た投資マネジャーたちの存在――によって成り立っているということだ。
投資手段
ヘッジファンドを構成する二つの要素の一つである投資手段については、かなり理解が深まってきている。ヘッジファンドによって注目している業界や投資スタイルは異なるが、相関性を持つ共通点が四つある。
- 第一は、マーケットのベンチマークや特定の投資法をしのぐ成績を目指すのではなく、利益目標を絶対値で掲げているという点である。これによって、世界の株式市場や商品、そしてFXや債券などのマーケットの様相にかかわらず大きな利益を出すことが可能になるとヘッジファンドは主張している。
- 第二は、いろいろな種類の投資手段や投資商品にアクセスできるという点である。なかでも、マーケットや業界や企業に対して、買いと売りの両方から仕掛けることができる点が最も重要である。素早く、そしてコスト面でも効率良くファンド全体の方向性を変えることができるため、投資家の資金をマーケットの不意の変動リスクから守る――つまり、「ヘッジ」する――ことができるというヘッジファンドの主張である。
- 第三は、レバレッジを使って管理下にある投資資金の基盤を大きく増やすことができるという点である。どれほど自信があるかによって投資の規模を増やしたり減らしたりすることができるため、相当な柔軟性があるという主張である。
- 第四は、ほとんどのヘッジファンドに共通する基本手数料と成功報酬の徴収である。これは一般的に「二&二〇」と呼ばれている(投資家は成績に関係なくまず二%の手数料を支払い、ある一定の水準を超えたらさらに利益の20%の成功報酬を支払うというものだが、最近では手数料引き下げに対する大きな圧力がある)。
投資マネジャー
ヘッジファンドを構成するもうひとつの要素についてはあまり知られていない。著者のマニート・アフジャが本書のなかで力強く、そして効果的に暴いていくのがこのもうひとつの要素についてである。
成功を収めているヘッジファンドマネジャーの魅惑的ながらもいまだに謎に包まれた世界を探る旅に読者を誘ってくれるところが、本書の面白さなのである。読者は読み進めるうちに興味をそそられたり、あるいは驚かされたりしながらふと立ち止まり、各マネジャーの経歴や哲学、投資スタイル、個性的な性格、そして仕事術などについて知ることができる。
業務の改善や物議を醸すようなリストラ、あるいは資産の解体などを通して企業が隠し持っている価値を導き出すことを目的とする活動家としてのある投資家の世界を、著者は本書を通して教えてくれる。また、執拗なほど細かいことにこだりわりながら、複雑かつあいまいな商品の根本を見つけだそうとする皮肉屋で常にうたぐり深い性格の空売り投資家の世界も見せてくれる。
また、マクロファンドについても紹介している。マクロファンドは、1990年代にジョージ・ソロスがイギリスの為替政策に果敢に挑み、そして勝利したことで有名になった。こういったヘッジファンドのマネジャーたちは世界を思いのままに操りながら、トレードの絶対的な価値と相対的な価値を見いだしているのである。
さらに、マクロ経済はどうでもよいがミクロ経済には愛と情熱をささげるというバリュー型の投資家もいる。手っ取り早くひと山稼ごうとしている投資家たちにとって、この世界には、高い価値を持つ単一の機会があふれているのである。
また、本書には「特別な機会」を探しているマネジャーも登場する。思いがけず劇的な破綻を遂げた企業や国に価値を見いだすディストレス投資専門のトレーダーである。無価値で絶望的に思えるものでも、彼らは価値を回復させることができる魅力的なチャンスと見るのである。
本書は魅惑と驚きであふれている。読者は興味深い人間ドラマも垣間見ることができるだろう。
洞察に満ちた本書を通して著者は、成功しているヘッジファンドマネジャーのほとんどが、そこに到達するまでの道のりで途方もない困難と壁に直面していたことを伝えている。
創業当初に投資家集めで苦労したマネジャーもいれば、軌道に乗るまでに何年もかかったマネジャーもいる。
せっかく大きくひと山当てたのに、それが目の前で崩れていったマネジャーや、さらにひどい場合だと、そんな様子をマスコミに取り上げられて注目を浴びてしまったマネジャーもいる。思いがけず大きな成功を収めてしまい、社内の平穏を維持するために常に葛藤しなければいけなくなったマネジャーもいる。しかし、どのマネジャーも口をそろえて言う――非常に過酷で競争率の高い環境のなかで苦しみ、頭角を現すことができないでいるときに、ある幸運の瞬間が訪れて、その他大勢を突き放す決断を下すことができたのだ、と。
著者は独自の方法で効果的に、そして巧みに読者を素晴らしい旅へと導いてくれる。
著者はCNBCのヘッジファンド専門家であり、そしてCNBCで高い評価を受けている人気の投資情報番組『スクオーク・ボックス』のプロデューサーでもある。つまり、表に出ることの少ないヘッジファンドマネジャーたちの人生を知ることのできる数少ない人物なのである。著者のようにヘッジファンドマネジャーを追い続け、そして彼らについて調査し、分析し、そして対話を重ねながらやりとりすることができる人間はほとんどいない。好奇心と分別の両方を兼ね備えている著者だからこそ、称賛の念を抱きながらも現実的に物事を見る、そして業界分析をしながらも人間的側面を忘れない、というバランスを保つことができたのであろう。
人物像を超えて
本書で紹介されているのは、劇的な成功を収めて多くの人の興味を引いた人たちである。才能ある人物たちの一人一人が何を基準に行動しているかということを、著者は分かりやすく教えてくれる。
それだけでも本書は大きな目的を達成をしていると言える。しかし、それにとどまらない。
読者は、最も有名で成功しているヘッジファンドマネジャーの性格や、それが(良くも悪くも)彼らの投資判断にどのように影響したかを学べるだけでなく、なかなかできなかった「比較」まですることができるのだ。これにより、読者は興味深い仮説をいくつも導き出すことができる。
著者の分析によると、ヘッジファンドの世界には、成功するための単純な方程式というものは存在しない。成功するヘッジファンドを作る唯一絶対の方法などないのである。ある特定の指標を組み合わせればよいとか、どの本を読めばよいとか、どの専門家の分析を理解すればよいとか、そういうたぐいの法則は存在しないのである。
また、成功したマネジャーの学歴や幼少時代の経済水準を見ると、実に多様であることが分かる。大学を出てすぐにこの世界に飛び込んだマネジャーもいれば、大企業からスピンオフして創業に至ったマネジャーもいる。投資の世界で学んだ知識を応用したマネジャー、異なる分野の専門知識や規律を(投資の世界に当てはめて)応用したマネジャーもいる。
性格も実にさまざまで、内向的だったり外交的だったり、個人の見解を強引に押し通すタイプ、反対に他人の見解を巧みに受け入れるタイプ、さらにマスコミ嫌いから、これでもかというほど広報活動に積極的なタイプなど、十人十色である。
動機もそれぞれである。たいていはお金が一番の動機だが、それに加えて大きな自信を持っていたり、世界をより良い場所にしたいという熱意が裏にあったりと、いくつかの動機が混在していることが多い。
ヘッジファンドマネジャーのこのような違いは魅力的であるが、それと同時に重要な共通点があることも著者は分かりやすく示している。
成功しているヘッジファンドマネジャーには、共通して強い目的意識があり、自らの投資マネジメント能力に対しても彼らは大きな自信を持っている。斬新で常に知識を吸収しようとしている点も、皆が同じである。そして他人とは違うことをしなければいけないこと、しかしそれが知的で、そして持続可能な形でなければならないことも理解している。また、「何に」投資するかだけではなく、「なぜ」、そして「どのように」投資をするかという問題について時間をかけて考えている。
優れたマネジャーは、大衆から離れたところに身を置くという不快感や最初はマイナスで始まることの多い逆張りトレードをする不快感に、見事なまでに対応できる。その事実を、本書は繰り返し示している。なかでも特に重要な共通点は、自らの過ちから比較的速く学び、途中で軌道修正する能力に長けているということである。
結論
本書を読めば、謎めいたヘッジファンドの世界への理解が深まるだろう。成功しているヘッジファンドマネジャーのまねをするのは簡単なことではなく、彼らがいかに特別な種族であるかが分かはずである。しかも、ヘッジファンドの数は増え続けているので、ヘッジファンドマネジャーとして成功するのは難しくなっている。
読者は本書を通じて、現実と虚構の違いを理解することだろう。利益を得られるという約束や高額の手数料があるからといって、それが必ずしもほかよりも優れた投資成績につながるわけではない。そんな現代において、これは特に重要な要素である。大規模な企業再編や、以前ではあり得なかったようなことが起こるという現実、そしてマーケットの構造自体が変化していく現在の社会では、現実と虚構の違いを見極める能力はさらに重要度を増すに違いない。
最後になるが、本書は明確な答えのない疑問について考えるための良い教本となるだろう。多くの変数が変わっていく今のような投資業界においても、ヘッジファンドの手法は本当に彼らの主張するように「マーケットニュートラル」なのか? 一部のヘッジファンドが成功したからという理由で残りのヘッジファンドも高い手数料を取っていいのか? 国家債務危機が継続するなかで、規制当局はヘッジファンドを無力化するような、効果の見えづらい規制をかける必要性を感じるだろうか?
これらはすべて重大な疑問である。しかし今の時点では、まだ答えは出ていない。
序文
私が初めて職に就いたのは17歳のときだった。シティグループのグローバル・コーポレート&インベストメント・バンキング部門の本部が、ニューヨークのダウンタウンのなかでも粋なトライベッカのグリニッチストリート三八八番地というところにオフィスを構えていた。2002年秋、私はそこのエリート部門であるフィナンシャル・インスティテューションズ・グループの信用リスク部門で、インターンとして働き始めた。そこはAIGやワシントン・ミューチュアルを初めとする数多くの主要銀行やブローカーディーラー、そして保険会社など、有名で収益性の高いシティバンクの顧客を担当している部門だった。
私は昔から数学が得意だった。しかし、この職場は私には場違いだった。まるで映画『ウォール街』のなかにいるようで、現実味がなかったのだ。私が育ったウエストチェスター郊外はマクドナルドすらなく、人口よりシカの数のほうが多いような田舎町だったので、その違いは比べものにならなかった。建物の四二階へと案内されて会議室に入ると、マンハッタンのミッドタウンが遠くにすっぽり収まるほどの広々とした景色が窓越しに広がっていた。私はそのとき察した――ここで働く人たちは世界に大きな影響を与えており、今そこに足を踏み入れ、そして、そこにいることのできる自分は幸運であるということを。
何千という顧客や外部企業のために、この部門ではどのようにして信用リスクを識別し、そして損失を少なくしているかという話を、私はうっとりしながら聞いていた。シティバンクが企業と密接に働きながら、合併や買収の助言をしているなんて、聞いているだけでワクワクした。カール・アイカーンはきっとこういうことをしているに違いない、そう思った。シティグループの貸借対照表(バランスシート)はけた外れの規模で、シティグループよりも権威あるウォール街の投資銀行ですら小さな存在に見えるほどだった。そのため何かしらの取引があるときには、シティグループはいつでもコンソーシアムに仲間入りすることを(時には斡旋人としても)許されていた。その日、一学期間ずっと継続できるインターン契約を取り付けて建物を出た私は、身なりの良い素晴らしい仲間と一緒に働けるというのは自分にとっての天職を見つけたと確信していた。
結局、私は「シリーズ7」と呼ばれる証券資格を取得し、学校に通いながら三年半もシティグループで働いた。その後は、メリルリンチのグローバル・リサーチ&エコノミクス部門に少しの間勤めてしてから、ウォール・ストリート・ジャーナル紙に転職した。ちょうどそのころは、金融制度に生じた最初の亀裂がだんだんと明るみに出始めていたときだったが、その問題がどこまで広がるかは、その時点ではまだ分かっていなかった。約一年後の2007年後半、同紙で働き金融関連の情報を常に分刻みで追っていた私は、昔を懐かしく感じていた。仕事自体はおおむねうまくいっていたのだが、何の変哲もない普通の銀行業務とは違う、さらに高度な経験を求めていた。そこでウォール街へと舞い戻り、「ヘッジファンド」と呼ばれるいくつもの小さな組織で面接を受けることにした。そのヘッジファンドのひとつが、かの有名な投資家ジョージ・ソロスによって設立されたものだった。
あるとき、ソロス率いるクオンタム・ファンドで小売り関係か医療関係の企業を分析するアナリスト職に空きがあるということで、面接を受ける機会を得た。面接官だった20代半ばから後半と思われる二人の若いリサーチアナリストが私に投げかけた質問は、アニュアルレポート(年次報告書)に書かれた数字から、さまざまな業界で買いか空売りを仕掛ける機会を突き止めることができるかということだった。ほかにも簡単な質問にいくつか答えたものの、私が空売り――つまり株価がさらに下落することを見越したうえで株を借りてマーケットの現行価格で売ること――についてほとんど何も知らないことは、すぐに面接官に見透かされてしまった。私自身、まさか空売りの世界のど真ん中に身を置くことになるなど、そのときは夢にも思っていなかった。
クオンタム・ファンドで面接を受けたのと時を同じくして、CNBCから面接を受けに来ないかという内容の思いがけないメールを受け取った。私は、父が売買している株についてよく二人で話しながら一緒にCNBCの番組を見て育ったので、ビジネスニュースを扱うテレビ局がどのようなものか当然のことながら気になり、胸が高鳴った。CNBCのニュースデスクはまるで別世界だった。私は突然、ニュースがリアルタイムで秒刻みに流れている世界に足を踏み入れたのだ。熱気と活気、そしてまぶしいほどの照明――そのすべてが私をとりこにした。それまでの数年間、決算書や融資関係書類や与信契約書、そして取引のプレゼン資料ばかり読みふけっていたので、テレビ局のセットのなかで語られるキャスターの言葉を理解するのは何ら問題なかった。マスコミやテレビ局について正式に学んだことはなかったが、ウォール街での経験を買われて投資情報番組『スクオーク・ボックス』のプロデューサーの仕事を得ることができたのだ。
ヘッジュケーション――ヘッジファンドについて学ぶ
2008年2月、私がCNBCで働き始めて間もないころ、世界で深刻な問題が起こっていることを世間がやっと認識し始めた――不良債権と化したローンが原因で国全体の金融システムがまひしてしまったのだ。「ストラクチャード・インベストメント・ビークル(SIV)」や「信用デリバティブ」という言葉とともに、「サブプライム住宅ローン」という言葉が頻繁にニュースで聞かれるようになっていった。
同年四月ごろ、ヘッジファンドマネジャーのデビッド・アインホーンが、自らが空売りをしていたアライド・キャピタルとの六年間にも及ぶ戦いについて語った書籍『黒の株券――ペテン師に占領されるウォール街』(パンローリング)を発表するということで、にわかにアインホーンに注目が集まっていた。そんなとき、アインホーンがその翌月に『スクオーク・ボックス』の番組のなかで著書について話をしてくれることになった。番組の準備を始めた私は、まだ発売前だったその本の見本を取り寄せて読み、覚えておきたい個所や番組で話を聞きたい部分にさまざまな色の付せん紙を貼って印を付けていった。アインホーンの徹底的な調査ぶりと信念の強さを知った私は大きな刺激を受けた。自分のことを金融オタクだと思っていたが、私など氏の足元にも及ばなかった。
五月初めにアインホーンが番組のゲストとして出演したとき、私は自分の持っていた本にサインをお願いした。すると氏は、「この本をボロボロになるまで読み込んでくれたあなたは私のヒーローだ!」と書いてくれた。ボロボロになったのも無理はない。私は氏の物語に大いに共感したのだから。
その後、私はアインホーンと一緒に空売りに関する番組を作る計画を練り始めた――その番組のゲスト陣には、エール大学の教授やアインホーンの仲間のヘッジファンドマネジャーたちや友人たち、そしてパーシング・スクエア・キャピタル・マネジメントのウィリアム・アックマンらが名を連ねていた。それだけではない。SACキャピタルの元ポートフォリオマネジャーで、2006年に開催されたワールド・シリーズ・オブ・ポーカーというポーカーの世界大会で一八位だったニール・クリスを迎えて、番組の最後にポーカーの試合までした。クリスはアインホーンと渡り合えるほどのポーカープレーヤーだったからである。この番組はウォール街で大反響を呼び、CNBCには番組終了から何日もたっても、アイホーンらのような賢い投資家をこれからも継続して迎えていくことがとても重要だ、という意見が視聴者からのメールや電話で届き続けた。
その後、私は、ほかのヘッジファンドにはどんな賢い投資家がいるのか、そして彼らはどのような戦略を持っていて、どういった英断を下してきたのかを調べ始めた。それは簡単なことではなかった。ほとんどのヘッジファンドマネジャーは、投資家に対して認可外のマーケティングをしているのではとSEC(米証券取引委員会)に追求されることを恐れて、マスコミを敬遠していた。
つまり、目立つまいとするのがヘッジファンド業界であり、マスコミに対して口を開くようなマネジャーは珍しかった。ジュリアン・ロバートソンが優秀な「タイガーカブス」と呼ばれるグループを育てたこと、ジョージ・ソロスが1992年に100億ドル相当のポンドを売って「イングランド銀行をつぶした男」という異名を取ったこと、マイケル・スタインハルトが優れたトレードの手腕だけでなく気性の激しさでも知られていること――そういったすでに引退した伝説的なヘッジファンドマネジャーのことは、世界中のだれもが知っていた。
しかし、そのような伝説的人物のあとを継いだ投資家や、マーケットに何らかの足跡を残した投資家たちについてはどうだろうか。彼らが最近使った戦略は、以前の戦略とどのように違うのか。テクノロジーやトレードが進化していくなかで、ポートフォリオのマネジメントはどのように進化したのか。とても気になる疑問だ。この答えを探るために、初のスクープを追う新米ジャーナリストならばだれもが通る困難な道を私も歩む必要があった――それは学識者、研究者、業界紙、雑誌など、自分の手が届く業界のあらゆる専門家に接触を試みることだった。ヘッジファンドは進歩的で刺激的で複雑なトレードを自由に行っていた。ヘッジファンドについて知れば知るほど、私はさらに興味をかき立てられた。
それから三年間は、現在のヘッジファンド業界の中心人物たちと直接会う機会を少しずつ増やしていった。対談が実現するまでには一年以上(なかには二年)かかることがほとんどで、それも匿名だったり秘密裏に行われたりだった。私が本当にポートフォリオの構築や高いアルファ値(リスクや国分析に基づいて調整された、ベンチマークを上回るリターン)を生み出す方法などについて知りたがっていることにマネジャーたちが気がつくと、彼らも次第に多くの情報を提供してくれるようになった。さらに、ジュリアン・ロバートソンやマイケル・スタインハルトやカール・アイカーンなどから、『スクオーク・ボックス』についてお褒めの言葉をいただくようになった。それ以外にも、私はいろいろな投資家から継続して聞き取り調査を行い、彼らがヘッジファンド内で見たり、聞いたり、不安に思っていることを自分の肌で感じ取ろうとした。
このヘッジファンドの次世代リーダーたちについて調べ続けているうちに、あることに気がついた。それは、長期間にわたり常にマーケット全体を上回る成績を残し続けている投資家、つまり「アルファの達人」たちは、ヘッジファンドという共通点を持っていながらも、それぞれが極めてユニークな存在であるということだった。彼らが持っている戦略や世界観は、互いにまるで異なっていたのだ。彼らに共通する点があるとすれば、それはほかの投資家には見えないものが見えるということだ。2001年に起きたエンロンやワールドコム、そしてタイコのような大がかりな不正行為について最初に投資家に警告を発したのが、ジェームズ・チェイノスのような空売り投資家だった。チェイノスは七〇億ドルの資産を持つ世界最大の空売り専門のヘッジファンドであるキニコス・アソシエイツのトップである。六〇億ドルの資産を持つポールソン・アンド・カンパニーを率いるジョン・ポールソンは、2006〜08年にかけて起こったサブプライム住宅市場の下落を見越した投機売買を行い、150億ドルもの利益を得ている。
本書の動機
私の目標は野心あふれる現役投資家の話を伝えることである。素晴らしいトレードの構造やしっかりとした構想を得るための分析方法、そして自立心を持ってして信念を貫くために必要な自己意識とはどのようなものか――そういったことを理解したい読者のために、本書を執筆した。幸運にも、私は先に述べたマネジャーたちのオフィスを訪れて、彼らの話を聞くことができた。二年間で持った数百時間という対話時間は前代未聞である。
本書のための対談を受けてくれた投資家は全員、率直に話をしてくれたうえにその内容を公表することも許してくれた。それだけではなく、投資以外の話もたくさん聞かせてくれた。時にストレスを感じたり、反省したり、あるいは正真正銘の天才ぶりをうかがわせたりする彼らをこの目で見ることができたのは、とても光栄なことだった。
出張に同行させてくれた投資家や、出張の思い出を鮮明に語って聞かせてくれた投資家もいた。意外にも彼らを人間として見る機会に恵まれて、彼らの成功と失敗を共有できたことは、何よりも貴重である。そのような面白い経験をすることができたのは特別であった。この経験を通して感じたことを読者に正確に伝えることが、私の切なる希望であり願いである。
「ヘッジファンド」という誤った呼称
本書のためにいろいろと調べていくうちに、もうひとつの重要な疑問に直面した――ヘッジファンドとは一体何なのか。その質問を世界最大級のヘッジファンドで一二〇〇億ドルもの資産を運用しているブリッジウォーター・アソシエイツの創業者であるレイ・ダリオ(執筆時現在六二歳)に投げかけてみた。
「ヘッジファンドなんていう言葉は意味不明さ!」。コネチカット州のウエストポートにある森と池に囲まれたガラス張りのオフィスで、ダリオは椅子に腰掛けて半ば冗談混じりに叫んだ。
「私たちの基本構造から考えられたその呼び名も分類も、この職業の本質を捕らえていない」と皮肉を込めて言う。そして、「私は買いもすれば売りもする。だからといって、私がヘッジファンドになるだろうか?」と言葉の不自然さについて指摘した。
「それは違うだろう。私は自分のことを金融エンジニアだと思っている。初めは商品取引から始めたのでね。それが先物取引になり、それがまた進化してスワップ取引やデリバティブ(金融派生商品)になっていった。私は人とは違う方法で物事を分類することができたんだ。私は進化していったんだよ」
ヘッジファンドという言葉の定義にこのような要素が含まれているとは言いがたい。根本的に、ヘッジファンドという言葉は世界で最も洗練された多くの投資家たちを報酬体系だけで区切ってまとめたものである。ダリオは私に言った――「おそらく、あなたの本に登場するほかのマネジャーと私には何の共通点もないだろう。あるとすれば、それぞれが独自のことをしている優れた投資家集団だという事実だけではないかな」。
2011年のあいまいな信号
本書の取材のためにマネジャーたちに会っていた時期というのは、ちょうどマーケットが混乱していて、マネジャーたちも必死にその状況を切り抜けようとしているときだった。一九二九年の大恐慌以来、最悪のリセッション(景気後退)から抜け出したばかりで、その深刻な危機による悪影響がまだ残っており、ヨーロッパで急速に広がる債務危機の恐怖に米国マーケットも縮小していた。そのため、マネジャーの多くが2011年前半は防衛的になり、第3〜4四半期になってようやくマーケットに少しずつ舞い戻り始めたという状況だったのだ。
金融危機後の米国市場にとって、2011年は最も騒然とした年だった。世界各地で起こる大規模な経済先行不安の大きな圧力を受け、国の信用格付けも「AAA」から格下げされるという史上初の事態に陥った。さらに、ヨーロッパでは債務問題が膨らみ続けていた。しかし、そのような不安定な状況でも、S&P500は年初来比で0.1ポイント以内の差で引け、そしてダウは五・五%の上昇で引けるなど、マーケットは年初めからほとんど変わらずその年を終えた。
ヘッジファンドの業績はそれぞれで、ヘッジファンド・リサーチというデータ提供会社によると、年初来比で五・一三%減だった。年間下落の大きさは、1990年以来三番目にとどまったのだ。
このような騒然とした時期にマネジャーたちと会うのは困難を極めたが、彼らの考えを聞く良い機会でもあった。マネジャーたちは深く椅子に腰掛けて、自分の答えについてじっくりと考えるしかなかった。それまでの年と比べて2011年は誤算が多かったことを多くのマネジャーが認め、間違った思い込みや失敗について言及したのだ。
たしかにこの年の業績は精彩を欠くものだったが、業界資産は年間を通して増え続け、年末までには危機前の水準と同じ二兆ドル規模にまで増えた。ドイツ銀行が2011年12月に行ったオルタナティブ投資に関する調査によると、2012年の純流入額の予測は1400億ドルで、2012年末までには、業界資産は史上最高の2兆2600億ドルに上るとしていた。それまでは、ヘッジファンドの資金源は裕福な個人投資家たちであったが、このころには機関投資家が業界資産の三分の二を占めるだろうことがドイツ銀行の調べで分かっている。
それでも、この数字は弱いと注目を集めた。ヘッジファンドというものはアルファ――期待されているリスクを上回る利益――を生み出すはずではないのか、という疑問の声が上がったのだ。 しかし、世界で最も歴史のあるファンド・オブ・ヘッジファンズのLHCインベストメンツNVが行った調査によると、ファンドマネジャーたちは、ファンド創設時から2011年6月30日までの間に五五七〇億ドルもの純利益を投資家にもたらしている。さらに、そのうちの3240ドル(つまり52.8%)の利益が株式市場で得たものだとということも分かっている。
このマネジャーたちはいくつもの戦略を応用しながら、世間一般に公表されている情報を見て、ほとんどの投資家が見つけることのできなかった何かをその同じデータから見つけだしたわけだが、私にはその方法がどうしても分からなかった。
そのようなことが可能だった理由のひとつに、個々の信念の強さがあるに違いない。本書で紹介するマネジャーたちは皆、土壇場に追い込まれ、窮地に立たされるという経験をしている。それでも一歩も引かずに何回も窮地を乗り越えてきた。その持ち前の頑固さからマスコミに毛嫌いされることもあるが、彼らは自分が信じる真実についてだれにも負けない信念と確固たる自信を持ち、それをうまく利用しているのだ。
本書はそういったマネジャーたちのようになる方法を示す説明書ではない。むしろ、彼らの投資人生やこれまでの道のり、そしてそれがどのように成功につながったかを紹介するものである。最初から投資ゲームの仕組みを知ったうえでこの世界に入ったマネジャーもいれば、経験を積みながら独自のゲームルールを作っていったマネジャーもいる。しかし、それぞれの投資法に核となる自分の人格を吹き込んでいるという点では、全員が共通している。このことから、彼らのまねをするのが成功への道ではないということが分かるだろう。単に、成功する戦略を独自の方法で使う必要があるだけなのだ。読者の皆さんもトレーダーとして何度も打撃を受け、損失を被ることになるだろう。しかし、調査を怠らず、自分らしいトレードを行っていれば、必ず窮地を脱することができるに違いない。
人間は本質的に自らをさらけ出すものである(だれにでもというわけでも、常にというわけでもないが、いつしか自らをさらけ出す性質を持っている)。本書には、金儲けに成功した投資家たちの半生がつづられている。彼らは大物投資家である――つまり、世界中のほとんどの投資家を上回る優れた戦略を手に、秘密裏に成功したロックスターなのである。
だから私は彼らを「アルファの達人」と呼ぶ。彼らの語る内容が、私にとって興味深かったように、読者にも興味深いものであることを願う。
2012年4月
マニート・アフジャ
著者紹介
マニート・アフジャ(Maneet Ahuja)
CNBCに所属するヘッジファンドの専門家で、投資情報番組『スクオーク・ボックス』のプロデューサー。2011年にはインスティテューショナル・インベスター誌と協力し、「デリバリング・アルファ」と呼ばれる同局のヘッジファンドサミットを共同製作およびプロデュースした。ヘッジファンド業界に対するこの画期的な取材活動が認められ、2009年にはCNBCのエンタープライズ・アワードという名誉ある賞を授与された。アフジャは、デビッド・テッパーやデビッド・アインホーンを自身の番組に出演させたり、ゴールドマンが販売したアバカスというCDOの取引についてSECが調査をしたことを受けて、ジョン・ポールソンが投資家に宛てて書いた手紙を取り上げ、話題となった。ウォール街に初めて足を踏み入れたのは2002年に17歳でシティグループの企業&投資銀行業務部門で信用リスクアナリストとして雇われたときだった。アフジャは2012年1月に発売されたフォーブスで「将来有望な30歳未満の30人」に選出、女性誌エルの2011年4月号の「才人特集」でも取り上げられ、2010年にもクレインズ・ニューヨーク・ビジネス紙で「将来有望な40歳未満の40人」に選出された。ツイッターは「@WallStManeet」、www.thealphamasters.com。
本書への賛辞
「本書は、今日の最も優れた投資家が最高の(そしてときには最悪の)トレードをしたときの心境を露呈している貴重な書籍である。読んでいると、ジョン・ポールソンやデビッド・テッパーなどの人物がまるで目の前に座って人気のテクニックや分析法について読者に語りかけているような、そんな錯覚に陥る。本書を買った賢い投資家は、価格の元を取るどころか、それ以上の収穫を得るに違いない」
――ヌリエル・ルービニ(ルービニ・グローバル・エコノミクスの共同創設者兼会長、ニューヨーク大学スターン・スクール・オブ・ビジネスの経済学教授)
「マニート・アフジャはヘッジファンド業界の花形トレーダーに精通している。業界全体とその急速な成長について、そして常に変わり続ける投資環境に業界がどのように適応しているかについて執筆した本書は、業界の内部事情を明らかにしているという点で非常に興味深い。また、業界を導く魅力的なリーダーたちの姿を深く掘り下げて紹介していることも特筆すべき点である。彼らの経歴や価値観、そしてさまざまな考え方などを知ることで、読者はこの最も厳しい職業で成功するために必要なことは何であるかを学ぶことができる」
――マイケル・スペンス(ノーベル経済学賞受賞者兼スタンフォード・ビジネス・スクールの元学院長)
「投資家が抱くヘッジファンドの印象は良くもあり悪くもある。ヘッジファンド業界の重要性は金融界のなかで大きくなり続けているが、アフジャはその業界について分かりやすく説明している。そして、金融危機で投資に失敗した投資家がこれまで利用していた金融機関や投資主義の代わりとなるものを探すときに役立つ貴重な情報を提供している」
――サリー・クローチェック(メリルリンチ・ウェルス・マネジメントおよびUSトラストの元最高経営責任者)
「マニート・アフジャほど超一流のヘッジファンドマネジャーと広い人脈を持つ人物はいない。本書は、彼らと数え切れないほどの会話を交わし一対一の対話の時間を多くもった彼女ならではの深い洞察と助言であふれている。傑作と呼ぶに値する」
――レオン・G・クーパーマン(オメガ・アドバイザーズの会長兼最高経営責任者)
「本書は、金融界の傾向や分析や動きを左右する力を持つ最前線のトレーダーの経歴と考え方を紹介し、さらに利益につながる彼ら独自の戦略を集めている。資本市場の最新情報を追っている読者にとって、また創造力や発想力の競い合いや資本市場の緊張感の間で起こる勢力争いについて知りたい読者にとって、最高の読みものとなるに違いない」
――マリオ・J・ガベリ(GAMCOインベスターズの最高投資責任者)
「ジャーナリズムにおいて、情報を見つける容易性とその内容の信憑性とは文化的に相容れないものがある。しかし読者はそのどちらも必要としている。そこで極論を言えば、この2つを異なる方向から追い求めれば良いのである。アフジャは現場に働きかけることで容易に情報をつかみ、巧みに人々の口を開かせて本人による信憑性の高い話を聞くことに成功した。その結果として生まれたのが、読者が好奇心を抱いてやまない人々に焦点を当てた、驚くほど夢中になって読んでしまう本書というわけだ」
――ディーン・スタークマン(ピューリッツァー賞受賞のジャーナリスト兼『コロンビア・ジャーナリズム・レビュー』誌の「ジ・オーディット」欄の編集者)