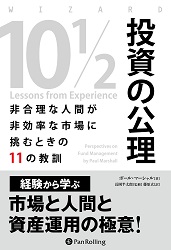
投資の公理
著 者:ポール・マーシャル
監修者:長岡半太郎
訳 者:藤原玄
定 価:本体2,000円+税
体 裁:四六判/176ページ
発売日:2022年4月
ISBNコード:978-4-7759-7296-0
経験から学ぶ市場と人間と資産運用の極意
イギリス一流運用会社CEOが語る投資の教訓
成功するためには自らも変化し続けなければならない!
著者のポール・マーシャルは、グローバルに株式運用を行っているヘッジファンドのマーシャル・ウェイスにおける20年を含めた35年に及ぶ投資経験から得られたエッセンスを、本書で分かりやすく簡潔にまとめている。マーシャルは学術理論と市場における実践、特に市場に打ち勝つ最高の実務家たちが持っている継続的な能力である「スキル」の持続力や現実との断絶を詳しく説明している。一方で彼は、市場の不確実性の拡がりと人間の誤りを避けられない性質を強調しながら、資産運用や投資で成功するためには、スキルの持続力と認知バイアスの落とし穴、人間の誤りを免れられない性質や傲慢さを認識したうえで正しい針路をとらなければならないことを強調している。
「成功するためには常に自ら進んで順応し、進化する必要がある」――これがマーシャルの言う「投資の本質」である。市場と市場参加者は常に日々進化している。市場に打ち勝ち、アルファを生み出すためには、ほかの参加者たちに打ち勝ち、先んじなければならない。そして、ほかの参加者が変化するにつれて、自らももっと進化する必要がある。われわれは、自分のこだわりや執着や思い込みや偏見や独断を捨てて、真摯に学び続け、進化することでしか市場では勝てないのだ!
マーシャルが経験しながら35年間で得た教訓を読めば、読者が目指す投資成功への道も大いにショートカットできるだろう。
本書への賛辞
「素晴らしい本だ! 真剣な投資家はこれを絶対に読む必要がある!」
――ダンビサ・モヨ(『いまこそ経済成長を取り戻せ』[白水社]、『すべての富を中国が独り占めする』[ビジネス社]、『援助じゃアフリカは発展しない』[東洋経済新報社]の著者)
「素晴らしい! ポートフォリオマネジャーの必読書」
――ジョナサン・テッパー(『エンドゲーム』[プレジデント社]の著者)
「ヘッジファンドの巨人がクオンタメンタルな未来を描く」
――ブルームバーグ
「珠玉の1冊」
――パトリック・ホスキング(タイムズ紙金融担当編集者)
「現代の金融市場がどのように運営されているのか、従来の常識に対して根本的に挑戦するもの」
――ミヌーシュ・シャフィク女史(ロンドン・スクール・オブ・エコノミクス校長)
目次
(本テキストは再校時のものです)
監修者まえがき
序文
まえがき――大断絶
教訓1 市場は非効率である
教訓2 人間は非合理である
教訓3 投資スキルは再現可能なもので、持続力がある
教訓4 市場は短期的には投票機だが、長期的には計量器である
教訓5 変化を探せ
教訓6 ポートフォリオ構築で一番重要なことは集中と分散である
教訓7 ショートとロングは違う
教訓8 機械は人間を打ち負かすが、機械と人間の組み合わせは機械を打ち負かす
教訓9 リスク管理――不確実性に配慮せよ
教訓10 サイズこそが重要
教訓11 ほとんどの資産運用のキャリアは失敗に終わる
あとがき
用語解説
監修者まえがき
本書はイギリスの著名な資産運用会社マーシャル・ウェイスの会長兼CIO(最高執行責任者)であるポール・マーシャルの著した “10 1/2 Lessons from Experience : Perspectives on Fund Management”の邦訳である。原著の題名にもあるとおり、これは資産運用に関する長年の経験がもたらす知恵や教訓を分かりやすく解説したものである。
私たちを取り巻く世界、特に金融市場や経済現象といった人間の活動がもたらす複雑さや不確実性が伴う世界を真に理解することは難しい。そうした世界でうまくやっていくための礎としての人間の信念のなかで、客観性や妥当性や再現性が伴うものをプラトンは知識と呼んだが、イギリス文化において知識はどこかの権威からアプリオリに与えられるものではなく、経験から導かれるものである。つまり、金融市場における経験からの教訓を学びたければ、イギリスの一流資産運用会社の創設者の話を聞くに如くはなしということになる。
本書は堅実な資産運用の世界を見せるとともに、優れた資産運用組織はどうあるべきかを示唆している。投資信託や一任勘定を通じて他者に運用を任せる場合には、投資戦略やファンドについてあれこれ考えるよりも、委託する相手である組織の善し悪しを見極めるほうがはるかに重要である(残念ながら現実にはまっとうでない組織のほうが多いからだ)。著者の語る観点から運用会社の質を確認することは多くの投資家を困難から救うことになる。
資産運用会社の経営者自身が、経験に基づき自分の言葉で投資について平易に語れるということ自体が、イギリスにおけるこの業界の厚みや歴史の深みを代弁している。本書に学んで日本でもまっとうな資産運用会社が今後出てくることを切に願うものである。
翻訳にあたっては以下の方々に感謝の意を表したい。まず藤原玄氏には読みやすい翻訳をしていただいた。そして阿部達郎氏は丁寧な編集・校正を行っていただいた。また本書が発行の機会を得たのはパンローリング社社長の後藤康徳氏のおかげである。
二〇二二年三月
長岡半太郎
序文
イアン・ウェイスと私がマーシャル・ウェイスを設立したのが二一年前である。われわれは、いくつもの景気サイクル、そしてLTCM(ロング・ターム・キャピタル・マネジメント)、インターネットバブルとその崩壊、9・11、グレートモデレーション、金融危機、ユーロ危機、「何でもやる」、そして際限のないQE(量的金融緩和策)と多くの乱気流を生き抜き、投資してきた。その間、間違いを犯すこともあったが、ファンダメンタルズとシステマチックな株式のロング・ショート戦略を組み合わせ、世界的にもかなりユニークな運用モデルを時間をかけて構築してきた。これは分散を通じ、そして数多くの有能な投資家やアナリストたちの協力を通して堅牢さを獲得したモデルである。また、このモデルによってマーシャル・ウェイスは世界のヘッジファンド業界でも大きな成功を収める企業の一つとなった。
われわれは何年もかけて数多くの教訓を学び、私自身の投資に関する考えは形を整えられることで進化した。そして、マーシャル・ウェイスのほかの者たちの成長を方向づけ、測る一助となるような大局観へと発展した。
本書はこれら視点の幾つかを説明しようとするものである。包括的たらんともしていないし、型にはめようとも思っていない。成功するためには常に順応する必要がある、これが投資の本質だ。市場と市場参加者は常に進化している。市場に打ち勝ち、アルファを生み出すためには、ほかの参加者たちに打ち勝たなければならない。そして、彼らが変化するにつれ、自らも進化する必要がある。これが原書のタイトルに「経験からの教訓(lessons from experience)」を付けた理由である。われわれは学び続けるのだ。
マーシャル・ウェイスはこれらの教訓に基づいて設立されたのではない。イアン・ウェイスも私もそれが資産運用業を立ち上げた当初の礎となったと言うつもりはない。だが、それらは陰に陽に役に立ち、われわれが時間の経過とともに直面した難題について考えるとき、事業、特にファンダメンタルズに関する側面について形作る際に有効だった。
資産運用業で成功するための核となるのが投資行動を支えるプロセスとシステムだが、マーシャル・ウェイスでもそれが核となっていることは確実だ。われわれの事業は、最適な投資、トレード、テクノロジー、そしてオペレーティングシステムがなければ成功しない。投資における「アルファ」は常に取引コストとストックレンディング(貸株サービス)のコストを差し引いて説明される。競合他社に比べて低いわれわれの費用構造は、われわれが大きなアルファを生み出すうえで不可欠の要素である。これはパートナーであるイアン・ウェイスの才能だが、彼はいかなるときもシステムやインフラストラクチャーが果たす重要な役割を理解し、ビジョンと情熱を持ってそれらに投資していた。
究極的には、すべての資産運用会社は顧客のコミットメントと信頼に依存している。われわれは彼らのサーバント(しもべ)なのだ。そして、われわれが投資を行い、成果を上げ、進化できているのも、ひとえに彼らが二〇年以上にわたり絶えず支えてくれているおかげなのだ。
まえがき――大断絶
「理屈上は理論と実践に違いはない。だが、実践では理論どおりにはいかないものだ」――ヨギ・ベラ
金融ほど理論と実践の断絶が顕著な知的分野はない。
金融の理論家たちは、市場は合理的かつ効率的であるという前提でモデルを構築する。実務家たちの多くは、市場は合理的でも効率的でもないという事実から富を生み出すことができる。
市場を説明し、予想するために積み上げられてきた理論のほとんどは公理的であり、要素還元主義的なものだ。だが、その理論は複雑で、常に進化し、予測不可能な領域に適用される。
公理や要素還元主義的な仮説は複雑系を理解する近道となる。それが有効であれば、大きな効果と利益をもたらすことができる。公理的な思考は効率的であり、理論の対象が無生物や機械的なものである物理学や純粋な数学などの領域では時間の試練に耐え得るだろう。だが、社会科学――基本的に、モデル化や予測を試みているシステムに人間の活動が介在するあらゆる領域――では、公理的な思考は本質的に危険である。
公理的な思考は啓蒙主義が生んだ醜い子供だ。啓蒙主義は当初からスコットランドとフランスの二つの道筋をたどる。デビッド・ヒュームが推し進めた科学的主張は本質的に穏やかなものだった。
「それ自体が考察されるいかなる対象も、われわれがそれを超える結論を導き出す理由をもたらすことはできず……それら対象の恒常的な結びつきを観察したあとでさえも、あらゆる対象について、われわれが経験したことを超える推論を導き出す理由とはならない」――デビッド・ヒューム著『人性論』
スコットランドの思想家たち(ハッチソン、ヒューム、スミス)は経験主義者であり、暫定的に有効であることに基づき、謙虚に歩を進めることを選んだ。
対照的に、フランス哲学の伝統は当初から合理的で、演繹的で、要素還元主義的だった。デカルトやワルラスなどフランスの思想家たちは公理から始め、あとでそれを支持する証拠を探すことを好んだ。
公平を期するために記すと、これは単なるフランス人の特性ではなかった。啓蒙主義経済学が形成された当初の思想家の一人はイギリス人のウィリアム・ジェボンズだ。経済学を科学へと発展させるために、数学や物理学の手法を用いた責任はおそらくほかのだれよりも彼にあるだろう。満足感を定量化するというアイデアを導入し、限界効用の理論を打ち立てたのがジェボンズだ。自らの政治理論のために人間を純粋な経済的主体(ホモ・エコノミクス)に要約した功績は、もう一人のイギリス人哲学者のジョン・スチュワート・ミルのものである。
「政治経済学は、社会状態によって修正された人間の特性全般を扱うものではなく、社会における人間の行動全般を扱うものでもない。それはただ富を有することを欲し、それを獲得するための手段の効果を比較して判断できる者としての人間に関心がある」――ジョン・スチュワート・ミル著「オン・ザ・ディフィニション・オブ・ポリティカル・エコノミー(On the Definition of Political Economy)
合理主義者とも呼ばれる公理の伝統はシカゴ学派を先頭に第二次世界大戦後も繁栄を続けているが、今日に至るも金融市場の実践とは著しく断絶していることに変わりはない。だが、特に行動経済学や「複雑系経済学」と呼ばれる新しい学派の挑戦を受けるようになっている。一九八七年、サンタフェ研究所は新たな研究部門を立ち上げ、設立時に一〇日間の会議を開き、経済学について議論した。彼らはケネス・アローやローレンス・サマーズなどの一流経済学者を招いた一方で、ノーベル賞受賞者のフィリップ・アンダーソンやジョン・ホランドなどの物理学者や生物学者やコンピューター科学者を招待した。経済学者が自分たちの仮定を説明すると、フィリップ・アンダーソンが彼らに「あなたがたは本当にそう考えているのか」と問いかけた。残念ながら、彼らのほとんどが今でもそう考えている。
学界と現実世界の間のこの断絶は経済学、政治学、社会学、心理学といったすべての社会科学に存在する。これらすべての分野において、二〇〇年にわたり権勢を振るってきた要素還元主義的な考え方が今では無視されるようになっており、われわれは正しくもポスト啓蒙主義と呼ぶべき時代に突入しているわけだ。
このポスト啓蒙主義が発生したタイミングは偶然ではない。科学は気が短い。科学は手元にある道具を使って再現できるものを評価する。その主たる道具が数学だ。産業革命の基礎となった類いの数学は基本的に線形の性質を持つもので、予測可能な値を入力すれば相応の結果が導き出されるので、公理的な推論を物質界へ拡大できた。だが、微積分、線形計画法や動的計画法、物理学の方程式やエンジニアリングに成功したことで、それらでは十分に説明できない多くの領域へと拡大されてしまった。
現在、非線形の問題やマルチエージェントの問題など、はるかに複雑な事柄を取り扱えるだけの計算能力が利用できるようになっている。もはや、われわれが依拠しなければならない公理はあまり多くない。
啓蒙主義的な思考が不適切となるのはとりわけ市場に関係する場合であるが、それは市場が公理的な考え方では対応できない典型例だからである。市場は、多重の認知バイアスを持った、誤りを犯しやすい(人間)エージェントが下した、知識の不足した数多くの判断によって生み出される、極めて複雑な非線形システムなのだ。
金融における簡略化された公理のすべてにかなりの真実と適用性が含まれてはいる。さもなければ発案者がそれらを見いだすことはなかっただろうし、実務家たちの支持を得ることもなかっただろう。だが、すべてに例外や欠陥があり、興味深いのはルールではなく、その例外だ。
つまるところ、公理は誤った仮定にすぎない。それらがなぜ誤りなのかを理解することが、金融の知恵を獲得する第一歩となる。
一一の教訓を提示するにあたり、私は学術理論の公理的支柱に挑むことから始める必要があると考えている。最初の二つの教訓は投資を実践する者たちには当たり前にすぎると思われるかもしれない。だが、それらは大学やビジネススクールで主流となっているセオリー・オブ・チェンジとは相いれないので、言及する必要がある。大学を卒業したばかりの者たちは市場の現実に対峙するにあたり、たくさんのことを学ぶことになる。彼らが素早く順応しなければ、結果は壊滅的なものとなりかねない(ロバート・マートンやマイロン・ショールズに聞いてみればよい)。
読者はきちんとした基礎を築かなければならないので、最初の二つの教訓を提示する必要がある。ジョン・ロックの精神に従えば、有効なものを築き上げる前に、そこを地ならしする必要があるのだ。これら二つに続く教訓はわれわれ独自の経験により深く根差したものであり、長年の試行錯誤の結果として学び、磨かれてきたものだ。
著者紹介
ポール・マーシャル(Paul Marshall)
世界で最も成功しているヘッジファンドの1つであるマーシャル・ウェイスの会長兼CIO(最高投資責任者)で、億万長者として知られている。1997年に設立されたマーシャル・ウェイスはそのパフォーマンス実績で多くの賞を獲得し、ロンドン、ニューヨーク、イスタンブール、香港、上海、シンガポールに拠点を持っている。