負け銘柄を避けて、あとは何もしない投資法
著 者:ダニアル・ジワニ
監修者:長岡半太郎
訳 者:藤原玄
定 価:本体2,800円+税
判 型:四六判/336ページ
発売日:2026年10月
ISBNコード:978-4-7759-7354-7
市場で見過ごされてきた秘密を垣間見る準備はできているか?
本書は、単なる投資に関する本ではない。実際に市場平均を上回る成果を挙げた人物による、市場を大きくアウトパフォームする方法を書いた完璧な投資入門書である。
著者はベストセラー『バフェット・2ステップ・ストック・マーケット・ストラテジー』(小社より近刊予定)著者であり、市場平均を上回るリターンを生み出すための重要な原則(「業界が重要」「グロースとバリューのバランスをとる」「集中」など)を初心者でも分かるように詳述している。
著者は、アップルで500%以上、メタで300%、アマゾンで150%のリターンを達成したが、それは投機によるものではなく、データ、規律、綿密な調査に基づいた不変の戦略を貫いたからこそ、達成できたものである。
本書では、最大の富を生み出す業界を見極める方法、パフォーマンスが低迷するのが避けられない人気株にだまされない方法、そして、「誇大宣伝」ではなく、「キャッシュフロー」こそが投資判断の原動力となるべきなのかを学ぶことができる。
これから成長する業界に焦点を当て、市場からは敬遠されながらも質の高い企業を購入し、株価の背後にある真の価値を理解することで、経験が浅く、平均的な投資家であっても大きな成功を収められる理由を明らかにしている。
トレンドを追うことなく、より賢く考え、より良い投資を行い、長期的な富を築きたいと考える読者にとって、本書は必読の1冊になるだろう。 次の取引を行う前に、本書の要点をマスターしてほしい。
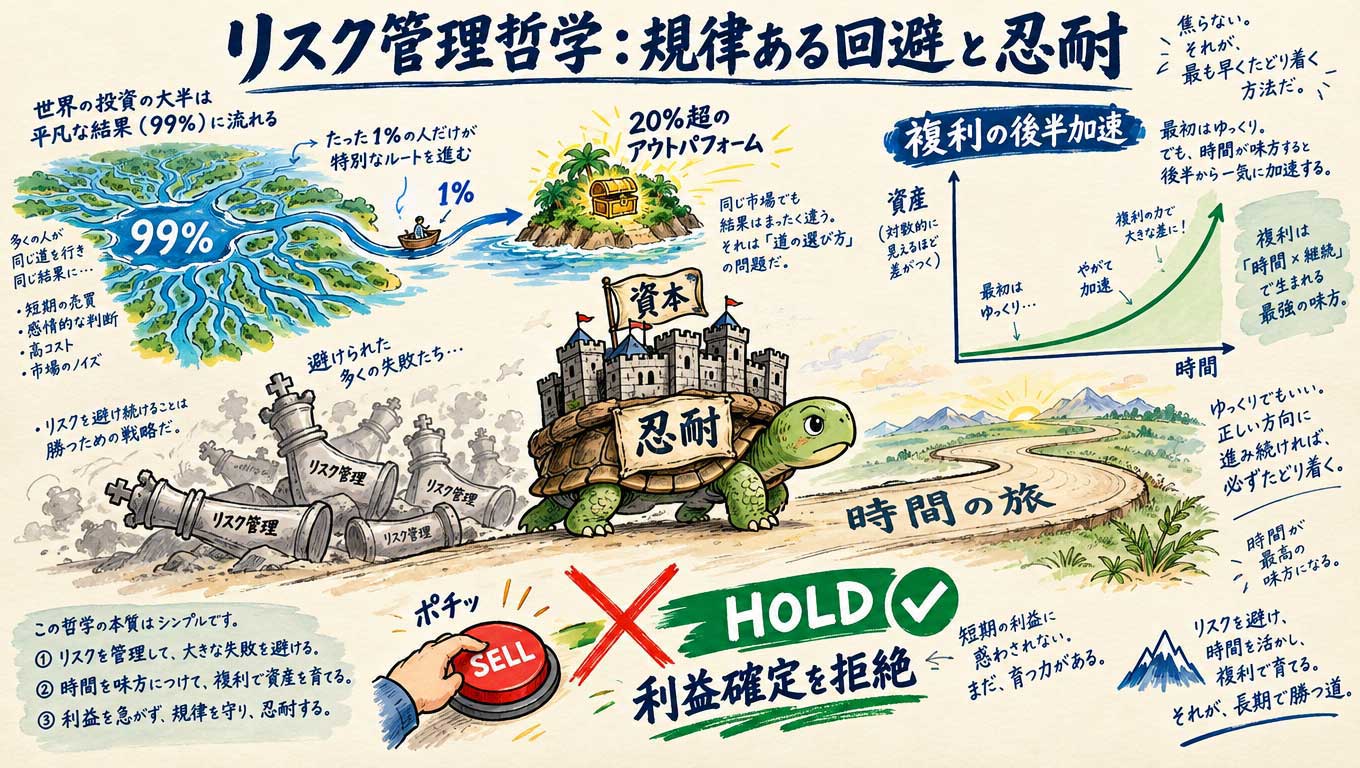
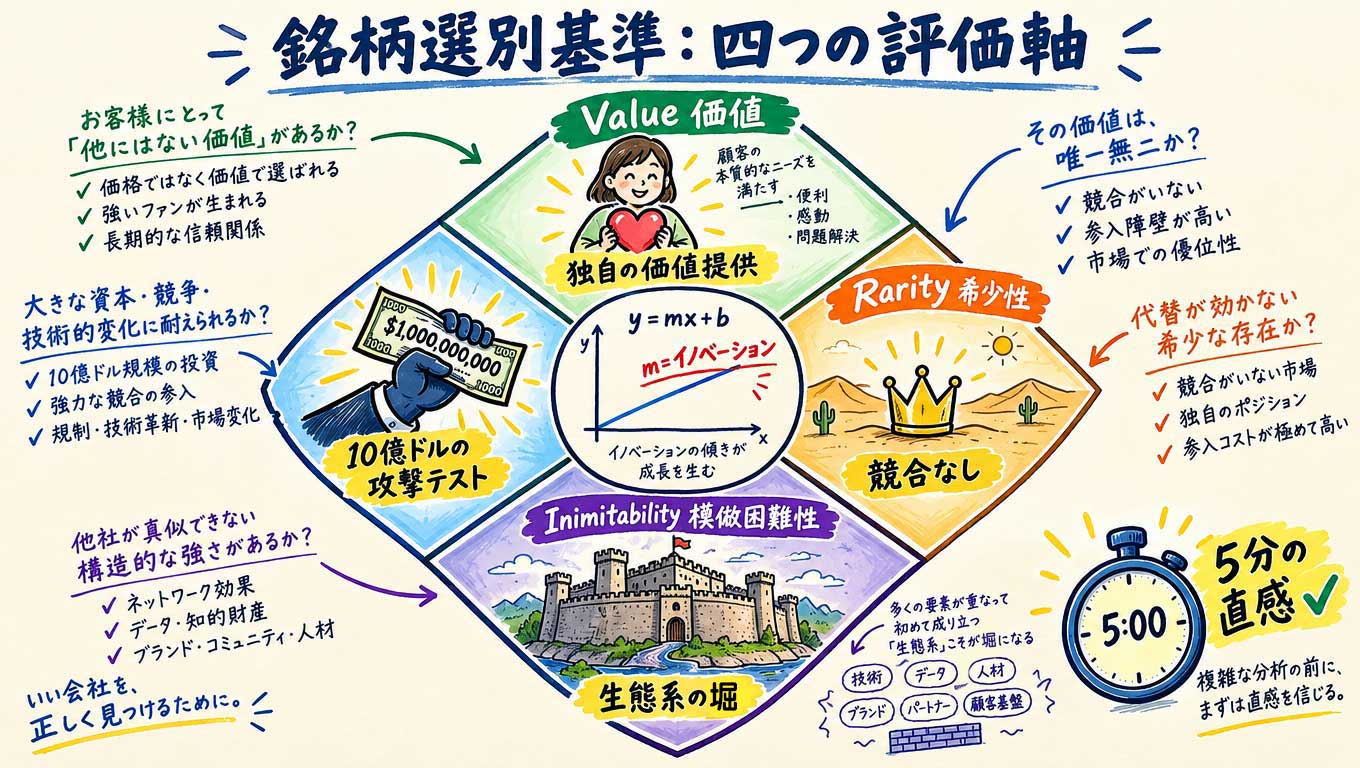
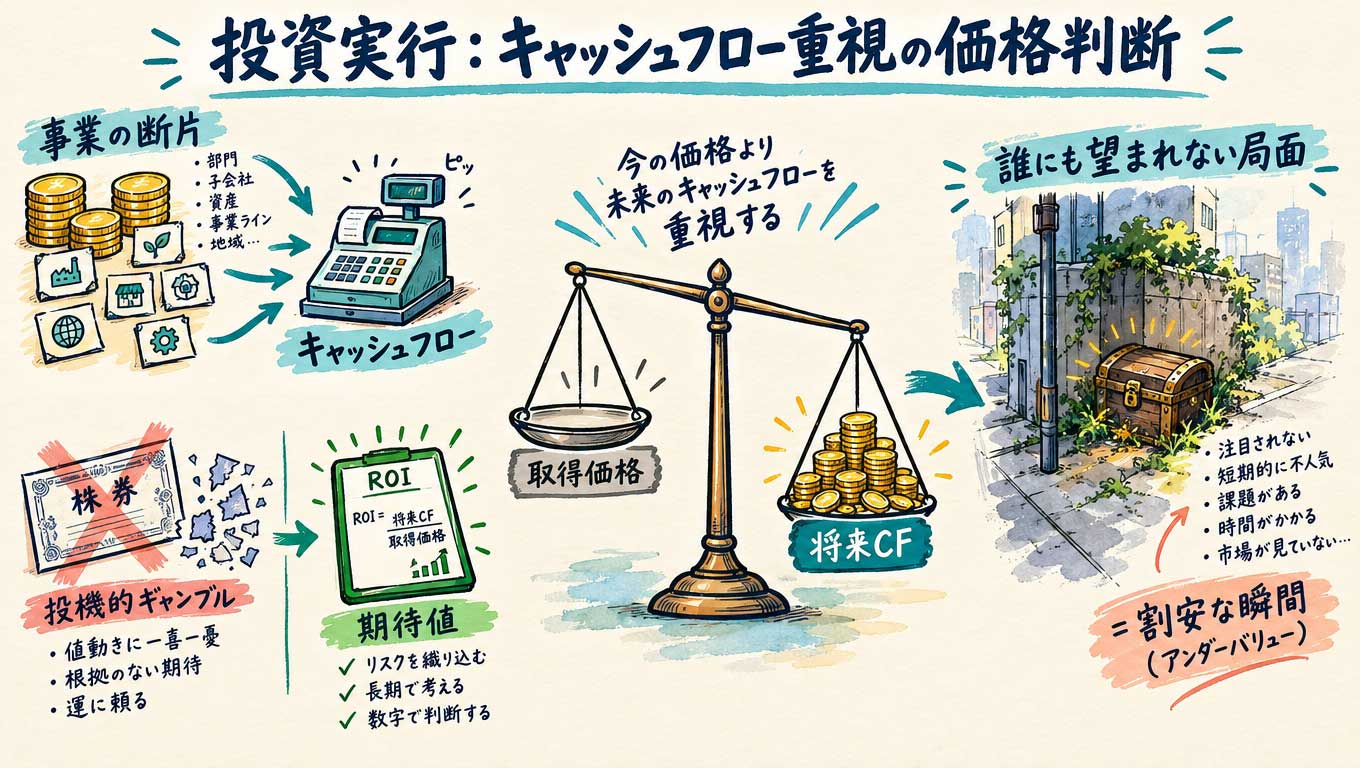
本書で取り上げた投資の11原則
- 何が起ころうとも繁栄する企業を買え
- 業種が重要
- キャッシュフローが重要
- 不人気な銘柄を買え
- プレミアムを支払うことを恐れてはならない
- 誰でもテンバガー(一〇倍株)を選べる
- 業績数字の背景にあるストーリーを理解せよ
- グロースとバリューのバランスをとる
- 勝者を選ぶことよりも敗者を避けることが重要
- 何もしない
- 集中
- 自分の原則を貫く
目次
監修者まえがき
謝辞
まえがき――どうすればお金持ちになれるのか
序文――本書の戦略
第1部 適切な企業とは
第1章 一五分で完璧な銘柄を見つける方法
第2章 適切な業種に投資しなければアウトパフォームできない
第2部 適切な価格とは
第3章 株価が上がるという理由で株を買ってはならない
第4章 誰も欲しがらない優れた企業を買う
第5章 どうして株にプレミアムを支払うべきなのか
第3部 上昇余地を最大化する
第6章 今までどおりの方法で財務諸表を読んではならない
第7章 上昇余地を広げ、下落リスクを抑える方法
第8章 誰でもテンバガーを見つけられる
第4部 リスクを管理する
第9章 リスクの考え方
第10章 利益が出たからといって株を売ってはならない
第11章 興味深い投資機会を見送るべきとき
第5部 市場でお金持ちになる
第12章 なぜ優れた投資家が損をするのか
あとがき
注釈
監修者まえがき
本書は、ダニアル・ジワニによる『Take Stock In This : An Easy Way to Decide What Stock To Buy & When To Buy It』の邦訳である。本書は既存の株式投資の枠に捉われず、実際に成果を上げるためには何をすればよいのかが書かれている。だが、これは完璧な投資法を作り上げようとする本ではない。職業として株式投資をするファンドマネジャーやアナリストのための理論書ではなく、一般の投資家が自分のお金を増やすための現実的な解説書なのである。
もちろん、本書に書かれていることのすべてに読者が納得できるわけではないだろう。著者は成功する企業の条件をとても明快に定義しているが、それを事前に見分けることができれば誰も苦労しない。しかし、そこで示される考え方そのものは十分に参考になるし、その一方で、誰でもそのまま使える実践的な方法も数多く紹介されている。
なかでも私が強く共感したのは、「投資とはキャッシュフローを生み出す資産を積み上げることなのだ」と、「勝者を選ぶことでお金を稼ぐのではない、敗者を避けることでお金を稼ぐのだ」という言葉である。これは、私自身の投資に対する考え方ととてもよく似ている。
また、読み進めていて気づいたが、ある章に書かれていることは、私が自分の資金を運用するときの方法と、ほとんど同じである。私のやり方は個人投資家としてはかなり独特で、同じことをしている人をこれまで見たことがなかっただけに、驚くと同時に少し安心もした。そして、私の経験に照らして著者の主張が単なる机上の空論ではないこともよく分かる。
多くの人は、株式投資を上がる銘柄を当てるゲームだと考えているが、それでは娯楽としての競輪や競艇と変わらない。もし売買そのものを楽しみたいのなら、そして、そのために散財する余裕があるならまったく問題はない。ギャンブルが楽しいことは私も十分に知っている。
だが、投資は本来楽しくはない。特に、経済的に必要性があって行う投資は面白さを追いかけるようなものではなく、とても地味でつまらないものだ。それは、事業の価値や将来のキャッシュフローが安定している資産を買い、同時に破産を避けるようリスクを黙々と管理することである。失敗を極力抑えなければならない投資に、娯楽性を求める余地はない。
本書の各章には、互いにねじれの位置にあるように見える内容もある。しかし、それでよいのだと私は思う。それぞれの方法は単独でも十分に実効性を持つ。本書に書かれていることを網羅的に実行する必要などない。私たちは人によって、性格も、使える時間も、資金も、許容できるリスクも違う。他人にとって最良の方法が、自分にとって最良であるとは限らない。
繰り返すが、本書は、理論的に隙なく組み立てられた投資の教科書ではない。かなり粗削りなところもある。しかし、その未完成さも含めて、投資や株式市場の現実に即してよく書かれていると私は思う。読者は本書のなかから自分に合ったものを見つけ、使えるものだけを自分の投資に取り入れればよい。それだけでも、本書を読む価値は十分にあるだろう。
二〇二六年九月
長岡半太郎
まえがき――どうすればお金持ちになれるのか
投資を始めたとき、私は途方に暮れていた。
つまり、どの銘柄を買えばよいのか簡単には分からなかったからだ。
そして、いつ買うべきかも分からなかった。
何百人もの人々が銘柄選択の方法についてアドバイスをしていたが、私は銘柄を選択する自分の能力に自信が持てなかった。さらに悪いことに、あらゆる意見があるにもかかわらず、私を導いてくれる信頼できる人がいなかったのだ。
ネット上のあちこちに偽の投資の達人がいた。一体、誰を信頼すればよいのだろうか。
ある日、突拍子もないアイデアが浮かんだ。つまり、「ウォーレン・バフェットを私の心の師としたらどうだろうか」。彼は投資の歴史上、最も信頼できる人物の一人だった。私は、彼がこれまでに語ったことをすべて研究し、投資判断の裏側にある思考プロセスを学び、誰よりも彼の投資スタイルを理解しようと決めた。
ウォーレン・バフェットを「師」としてから、私は株式市場で信じられないくらい成功した。アップルを三八ドルで買い、その後の数年で株価は二五〇ドルを超えた。フェイスブックを一三八ドルで買い、その後に株価は六〇〇ドルを超えた。
だが、これだけではない。
四年ほど前に、私は『バフェット・2ステップ・ストック・マーケット・ストラテジー(Buffett’s 2-Step Stock Market Strategy)』という本を出版した。
驚いたことに、読者には大人気で、爆発的に売れた。
アマゾンのランキングによると、この本は数年にわたり、バリュー投資に関する本のベストセラーの一冊となっていた。読者は次々に、この本がどれだけ役に立ったかを語ってくれた。私が投資を始めたときに自分ではその方法が見つけられなかった隙間を埋めようとした結果、世界中の何万人もの読者の役に立ったのだ。
次の本をいつ出版するのかとeメールで問い合わせてくれた読者もいた。
それで、私にはまだやるべき仕事があると気づいた。
次に出版したのが『桁外れの投資家たち』(パンローリング)である。これはアマゾンでナンバーワンのベストセラーになった。一時期、ピーター・リンチの画期的な投資本『ピーター・リンチの株で勝つ アマの知恵でプロを出し抜け』(ダイヤモンド社)よりも売れていた。億万長者の投資家たちにも読まれたほどだ。
二冊の本を書き終えたとき、空想上の師であるウォーレン・バフェットが私の背中を力強く叩いてくれる姿を想像した。
それでも、何かやり残しているような思いが拭えなかった。
『桁外れの投資家たち』は一般の人々に向けて書いたものではなかった。そのため、億万長者が読者になったのだ。個人投資家に向けた本を書く必要があった。
実際に、大いに必要だった。
切実な必要性
私は一六歳のときに初めて投資に関する本を購入した。ベンジャミン・グレアムの『賢明なる投資家』(パンローリング)だ。何十年にもわたって、この本は投資に関する代表的な本だったので、私はこの本を読めば投資の達人になれると思っていた。
だが、そうはならなかった。この本は専門用語が多すぎて分かりにくいと感じた。また、かなり古い本だったので、今日の市場には当てはまらないように思えた。
投資に関する新しい必読書が必要だと、私は考えた。
数年が経過した。
本書は、一六歳の自分と世界中の個人投資家のために書く必要があると思った本である。本書はグレアムの足跡をたどり、投資に関する次なる古典となると確信している。
皆さんの期待を上回るものと確信している。
本書の各章は、大きな成功を収める投資家たちがどのように市場にアプローチしてきたかに基づいている。ウォーレン・バフェット、ピーター・リンチ、ニック・スリープ、カール・アイカーン、ビル・アックマン、ハワード・マークス、テリー・スミスといった面々である。本書で紹介する原則はこれらの投資家の少なくとも一人が実践しているものだ。
本書で書く原則は総じて想像を超えるレベルの成功をもたらしてきた。それが本書の戦略を形作っている。つまり、適切な会社を、適切な価格で買い、上昇余地を最大化し、リスクを管理すれば、株式市場でお金持ちになれる。
本書で取り上げる教訓を簡単に紹介する。全体として捉えれば、どの銘柄をいつ買うかが正確に分かるようになるだろう。
「序文 本書の戦略」では、市場で富を築くための戦略を詳しく説明する。
「第1章 一五分で完璧な銘柄を見つける方法」では、バフェットがどのようにして、たった一五分の調査でラーソン・ジュールが投資に値する企業だと判断したのかに注目する。
「第2章 適切な業種に投資しなければアウトパフォームできない」では、投資家は誰でも適切な業種を選択するだけで、S&P五〇〇をアウトパフォームできた理由を探っていく。
「第3章 株価が上がるという理由で株を買ってはならない」では、セス・クラーマンが株式が過小評価されているかどうかを判断するために二つの財務指標を用いて年二〇%のリターンを上げた様子を見ていく。
「第4章 誰も欲しがらない優れた企業を買う」では、自力で億万長者になった人々を数多く生み出した投資の原則に目を向ける。
「第5章 どうして株にプレミアムを支払うべきなのか」では、テリー・スミスが、「安値で株を買う」という従来の知恵と反対の行動を取ることで年に一五%を超えるリターンを上げた様子を取り上げる。
「第6章 いままでどおりの方法で財務諸表を読んではならない」では、億万長者のオーランド・ブラボーのような成功している投資家が財務諸表を読む本当の理由に目を向ける。ここでヒント、「それは業績の数値を知るためではない」。
「第7章 上昇余地を広げ、下落リスクを抑える方法」では、「すでに勝者となっているグロース株」を探す方法を学ぶ。
「第8章 誰でもテンバガーを見つけられる」では、ピーター・リンチがフィデリティ時代に一〇倍以上に値上がりする銘柄を数多く選び出した様子を詳しく掘り下げる。皆さんにもできるのだ。
「第9章 リスクの考え方」では、ウォーレン・バフェットは保守的な投資家として知られているにもかかわらず、自分は「進んで大きなリスクを受け入れる」と述べる理由も含めて、彼のリスク管理の哲学の背景にある幾つかの原則を取り上げる。
「第10章 利益が出たからといって株を売ってはならない」では、一九三〇年代生まれのある女性が、生涯の貯蓄の三〇万ドルを、一回も利食いせずに一五〇万ドル超(現在のお金で一五〇〇万ドルに相当)まで増やした様子に目を向ける。
「第11章 興味深い投資機会を見送るべきとき」では、ニック・スリープが、面白そうな投資機会の九九%以上を見送ることで、一三年連続で年二〇%のリターンを上げた様子を見ていく。
「第12章 なぜ優れた投資家が損をするのか」では、ビル・アックマンが自分の原則を貫くことの重要性を無視したことで、何十億ドルも失い、フォーブスの最も裕福な四〇〇人から陥落した経緯を学ぶ。
本題に移る前に、私の本をお読みいただきありがとうございます。皆様に株式投資の方法をお伝えできることを光栄に存じます。私に個人的に連絡を取りたい方は次のメールアドレス(danial.jiwani@danialjiwani.com)までご連絡ください。
皆様の幸運をお祈りいたします。
ダニアル・ジワニ
序文――本書の戦略
今日、誰かが皆さんの家のドアをノックして「私のやっている事業を買ってくれませんか」と尋ねてきたら、皆さんはどのように判断を下すだろうか。
まず、それが優れた事業かどうかを確認したいだろう。次に、適切な価格で売却されるのかどうかを知りたいと思うかもしれない。また、その事業を買収することのリスクとリワードのトレードオフが気になるだろう。
そう考えるのが合理的だと思うだろう。
そのとおりだ。
われわれは、株式投資にも同じ方法論を用いることができる。つまるところ、株式とは事業のピースなのだ。そのため、本書の枠組みでは、次の四つのステップを通して、その企業が投資するに値するかどうかを判断する。
一.投資すべき適切な企業を見つける。
二.その株価が適切かどうかを判断する。
三.上昇余地を最大化する。
四.リスクを管理する。
適切な企業を、適切な価格で買い、上昇余地を最大化し、リスクを管理すれば、株式市場でお金持ちになれる。
では、これらのステップをもっと詳しく見ていこう。
一.適切な企業
二〇一六年、アリゾナ州立大学の経営学教授は研究論文で大胆にも「株はTビルをアウトパフォームするのか」と質問した。
誰もがこの考えはバカげていると思った。「もちろん、株はTビルをアウトパフォームする」。そもそもそれを問うこと自体あまりにもバカげていたので、ニューヨーク・タイムズは彼の研究論文に関する記事を掲載した。
だが、それは皆さんが思うほどバカげた質問ではなかった。
一般的に、「株」は長期的には上昇すると言われている。
それは必ずしも正しくない。
S&P五〇〇を構成する企業の半分以上が、過去一〇〇年でリターンがマイナスになっていることを考えてみてほしい。
一九九七〜二〇一七年の間には、株式の四分の三ほどがS&P五〇〇をアンダーパフォームしたことを考えてみてほしい。
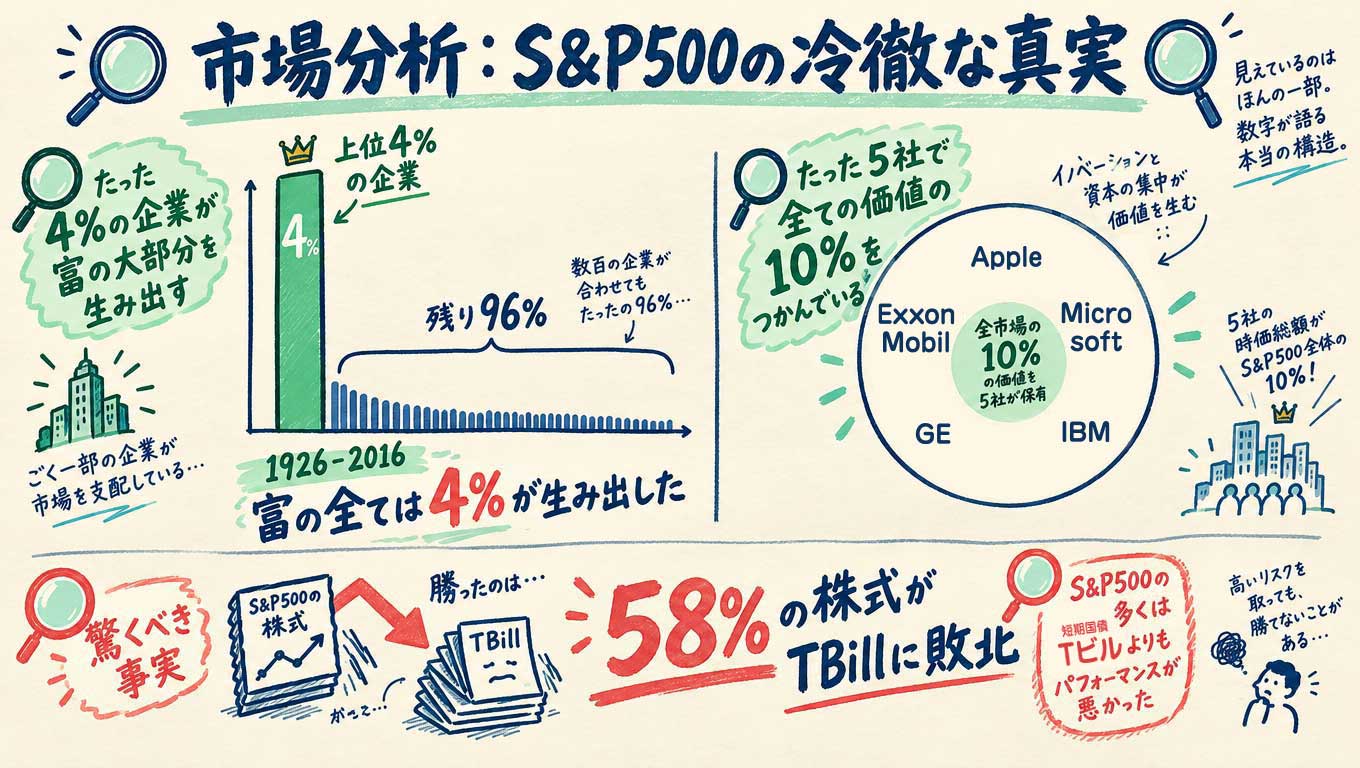
一九二六〜二〇一六年の間には、株式の五八%が三カ月物のTビルをアンダーパフォームしたことを考えてみてほしい。
「一体どうなっているんだ。どうしてこれほど多くの企業が市場にアンダーパフォームするのか。市場全体が上昇しているのに、上場している企業のほとんどが下落するなどあるのか」と不思議に思うかもしれない。
要するに、リターンは歪んでいる。つまり、極めて好調なパフォーマンスを示すごく一部の銘柄が株式市場全体のリターンの大部分を牽引しているのだ。
これを示す顕著な例が、一九二六〜二〇一六年までに株式市場全体が生み出した富の一〇%をたった五銘柄(アップル、エクソンモービル、マイクロソフト、ゼネラル・エレクトリック、IBM)が占めていたことである。同様に、同じ期間に株式市場全体が生み出した富のすべてをたった四%の銘柄が占めていた。
これは重要なことを二つ示唆している。
第一に、S&P五〇〇を構成する企業は優れた投資対象ではなく、ひどい投資対象だと想定することから始めなければならない。ほとんどの人々が、S&P五〇〇を構成する企業のほとんどが長期的には優れたパフォーマンスを示すと思っている。これらはアメリカで最も堅実な企業の一部である。そのほとんどが長期的に優れたパフォーマンスを示さないはずがないだろう。だが、実際のところ、これらの企業のうち長期的に高いリターンを生み出すのは五%に満たないのだ。
第二に、リターンの大部分は少数の銘柄が生み出しているので、投資先を厳選しなければならない。アウトパフォームする少数の銘柄に投資したければ、調査した企業のうち上位二〜四%の企業だけに投資しなければならない。その企業が市場で上位二〜四%に入ると確信できなければ、けっして投資を実行してはならない。
本書の第1部「適切な企業とは」では、市場全体の上位二〜四%に入る企業を見つける方法を議論する。
アップル、エクソンモービル、マイクロソフト、ゼネラル・エレクトリック、IBMの五銘柄が過去一〇〇年に生み出されたすべての富の一〇%を占めていた。
二.適切な価格
友人が自動車販売店を経営していると想像してみてほしい。彼は別のプロジェクトに取り掛かるために自分の会社を一〇〇万ドルで売却しようとしている。皆さんは販売店の財務諸表に読み、面白いことに気づく。過去五年間に販売店は五〇万ドルの利益を安定して生み出している。
この会社を一〇〇万ドルで買うべきだろうか。
もちろんだ。
毎年五〇%のROI(投資利益率)が得られる。一〇〇万ドルを前払いして、毎年五〇万ドルを受け取るのだ。年五〇%だ。S&P五〇〇の年八〜一二%のリターンよりもはるかに大きい。
この判断をどのように下したか注意してほしい。
それは利益に基づいて判断したのだ。
皆さんは、この事業が取得価格に対して大きな利益を生み出すだろうと考えたので、これを買うのは良いアイデアだと結論した。
あらゆる金融の判断はこのようにして下される。
賃貸用の不動産を買う場合、不動産投資家は次のように考える。「この不動産を買うにはいくらかかるか。この不動産でどのくらいの賃貸収入が見込めるか」
学生が学位を修得しようとするときには、次のように考える。「学費はいくらか。この学位を取ると、どのくらい収入が増えるだろうか」
起業家が事業を始めるときには、次のように考える。「この事業を始めるにはどれだけの資金がかかるか。この事業からどれだけの利益が得られるか」
株式市場でも同じアプローチを取りたいと思うだろう。次のように考えるべきだ。「この企業に投資するにはいくらかかるか。この事業はどれだけの利益を生み出すか」
だが、人々が株式市場でこのように判断を下すことはまれである。
皆さんはどうだろうか。
おそらくそうしていないだろう。
本書の第2部「適切な価格とは」では、二つの変数に基づいて株を買う適切なタイミングを知る方法を議論する。つまり、�,修隆覿箸謀蟷颪垢襪砲呂い�らかかるか、�△匹譴世韻陵�益が得られるか。
投資とはキャッシュフローを生み出す資産を積み上げることなのだ。
三.上昇余地を最大化する
一九〇〇年代初頭、ギャレットという引退した男がいた。彼は自分のお金を運用するには不適格な人物だとみなされていた。ゼネラルモータースの広報部のバイスプレジデントとニューヨーク・ポストの編集者を務めていた彼には金融や投資に関する経歴はなかった。
だが、彼にはユニークな戦略があった。
市場を年一〜二%アウトパフォームしようとする典型的な個人投資家とは異なり、彼は市場全体を打ち負かし、大きな富を築こうとした。その後の数年で、彼は大きなリターンをもたらす可能性があると思える企業を二社見つけた。ハロイドとテレプロンプターである。彼はハロイドを一ドルで一三万三〇〇〇株、テレプロンプターを〇・七五ドルで五万八〇〇株買った。
どちらの投資も非常にうまくいった。テレプロンプターは三〇倍以上になり、ハロイドはやがてゼロックスと呼ばれる企業となった。これらの投資の成功で彼の純資産は今日のお金で六三〇〇万ドル超まで増大した。
株式市場ではかなりのお金持ちになれるのだ。
同じように、皆さんもとりわけ優れた銘柄に投資すれば、億万長者になれる。
それに気づいている人は多くない。
人々は、せいぜい市場を一〜二%アウトパフォームできるだけだと考えている。
だが、実際にはうまく投資すれば億万長者になれる。
かつてウォーレン・バフェットは皆さんと同じような普通の人物にすぎなかったが、彼は株に投資することで億万長者になった。
ビル・アックマンも皆さんと同じ普通の人物だったが、株式投資で億万長者になった。
チャーリー・マンガーも同じく普通の人物だったが、株に投資して億万長者になった。
皆さんも同じようにお金持ちになれない理由などない。市場を一〜二%アウトパフォームすることを目標としてはならない。株式市場を通じて七桁、八桁、九桁の純資産を築くことを目標とすべきである。
本書の第3部「上昇余地を最大化する」では、市場で大金持ちになるために上昇余地の大きい銘柄を見つける方法を議論する。
ウォーレン・バフェットは株式市場を通じて億万長者になった。皆さんにもできる。
四.リスク管理
株式市場でお金を稼ぐ方法は二つある。
一.勝つ企業を選ぶ。
二.負ける企業を回避する。
どちらも等しく重要だと思うだろう。だが、そうではない。市場を打ち負かすためには、勝者を選ぶことよりも敗者を避けるほうが重要である。
一九八〇年代半ば、ハワード・マークスはTCWグループに加わった。彼の役割は同社のディストレス債のファンドの運用だった。当時これは大手の金融機関が運用するディストレス債ファンドの第一号だった。
ただ、一つ問題があった。
投資対象となるディストレスの企業を選ぶのは難しい。要するに、破綻寸前だが、やがて回復する企業を見定めるのは簡単ではないのだ。
だが、マークスには興味深い戦略があった。ディストレスとなっている企業のうち、どの企業が成功するかを予測しようとするのではなく、ただ破綻する企業への投資を避けるようにした。言い換えれば、勝者を選ぶことよりも、敗者を避けることを優先したのだ。
彼の戦略はとてもうまくいったので、彼はCIO(最高投資責任者)に昇進した。後に彼は世界最高のディストレス債投資家の一人となった。
この成功はすべて勝者を予測しようとするのではなく、敗者を回避することから生まれた。
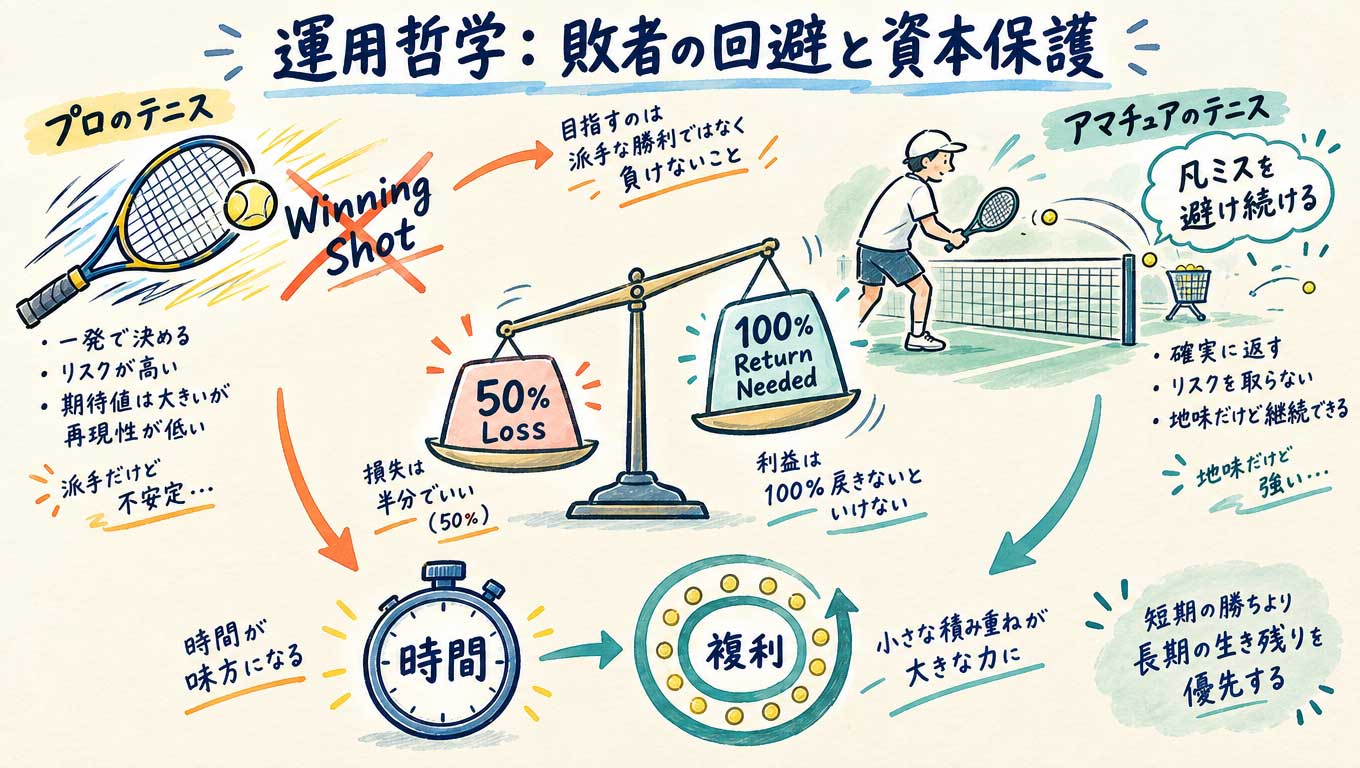
「勝者のゲーム」「敗者のゲーム」というコンセプトを聞いたことがあるだろうか。
勝者のゲームとは「ウイニングショットを決めた」者が勝利する。トップクラスのテニスプレーヤー同士の試合では、相手が返せない最高のショットを放った選手が勝利する。
敗者のゲームとは、負けを避けた者が勝つ。アマチュア同士のテニスの試合が好例だ。最高のショットを打つアマチュアが勝つのではない。凡ミスを避け、ただネット越しにボールを返すアマチュアが勝つのだ。
結局のところ、投資とは勝者のゲームではなく、敗者のゲームなのだ。お金を稼ぐ方法は次なる人気銘柄を見つけることではなく、敗者を避けることだ。
本書の第4部「リスクを管理する」では、敗者を避けることでどのようにリスクを管理できるかを議論する。
勝者を選ぶことでお金を稼ぐのではない、敗者を避けることでお金を稼ぐのだ。
以上が本書の戦略の基本である。
適切な企業を、適切な価格で買い、上昇余地を最大化し、リスクを管理すれば、株式市場でお金持ちになれる。
では、それぞれのステップを詳しく見ていこう。言い換えれば、株式市場を活用して本物の富を築くための第一歩を踏み出そう。
次のチャンスが訪れたときに準備ができているようにしてほしいのだ。
本書の戦略
適切な企業を、適切な価格で買い、上昇余地を最大化し、リスクを管理すれば、株式市場でお金持ちになれる。
古い世界観
一.株とは副収入を得るために取引するものだ。
二.ほとんどの銘柄が上昇する。
三.優れた企業に投資する。
四.株価が上昇するから株を買う。
五.市場をアウトパフォームすることを目的とする。
六.勝つ銘柄を選ぶ。
新しい世界観
一.株は事業であり、その一部である。
二.ごく一部の銘柄が市場のリターンの大部分を占める。
三.上位二%の企業に投資する。
四.キャッシュフローを得るために株を買う。
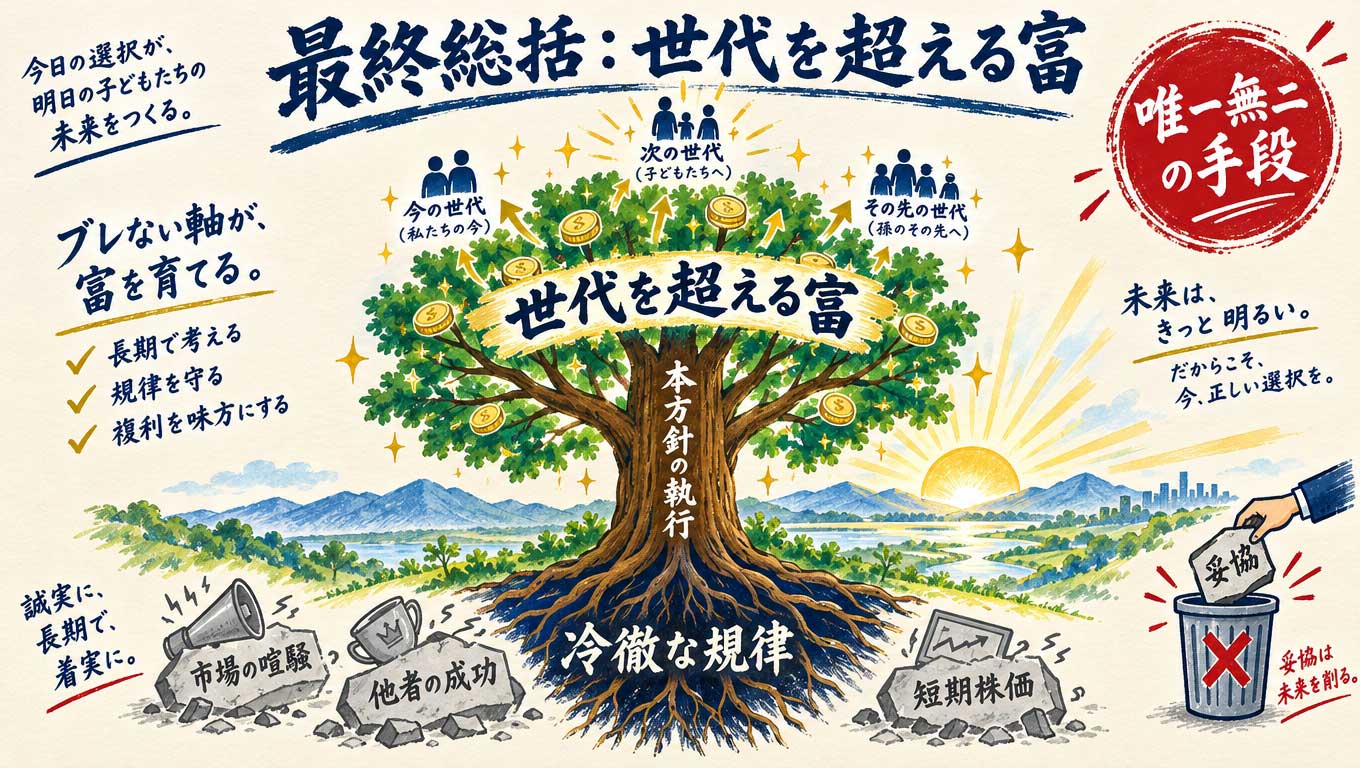
五.世代を超える富を築くことを目的とする。
六.敗者を避ける。
著者紹介
ダニアル・ジワニ(Danial Jiwani)
投資、富、成功、意思決定、レジリエンス(回復力)を専門とする投資家兼作家。人々がどのように富を築き、より良い意思決定を行い、逆境を乗り越え、目標を達成するかを探求し、多くの投資家に大きな示唆を与え、ビル・アックマンやハワード・マークスなどの著名な投資家たちから高く評価されている。多くのメディアでもよく取り上げられ、著書に『桁外れの投資家たち』(パンローリング)、『ザ・ロー・オブ・ウエルス』『バフェット・2ステップ・ストック・マーケット・ストラテジー』などがある。LinkedInは「Danial Jiwani」、Emailは「danial.jiwani@danialjiwani.com」。
本書への賛辞
「非常に興味深い本である」
――ハワード・マークス(オークツリー・キャピタルCEO、『投資で一番大切な20の教え』『市場サイクルを極める』の著者)
「素晴らしい本だ。ぜひ1冊送ってほしい」
――ビル・アックマン(パーシング・スクエアCEO)
「『賢明なる投資家』(パンローリング)以来、投資に関する最高の本だ」
――トムソン・ロイターの資本市場開発担当者
「ダニアル・ジワニは勤勉な人物で、投資に関する2冊のベストセラーをものにした」
――トラビス・ショア(イリノイ大学財団CIO)
「本書は深く考え抜かれており、投資家は成功への旅路に活用できるだろう」
――バラジ・カサル(プロフォーカス・バリューの投資ディレクター、『ジ・インテリジェント・インベスターズ・ミステイク』著者)
「史上最高の投資入門書の1冊である」
――『Book Authority』
「本書以上に優れた投資に関する本はない」
――元JPモルガン・アナリスト