
|
|
|
発行書籍一覧 > ウィザードブック一覧 > ← 164 →
著 者 ケン・フィッシャー
監修者 長尾慎太郎
訳 者 井田京子
→電子書籍版はこちらからどうぞ
 ケン・フィッシャー
原書 |
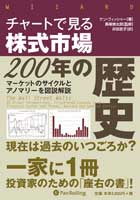
優秀なマネーマネジャーで金融コラムニストとしても尊敬を集めるケン・フィッシャーはこの重要性を理解し、本書を復刊させた。信頼できるこれらのチャートの多くは現代の金融市場のスナップ写真で、株価が売り上げや収益、配当、キャッシュフロー、資産などといかに密接に関連しているかを示している。それ以外にも、20世紀初期当時のチャートや、それよりも古いチャートなども紹介されている。各チャートには、フィッシャーが視覚化と呼ぶ説明が添えられており、チャートの由来や歴史的な重要性、そして何より重要な今日のマーケットとどのような関連があるかが分析されている。
株式市場で利益を上げるためには一過性の動きにではなく、単純なステップに集中することがカギとなる。あらゆる事例をチャートして初心者でも分かるように視覚化し、それに添えられた情報がいっぱい詰まった説明はチャートのどこに注目すればいいのか、なぜそのことが重要なのかを教えてくれる。また、「ウォール街のワルツ」と呼ばれる高度に調整されたダンスに対する新たな見方と、投資に関する詳細かつ不朽の洞察がすべての投資家にとって金言となっている。これらは毎日の投資活動を格段に向上させてくれるだろう。
「ウォール街のワルツ」は、戦争や革命や不況やインフレを乗り越えて200年以上続いている。バブルと崩壊のサイクルを繰り返しながら独自のリズムで世界中を駆け巡っているのだ。もしワルツを踊りたいのなら、本書に掲載された90枚のチャートが実践的な指針となってくれるだろう。そして、明日でも10年後でもかまわないが、投資家たちが熱狂やヒステリーやパニックに陥っているのを見たら、本書を取り出してそのときの状況とその後市場はどのように歩んで行ったかをじっくり研究すればよいだろう。本書は市場の節目節目で読み返せば、確実な水先案内人になってくれるだろう。
 「フィッシャーの明快で洞察にあふれる分析がこの本の魅力だ。
「フィッシャーの本は株式市場の歴史の全貌を見事に描き出している。この本は実践的な投資家にとって不可欠なものだ」
――チャールズ・R・シュワブ(ザ・チャールズ・シュワブ・コーポレーションの創設者兼会長兼CEO)
「もし百聞は一見にしかずなら、本書のチャートは一生貯金し続けたくらいの価値がある」
――ウィリアム・E・ドナヒュー(W・E・ドナヒュー・カンパニー・インク会長)
結論
付録A おびえた子供の神話
付録B 更新したチャート
チャート18 需要と供給――本当の推進力
チャート74 負債と連邦政府とヘロイン依存症
チャート83 正しい尺度で見る
チャート84 共産主義の崩壊を予想する
本書は特殊な構成になっており、さまざまな教訓を示唆するチャートがまず初めに存在し、それについてフィッシャーが解説している。ここで取り上げられているトピックは、長期投資家であれ短期トレーダーであれ、私たち投資家にとって必ず知っておかなければならない不可欠の事項ばかりであるが、これほど分かりやすい形で必須の知識をまとめた教科書はほかに類を見ないと言ってよいだろう。私は本書を非常に高く評価するものである。 本書は20年以上前に発行されたオリジナルの改訂版という形を取っているが、このなかで著者自身が過去の自分の解釈や言及を振り返ってコメントを載せており、場合によっては自分の間違いを素直に認めているところも大変好感がもてる。私の知るかぎり金融の世界ではこういった正直さ、謙虚さはとても稀有かつ貴重なものである。
ところで、企業活動でも車の運転でも、その行動は「認知・判断・操作」の3つの過程から構成されるとよく言われる。このうち、「操作」に関しては演習を繰り返すことによって上手になることができるし、「判断」は経験を積むことによって確度を高めることができる。しかし、「認知」は、行為者が自分の置かれているすべての情報を正確かつノイズを除去して取り入れることができないことや局面が刻々変化することが原因となり、正しく行うに多くの困難を伴うとされている。現に交通事故の原因の7割以上は認知の過誤に起因すると言われている。もちろん、認知は情報処理のプロセスなので、判断の過程における経験のフィードバックによって、その精度を高めることができる。だからこそベテランドライバーは事故を起こさないのである。
さて、投資行動も「マーケットの状況の認識(認知)・売買意思決定(判断)・トレード執行(操作)」の3つの過程に分けられるが、このうち重要なのはもちろん状況を正しく認識し適切な判断を下すことである。しかるに、近年は情報そのものが大量にかつ高速に入手できるようになったせいか、多くの投資家の関心は高頻度取引や自動執行システムといったトレード執行(操作)の部分にあるようだ。だが、私の見たところ、ちまたに氾濫している投資に関する情報なるものは、ほとんどが役に立たないか、もしくは場合によっては意図的に捏造されたものである。したがって、今日においてはなおさら、そうったノイズに惑わされない見識と冷静な判断力が必要なのである。
本書は初心者のみならずすべての投資家に対し、マーケットにおいて正しいものの見方と長期的かつ統計的な事実に基づいた判断力の養成の機会を提供している。各自必ず1冊手元に置いて、折に触れ読み返してもらいたい。
最後に、翻訳に当たっては以下の方々に心から感謝の意を表したい。翻訳者の井田京子氏は正確な翻訳を実現してくださった。阿部達郎氏にはいつもながら丁寧な編集・校正を行っていただいた。また本書が発行される機会を得たのはパンローリング社社長の後藤康徳氏のおかげである。
2010年2月
長尾慎太郎
チャートや図を使うと面白いのではないかと最初に提案してくれたのは、フィッシャー・インベストメントでマネジングディレクターを務めるジョセフ・トムズだった。草稿に対する彼の意見は、本書の内容やスタイルを決めるうえで大いに役立った。同じ時期にフィッシャー・インベストメントに応募してきたクリス・アントニオとエフロン・ヤンガーは2人とも証券業界で働いた経験があり、転職を希望していて、本書の制作に賛同してくれた。チャートの解説のうち約40枚は2人が草案を書いてくれたものだ。ヤンガーは現在では当社の証券調査部門の中心メンバーとして、われわれ独自のチャート(例えば南海泡沫事件のチャート)を当社のコンピューターシステムで作成するなどして、この企画をさらに進展させてくれている。彼はほかの多くのチャートも、準備したり修整したりして美しく仕上げてくれた。
ヤンガーのためにコンピューターでチャートを作成する設定をしたのは、当社で長年リサーチアナリストを務めるジェフ・シルクと部下のアーサー・フランクで、フランクは膨大なデータの入力もしてくれた。また、彼の妹のメアリー・フランクはスタンフォード大学経営大学院のジャクソン図書館と当社で、最終稿が完成するまでの膨大な数の原稿を体力のかぎりコピーしてくれた。この企画には特別に興味深いチャートだけを使うと決めて以来、われわれは珍しくて役に立つチャートを求めて何週間もスタンフォード大学やサンフランシスコ・ビジネス図書館を探し回った。スタンフォード大学でこの作業の指揮をとってくれたのはグレッグ・クロスフィールドで、同校に通うチャーリー・ブラウンをはじめ、メアリー・フランク、ジェフ・シルク、エフロン・ヤンガー、そして妻のシェリリン・フィッシャーと長男のクレイトンもこれに協力してくれた。
ブラウンの次に多くの時間を費やしたクレイトンは、クロスフィールドたちが集めたチャートを将来の調査にも使えるよう分類して棚に並べてくれた。ちなみに、当社の小さな図書室では次男のネーサンと三男のジェシーが同じ作業をしてくれた。
シェリリンは、妻として支え励ましてくれただけでなく、当社の事務責任者としてこの企画にかかわることになり、チャートの著作者の許可を取り付けるという大役を引き受けてくれた。一部のチャートは著作者を特定するだけでも大変な作業で、故人の後継者を探すなどということもあった。なかには綿密な調査でも著作者が特定できないケースもいくつかあったが、これらのチャートの魅力と価値を考えれば著作者の利益よりも公益が優先すると判断し、掲載することにした。
もともとは美術が専門のシェリリンはすべてのチャートがより魅力的に見えるようにするため、ヤンガーたちの手を借りながらも大部分は彼女ひとりで修整をほどこしていった。彼女と3人の息子たちは、すべての過程に本当に忍耐強く付き合ってくれた。
言うまでもないが、チャートの使用を承諾してくれた多くの著作者たちの協力なくして本書の刊行はあり得なかった。彼らは辛抱強くわれわれの話を聞き、その多くは価値あるチャートの使用に快く同意してくれた。
そのほかにも、外部のさまざまな読者が大きな役割を果たしてくれた。彼らが寄せてくれた数多くの優れたコメントが、間違いを直したり、論調や強調点を変更したり、それまで考慮していなかったチャートを採用したりするきっかけとなってくれたからだ。なかでもニューヨークのアルフレッド・P・ハフトとミネソタ州ダルースのヘンリー・B・ロバーツがそれぞれ寄せてくれた20ページ以上のコメントや提案は大いに役立った。長年の友人であるフランクリン投資信託のケン・コスケラは、批評を交えながらも熱意あふれる激励で私を後押ししてくれた。私の父であるフィル・フィッシャーは事実と異なる記述を見つけて指摘してくれただけでなく、記憶をたどって1920年代と1930年代の金融市場の出来事に対する私の間違った印象を正してくれた。ザ・カスタマー・カンパニーのジョン・ロスコーとネッド・ロスコーは、ほんのいくつかの出来事で循環を証明することの有効性という非常に哲学的な問題を提起してくれた。
私がもっとも尊敬する経済学の恩師のひとりで、現在はカリフォルニア州ユリーカにあるロス・アンド・ジューエットでファイナンシャルプランナーをしているフランク・ジューエット博士の助言も、各項の序文と分析に大いに貢献してくれた。やはり経済学の恩師であるマイク・ブルシンは、いくつかの歴史的な間違いを指摘してくれただけでなく、はるか昔の出来事と現在の出来事を比較することの妥当性について指摘してくれた。サミュエル・B・アロンソン博士は各チャートを自身の関心度で格付けして、どれを修正すべきかを明らかにしてくれた。そしてバンク・オブ・カリフォルニアの最高投資責任者を務めるトニー・スペアは、私が考慮していなかったいくつかのチャートを紹介し、多くのチャートに関して鋭い指摘もしてくれた。早い段階でテクニカルすぎるチャートを外してほかのチャートを再加工するよう提言してくれたのは、キダー・ピーボディーのジム・ラブだ。
そのほかにも、ここには挙げきれないほどたくさんの人たちが手を貸してくれた。なかでも、ストロ&カンパニーのビル・ギブソン、バリー・マニュファクチャリング最高財務責任者のドン・ローマンス、アラカ石油最高財務責任者のロバート・S・ハフト、当社最高財務責任者のレニー・トンプソンの感想や提案は有益だった。また、メリルリンチのフェニックス支店のブルース・ハニー、ステイリー・コンチネンタルで年金と給付建資産を統括しているアル・ジックやジェームズ・パルマーやモンテ・M・スターンが寄せてくれた価値ある意見にも感謝している。
チャートに関して言えば、最終的には掲載しなかったけれど真剣に検討したものは何百枚にも上る。オーストラリアの株価トレンドから1900年以降のアメリカ人1人当たりのアルコール消費量まで多岐にわたるこれらのチャートは、読者の興味と学習にもっとも適したチャートを選択する過程においてすべてが価値ある貢献をしてくれたことも、ここに記しておきたい。
そして最後に、これらのチャート自体とこれらを作成した人たちにも感謝しなければならない。各チャートにはエピソードや出所を記してあるが、これだけで制作者の労力と愛着をすべて表すことはできない。このチャートマニアたちの金融と投資に関する知識や知恵を集めれば、既存の投資委員会や諮問機関や専門家のグループをはるかに上回るだろう。1世紀以上にわたって続いてきた彼らの取り組みに見合う感謝を述べることはとうていできないが、独自の視覚的貢献をしてくれたチャーティストたちに私は深い恩義を感じている。
それ以外にも変わったことがある。劇的な技術革新によって、現在では膨大かつ総合的なデータが素早く無料で手に入るし、電子メールのアドレスと銀行口座さえあればだれでも投資家になれる。手数料は安くなり、情報は透明性が増し、取引は迅速に処理され、解析計算機能も安く簡単に利用できるようになった。ただ、多くの変化があってもワルツはほとんど変わっていないため、私は本書を再び刊行することにした。
本書を読めば分かるが、内容は20年前のものとほとんど変わっていない。これは私がマーケットの歴史を深く愛し、敬意を払っているからだ。ことわざにもあるように、歴史を学ばぬものは同じ過ちを繰り返す。投資も同じことで、これを真剣に実践するならばマーケットの歴史を日々の学習に組み込んでおかないと、何度でも間違った結論に達することになる。過去を理解しなければ将来正しい判断を下すことはできない。そこで、本書は過去の一部を切り取って見せていく。幸い、本書で紹介する内容は執筆時にはすでに歴史となっていたため、それ以降もまったく変わっていない。ただそれと同時に、本書を見ると1987年当時の視点も浮き彫りになってくる。われわれが何にイラ立ち、その時点で起こっている出来事をどうとらえ、歴史をどう解釈していたのか、そしてこの特殊な時期(1980年代の偉大な強気相場のさなかにFRB[連邦準備制度理事会]がインフレ対策に乗り出して歴史的高金利が終わりかけ、短期に終わった1987年の株価暴落の直前という時期)にマーケットを動かしていたものは何だったのかが記されているのだ。
本書のチャートや図表や解説の多くは、今日でもまったく変更しないでそのまま利用できる。資本主義の原則がほとんど変わっていないからだろう。ただ、私がこれらのチャートや図表から導き出す結論には変わったものもある。理由は世界が変わったり、私自身が変わったり、データが以前より優れた総合的なものに変わったりしたからだろう。私は投資の過程で常に「自分が信じていることで間違っていることはないか」と自問している(これは近著『ザ・オンリー・スリー・クエスチョンズ・ザット・カウント』で提起した3つの質問のひとつでもある)。それが非難には当たらないように見えたり、すでに証明を終えていることであったりしてもかまわない。この改訂版では、私の考えが20年前とはまったく変わってしまったいくつかのことも紹介していく。
このことに関する最適な例は、本書の一番初めに掲載したチャートかもしれない。当時、私はほとんどの人たちと同様、高PER(株価収益率)は将来のリスクと低リターンを予測するものだと信じていた。しかし、今ではPERがどのような水準でも単独で将来のリスクやリターンを予測するものではないことを知っている。このことは当時のデータや技術では分からなかったが、今日ではマイクロソフトのエクセルと無料の過去のデータ(金融関連のウエブサイトなどから入手できる)を使って相関関係を調べれば、すぐに確認できる。これについては、私の直近の本で詳しく述べている。ただ、今でも「高PERはダメだ」という神話が語り継がれているのは、投資家が従来の教えに疑問を持たない傾向があるからだろう。そういう意味でもこの改訂版は役に立つ。
私の見方が変わったもうひとつの例はチャート74だ。当時、私は財政赤字が経済的にマイナス要素ではないと正しく認識していた。国民の収入、つまりGNP(国民総生産)の割合で見ると、赤字の額が問題となる水準ではなかったからだ。しかし、それでも私は間違っていた。実は、赤字は悪いどころかわれわれの社会にとって非常に良いことだった。われわれにはもっとさまざまな種類の赤字を利用することができる。レバレッジは健全な経済に不可欠な牽引役で、財政赤字を削減しようとする政府の努力は常に失敗してきた。私の赤字に関する新しい考えや、愚かな政府でもある程度信頼してよい理由は、付録Aの「おびえた子供の神話」で詳しく述べている。 もうひとつ大きな変化がある。ダウ平均でマーケットのパフォーマンスを測ることをやめたことだ。今ではこの指標はまったく使っていない。当時の私は伝統に従ってダウ平均を使い、みんなもそうしていた。みんなは今でもダウ平均を使っているが、ほかの株価加重型の指数と同様、これらの指数は本質的に不完全で誤解を招きやすい。ダウ平均は株価で加重されているため(S&P500やMSCI世界株価指数など、適正に構成された指数は時価総額で加重されている)、毎年のリターンは企業が表面的な株価を取り繕うために行う株式分割に大きく左右されてしまう。構成銘柄のなかで、分割した銘柄が指数のリターンに与える影響は分割していない銘柄よりもはるかに大きいからだ。株価を加重することは指数としてバカげているし、この方法で良い指数はできない。
これらの例は、自分が信じることに対して常に疑問を投げかけていかなければいずれ失敗するということを示している。だからこそわれわれは歴史から目をそらしたり変えようとしたりすべきではないし、本書のチャートに余計な手も加えたくない。『ザ・オンリー・スリー・クエスチョンズ・ザット・カウント』には、過去20年間に私が学んだ資本市場の技術をすべて紹介してある。これは見方によってはワルツの完璧な手引きとなってくれるだろう。もちろんワルツ自体の更新は必要ないし、作り変えようとも思わなかった。
この改訂版では3つのことをしている。1つ目は、初版のワルツと歴史の一場面をそのまま載せた。当時の様子を示す初版のチャートや解説とそれが私に与えた影響などを紹介することで、投資を熱心に学ぶ人が学んだり楽しんだり教訓を得たりしてもらえればうれしい。2つ目は、初版の解説に私の最近の考えを書き加えた。ただし、チャートは当時のままで、何も変えていない。歴史の一場面について最新の解釈と当時の解釈を比較すれば、今日の世界をよりよく理解し、これから20年後にその解釈がどう変わるかを推測できるのではないかと思う。そして3つ目は、当時との違いを見ることに意味があるチャートを更新して巻末に載せた。つまり、�―虍任里泙泙両霾鵑魴悩棔↓∈膿靴旅佑┐鯆媛叩↓I�要に応じてチャートを更新――することで、古いものと新しいものの両方から良いとこ取りができたと思う。
さあ、私とともに冷戦の終わりごろ(当時はそうとは分かっていなかったが)に旅をしよう。まだだれもノートパソコンや携帯電話や、超高速ワイヤレスルーターを持っておらず、私がブラックベリー依存症になる前で、所得税やインフレや金利が永遠に高水準にあるように見えた時代、私がまだ貧乏で、ゴードン・ゲッコー(映画『ウォール街』のアイバン・ボウスキーがモデルの役)が「欲望は良いことだ」と教えてくれた年、そして株式市場が1日の下げ幅としては史上最高を記録する直前(それでも最終的な年間リターンはプラス5%だった。資本主義とは驚くべきものだ)の時期だ。ウォール街のワルツをご一緒に。
それでは1880年にアリゾナ州で生産された卵の数はわずか87万0408個だったのに、その10年後にはそれが1357万2852個に増えたという事実を知れば見方は変わるだろうか。このちょっとした情報は、私の会社の図書室にある1890年の国勢調査要約から引用したもので、正気ならば進んで見る気にはなれないような資料や地味な学術書などとともに並べてある。当社の筆頭トレーダーのトンプソンは、これらの統計がつい私の口をついて出たときに少しだけ(それもほんの少しだけ)興味を示してくれたが、それは彼女がアリゾナ州出身というだけのことだった。
これらについて、ほとんどの人は関心がない。毎日吸収できないほど大量の「事実」を浴びせられ、金融史を理解したりそれが自分の生活にかかわっているかどうかを考えたりしている暇などないからだ。そもそも金融史や経済史の博士号を修得しようという人はあまりおらず、みんなダンスフロアで恥をかかない程度にウォール街のワルツを覚えて、人類が生み出した二番目におかしなダンスで楽に儲けることができればそれでよいと思っている。
ほとんどの人たちはウオール街のワルツを恐れている。読者もそうかもしれないし、恐れるべきなのかもしれない。ほとんどの投資家がウォール街でお金を失っているからだ。株式市場で最終的に100万ドルを手にする人の多くは、もともと200万ドルから始めている。これはプロも例外ではない。しかし、なぜみんな負けるのだろうか。大きな理由のひとつは、投資にまつわる神話が誤解されたまま出回っているからだろう。ほとんどの人が真実を知らないし、彼ら自身が神話をさも事実のように言いふらしている。その意味では、本書はこれらの神話の仮面をはぐための試みとも言える。
ただ、このとき探し物に数時間を費やしたおかげで、図書室に埋もれていたそれ以外の何十枚ものチャートを発見した。このなかには、そのままファイルに戻すにはもったいない最高級のチャートが何枚も含まれていた。これらは、私がウォール街のプロとしてワルツを踊った過去15年間とその前の大学時代に得た最大の教訓のいくつかを視覚的に説明してくれていた。ちょうど当社の顧客サービス担当が小冊子を作るためのアイビコ社の製本機を持っていたので、私はこのとき見つけたチャートを束ねておくことにした。
月曜日の朝、集めたチャートを社員たちに見せると、1890年の国勢調査よりもはるかに歓迎された。社員たちは、ときには奇妙にも感じられる現実を顧客に説明するとき、これらのチャートが非常に助けになると言ってくれた。チャート1枚と厳選した短い説明文があれば、顧客はそれまでけっして理解できなかった現象を明確に把握できるようになる。それから何日かあとに、実際にこれらのチャートを使って顧客に重要ポイントを説明してみると、うまくいった。翌朝シャワーを浴びているとき、もし私も社員も顧客もこれらの視覚的資料が気に入ったのならば、それ以外の人たち(つまり読者やそれ以外の人たち)も気に入るのではないかという考えが浮かんだ。そして本書が誕生した。
この本の目的は、多くの人にとって不可解な金融界の現象を、事実のみを適切かつ視覚的に抜粋したチャートと短い文章で一目で分かるようにすることにある。そして、そのためにはウォール街のワルツを単純で理解しやすいステップに分解していかなければならない。本書には、私のお気に入りのチャート90枚と、その注目すべきや重要な部分、そしてそれらの現在や将来とのかかわりを示す簡単な説明を載せたいわばウォール街の絵本と言える。チャートと簡単なエピソードを組み合わせて、現象を視覚的にとらえられるようになっているのだ。
それでは、90枚の金融界の現実をお見せしよう。ほとんどの人にとって、本書以外でこれらのチャートを目にすることはないだろう。もしかしたら、1枚くらい偶発的に目にしたことはあるかもしれないが、大部分はウォール街で働くプロでさえ見たことがないと思う。
これらのチャートはみんな本物で、ウォール街で何世紀も続くワルツの展開を鮮やかに描いて見せてくれる。私が金融界で学んだことがあるとすれば、さまざまな出来事や興味深い現象が毎日のように起こっては消えていっても、この何百年間で本当に重要な変化は起こっていないということだ。メディアや経営者たちを沸き立たせる新しい流行も、まったく重要ではない。本当に大事なことは、新しくもなければ変わってもおらず、それを語る人もほとんどいない。しかしウォール街の連中がかつてどのようにワルツを踊っていたのかを見れば、それが正しいかどうかは別として、現在も将来もずっと正しく踊り続けるための展望を得ることができる。
掲載したチャートは、本や雑誌、証券会社の資料、ニュースレター、調査会社、そして一部は当社でデザインするなど、さまざまなところから入手している。このなかには非常に古いものもあれば、比較的新しいものもある。もっとも新しいものは1720年のデータまでさかのぼって当社で作成したものだ。どれも知的明確さと貴重さにおいて極めて優れたチャートばかりだと言ってよい。本書以外でこれらのチャートを目にできるのは、ビジネス系の資料を豊富にそろえた図書館くらいだろう。そのうえ本書を書き進めるうちに、私はあの日曜日に束ねた以外にも素晴らしいチャートがあることに気づいた。そこで、同僚たちの助けを借りてスタンフォード大学経営大学院のジャクソン図書館の棚を何週間も調べ回り、数十枚のチャートを追加した。私は、この多くを物語るコレクションに大いに満足している。
本書はどこから読んでもよい。どの部分もチャートと解説のページがセットになっており、それぞれが独立しているため、時間があるときに少しずつ見ていくことができる。いったん閉じて、何分かあとに読み返してもいいし、何年かあとに再び手に取ってもよい。チャートのなかには何十年も前に作られたものもあるが、今見ても素晴らしい出来なので、あと何十年かたってもおそらくそれは変わらないだろう。どのチャートもわれわれにさまざまなことを語りかけてくる。よく見て、教訓を得てほしい。
私がチャートから導いた結論に同意できなければ、それでもよい。大事なのはチャートを見て考えることで、それに比べればどう考えたかはさほど重要ではない。これらのチャートを吟味して解説を読んだあとで、たとえ私に失望したとしても、チャートやその教訓には感銘を受けずにいられないはずだ。 これらのチャートを見ていれば、ときには私が触れていない発見が、それもたくさん見つかるかもしれない。あるいは、私の説明に激しく反論したくなるかもしれない。歴史上の著名な金融評論家がとんでもない発言をしている例はいくらでもある。もし私が絶対に間違っていると思う個所があれば、それは私が良い仲間に恵まれているということなのだろう。
結局のところ、私は経済と歴史を勉強し、15年間ウォール街のプロとしてワルツを踊り、株式市場に関するベストセラー本を執筆し、フォーブス誌に何年も連載コラムを書いてきたが、今でもウォール街のダンスが生み出す複雑な美しさには、息をのんだり出し抜かれたりと、いつも圧倒されている。
本書は、勝てる銘柄を選ぶ方法や財務諸表の読み方を説明するものではなく、視覚的にすぐに学べる教訓だけ(それだけでも十分すごい)を扱っている。これはウォール街のワルツ、つまり人間の恐怖と欲望の相互作用を集めて個人の気の弱さで振り付けしたダンスについて書いてある。大事な人たちが暮らしていくためのお金に影響を及ぼす難しい決断を迫られたときに感じるアドレナリン噴出の物語と言ってもよい。または、お金という名の下で、われわれよりも前に同じような欲と恐怖にさらされて愚かなステップを踏んだ多くの人たちや、足元ばかりに気を取られて音楽を聞いていない人たちの物語と言うこともできる。
例えば、チャート39では百万長者になるのがいかに簡単かを学ぶ。25歳から30歳まで毎年2000ドルをIRA(個人退職年金)口座に預け、それに毎年15%の金利がつけば、複利の効果で65歳の退職時にはなんと130万ドルになっている。簡単すぎると思うかもしれないが本当だ。チャート39を見れば一目で分かるが、金融電卓でも30秒で確認できる。電卓には分かりやすい説明書もついている。
真剣な投資家でも、金融電卓の使い方を知らない人や身近に置いて世間に広まっている神話を確認しようとしない人がたくさんいることを私はいつもおかしいと思っている。例えば、チャート52ではインフレによって消費者物価が1900年以来10倍になったことを学ぶが、ほとんどの人は85年間で10倍になった時期の1年間の上昇率がほんの2.75%でしかないことがまったく理解できていない。
あるとき私が計算時間を計ったところ、カシオBF-100では小数点以下10桁まで計算するのにわずか8.25秒しかかからなかった。今日、ワルツをうまく踊るためには複利のリターンを算出する能力がカギとなる。その能力があれば、複利の魔力を理解したり、どんな投資結果なら妥当かを判断したり、何が妥当かを調べたりできるからだ。
現代のような資本主義社会において、複利の魔法を本当に理解し、日々の思考に組み込んでいる人があまりいないことに私は驚いている。もしみんながこの能力を持てば、ほとんど破綻している退職金制度や財政赤字やウォール街のバブルや破綻がこれほど大きな問題になることはない。貧困層も減り、彼らの心配もしなくてよくなるだろう。しかし、それでも大部分の人たちは金融電卓を買って使おうとはしない。つまり、これを使えばみんなよりも先を行けることになる。 複利計算ができる金融電卓をすぐに買って使い方を覚えよう。私もチャートの数字を自前の信頼する電卓を使って何度も確認した。読者もぜひ自分の電卓で、私の主張を確認してほしい。リターンを計算できるようになれば、どんな金融現象が起こっても自信を持って対処できるようになる。そのうえ、世界中にいる金融界の宣伝マンたちが触れ回った神話の本当の姿を暴くこともできるようになる。
ところで、この宣伝マンとはだれなのだろう。彼らの多くは上院議員とか知事とか、ときには大統領などと呼ばれている。それ以外はその仕事を狙っている連中や、単に何かを売って手数料を稼ぎたい連中、そしてニュースが欲しい記者たちや、それ以外の思惑を持った連中で、みんなチャンスをうかがっている。しかし、複利の基礎と本書のチャートの教訓をしっかりと理解すれば、彼らの多くを退け、少なくとも彼らの本当の姿を見極めることができるようになる。
例えば、政治家は不振の経済を回復するために自分を選んでほしいと訴える。しかし、それでどうなったかといえば、彼らは再選され、対策を打ち出しても結局はさらに悪い状況になっている。政治家に経済を立て直すことはできない。彼らが事態を悪化させることしかできないのは、われわれが世界的な金融経済の一部だからだが、ほとんどの人たちにはそれが見えていない。この状態も少なくとも過去200〜300年は変わっていない。世界経済のトレンドに対抗して政府ができることはあまりないのだ。
もちろん一つの国だけが世界の動きからそれて苦境に陥ることもある。しかし、政治家が事態をわれわれ以上に改善させることができるわけではない。ウォール街はマンハッタンから始まっているが、ダンスはノンストップで電話線を通じて世界中に広がっていく。そして、本書で学んでいくとおり、ウォール街は電話が登場するよりもずっと前から(実際のウォール・ストリートすらないころから)世界中でダンスを繰り広げてきた。政治家が派手な戦略を打ち出そうとしても、ウォール街はワルツですり抜けていく。そしてウォール街が盛り上がりたいとき、政治家がそれを止めることはできない。要するに、ウォール街の力のほうがずっと勝っているのだ。 本書は、金融の国際的な側面も見せてくれる。ダンスは今日も数十年前も数百年前も変わっていない。1720年のダンスは「南海泡沫事件」や「ミシシッピ計画」の音楽に乗り、19世紀半ばには「鉄道ブームと破綻」ブルース、1920年代や最近は「M&Aバルジ」(巨大投資銀行)が目立っていた。そして「ザ・スネーク」(株と債券のせめぎ合い)は今でも人気がある。もちろん「金利変更」や「コンドラチェフの波」はずっとかかったままになっている。
ワルツはけっして止まらないし、止まらないでほしい。資本主義が存続するかぎりは大丈夫だろう。資本主義はわれわれを繁栄させ、封建主義から脅威のマイクロコンピューター(「人びとに力をもたらす」もの)と薬(長生きさせてくれるもの)の時代を創出するエンジンの役割を果たしてきた。
資本主義にとって真の脅威はあるのだろうか。ワルツを止めてしまう真のリスクはあるのだろうか。実は、電卓と米国の国家予算の数字が残念な真実を教えてくれる。ただ、それは本書の政府に関するチャートにもある財政赤字や連邦の負債のことではない。とはいえ、もし政府がGNP(国民総生産)に対して過去20年間同じペースで拡大を続けていけば、100年もしないうちに米国政府はすべてを使い果たすことになり、このなかにはウォール街やワルツも含まれている。比較的小さな差でもこのような結果をもたらす複利の威力が分かってもらえただろうか。みんな政府の赤字や負債は心配しても、本当に命取りとなるのは癌細胞のように大きくなっていく政府だということに目を向けようとしないのは残念なことだ。
ただ、ウォール街はそんなことは気にしない。金融電卓を使えばすぐ分かるように、100年後の現金の現在価値はほとんど0だからだ。彼らは、政府の搾取が数十年後のダンスに及ぼす影響を心配する代わりに、本書の教えのとおり、これまでと同じ営みを続けていく。
ウォール街のワルツについて書いた本書は、包括的な組織も秩序もない金融界が反映されている。ただ、組織としてほとんど体をなさずに世界中に広がるウォール街に比べれば、本書は前述の趣旨の下でまだまとまっていると思う。
本書は、読んで恩恵がなければ喜ばれないかもしれない。しかし、みんな何世紀にもわたってウォール街で資金を失ってきたし、これからもそうだろう。つまり、読者もそうなるかもしれない。ウォール街でみんなが勝つことはできない。ダンスフロアではだれかが笑い者になれば、ほかの人はスターのように見えるとみんな思っている。
そんなことは耐えられないと思っても大丈夫、ウォール街のワルツは簡単なステップで1歩ずつ進めていくことができる。ウォール街でカギとなるのは華麗に踊ることではなく、単純なステップでいいから足元をすくわれないようにきちんと踏んでいくことだ。一握りの人たちの行動に倣い、時間を割いてダンスの教訓を学ぶことで、株式市場でトッププレーヤーになることはなくても、ダンスフロアで恥をかく心配はなくなる。


 ページのトップへ