|
優利加
|

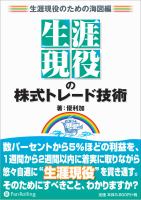
2003年8月から個人投資家に株式トレード技術の指導をする「優利加塾」を開講。2007年4月から准教授として大学及び大学院にて「数理ファイナンス」、「金融工学」、「ファイナンス概論」、「経営財務」などの科目を講義する一方、学部生及び大学院生の「演習(ゼミ)」の指導も行っている。モットーは「自他共楽」と生涯現役の株式トレード。著書の『
生涯現役の株式トレード技術』は、2006年2月出版以来、続々と感動の声が殺到。 ブルベア大賞2006 大賞を受賞。
|
|
|
「生涯現役のトレード日記」
|
AI関連株に逆風⇒投資資金は商社や内需株へシフト 11月13日
昨日の米国株式相場は上昇した(DJIA +254.60 @52,486.49, NASDAQ +400.31 @25,466.19, S&P500 +98.45 @7,619.38, SOX +565.78 @10,564.11)。ドル円為替レートは159円台後半の前日比円安ドル高水準での動きだった。本日の日本株全般は上げる銘柄が多かった。東証プライムでは上昇銘柄数が959に対して、下落銘柄数は548となった。騰落レシオは98.76%。東証プライムの売買代金は9兆867億円。
TOPIX +8 @3,937
日経平均 -429円 @60,819円
【米国株式相場】
米国株市場で進む主役交代 AI期待と資金調達不安の綱引き
11月11日の米国株式市場では、人工知能(AI)関連銘柄を中心に買い戻しが強まり、主要株価指数はそろって上昇した。市場心理を改善させた最大の要因は、AI向けクラウド基盤を提供するコアウィーブの好決算と、同社が示した資金調達方針だった。これにより、ここ数カ月市場で警戒されていた「AI投資の過熱による財務悪化」への懸念がいったん後退した。
同日の主要指数を見ると、ダウ工業株30種平均は前日比254.60ドル(0.48%)高の52,486.49ドルで終了した。S&P500種株価指数は1.30%上昇し、ハイテク株比率の高いナスダック総合指数は1.59%高の25,466.189まで上昇した。とりわけ半導体関連株が大きく買われ、フィラデルフィア半導体株指数(SOX)は5.65%上昇した。
市場を主導したコアウィーブは、2026年7〜9月期決算で売上高が市場予想を上回り、さらに2026年通期の売上高見通しも市場予想を超える強気な内容を示した。背景には、生成AIの開発・運用需要が引き続き拡大していることがある。同社株は11日に24.7%上昇した。この好材料はAIインフラ関連企業全体に波及した。ネビウス・グループは15.4%上昇し、アイレンも5.6%高となった。さらにエヌビディアやAMD、マイクロン・テクノロジーなど主要半導体企業にも買いが広がった。
投資家が特に注目したのは、コアウィーブの資金調達戦略だった。同社はAI向けデータセンターや計算資源への巨額投資を進めており、その資金確保能力に市場の関心が集中していた。経営陣は、少なくとも2027年までは高金利の無担保社債への依存を避け、融資枠や設備を担保とした借り入れなど複数の手段を組み合わせて資金を確保する方針を示した。
これに対し、モルガン・スタンレーやバンク・オブ・アメリカなどの金融機関は、柔軟な資金調達計画が市場の不安を和らげたと評価した。特に、今後数年間の事業拡大に必要な投資を支える枠組みが示された点が好感された。もっとも、懸念が完全に消えたわけではない。モルガン・スタンレーは、提示された融資条件や規模がまだ十分に明らかではなく、2027年以降の投資計画を実現するには追加資金が必要になる可能性を指摘している。そのため同社株への投資判断は「中立」に据え置かれた。
市場関係者が慎重な姿勢を崩さない背景には、いわゆる「コアウィーブ・ショック」の記憶がある。2026年10月には財務不安が意識され、同社債券の利回り上昇と株価下落をきっかけにAI関連銘柄全体が売られる場面があった。この出来事は、AI需要の拡大だけでは企業価値を支えきれず、財務健全性が極めて重要であることを市場に認識させた。
さらに、AI業界全体への期待を高める材料として、AI開発企業アンソロピックの新規株式公開(IPO)も話題となった。報道によれば、投資家需要の強さから公開価格の引き上げが検討されており、企業価値評価は従来想定されていた最大1兆4,000億ドルから、1兆5,000億ドルを超える可能性があるという。これはAI関連ビジネスへの資金流入が依然として強いことを示している。
また、米国とイランの対立が外交交渉に向かうとの観測が広がったことも、市場全体のリスク選好を支えた。地政学的リスクが後退するとの見方から、投資家は再び株式市場へ資金を振り向けやすくなった。
一方で、米国企業の利益成長構造には変化が現れている。これまで市場をけん引してきたアップルやアマゾンなど「マグニフィセント・セブン(M7)」の成長率が鈍化し始めたからだ。調査会社の集計によれば、2026年7〜9月期のM7の利益成長率は前年同期比23%と見込まれ、S&P500の残り493社の33%を下回る見通しとなった。M7の成長率がその他企業を下回るのは約4年ぶりである。
AI関連企業は巨額の設備投資負担を抱えている。例えばアルファベットは7〜9月期に純利益が前年同期比25%減少した。AI向けインフラ投資を積極的に続ける姿勢を示したものの、市場は採算性への懸念を強め、株価は決算後に約13%下落した。メタも設備投資計画の拡大を公表した後に株価が大幅安となっている。
対照的に、AIと直接関係の薄い産業では利益成長が目立っている。エネルギー業界は原油高を背景に利益が前年同期比で約2.5倍となった。素材セクターは30%増益、資本財は22%増益だった。デュポンは62%増益、3Mは65%増益を記録し、いずれも市場予想を上回った結果、株価が大きく上昇した。
S&P500の11業種すべてが増益となり、そのうち7業種が2桁増益を達成したことは、米国企業の利益成長がAI関連企業だけでなく広範な産業へ広がっていることを示している。
こうした状況から、市場では米株相場の主役が巨大テック企業から他業種へ移りつつあるとの見方が強まっている。AI規制強化への懸念や巨額投資の回収リスクが意識されるなか、投資家の視線はAIの成長性だけでなく、企業の資金調達能力や収益化の確実性へ向かっている。今後、AI関連企業が安定的に資金を確保し成長を維持できるかが引き続き注目点となる一方、製造業やエネルギー、素材など幅広い業種が米国株市場の新たなけん引役となる可能性も高まっている。
【日本株式相場】
東京市場でAI関連株に逆風 投資資金は商社や内需株へシフト
本日11月12日の東京株式市場では日経平均株価が4営業日ぶりに下落した。終値は前日比429円23銭(0.70%)安の6万819円36銭となり、一時は600円超安まで売られる場面もあった。市場全体を押し下げたのは、米半導体大手エヌビディアを巡る経営不安と、AI関連産業の先行きに対する警戒感だった。
相場を動揺させたきっかけは、米メディアが報じたエヌビディアのジェンスン・ファンCEO解任準備に関する観測記事だった。報道では、同氏の私生活を巡る問題が経営上のリスクとして取り上げられ、取締役会が後任人事の検討を進めているとされた。この報道を受けてエヌビディア株は時間外取引で急落し、その影響が日本市場にも波及した。
エヌビディアはAI向け半導体市場で圧倒的な存在感を持ち、世界のAI投資ブームをけん引してきた企業である。そのため投資家は単なる経営者交代ではなく、AI産業全体の成長シナリオに影響が及ぶ可能性を意識した。エヌビディア向け製品やサービスへの依存度が高い企業にも売りが広がり、アドバンテストやイビデンなど関連銘柄が下落した。さらにソフトバンクグループや他のAI・半導体関連株にも売り圧力が及び、市場心理を悪化させた。
もっとも、当日の相場は一貫して弱かったわけではない。午前中には日経平均が500円超上昇する場面もあった。前日の米市場ではAI向けクラウド事業を展開するコアウィーブが好決算を発表し、株価が急騰していた。これを受けて米国ではAI・半導体関連銘柄が買われ、東京市場でも朝方は同様の流れが見られた。
しかし午後に入ると状況は一変した。前週までの下落局面で安値圏から買っていた投資家の利益確定売りが出たことに加え、エヌビディアを巡る不透明感が改めて意識されたことで、AI関連株への買い意欲は急速にしぼんだ。結果として上昇分を失い、市場全体が下落へ転じた。
一方で、東証株価指数(TOPIX)は日経平均とは対照的に4日続伸し、7.94ポイント(0.20%)高の3937.33で取引を終えた。JPXプライム150指数も4日続伸した。これは市場全体が売られたわけではなく、投資資金の流れが変化していることを示している。
投資家資金が流入した代表的な業種が総合商社だった。伊藤忠商事は連日で上場来高値を更新し、一時2.5%高の2435円50銭まで買われた。丸紅も一時3%近く上昇したほか、三井物産や三菱商事にも買いが入った。AI関連株に対する不透明感が強まるなか、財務基盤が安定しており、資源事業や株主還元への期待が大きい商社株が「避難先」として選ばれた形だ。
市場では、AI・半導体関連株から商社株への資金移動が進んでいるとの見方が広がった。AI産業は依然として中長期的な成長期待が大きいものの、足元では規制リスクや設備投資負担への懸念が強まっている。加えて米中間選挙後の政治環境の変化から、データセンター建設などAIインフラ整備が従来ほど順調に進まないのではないかとの不安もくすぶる。
こうした環境下では、将来の成長期待よりも安定的な利益や強固な財務体質が重視されやすい。実際、商社株以外でも食品、鉄道、通信など景気変動の影響を受けにくいディフェンシブ銘柄への資金流入が確認された。京成電鉄は年初来高値を更新し、KDDIなども堅調な値動きを見せた。
AI・半導体株については、投資家の見方も慎重になっている。2026年4〜9月期決算自体は総じて良好だったが、市場は将来を織り込んで動く。今後、データセンター建設や規制動向を巡る不透明感から、アナリストによる利益予想が引き下げられる可能性も指摘されている。そのため、一時的な株価反発局面があっても積極的に買い向かう動きは限定的になっている。
個別企業では明暗も分かれた。リクルートホールディングスは2026年4〜9月期の営業利益が前年同期比64%増の5137億円となり、市場予想の5044億円を上回った。しかし通期見通しを据え置いたことが失望材料となり、株価は5.59%下落した。好業績だけでは株価上昇につながりにくい市場環境を示した格好だ。
一方、スクウェア・エニックス・ホールディングスは大幅高となった。2027年3月期の営業利益予想を従来の減益予想から一転して増益見通しへ修正し、利益予想は590億円と市場予想の579億円を上回った。新作ゲームの好調などを背景に収益見通しが改善し、株価は9.25%上昇した。
売買動向を見ると、東証プライム市場の売買代金は約9兆867億円、売買高は約27億2754万株だった。値上がり銘柄数は959と全体の約6割を占め、値下がり銘柄数の548を大きく上回った。日経平均が下落した一方で値上がり銘柄が多数だったことからも、指数を構成するAI・半導体関連の大型株が相場を押し下げる一方、幅広い銘柄には買いが入っていたことが分かる。
総じてこの日は、AI関連銘柄への依存度が高かった相場構造に変化の兆しが見られた一日だった。エヌビディアを巡る不透明感やAI規制への警戒感を背景に、投資家は成長期待の高い銘柄から、収益基盤が安定した商社・通信・鉄道・食品などへ資金を移し始めている。今後もAI関連株の成長性への期待は残るものの、投資家の関心は企業の実行力や規制リスク、設備投資の採算性へと広がっており、市場の主導役が徐々に分散していく可能性がある。
【外国為替相場】
外国為替市場ではドル高傾向が強まっている。背景には、米連邦準備理事会(FRB)が金融引き締め姿勢を維持し、追加利上げに踏み切るとの見方が市場でほぼ定着したことがある。主要通貨に対するドルの強さを示すドル指数は12日に103台前半まで上昇し、2025年4月以来およそ1年半ぶりの高水準を記録した。
ドル買いを後押しした最大の要因は、10月の米消費者物価指数(CPI)が市場予想を上回り、インフレ圧力が依然として強いことを示した点だ。さらにFRB高官からも利上げ継続に前向きな発言が相次ぎ、12月の米連邦公開市場委員会(FOMC)での利上げ観測が強まった。市場では0.25%の利上げが中心シナリオとみられ、大幅な0.5%利上げの可能性も一部織り込まれている。
政治面では、米中間選挙で共和党が大敗したこともドルを支える材料と受け止められた。市場では、トランプ政権下で懸念されていた関税政策や中央銀行への政治的圧力が弱まるとの見方が広がり、ドルへの信頼感回復につながったとの指摘がある。
ドル高は主要通貨全般に及んでいる。ユーロに対しては2025年5月以来のドル高水準となり、円相場も1ドル=159円台後半まで下落して160円の節目に接近した。急速な円安進行を受け、日本の財務当局は市場をけん制する発言を行った。
市場関係者の間では、米国が円安を問題視しない状況が続けば、FRBの引き締め姿勢を背景に円相場が160円を超えてさらに下落する可能性もあるとの見方が出ている。一方で、為替介入への警戒感も強く、今後の為替市場は米金融政策と日米当局の対応が大きな焦点となりそうだ。
【国内債券相場】
11月12日の国内債券市場では、長期金利が前日と同じ2.790%で取引を終え、おおむね横ばいとなった。週前半に金利が大きく上昇していた反動から朝方は債券買いが優勢となり、指標となる新発10年国債利回りは一時2.755%まで低下した。しかし、その後は米国金利の上昇が重荷となり、国内債券にも売りが出て低下幅を縮小した。
市場では、日銀の浅田統一郎審議委員が利上げによる景気下振れリスクへの配慮を示したことが注目された。これを金融引き締めに慎重な姿勢と受け止める見方が広がり、債券相場を下支えした。
また、この日に実施された5年国債入札は市場予想に沿った結果となり、事前に警戒されていたほど需要は弱くなかった。市場関係者からは、投資家需要を一定程度確認できる内容だったとの評価も聞かれた。5年債利回りは2.185%、30年債利回りは3.925%と、それぞれ前日をわずかに下回った。
一方で、米国では物価指標の上振れを受けて追加利上げ観測が強まっており、米長期金利が上昇基調にある。この影響は日本市場にも及び、外国為替市場で円相場が1ドル=160円近くまで下落したことも債券相場の重荷となった。
債券先物市場では中心限月の12月物が前日比2銭安の126円83銭となり、4営業日続落した。短期金融市場では無担保コール翌日物金利(TONA)先物が上昇し、12月物は前日清算値比0.0100ポイント高い98.5525で取引を終えた。
総じてこの日の国内債券市場は、日銀関係者の慎重な発言や堅調な国債入札が買い材料となった一方、米国の利上げ観測の強まりや米長期金利上昇、円安進行が売り材料となり、強弱要因が拮抗した結果、長期金利は前日並みの水準で落ち着いた。
【日経平均日足チャートの解釈】
日経平均の日足チャートを見ると、4日続伸して始まったが寄り付くと下向きの10日移動平均線を一時上抜けた。しかし、すぐに失速し始めて陰線で下げ、本日の陰線が前日の陽線を上から覆う「被せ線」で終えた。翌日は約9割の確率で下げる罫線である。
33業種中27業種が上げた。上昇率トップ5は、水産・農林(1位)、ゴム製品(2位)、食糧品(3位)、陸運(4位)、不動産(5位)となった。
コメント投稿
米国長期金利上昇⇒日本長期金利上昇⇒銀行株買い 11月12日
昨日の米国株式相場は小幅反落した(DJIA -157.86 @52,231.89, NASDAQ -187.26 @25,065.87, S&P500 -29.01 @7,520.93, SOX -35.60 @9,998.30)。ドル円為替レートは158円台後半での動きだった。本日の日本株全般は上げる銘柄が多かった。東証プライムでは、上昇銘柄数が836に対して、下落銘柄数は668となった。騰落レシオは100.83%となった。東証プライムの売買代金は8兆6968億円。
TOPIX +36 @3,929
日経平均 +789円 @61,249円
【米国株式相場】
11月10日の米国株式市場では、インフレ再加速への警戒と人工知能(AI)関連銘柄を巡る不透明感が重なり、主要株価指数が下落した。市場ではこれまで、AI関連株の調整や景気減速懸念を背景に米連邦準備理事会(FRB)が金融引き締め姿勢を和らげるとの期待もあった。しかし、10月の米消費者物価指数(CPI)が市場予想を上回ったことで、追加利上げ観測が急速に強まり、株式市場の重荷となった。
10月のCPIは前月比0.4%上昇し、市場予想の0.3%上昇を上回った。さらに食品・エネルギーを除くコアCPIも前月比0.3%上昇と、市場予想の0.2%上昇を上回った。食品価格は前月の横ばいから0.5%上昇に転じ、医療品や輸送サービス、自動車保険なども上昇した。住宅関連では帰属家賃の高止まりが続いた。サービス分野のインフレ鈍化が十分に確認できなかったことから、市場では物価上昇圧力が依然として根強いとの見方が広がった。
また、AI投資拡大を背景とした半導体需要の高まりが、一部の耐久消費財価格にも影響を与えているとの指摘がある。10月にはスマートフォン価格が前月比1.4%、テレビ価格が同3.3%上昇した。
金融政策を巡っては、FRB高官の発言が市場に大きな影響を与えた。ウォラーFRB理事はCPI発表前の講演で、コアCPIが0.3%以上上昇した場合には12月会合で0.5%の利上げを検討すべきだと述べた。さらに、0.25%利上げにとどめればFRBの信認を損なう恐れがあるとの認識も示した。ダラス連銀のローガン総裁も、少なくとも2回の追加利上げが必要との考えを示している。
こうした発言とCPI上振れを受けて、市場の金融政策見通しは大きく変化した。金利先物市場では12月の利上げ確率がほぼ100%に達し、そのうち0.5%利上げの可能性も浮上した。来年初めにも連続利上げが行われるとの観測が強まった。米長期金利は一時5.02%まで上昇し、企業の資金調達コスト上昇や株式の相対的な割高感が意識された。
株式市場では主要指数が下落した。ダウ工業株30種平均は前日比157.86ドル(0.30%)安の5万2231.89ドル、ナスダック総合指数は187.265ポイント(0.74%)安の2万5065.874で取引を終えた。高金利環境の長期化観測を背景に、景気敏感株や内需関連株にも売りが広がった。
市場心理を悪化させたもう一つの要因が、AIブームをけん引してきたエヌビディアを巡る問題である。同社株はこの日も5%超下落し、10月高値からの下落率は約3割に達した。時価総額も一時4兆ドルを下回った。背景には、ジェンスン・ファンCEOと中国側関係者とされる人物との関係を巡る疑惑があり、米国内では捜査や議会での対応が進みつつあると報じられている。
さらに、一部報道では2023年までさかのぼって総額75億ドル相当のエヌビディア製半導体が中国企業へ供給された可能性が指摘され、対中輸出規制強化への懸念も高まった。市場では、同社が単なる半導体メーカーにとどまらず、AI業界全体の資金供給や投資サイクルに大きな影響力を持っているため、問題が業界全体へ波及するリスクを警戒する声も出ている。
投資家が注目するのは「キーマンリスク」だ。創業以来30年以上にわたり経営を率いてきたファンCEOへの依存度は高く、業界アナリストの一部は、仮にCEO交代となれば企業価値が25〜30%低下する可能性があると分析している。一般に企業トップの不祥事や突然の退任は株価下落要因となるが、エヌビディアのように創業者色が極めて強い企業では影響も大きいと考えられている。
一方で、AI関連投資そのものが消滅するとの見方ばかりではない。AI開発企業アンソロピックはIPO(新規株式公開)の仮条件を公表し、公開価格は70〜78ドル、完全希薄化ベースの評価額は最大約1兆4000億ドルと見込まれている。当初想定された約2兆ドルより低い評価となるものの、市場関係者からは現実的な価格設定との評価も出ている。IPOが成功すれば、AI産業の成長性への信認回復につながる可能性がある。
しかし、AIインフラ企業のコアウィーブが公表した決算では、売上高が前年同期比2.7倍と大きく伸びた一方で、最終赤字も拡大した。AI開発競争を支える巨額投資の持続可能性に対する疑問は依然として残っている。
総じて、今回の市場下落は、予想を上回るインフレによる追加利上げ観測の高まりと、AI業界を代表するエヌビディアを巡る不透明感という二つの要因が重なった結果といえる。これまで市場を支えてきた「AI成長期待」と「FRBの政策転換期待」の双方に揺らぎが生じるなか、米国株式市場は今後、企業収益の持続性と金融引き締めへの耐久力を改めて試される局面に入っている。
【日本株式相場】
本日11月11日の東京株式市場では、日本株が力強く反発した。日経平均株価は前日比789.01円(1.31%)高の6万1248.59円で取引を終え、3営業日続伸となった。取引時間中には上げ幅が900円を超える場面もあった。先週の急落によって多くの銘柄に割安感が生じたことに加え、信用取引の整理が進んで需給環境が改善したとの見方が買いを後押しした。
相場は朝方こそ前日の米国株安を受けて軟調に始まったが、その後は切り返した。先週の日経平均は一時6万円を割り込む急落となり、個人投資家の追い証回避売りなどが下落を加速させていた。しかし今週に入り信用買い残の減少が確認され、市場参加者の間では需給の重しが軽減されたとの認識が広がった。これを背景に投資余力のある資金が再び株式市場へ流入し、相場全体の持ち直しにつながった。
買いの中心となったのは業績が比較的安定している内需関連株や金融株、商社株だった。銀行や証券は金利上昇局面で収益改善が期待されることから選好された。また、先週大きく売られていた半導体関連株も反発した。アドバンテスト、東京エレクトロン、キオクシアなどが買い戻され、市場全体の上昇を支える役割を果たした。
市場心理の改善に大きく寄与したのがAI関連投資への期待の持ち直しである。前日に決算を発表したソフトバンクグループ(SBG)は、AIデータセンター関連の損失やビジョン・ファンド事業の投資利益縮小によって2026年4〜9月期が最終赤字となった。この結果を受け株価は一時10%超下落したが、その後は下げ幅を縮小し、一時プラス圏へ浮上した。市場では悪材料がある程度織り込まれたとの見方が広がった。
さらに、AI開発企業アンソロピックの新規株式公開(IPO)について、需要の強さを背景に公開価格の仮条件引き上げが検討されていると報じられたことも注目を集めた。AI関連銘柄への投資意欲が依然として根強いことが示唆され、SBGが出資するオープンAIの将来的な上場期待も意識された。このため、AI分野全体への過度な悲観論はいったん後退した。
株価指数ではTOPIX(東証株価指数)が35.68ポイント(0.92%)高の3929.39で取引を終え、JPXプライム150指数も1%上昇した。東証プライム市場の売買代金は約8兆7000億円と高水準で、活発な売買が続いた。値上がり銘柄数は836社と全体の半数を超え、市場全体に買いが広がったことが分かる。
個別企業では決算内容によって明暗が分かれた。住友不動産は2027年3月期の利益見通し引き上げと増配が好感され、大幅高となった。オフィス賃貸事業で稼働率の改善や賃料上昇が進み、金利上昇の悪影響を吸収できるとの評価が広がった。不動産セクター全体も見直し買いの対象となった。
また、日本マクドナルドホールディングスは2026年12月期の純利益予想を上方修正したことで買われ、上場来高値を更新する場面があった。来店客数の増加や既存店売上高の堅調さが評価された。資生堂やニチレイ、ネクソンなど、業績改善や利益成長を示した企業にも資金が流入した。
一方で、業績予想を上方修正しても市場予想に届かなかった企業には厳しい評価が下された。ホンダは今期利益見通しを引き上げたものの、市場コンセンサスを下回ったため下落した。オムロンも利益予想を上方修正したが、市場期待との差が大きかったことや追加株主還元策がなかったことから売りが優勢となった。フジクラや三井金属など業績見通しを引き下げた銘柄も下落した。
同時に市場では金利動向への注目が高まっている。米国の10月消費者物価指数(CPI)が市場予想を上回り、FRBによる追加利上げ観測が強まった。米長期金利は再び5%台に乗せ、日本国内の長期金利も上昇した。これにより銀行株などは恩恵を受けたが、市場全体としては依然として金融引き締めリスクを抱えている。
さらに世界のAI関連銘柄では選別色が強まっている。米中間選挙後、AI開発向けデータセンター投資の先行きに対する懸念から、半導体株は調整が続いている。米国のSOX指数(半導体株指数)は選挙前より低い水準にある一方、マイクロソフトやメタなどクラウド大手には資金が戻りつつある。市場では「AI過剰投資」懸念の修正が進み、設備投資の恩恵を受ける半導体企業よりも、投資抑制による収益改善が期待できる巨大IT企業を評価する動きが見られる。
今後の焦点は、17日に予定されるエヌビディアの決算発表や、19日に予定されるアンソロピックのIPOである。これらの結果次第ではAI関連投資への見方が再び変化する可能性がある。日本株は足元で反発しているものの、市場関係者の間ではAI成長シナリオや世界的な金融引き締めの影響を巡る不確実性はなお残っており、本格的な上昇トレンドへの移行には業績面での確かな裏付けが引き続き求められているとの見方が多い。
【外国為替相場】
11月11日の外国為替市場では円安・ドル高が進み、円相場は一時1ドル=159円台となり、約2カ月ぶりの円安水準を記録した。背景には、米国のインフレ圧力が市場予想以上に強いことが示され、米連邦準備理事会(FRB)が追加利上げに動くとの観測が強まったことがある。
10日に公表された10月の米消費者物価指数(CPI)は前月比0.4%上昇し、市場予想の0.3%を上回った。食品とエネルギーを除くコアCPIも0.3%上昇と、予想の0.2%を超えた。これにより、米国でインフレの沈静化が想定ほど進んでいないとの見方が広がった。
さらに、CPI発表前にウォラーFRB理事が、コアCPIの伸びが0.3%以上なら12月の連邦公開市場委員会(FOMC)で0.5%の利上げを検討すべきだとの考えを示していたことも市場心理に影響した。実際のCPIがその条件に合致したため、金融引き締めが強化されるとの見方が強まった。
こうした状況を受けて、金融政策の影響を受けやすい米2年国債利回りが上昇し、日米金利差の拡大を意識したドル買いが活発化した。その結果、円売り・ドル買いの流れが強まり、円相場は下落した。
9月下旬には、米国側から円安への懸念が示されたことを受けて為替介入や政策対応への警戒感が広がり、急速な円売りは一服していた。しかし足元では、インフレの高止まりと米追加利上げ観測が再び市場の焦点となり、ドルを選好する動きが優勢となっている。市場では今後も米物価動向やFRB高官の発言が、為替相場の重要な変動要因になるとみられている。
【日経平均日足チャートの解釈】
日経平均の日足チャートを見ると、陽線で3日続伸して11月6日の急落部分を完全に打ち消した。これで直近の上値抵抗線として意識される7月30日安値@61,049円に届いた。このままさらに上値を追い増進するか、或いは、上値抵抗線にはじき返されるか、どちらのシナリオもありうる。
33業種中21業種が上げた。上昇率トップ5は、繊維製品(1位)、電気機器(2位)、銀行(3位)、非鉄金属(4位)、ガラス・土石(5位)となった。
コメント投稿
セリングクライマックス後の自律反発狙いの買いが続いているが・・・ 11月11日
昨日の米国株式相場は大幅上昇した(DJIA +1,104.02 @52,389.25, NASDAQ +673.71 @25,253.14, S&P500 +173.08 @7,549.94, SOX +643.48 @10,003.93)。ドル円為替レートは157円台後半から158円台前半の前日比円高ドル安水準での動きだった。本日の日本株全般は上げる銘柄が多かった。東証プライムでは、上昇銘柄数が1,203に対して、下落銘柄数は328となった。騰落レシオは101.16%。東証プライムの売買代金は9兆1555億円。
TOPIX +76 @3,894
日経平均 +1,684円 @60,460円
【米国株式相場】
米国株市場はAI関連株を中心に反発、過度な悲観修正が進む
11月9日の米国株式市場では、前週に大きく売り込まれていたAI関連銘柄や半導体株に買い戻しが入り、主要株価指数が大幅に上昇した。市場では、米中間選挙後に広がったAI産業への悲観論が行き過ぎだったとの見方が強まった。一方で、AIブームの中核企業であるエヌビディアには個別の不安材料が浮上しており、市場全体の楽観論が今後も続くかが焦点となっている。
この日、ダウ工業株30種平均は前週末比1104ドル(2.15%)高の5万2389ドルで取引を終えた。ハイテク株中心のナスダック総合指数も673ポイント(2.74%)高の2万5253となり、7月末以来の大幅上昇率を記録した。
前週の相場は米中間選挙の結果を受けて急落していた。民主党勢力の伸長により、一部州でAI向けデータセンター建設規制が強化されるとの懸念が広がり、AIの成長を支えるインフラ投資が遅れるとの見方が強まったためである。とりわけ半導体、クラウド、大規模データセンター関連企業への売りが集中した。その結果、ナスダック指数は10月6日に付けた過去最高値2万7599からの下落率が10%を超え、市場では「調整局面入り」との認識が広がった。ヘッジファンドの換金売りに加え、個人投資家も新型コロナ危機が発生した2020年3月以来の大規模な売り越しとなったと報じられていた。
しかしその後、市場関係者の間ではAI成長ストーリーそのものは大きく変わっていないとの見方が再び優勢となった。モルガン・スタンレーは、AI政策の見直しによって一部のデータセンター建設計画が2028〜2029年へずれ込む可能性はあるものの、すでに進行中のプロジェクトが中止される可能性は低いとの見解を示した。こうした分析が過度な悲観論を和らげた。
さらに市場心理を支えたのが、AI開発企業アンソロピックの新規株式公開(IPO)観測である。AI関連株が下落する中でも同社が上場準備を進めるとの観測が伝わり、投資家はAI産業への資金流入が継続する可能性を意識した。
個別銘柄では半導体株の上昇が目立った。AMDは約13%上昇し、ブロードコムも約9%高となった。半導体製造装置大手アプライドマテリアルズは11%上昇した。前週に急落していたフィラデルフィア半導体株指数(SOX)は、わずか2営業日で11%以上戻し、節目とみられる1万ポイントを回復した。
AIインフラ関連企業への評価も改善した。大規模クラウド事業者に加え、AI向け計算資源を提供する新興企業群にも買いが入り、コアウィーブは5%以上、ネビウス・グループは約9%上昇した。市場予想では、コアウィーブの売上高は前年同期比2.6倍、ネビウスは同6.2倍とされており、高成長が続いていると見込まれている。高金利環境による資金調達リスクへの懸念は残るものの、業績の拡大が投資家心理を支えている。
一方で、市場全体の回復の流れから取り残されたのがエヌビディアだった。同社株は約4%下落した。取締役会がジェンスン・ファンCEOに関する機密情報管理や対中関係を巡る問題について調査を始めると公表したことが背景にある。市場では経営面の不透明感が意識された。ただし、一部の市場関係者はAI関連企業が諜報活動の標的となること自体は珍しくないと指摘しており、現時点で投資家の多くは経営トップの交代といった深刻な事態までは織り込んでいないとみられる。
株式市場を支えたもう一つの要因は地政学リスクの後退である。米国とイランの緊張緩和に向けた外交交渉が進展するとの観測が広がり、原油価格が下落した。WTI原油先物は一時1バレル85ドル前後まで下落し、前週末の90ドル台から約6%安となった。原油安はインフレ圧力の低下につながるため、米連邦準備制度理事会(FRB)の追加利上げ必要性が弱まるとの期待も高まった。
ダウ平均採用銘柄では、AI投資拡大の恩恵が期待されるキャタピラーが7%以上上昇したほか、シスコシステムズ、アマゾン、ハネウェル、ゴールドマン・サックス、ホーム・デポ、ナイキなども買われた。景気敏感株への資金流入も確認され、市場のリスク選好姿勢が回復したことを示した。
総じてみると、市場は中間選挙後に広がったAI産業への悲観論を修正し始めている。AI需要そのものの成長期待は依然として強く、関連企業の業績も高い伸びが見込まれる。ただし、データセンター規制問題、AI企業の資金調達環境、エヌビディアを巡るガバナンス問題など不確実性は残っている。今回の反発が単なる自律反発に終わるのか、それともAI相場の再開につながるのかが今後の最大の注目点となっている。
【日本株式相場】
日経平均は6万円台を回復、AI・半導体関連株への見直し買いが相場を牽引
本日11月10日の東京株式市場では、前日の米国株高を受けて投資家心理が改善し、日経平均株価は大幅に上昇した。終値は前日比1684円08銭高(2.87%高)の6万0459円58銭となり、3営業日ぶりに6万円の大台を回復した。一時は1900円超上昇する場面もあり、前週の急落局面からの反発色が鮮明となった。
上昇の中心となったのはAIや半導体関連銘柄である。米国市場では前日に半導体株が大きく買い戻され、フィラデルフィア半導体株指数(SOX)が約7%上昇した。この流れを受け、東京市場でもソフトバンクグループ、東京エレクトロン、アドバンテストなどの主力銘柄に買いが集まった。特にソフトバンクグループは約14%上昇し、単独で日経平均を約380円押し上げるなど、相場全体への影響が極めて大きかった。
市場では、米中間選挙後に高まっていた「AI需要の鈍化」や「データセンター建設規制強化」への懸念がいったん後退したとの見方が広がった。選挙結果を受けて民主党主導によるAI・データセンター規制が強化されるとの警戒感から、前週は世界的にAI関連株が売られていた。しかし、規制法案が実際に成立するには高い政治的ハードルがあるとの見方が広がり、悲観論の修正が進んだ。
海外投機筋による日経平均先物への買いも相場を押し上げた。先物市場での上昇を追う形で現物株にも資金が流入し、指数全体の上昇につながった。さらに、韓国総合株価指数(KOSPI)や台湾加権指数などアジアのハイテク株中心市場も堅調だったことから、投資家のリスク選好姿勢が強まった。
地政学的な不安の後退も追い風となった。米国のトランプ大統領がイランへの軍事攻撃再開の可能性を否定し、中東情勢の緊張緩和への期待が高まった。その結果、米原油先物価格は前週末比で4〜6%程度下落し、WTIは1バレル85〜86ドル台まで低下した。日本はエネルギー資源の多くを輸入に依存しているため、原油価格の下落は企業収益改善につながるとの期待を生んだ。また、世界的なインフレ圧力の緩和や金利上昇懸念の後退も株価を支える要因となった。
業種別では非鉄金属関連株の上昇が目立った。AI向けデータセンターで使用される電線や通信部材への需要拡大期待が背景にある。古河電気工業は業績予想の引き上げを発表したことが好感され、一時11%超上昇した。データセンター関連需要の強さを示したことで、フジクラや住友電気工業など同業他社にも買いが波及した。
企業側もAI関連需要に対して強気の見方を維持している。データセンター向け製品メーカーは、顧客からの引き合いが依然として強く、現時点で設備投資計画や成長見通しを見直す必要はないとの見解を示している。こうした企業の姿勢は、市場に広がった過度な警戒感を和らげる材料となった。
個別企業ではJX金属も注目された。AIデータセンター向け半導体材料の需要拡大を背景に、2027年3月期の営業利益見通しを2550億円へ上方修正した。従来予想の2320億円から引き上げられたことが評価され、株価は上昇した。4〜9月期決算でも売上高は5314億円、営業利益は1507億円と好調な内容だった。
ソフトバンクグループに対する見方も改善した。傘下のアーム・ホールディングスの株価上昇に加え、AI開発企業アンソロピックの上場観測が浮上したことが好感された。もっとも、中間選挙後の期間でみるとソフトバンクグループ株は依然として日経平均を下回るパフォーマンスとなっており、AI関連投資の将来性に対する市場の評価が引き続き大きな変動要因となっている。
一方、食品大手キッコーマンは大幅安となった。4〜9月期決算は増益だったものの、市場が重視していた北米しょうゆ事業の成長に鈍化がみられたためである。北米でのしょうゆ売上高は為替要因を除くと減少に転じており、成長期待の後退が売りにつながった。
また、米中間選挙後の物色動向を見ると、これまで人気化していた半導体・AI関連株から、自動車や鉄鋼などの出遅れ業種へ資金が移る動きもみられる。トヨタ、SUBARU、ホンダなどの自動車株は選挙後に上昇しており、自動車関税緩和への期待や中東情勢改善が評価されている。日本製鉄も米国事業への追い風が意識され、比較的堅調に推移している。
総じて今回の上昇は、AI関連投資の将来性に対する悲観論の後退と、中東情勢の緩和期待が重なって実現したものである。ただし、前週の急落で高値圏に大量の売買が積み上がっており、日経平均が6万円台半ばへ接近すると戻り待ちの売り圧力が強まる可能性もある。今後は主要企業の決算内容やAI需要の実態、米国の政策動向などを見極めながら、市場がさらなる上昇に向かえるかが焦点となる。
【信用残高の変化から読み取る相場の潮目の変化】
東京証券取引所の公表資料によると、11月6日時点の信用取引買い残高(東京・名古屋両市場の制度信用・一般信用合計)は5兆8809億円となり、前週比で6248億円減少した。減少は4週連続で、減少額としては2024年夏の株価急落局面以来の大きさとなった。一方、信用売り残高は6134億円で、前週比303億円減少した。
背景には、米中間選挙後に起きた日本株の急落がある。市場では民主党の躍進を受けて、AI関連のデータセンター建設やインフラ整備に対する規制が強化されるとの懸念が広がった。その結果、AIや半導体関連銘柄への売りが集中し、日経平均株価は11月初旬にかけて大幅下落した。選挙前後の数日間で下落幅は累計7000円を超え、6日には1日で3643円安となるなど大きな値動きを記録した。
こうした下落により、信用取引を利用していた個人投資家の損失が急拡大した。信用取引の採算状況を示す信用評価損益率は6日時点でマイナス21.08%と、前週のマイナス12.54%から急速に悪化した。これは新型コロナウイルス流行初期の市場混乱期以来の低水準であり、多くの投資家が含み損を抱えた状況を示している。
一般に信用評価損益率がマイナス20%を超えると追い証(追加保証金)の発生が増えるとされる。そのため投資家は資金を追加で差し入れるか、保有株を売却してポジションを縮小する必要に迫られた。今回の買い残高の大幅減少は、こうした損切りや強制決済が広範囲で発生した結果とみられている。
AI関連銘柄の中でも象徴的だったのがキオクシアホールディングスである。同社株は個人投資家の人気が高かったが、信用買い残高は株価下落と持ち高縮小が重なり、直近1カ月で約半減した。AIインフラ投資の先行き不透明感が投資家心理を大きく冷やしたことがうかがえる。
もっとも、市場では今回の信用買い残高の大幅整理を前向きに評価する見方も出ている。信用買い残は将来的な売り圧力になりやすいため、その水準が低下すると需給面で相場の重荷が軽くなるからだ。市場関係者のなかには、前週の急落が「セリングクライマックス(売りの最終局面)」だった可能性を指摘する声もある。また、追い証に伴う強制売却はおおむね出尽くしつつあり、短期的には売り圧力が弱まるとの見方も示されている。
総じて今回の信用買い残の急減は、多くの個人投資家がAI・半導体株急落によって損失を被ったことを示している一方で、相場の需給改善という側面も持つ。今後はAI需要に対する不安がどこまで後退するかとともに、整理された需給環境が日本株の反発につながるかが焦点となる。
【日経平均日足チャートの解釈】
日経平均の日足チャートを見ると、11月6日の長大陰線で急落した分を9日及び本日10日の連続陽線で長大陰線の実体部分は打ち消した。もし今回の反発が単なる下げ過ぎによる自律反発に過ぎないなら、ここからの上昇は鈍くなるはずだが、さて、どのように展開するか?目先の上値抵抗線は7月29日と30日の安値@61,000円前後である。
33業種中24業種が上げた。上昇率トップ5は、電気機器(1位)、繊維製品(2位)、機械(3位)、銀行(4位)、ガラス・土石(5位)となった。
コメント投稿
自律反発狙いの買いと空売りの買い戻しにより・・・ 11月09日
先週末の米国株式相場は高安まちまちとなった(DJIA -237.02 @51,291.14, NASDAQ +264.43 @24,579.43, S&P500 +23.13 @2,376.86, SOX +379.11 @9,390.25)。ドル円為替レートは158円台前半での動きだった。本日の日本株全般は上げる銘柄が多かった。東証プライムでは、上昇銘柄数が1,415に対して、下落銘柄数は123となった。騰落レシオは91.17%。東証プライムの売買代金は8兆9118億円。
TOPIX +110 @3,818
日経平均 +1,341円 @58,776円
【米国株式相場】
11月6日の米国株式市場では、主要株価指数の動きが分かれた。ダウ工業株30種平均は前日比237.33ドル(0.46%)安の5万1285.73ドルで取引を終え、2日続落となった。一方で、ハイテク株が中心のナスダック総合指数は264.428ポイント(1.08%)高の2万4579.425まで上昇し、反発した。
市場の焦点となったのは同日公表された10月の米雇用統計である。非農業部門雇用者数は前月比16万5000人増となり、市場予想の5万9000人増を大きく上回った。さらに8月・9月分の雇用者数も上方修正された。失業率は4.1%となり、前月の4.2%から改善したほか、平均時給の伸びも市場予想を上回った。
こうした結果を受け、市場では米労働市場の底堅さが確認されたとの見方が広がった。一方で、雇用の強さはインフレ圧力の持続を示唆するため、米連邦準備理事会(FRB)が金融引き締め姿勢を維持する可能性が意識された。金利上昇への警戒感が株価の重しとなり、ダウ平均は一時500ドル超下落する場面もあった。
個別銘柄では、ナイキ、ホーム・デポ、ウォルマート、シャーウィン・ウィリアムズなどの消費関連株や景気敏感株が売られた。セールスフォース、シスコシステムズ、IBM、マイクロソフトなども軟調だった。ディフェンシブ銘柄であるP&Gやトラベラーズにも売りが及んだ。
一方で、前日に急落していたAI関連銘柄や半導体株には買い戻しが入った。米中間選挙を巡って、データセンター建設を制限する政策を掲げた州知事の当選などからAIインフラ投資への懸念が広がり、前日は関連銘柄が大幅安となっていた。しかし6日は割安感を意識した買いが優勢となり、エヌビディアは約3%上昇した。
また、AMD、インテル、マイクロン・テクノロジーなど主要半導体企業も上昇した。半導体製造装置大手ラムリサーチは、新たに250億ドル(約4兆円)の自社株買い計画を発表したことが好感され、大幅高となった。半導体関連株で構成されるフィラデルフィア半導体株指数(SOX)も約4%上昇し、ナスダック上昇のけん引役となった。
総じて、この日は好調な雇用統計を受けた金利上昇懸念がダウ平均の下落要因となる一方、前日に大きく売られたAI・半導体関連銘柄への買い戻しが活発化し、ナスダック市場を押し上げる結果となった。
【日本株式相場】
本日11月9日の東京株式市場では、前週までの急落からの反動で買い戻しが広がり、日経平均株価は6営業日ぶりに大幅反発した。終値は前週末比1340円73銭高の5万8775円50銭となり、上昇率は2.33%だった。取引時間中には上げ幅が2000円を超える場面もあり、市場全体でリスク回避姿勢がやや後退したことがうかがえた。
今回の反発の背景には、前週末の米国市場でハイテク株や半導体関連株が持ち直したことがある。フィラデルフィア半導体株指数(SOX)が大きく上昇したほか、米ナスダック100先物や台湾加権指数なども堅調に推移し、日本市場でもAI・半導体関連銘柄への買いが優勢となった。また、6日に日経平均が3643円安と過去3番目の下落幅を記録していたため、売られ過ぎとみた投資家による自律反発狙いの買いも相場を押し上げた。
市場では海外の短期投資家による日経平均先物への買いも目立ち、上昇局面では先物主導の色彩が強かった。東証プライム市場では1415銘柄が上昇し、全体の9割超を占めた。銀行、非鉄金属、ゲーム関連など幅広い業種で買い戻しが進み、前週の全面安とは対照的な展開となった。
もっとも、相場が完全に強気へ転換したとの見方は少ない。午後に入ると利益確定売りが増え、日経平均は高値から上げ幅を縮小した。テクニカル面では、短期トレンドを示す13週移動平均線が中期トレンドの26週線を下抜ける「デッドクロス」が発生した。さらに、6日の急落によって長期的な支持線とみられていた52週移動平均線も下回った。このため、2025年春の「トランプ関税ショック」以降続いてきた上昇局面が終了した可能性を指摘する市場関係者もいる。目先の戻りの目安としては、52週線が位置する6万円付近が意識されている。
指数全体では、TOPIXが110.17ポイント高の3818.16、JPXプライム150指数が46.38ポイント高の1590.46となった。売買代金は約8兆9118億円、売買高は約29億9581万株だった。値下がり銘柄は123、横ばいは13にとどまり、全面高に近い状態だった。
個別銘柄では、東京エレクトロン、アドバンテスト、フジクラなど半導体関連やAI関連銘柄が買われたほか、ファーストリテイリング、リクルート、コナミグループ、トヨタ自動車、三菱UFJフィナンシャル・グループなども上昇した。一方で、ソフトバンクグループやJT、三井化学などは下落した。
決算発表に対する反応も注目された。ミネベアミツミは2027年3月期の純利益見通しを870億円から1000億円へ引き上げ、過去最高益を見込む内容が好感された。AIやデータセンター向け需要の拡大が背景にあり、株価は反発した。古河電気工業も純利益予想を1050億円から1180億円へ上方修正し、市場予想を上回ったことから買いを集めた。
一方、三井不動産は2026年4〜9月期の純利益が1391億円と前年同期比で9%減少し、市場予想をやや下回ったため売りが優勢となった。自社株買いの発表もあったが、株価を押し上げるまでには至らなかった。なかでも市場の注目を集めたのが三菱重工業である。同社は2027年3月期の純利益予想を4400億円へ引き上げ、過去最高益を見込むと発表した。加えて最大3000億円の自社株買いと、ガスタービン・防衛・原子力などの成長分野に向けた総額1兆円超の投資計画も公表した。これらが評価され、株価は一時9%近く上昇した。
一方で、市場にはなお慎重な見方も根強い。今回の反発局面について、多くの参加者は新規資金の流入よりも空売りの買い戻しが中心とみている。特にAI・半導体関連株については、米中間選挙後に強まったAIインフラ投資規制への懸念が残っており、投資家心理は依然として不安定である。
現在の株価水準については「割安」との声も多い。TOPIXの予想PERは13.4倍まで低下し、2025年5月以来の低水準となった。日経平均も過去10年平均を下回る評価水準にある。しかし市場では、その前提となる利益予想(EPS)自体の信頼性を疑問視する声が増えている。AI関連企業への成長期待を前提として積み上げられてきた業績予想が、仮にデータセンター建設規制やAI投資減速によって崩れれば、現在の「割安感」も見かけにすぎなくなる可能性があるためだ。
証券会社のアナリスト予想を集計すると、日経平均採用企業の目標株価総額は約8万4000円相当とされ、9日時点の指数水準を44%程度上回る。しかし、市場関係者の間では今後の決算発表や業績見直しを通じて利益予想が引き下げられる可能性も意識されている。
総じて9日の株式市場は、急落後の反発によって大きく値を戻したものの、本格的な強気相場への回帰を確認する段階には至らなかった。今後は企業決算を通じてAI関連需要や企業収益の実力を見極めることが、日本株の方向性を判断する上で重要な焦点となる。
【国内債券相場】
11月9日の国内債券市場では国債が売られ、長期金利は上昇した。指標となる新発10年国債利回りは前週末比0.035%高い2.670%まで上昇し、債券価格は下落した。
背景には、米国の堅調な雇用情勢を示す経済指標がある。10月の米雇用統計では非農業部門雇用者数の増加幅が市場予想を上回り、8月・9月分も上方修正された。失業率は前月から改善し、賃金上昇率も予想以上だった。これを受けて米国では追加利上げ観測が強まり、米長期金利が上昇したため、日本の金利にも上昇圧力が波及した。
また、東京株式市場では日経平均株価が前週の急落から反発し、投資家心理が改善したことも債券売りにつながった。安全資産とされる国債への需要が後退したほか、前週まで利回り低下が続いていたことから、利益確定や持ち高調整を目的とする売りも広がった。
年限別では、中期債の利回り上昇が目立った。日銀の追加利上げ観測の持ち直しを背景に、新発2年国債利回りは0.055%上昇して1.780%、新発5年国債利回りは0.045%上昇して2.090%となった。さらに、翌日に予定される30年国債入札を前にした調整売りも加わり、新発30年国債利回りは0.020%高い3.840%となった。
債券先物市場も軟調で、中心限月である12月物は前週末比35銭安の127円86銭で取引を終えた。短期金融市場でも金利上昇を織り込む動きがみられ、大阪取引所のTONA先物(12月物)は前週末の清算値から0.0375ポイント下落し、98.5700で終了した。
総じて、この日は米国の強い雇用指標による利上げ観測の高まりと、日本株の反発によるリスク選好の回復が重なり、日本の国債市場では幅広い年限で利回り上昇が進んだ。
【外国為替相場】
外国為替市場では、夏場に強まった円買いの勢いが弱まり、円相場は方向感に乏しい展開となっている。7月末から8月初めにかけて実施された政府・日銀による円買い・ドル売り介入は合計15兆3993億円に達し、過去最大規模となった。市場では当時、為替介入や米当局者による円安けん制発言が円高圧力を生み、短期間で大きな相場変動を引き起こした。
しかし足元では、円買い材料の多くがすでに市場に織り込まれたとの見方が広がっている。日銀の追加利上げ観測や国内政治の変化による金融政策正常化への期待は円を支える要因である一方、新たな円高を強く促すには至っていない。その結果、円相場は10月以降、おおむね1ドル=156〜158円台のレンジで推移している。
一方で、円安要因も依然として存在する。原油価格が1バレル90ドル台で高止まりしていることから、日本の輸入企業によるドル需要が続いている。また、米国経済は雇用情勢を中心に底堅さを維持しており、ドル買い圧力も根強い。
さらに、米中間選挙で民主党が大勝したことで、これまで市場で注目されていた米財務長官による円安けん制発言の影響力が以前ほど強くないとの見方も出ている。市場関係者の間では、米政権の為替に対する姿勢が今後も維持されるかどうかを見極める必要があるとの声がある。
また、投機筋の円売りポジションは以前に比べ縮小しており、仮に再び強い円安けん制発言が出たとしても、2026年9月に見られたような急激な円高が再現される可能性は低いとの見方もある。
総じて、介入や当局発言を契機とした大幅な円高期待は後退しており、現在の為替市場は円買い要因とドル買い要因が拮抗する状態にある。今後は米国の政策運営や景気動向が円相場の方向性を左右する重要な材料になりそうだ。
【日経平均日足チャートの解釈】
日経平均の日足チャートを見ると、前日の長大陰線の翌日である今日、上ひげを引いた陽線で反発して終えて、底値圏でのはらみ線となった。明日、はらみの上抜けとなるかどうかに注目している。
33業種中31業種が上げた。上昇率トップ5は、その他製品(1位)、銀行(2位)、輸送用機器(3位)、非鉄金属(4位)、小売り(5位)となった。
コメント投稿
「AI成長神話の前提条件」が揺らいだことによる市場の狼狽売り 11月06日
昨日の米国株式相場は大幅下落した(DJIA -1,833.06 @51,523.01, NASDAQ -1,421.52 @24,315, S&P500 -334.89 @7,353.73)。ドル円為替レートは157円台後半での動きだった。本日の日本株全般は下げる銘柄が圧倒的に多く、ほぼ全面安となった。東証プライムでは、上昇銘柄数が21に対して、下落銘柄数は1,523となった。騰落レシオは85.12%。東証プライムの売買代金は12兆4808億円。
TOPIX -232 @3,708
日経平均 -3,643円 @57,435円
【米国株式相場】
米国株急落の背景とAI・データセンター投資への懸念
2026年11月5日の米国株式市場では、主要株価指数がそろって大幅安となった。ダウ工業株30種平均は前日比1,833ドル安の5万1,523ドルで取引を終え、S&P500種株価指数は4%超下落した。ハイテク株中心のナスダック総合指数は5.5%安となり、10月6日の高値からの下落率が11.9%に達して「調整局面」の目安とされる10%を超えた。
今回の下落は半導体や人工知能(AI)関連株だけにとどまらず、市場全体に売りが広がったことが特徴である。S&P500構成銘柄の8割以上が下落し、ダウ平均採用30銘柄もすべて値下がりした。投資家心理を示すVIX(恐怖指数)は28台まで上昇し、市場の不安感が強まったことがうかがえる。
直接的な引き金はデータセンター規制への警戒
急落の背景として最も注目されたのが、米中間選挙における民主党の大勝である。民主党は上下両院で多数を確保したほか、これまで共和党が優勢だった州でも知事選や州議会選挙で勝利を重ねた。
市場は、民主党の躍進によってAI産業の基盤となるデータセンター(DC)建設に対する規制が強化される可能性を意識した。近年のAIブームは、大量の計算処理を担う大規模データセンターの建設拡大を前提としていた。しかし環境負荷や電力消費、水資源利用への懸念が高まっており、民主党系政治家を中心に規制を求める声が強まっている。
実際、投資銀行ジェフリーズは5日、テキサス州で2028〜2030年に稼働予定とみられていたデータセンター容量見通しを9.6ギガワット引き下げた。また民主党左派のバーニー・サンダース上院議員は全国的なデータセンター建設の一時停止を訴えた。
報道によると、知事選で勝利した、もしくは優勢だった候補者の多くがデータセンター建設の停止や規制強化を主張しているとされる。こうした政治環境の変化が市場の警戒感を強めた。
AI・半導体関連株に集中した売り
最も大きな打撃を受けたのはAI関連銘柄だった。半導体大手エヌビディアは一時9%下落し、AMDやマイクロン・テクノロジーは2割近い下げとなった。サンディスクは22%安まで売り込まれた。主要半導体30銘柄で構成されるフィラデルフィア半導体株指数(SOX)は一時12%安となり、新型コロナ危機初期の2020年3月以来の大幅な下落率を記録した。
さらに売りは半導体メーカーのみにとどまらなかった。AI向けクラウドサービス企業のコアウィーブやネビウス・グループ、サーバー大手デル・テクノロジーズ、冷却設備を手掛けるバーティブ、発電設備のGEベルノバ、光ファイバー関連企業のコーニングなど、AI投資の恩恵を受けるとされてきた企業群も軒並み急落した。
市場では「AIそのもの」だけでなく、「AI投資拡大によって利益を得る関連産業全体」への期待が見直された形となった。
巨大テック企業にも波及
11月4日の市場では、半導体関連が売られる一方でマイクロソフトやアマゾンなどの大型ハイテク企業が相場を支えていた。しかし5日はその流れも崩れた。
マイクロソフトは約4%下落し、メタ・プラットフォームズ、アルファベット、テスラなどの大型テック企業にも売りが広がった。AI関連インフラへの投資拡大が鈍化すれば、これら企業の成長シナリオにも影響が及ぶとの見方が背景にある。
ゴールドマン・サックスは、規制強化が予想される州に米国のデータセンター増設計画の約45%が集中していると試算した。特にテキサス州だけで全米計画容量の約25%を占めるという。
同社は、テキサス州やジョージア州などで建設の一時停止措置、税制優遇の廃止、電力や水資源利用に関する規制強化などの可能性を指摘している。
AI投資への疑念は選挙前から存在
もっとも、市場の不安は選挙結果だけで突然生じたものではない。AI関連株は数年にわたり市場をけん引してきたが、2026年秋に入ると投資家の間で「巨額のAI投資が本当に利益へ結び付くのか」という疑問が強まっていた。
10月下旬に公表された大手テック企業の決算では、設備投資の急増に対する収益の伸びの鈍さが意識された。メタやアルファベットなどには利益率の低下を懸念する声も出ていた。
また、新興AI企業には信用不安も広がっていた。社債利回りの上昇など信用市場の動揺が見られ、AI関連投資の持続可能性を疑問視する見方が徐々に増えていた。
市場関係者の中には、選挙結果がそれまで蓄積されていた不安を一気に表面化させる「引き金」になったとの見方もある。
売りが売りを呼ぶ展開
株価下落を加速させた要因として、投資家の運用戦略の巻き戻しも挙げられる。近年は株価上昇が続く銘柄に投資する「モメンタム戦略」が高い成果を上げてきた。しかし市場環境が変化すると、こうした戦略が一斉に解消されることで下落圧力が強まる。
JPモルガンによると、モメンタム投資の2026年10月の成績は過去40年以上で最悪レベルだったという。多くの投資家が損失拡大を防ぐため保有株を売却し、結果的にさらなる下落を招いた。
損失拡大に伴うストップロスやマージンコールによる強制売却も発生し、「売りが売りを呼ぶ展開」になったとの分析もある。
実際、運用資産約170億ドルの米ヘッジファンド、ウォールアイ・キャピタルが株式運用事業の一部閉鎖と投資家への資金返還を検討していると報じられ、市場参加者の不安をさらに高めた。
AIブームの転換点となる可能性
2024年の大統領選後、AI関連株は米国株上昇の中心となっていた。S&P500は約3割上昇し、SOX指数は約8割上昇したとされる。
トランプ政権下では、データセンター建設の許認可迅速化や発電設備整備支援などが進められ、AIインフラ投資への期待が高まった。巨大テック企業による大規模設備投資が関連企業全体の株価を押し上げる構図が形成されていた。
しかし今回の急落は、その前提が揺らぎ始めたことを示している。AI関連株への集中投資が行き過ぎていたとの見方が広がり、市場では「AI業界の再編や淘汰が始まる可能性がある」との声も聞かれる。
今後の焦点
現時点では、データセンター建設が全面的に停止されると決まったわけではない。建設中止による地域経済への影響も大きく、現実には規制と成長のバランスを探る政治的調整が行われる可能性が高い。
ただし、建設遅延やコスト上昇のリスクは以前より高まったとみられている。市場は、AI投資拡大がこれまで想定されてきた速度で続くのかを改めて見極めようとしている。
今回の急落は単なる一日の株安ではなく、AIブームを支えてきた「データセンター拡張が無制限に続く」という前提を投資家が見直し始めた出来事として受け止められている。米国株を主導してきたAI関連銘柄の行方は、日本を含む世界の株式市場にも大きな影響を及ぼす可能性があり、今後の政策動向と企業投資の変化が重要な焦点となる。
【日本株式相場】
日経平均急落、AI相場の転換点か 米政治変化が世界市場を直撃
本日11月6日の東京株式市場では、日経平均株価が前日比3643円安(5.96%安)の5万7434円で取引を終えた。1日の下落幅としては歴代3位となり、2024年8月の急落局面以来の大幅安となった。終値で6万円を下回るのは約半年ぶりで、6月下旬の最高値7万2366円から2割超下落したことから、一般に「弱気相場」と呼ばれる水準に入った。
今回の下落の直接的なきっかけは、米中間選挙で民主党が想定以上の大勝を収めたことである。市場では、民主党が人工知能(AI)向けデータセンター建設に対する規制強化に動くとの見方が急速に広がり、AI関連産業の将来成長に対する期待が大きく後退した。
米国発のAIショックが日本市場へ波及
前日の米国市場では、ナスダック総合指数が5.5%下落し、10月の高値から12%安となって調整局面入りした。半導体株指数(SOX)は12%超下落し、AIブームを支えてきた関連銘柄への売りが加速した。
東京市場はその流れをそのまま引き継いだ。取引開始直後から売りが集中し、日経平均は心理的節目の6万円を割り込んだ後も下げ止まらず、一時は5万7000円を下回った。
東証プライム市場では値下がり銘柄数が1523銘柄に達し、市場全体の約98%が下落した。値上がり銘柄はわずか21銘柄にとどまり、ほぼ全面安の様相となった。
TOPIX(東証株価指数)も5.9%下落して3707ポイントとなり、約5カ月半ぶりに3800を下回った。売買代金は約12.5兆円と非常に高水準となり、投資家のリスク回避姿勢の強さを示した。
AI・半導体関連銘柄が総崩れ
最も大きな打撃を受けたのはAI・半導体関連企業だった。日経平均への影響が大きいアドバンテストやソフトバンクグループは一時15%超下落した。さらにキオクシアホールディングス、東京エレクトロン、イビデン、フジクラなど、AIインフラを支える企業群にも売りが集中した。
特に市場で「AIツルハシ銘柄」と呼ばれる企業群の下落が目立った。これはAIそのものではなく、半導体、通信機器、電線、部材、製造装置などAI投資を支える企業群を指す。
フジクラは一時20%近く下げ、年初来上昇分の大半を失った。東京エレクトロンやイビデンといった半導体サプライチェーン企業にも売りが波及し、市場全体でAI関連ポジションを縮小する動きが鮮明になった。
一方で、トヨタ自動車など非AI銘柄にも売りが広がり、当初はAI関連に限定されていた下落が市場全体へ波及した。
なぜデータセンター規制が問題視されるのか
投資家が最も警戒しているのは、データセンター建設の鈍化である。近年のAIブームは、膨大な演算能力を支える大規模データセンターの建設を前提として成立してきた。エヌビディア製GPU需要の拡大も、クラウド事業者によるデータセンター投資の増加に支えられていた。
しかし米中間選挙では、電力消費や水資源利用、環境負荷への懸念を背景に、データセンター建設を規制する政策を掲げる候補者が各地で勝利した。とくに全米最大級のデータセンター建設地域であるテキサス州で政治環境が変化したことは、市場に強い衝撃を与えた。
投資家は「2027年までの投資計画は維持されても、それ以降の設備増設は遅れるのではないか」と懸念している。データセンター建設が延期・縮小されれば、半導体需要やAI向け設備需要の伸びも鈍化するため、AI関連企業の成長シナリオが見直されることになる。
AIへの社会的反発も意識
市場関係者の中には、今回の動きを19世紀英国の「ラッダイト運動」になぞらえる声も出た。
当時は産業革命による機械化に反発した労働者が機械を破壊したが、現在はAIによる雇用喪失や社会変化への懸念が広がっているという見方である。
AIは急速な普及によって生産性向上への期待を集める一方、一部のホワイトカラー業務や創作活動への影響も懸念されている。また、大規模データセンターが地域社会の電力・水資源を大量に消費することへの反発も強まっている。今回の選挙結果は、こうした社会的な不安が政治に反映された結果として市場に受け止められた。
世界同時株安の様相
影響は日本だけではなかった。台湾市場ではTSMCが急落し、政府関係者が市場安定化へ言及する事態となった。韓国ではKOSPIが一時9%近く下落し、売買を一時停止するサーキットブレーカーが発動された。
世界全体では1日で約3.5兆ドル(約550兆円)の株式時価総額が失われたとされる。東証プライム市場だけでも約77兆円の時価総額が消失した。これまで世界株高を支えてきたAIテーマが逆回転し、投資家はリスク資産全体を見直している。
アンソロピックIPOへの懸念
市場関係者が次の焦点として注目しているのが、AI企業アンソロピックの上場計画である。
AI関連株の急落を受けて、予定されていた投資家向け説明会やIPOそのものの実施が難しくなる可能性が取り沙汰されている。
アンソロピックはAI産業の中心的存在の一つとみなされており、もし上場延期や条件変更が起きれば、AI市場全体への投資意欲がさらに低下する恐れがある。
そのため市場では、同社のIPOが今後のAI相場の方向性を占う重要な試金石になるとの見方が強い。
一方で押し目買いも発生
全面安の中でも、一部では割安感に着目した買いが見られた。日経平均採用銘柄で上昇したのは太陽誘電、SCREENホールディングス、ダイキン工業などごく少数だった。
太陽誘電は一時大幅安となった後に反発した。市場では株価収益率(PER)が過去平均を下回る水準まで低下したことから、長期投資家による買いが入ったとみられている。また古河電工や村田製作所など、AI関連でありながら株価評価が低下していた銘柄にも買い戻しが確認された。
運用会社からは「AIへの長期的期待は変わっていない」「現金比率を高めつつ段階的に買いを検討している」との声も聞かれた。
まとめ
今回の急落は、単なる株価調整というよりも「AI成長神話の前提条件」が揺らいだことによる市場の再評価といえる。米中間選挙で民主党が大勝した結果、データセンター建設規制への警戒が高まり、AIインフラ投資の拡大ペースに疑問符が付いた。
日経平均は歴代3位の下落幅を記録し、東京市場だけでなく韓国・台湾を含む世界のAI関連株が急落した。一方で、一部投資家は割安になった優良銘柄への押し目買いを始めており、AIそのものの成長性を完全に否定する見方は少ない。
今後は米国のAI政策、データセンター規制の具体化、そしてアンソロピックIPOの成否が、市場の方向性を左右する重要な材料になると考えられている。
【国内債券相場】
国内債券市場では長期金利が低下し、安全資産である国債への資金流入が強まった。背景には、米中間選挙後に人工知能(AI)関連投資への先行き不透明感が高まり、世界的な株安が進んだことがある。6日の東京市場では日経平均株価が一時6万円を割り込み、約7カ月ぶりの安値圏まで下落したため、投資家のリスク回避姿勢が鮮明になった。
長期金利の指標となる新発10年国債利回りは一時2.610%まで低下し、6月下旬以来の低水準を記録した。2年債や5年債の利回りもそれぞれ約2カ月ぶり、3カ月ぶりの低水準となり、低下圧力は幅広い年限に及んだ。10月上旬には日銀の追加利上げ観測やインフレ懸念を背景に10年金利が3.115%まで上昇していたが、その後は低下基調へ転じた。
市場関係者が注目するのは、米国でのAI関連投資の行方である。10月にはAI向けクラウド企業の信用不安が表面化し、さらに民主党が中間選挙で大勝したことで、データセンター建設への規制強化が意識されるようになった。これによりAI・半導体関連株が下落し、債券市場では安全資産需要が高まった。
もっとも、債券市場では現在の金利低下を一時的とみる見方も少なくない。多くの投資家は依然として3%前後の長期金利を魅力的な投資水準と考えており、最近の債券買いは新規投資よりも、これまで積み上がっていた売り持ち高の買い戻しが中心との分析がある。生命保険会社や銀行などは徐々に投資妙味を感じ始めているが、本格的な買い姿勢には至っていない。
今後の焦点は日銀の金融政策である。市場では12月会合での追加利上げを高い確率で織り込んでいる。一方、利上げが見送られれば、インフレ対応が遅れるとの懸念から、かえって長期金利が上昇する可能性も指摘されている。市場は日銀の最終的な政策金利水準を2%台前半程度とみており、あと数回の利上げ余地を織り込んでいる。
総じて、足元ではAI関連株の急落が債券買いを誘発し金利低下につながっているが、中長期的にはインフレ圧力や日銀の金融正常化が再び金利上昇要因となる可能性が残る。今後はAI関連市場の動向に加え、12月のFOMCや日銀会合が国内金利の方向性を左右する重要な材料として注目されている。
【日経平均日足チャートの解釈】
日経平均の日足チャートを見ると、長大陰線で続落した。10月13日に10日移動平均線を割り込み株価サイクル�ぁ僻人扈蘰亜砲愿彰垢靴晋紂�10月15日には25日移動平均線も割り込んで株価サイクル�ァ蔽綣造焚射遒鮖遒后砲謀彰垢掘�11月5日には、下向きの各移動平均線が上から60日、25日、10日と並び、且つ、株価はそれらすべての下に沈み込んでおり、株価サイクル�Α蔽綣造焚射遏砲貌�った。本日は株価サイクル�Δ�さらに進んだ。米国上下両院での民主党の大勝(というよりも共和党の自爆)により米国でのデータセンター建設ラッシュの加速度が落ちることは間違いないと投資家が潮目の変化を感じた。AI・半導体関連銘柄を中心に売り圧力がしばらく続くと想定しておきたい。ただし、十分下げると、早晩、必ず誰かの買い意欲が強まり、下げ止まる。いつまでも下げ続けることはない。
33業種中すべての業種が下げた。下落率トップ5は、食料品(1位)、石油・石炭(2位)、不動産(3位)、非鉄金属(4位)、証券(5位)となった。
コメント投稿
AI・半導体関連銘柄への売り圧力はまだ消えず日経平均は続落したが・・・ 11月05日
昨日の米国株式相場は反発した(DJIA +1,569.40 @53,356.12, NASDAQ +364.50 @25,736.51, S&P500 +119.70 @7,688.62, SOX -331.75 @10,268.65)。ドル円為替レートは157円台後半の前日比円高ドル安水準での動きだった。本日の日本株全般は上げる銘柄が多かった。東証プライムでは、上昇銘柄数が1,130に対して、下落銘柄数は410となった。騰落レシオは95.97%。東証プライムの売買代金は11兆7850億円。
TOPIX +45 @3,940
日経平均 -1,111円 @61,078円
【米国株式相場】
米中間選挙後の株式市場、政治不透明感の後退で急反発
11月4日の米国株式市場では主要株価指数が大幅に上昇した。ダウ工業株30種平均は前日比1,569ドル高(+3.03%)の53,356ドルで取引を終え、一時は上げ幅が1,700ドルを超えた。S&P500種株価指数は1.58%高、ナスダック総合指数は1.43%高となり、市場全体でリスク資産を買う動きが強まった。
背景にあったのは、3日に実施された米中間選挙で民主党が上下両院で過半数を確保したことだ。選挙前には結果が不透明だったが、民主党勝利が確実となったことで政治的な不確実性が後退した。また、トランプ大統領が選挙結果を受け入れる姿勢を示し、民主党との協力にも言及したことから、選挙後の混乱や対立激化への懸念が和らいだ。
市場では当初、民主党の大勝をネガティブに受け止める動きもあった。特にデータセンター建設を巡る規制強化への警戒から、開票直後の夜間取引ではハイテク関連株が売られた。ナスダック100先物は一時約3%下落したとされる。しかし、その後のトランプ氏の融和的な発言を受けて投資家心理が改善し、株価は急速に持ち直した。
GAFAMなど大型テック株に資金流入
上昇の中心となったのは大型テクノロジー企業だった。アマゾンは一時8%高、マイクロソフトは同7%高となったほか、アップルも大きく買われた。終値ベースでもアルファベットが3.1%高、アップルが5.3%高、アマゾンが6.1%高、マイクロソフトが6.6%高となり、主要指数を上回る上昇率を記録した。
一見すると民主党の勝利はAIやデータセンター分野に不利にも思われるが、市場では別の見方も広がった。今後、新規データセンター建設の認可や規制が厳しくなれば、すでに巨大な計算資源を保有する大手テック企業の優位性が高まるとの見方である。新規参入企業や設備投資拡大を前提に成長してきた企業に比べ、大規模クラウド事業者の競争力が強化されると判断された。さらに、AI関連株の調整でヘッジファンドの持ち高圧縮が進んでいたことも、反発局面での買い戻しを促したとみられている。
データセンター・AIインフラ関連には逆風
一方で、AIインフラやデータセンター関連銘柄への売りは目立った。選挙で注目されたのは、全米有数のデータセンター集積地であるテキサス州知事選だった。同州では民主党候補のジーナ・ヒノホサ氏が共和党現職を破った。ヒノホサ氏はデータセンター建設抑制に積極的とみられており、市場では今後のインフラ整備ペース鈍化への懸念が広がった。
テキサス州は全米で計画されるデータセンター向け電力容量の約25〜30%を占めるとされる。そのため建設計画が遅れれば、AI向け半導体需要や電力需要にも影響が及ぶ可能性がある。
こうした見方から、エヌビディアやマイクロン・テクノロジーなど半導体関連銘柄が売られた。AI向けクラウドサービスを提供するコアウィーブやネビウス・グループも急落し、半導体株指数(SOX)は3.12%下落した。
市場関係者の間では、テクノロジーセクター内部で「大型IT買い・半導体売り」という資金移動が起きたとの分析もある。
原油急落も株価上昇を後押し
株高を支えたもう一つの要因が原油価格の急落だった。WTI原油先物は一時1バレル87ドル台前半まで下落し、前日終値の96.09ドルを大きく下回った。下落率は一時8%を超えた。
背景には、トランプ氏やバンス副大統領の発言を受け、中東情勢悪化への懸念が後退したことがある。イランに対する追加的な軍事行動よりも外交的対応を重視するとの見方が広がり、供給不安が和らいだ。
原油安は企業収益や消費の負担軽減につながるため、市場全体には追い風となった。一方で、エネルギー株には逆風となり、エクソンモービルが約5%安、シェブロンが約4%安となるなど売りが広がった。
医療・再生エネルギー関連は上昇
民主党の勝利を受けて恩恵が期待された業種もあった。その代表が医療分野である。民主党はオバマケアの拡充や公的医療支援の強化を重視しており、医療関連企業の収益環境改善が期待された。
医療機器大手ジンマー・バイオメット、ワクチン大手モデルナ、医療保険会社センティーンはいずれも約13%上昇した。病院運営大手ユニバーサル・ヘルス・サービシズも約11%高となった。
また、再生可能エネルギー関連株も買われた。ファースト・ソーラーやネクステラ・エナジーは約5%上昇した。欧州でも風力発電大手オーステッドが約5%高となるなど、再エネ関連銘柄への資金流入が広がった。
防衛関連と軍需株は下落
民主党優勢によって国防費拡大が難しくなるとの見方から、防衛関連株は売られた。
ロッキード・マーチンは一時7%安、L3ハリス・テクノロジーズは6%安となった。トランプ政権は2027会計年度に過去最大となる1兆5,000億ドル規模の国防予算を求めているが、その実現性が低下するとの思惑が市場に広がったためである。
金融株も意外な強さ
民主党は一般に金融規制を重視する傾向があるため、選挙結果は銀行株に不利とみられていた。しかし実際には金融セクターも上昇した。
S&P500業種別指数で金融セクターは約3%高と高い伸びを示し、JPモルガンやバンク・オブ・アメリカは約4%上昇した。
投資家の間では、議会勢力が変わっても規制環境が直ちに大きく変化するわけではなく、大統領には拒否権など強い権限が残るとの見方が優勢だった。また、近年進められてきた自己資本規制緩和が急に覆る可能性は低いとの判断も金融株を支えた。
今後の焦点
今回の株高は、選挙結果そのものよりも「不透明感の解消」と「政治的安定期待」による面が大きい。ダウ平均の上昇率は約1年半ぶりの大きさで、中間選挙翌日の上昇としては1982年以来の歴史的な規模となった。
もっとも、この上昇が長続きするかについては慎重な見方もある。民主党が議会を掌握しても、大統領は外交・関税・安全保障・輸出規制など広範な権限を維持している。また、トランプ氏が今後も民主党との協調路線を継続するかは不透明である。
市場はひとまず政治リスクの低下を好感したが、今後はAI投資、データセンター規制、財政政策、対外政策などが企業業績にどのような影響を及ぼすのかを見極める段階に入るとみられる。
【日本株式相場】
日経平均は4日続落、AI・半導体株売りが重荷 米中間選挙後の市場は業種間で明暗
本日11月5日の東京株式市場では、日経平均株価が前日比1110円73銭(1.79%)安の6万1077円90銭で取引を終えた。終値ベースでは5月20日以来、およそ5カ月半ぶりの低水準となった。取引時間中には下げ幅が1400円を超える場面もあり、市場ではAI・半導体関連銘柄への売り圧力が強く意識された。
背景には、4日の米国市場で半導体関連株が大きく下落したことがある。米フィラデルフィア半導体株指数(SOX)は3%超下落した。3日の米中間選挙で民主党が上下両院の多数派を掌握したことで、データセンター(DC)建設やAIインフラ投資に対する規制強化観測が浮上し、将来的な半導体需要の伸びが鈍化するとの警戒感が広がったためだ。
この流れを受け、日本市場でもAIや半導体関連銘柄に売りが集中した。アドバンテスト、東京エレクトロン、ソフトバンクグループ、イビデン、キオクシア、フジクラなどが軟調に推移した。特にソフトバンクグループは6.77%下落し、約7カ月ぶりの安値を付けた。傘下の英半導体設計会社アームの業績見通しが市場期待に届かなかったことも重荷になった。
一方で、市場全体が全面安だったわけではない。東証プライム市場では値上がり銘柄数が1130と、値下がり銘柄数410を大きく上回った。TOPIX(東証株価指数)は45.01ポイント(1.16%)高の3940.39と4営業日ぶりに反発し、JPXプライム150指数も0.61%上昇した。日経平均が大きく下落したのは、指数への寄与度が高い半導体関連の値がさ株が集中的に売られた影響が大きい。
米中間選挙後、市場の評価は「政治混乱回避」
金融市場は民主党勝利そのものよりも、選挙結果を巡る混乱が起きなかったことを好感した。
選挙前には、敗北した場合に共和党陣営が法廷闘争や異議申し立てを行い、政治的不安定要因になるとの懸念があった。しかしトランプ大統領は選挙結果を受け入れる考えを示し、民主党との協力にも言及した。これによって市場が恐れていた政治リスクが大きく後退した。
その結果、4日の米国市場ではダウ工業株30種平均が約3%上昇し、前日比1569ドル高の5万3356ドルとなった。S&P500種株価指数も約2%上昇した。投資家のリスク許容度が高まり、消費関連株や金融株を中心に幅広い買いが入った。
原油安と金利低下が追い風
市場環境を支えたもう一つの要因は原油価格の急落である。バンス副大統領が中東情勢について言及したことを受け、市場では米国とイランを巡る軍事的緊張が緩和に向かうとの期待が強まった。WTI原油先物は一時1バレル86ドル台まで下落し、約2カ月ぶりの安値を付けた。
原油価格の下落はインフレ圧力を和らげる要因となる。市場では米連邦準備理事会(FRB)が今後積極的な利上げを続ける必要性が低下するとの見方が広がり、米長期金利は4.8%台まで低下した。日本の債券市場でも買いが優勢となり、新発10年国債利回りは一時2.745%と約3カ月ぶりの低水準を記録した。
投資家の間では、「原油安→インフレ鈍化→金利低下→景気悪化回避」という連想が働き、景気敏感株や消費関連銘柄への資金流入につながった。
トヨタが市場をけん引
5日の日本市場で最も注目を集めた銘柄の一つがトヨタ自動車だった。同社は2027年3月期の営業利益見通しを従来予想から引き上げた。営業利益は前期比4%増の3兆9000億円を見込み、市場予想(約3兆8548億円)も上回った。従来予想では10%減益を想定していたため、大幅な改善となった。
収益改善の主因は原価低減や経費削減である。販売努力による改善額は1400億円、経費削減効果は3650億円に達すると説明された。
2026年4〜9月期の営業収益は26兆9624億円で前年同期比9%増、営業利益は2兆1911億円で同9%増だった。中国では競争激化により販売台数が落ち込んだものの、北米市場を中心としたハイブリッド車(HV)の好調が補った。
さらに、自社株買い枠を3000億円拡大し、総額1兆3000億円とする方針も発表した。これらを好感してトヨタ株は16.6%高の3533円まで上昇した。1日の上昇率としては1987年10月以来の大きさとなり、約8カ月ぶりの高値水準を回復した。
市場では中東情勢の緊張緩和による原油安も自動車業界には追い風と評価されている。燃料価格の安定は自動車需要を支えやすく、トヨタや関連企業の収益改善期待を高める要因となっている。
個別銘柄では決算格差も鮮明
決算内容によって明暗が分かれた銘柄も多かった。アステラス製薬は2027年3月期の純利益見通しを3000億円から3500億円へ引き上げたことが好感され、6.88%上昇した。上場来高値を更新し、医薬品セクターへの資金流入を象徴する動きとなった。
一方、横河電機は2027年3月期純利益予想を605億円としたものの、市場予想平均の640億円を下回ったため失望売りが優勢となり、11.48%下落した。
AI・半導体株の先行き
市場関係者の間では、AI関連銘柄の調整が長期化するかどうかについて意見が分かれている。悲観論の背景には、民主党政権下でデータセンター建設の許認可が厳格化される可能性があることがある。テキサス州など主要拠点で建設計画が遅れれば、AI向けサーバーや半導体の需要にも影響が及ぶとの見方だ。
その一方で、中長期的なAI需要そのものが消失するわけではないとの指摘も多い。市場では11月中旬に予定されるエヌビディアの決算発表やAI関連企業の株式公開などが、再び投資家心理を改善させる材料になる可能性が注目されている。
総括
5日の東京市場は、米中間選挙後の新たな相場環境を反映する一日となった。政治的不透明感の後退や原油安は市場全体には追い風となったが、AI・半導体分野には規制強化や投資減速への警戒が広がり、売りが集中した。その結果、日経平均は1110円安と大幅下落した一方で、TOPIXは上昇するなど指数間の差が拡大した。今後の焦点は、AI投資の実態やデータセンター規制の具体化、そしてエヌビディアなど主要企業の決算が市場心理をどのように左右するかに移りつつある。
【外国為替相場】
米中間選挙で民主党が上下両院の多数派を確保したことを受け、為替市場では円高・ドル安圧力が強まる可能性が意識されている。市場では、民主党によるAIやデータセンター(DC)関連投資への規制強化が、これまで米国経済やドルを支えてきたAI投資ブームを減速させるとの見方が広がった。
特に、データセンター集積地であるテキサス州でも民主党候補が勝利したことで、AIインフラ整備への警戒感が強まった。AI関連投資が鈍化すれば、米国株への投資資金流入やドル需要が弱まり、ドルの下押し要因になり得るとみられている。
さらに、バンス米副大統領が「敗北の理由はイランとの戦争だ」と発言したことから、中東情勢の緊張緩和期待が高まり、WTI原油先物は一時1バレル86ドル台と約2カ月ぶりの安値を付けた。これを受けて米長期金利は4.8%台へ低下し、金利低下が円高要因になるとの見方も浮上している。市場関係者の中には、今後3カ月のドル円相場を1ドル=150〜155円程度と予想する向きもある。
一方で、日本政府は過度な円安をけん制する姿勢を維持しており、今後の為替相場はAI投資ブームの持続性や米金融政策、中東情勢の動向が大きな鍵を握るとみられている。
【日経平均日足チャートの解釈】
日経平均の日足チャートを見ると、前日の長い下ひげに拘わらず、終値ベースでは続落した。ただ、ザラバ安値の更新はなかった。日経平均だけを見ると、日本株全般は大きく続落したように見えるが、実はほぼ正反対となった。上昇銘柄は下落銘柄の2.75倍もあったからだ。AI・半導体関連銘柄の下げ圧力はまだしばらくは続き、日経平均は上昇しにくいかもしれないが、早晩、どんな悪材料にも慣れてくる。そして、また反発を試しに行く。それが相場というものである。
33業種中25業種が上げた。上昇率トップ5は、輸送用機器(1位)、不動産(2位)、ゴム製品(3位)、空運(4位)、その他製品(5位)となった。
コメント投稿
米中間選挙という一大不安材料が消化されたので・・・ 11月05日
昨日の米国株式相場は高安まちまちとなった(DJIA -197,26 @51,786.72, NASDAQ +207.65 @25,372.01, S&P500 -27.52 @7,568.92, SOX -272.07 @10,600.40)。ドル円為替レートは158円台前半での動きだった。本日の日本株全般は下げる銘柄が多かった。東証プライムでは、上昇銘柄数が425に対して、下落銘柄数は1,084となった。騰落レシオは86.89%。東証プライムの売買代金は10兆8055億円。
TOPIX -35 @3,895
日経平均 -893円 @62,189円
【米国株式相場】
米AI関連株に反発の動きも、投資マネーの持続性には依然として懸念
11月3日の米国株式市場では、これまで大きく売られていた人工知能(AI)関連銘柄や半導体株に買い戻しが入り、ハイテク株中心の相場は反発した。一方で、AI投資の採算性や資金調達環境を巡る懸念は解消しておらず、市場関係者は近く予定されるAI企業アンソロピックの新規株式公開(IPO)を重要な試金石として注視している。
ナスダック総合指数は前日比0.82%高の2万5372ポイントで取引を終え、4営業日ぶりに上昇した。直前までの下落で、10月上旬に付けた過去最高値から約9%安の水準まで低下しており、長期トレンドを示す200日移動平均線に接近していた。主要ハイテク銘柄で構成されるナスダック100指数も直前には高値から10%下落し、市場で一般的に「調整局面」と呼ばれる水準に達していた。
こうした背景から、市場では短期的な売られ過ぎとの見方が広がり、反発は自然な動きとの受け止めが強かった。投資家心理を示すVIX指数(恐怖指数)は20を上回る状態が続いており、市場参加者の警戒感は依然高いものの、逆に悲観が行き過ぎているとの指摘もあった。
特に買いが目立ったのは半導体関連株だった。エヌビディアやAMDなどが上昇し、フィラデルフィア半導体株指数(SOX)は2.6%上昇した。同指数は直前の3営業日で11%超下落し、6月につけたピークと比べると約30%安の水準まで落ち込んでいたため、自律反発を期待する買いが入りやすい状況だった。
しかし、足元の市場ではAI投資ブームそのものに対する疑問が強まっている。背景には、大規模クラウド事業者や半導体メーカーが続ける巨額投資に対し、十分な収益が生まれているのか不透明との見方がある。直近の企業決算では、一部のハイテク企業の内容が市場の期待を下回り、AI関連設備投資の収益化時期に対する懸念が改めて意識された。
さらに注目されているのが資金調達の拡大である。マイクロソフトは約9年ぶりとなる社債発行で250億ドルを調達する方針を示したほか、メタも少なくとも200億ドル規模の社債発行を検討していると伝えられた。アルファベットも欧州で追加の資金調達を進めている。AI開発やデータセンター建設に必要な資金が急増するなか、各社が債券市場への依存を強めている状況が浮き彫りになっている。
一方で投資家は企業の信用力に対して以前より厳しい姿勢を示している。オラクルは社債と株式を組み合わせて200億ドルを調達する計画を公表したが、新規発行債の金利上乗せ幅は拡大したと報じられている。AI向けクラウドサービス企業コアウィーブについても社債利回りの高止まりが続いており、市場がリスクを強く意識していることが分かる。
こうした環境変化は、月内に予定されるアンソロピックのIPOに影響を及ぼす可能性がある。当初は時価総額が2兆ドル規模に達するとの期待もあったが、一部投資家は適正な評価額として1兆5000億〜1兆6000億ドル程度を提示していると報じられた。評価水準の引き下げ要求が出ている背景には、株式市場の不安定化、AI関連銘柄への資金集中、データセンター建設を巡る政治リスクなどへの警戒感がある。
また、アンソロピックが上場後に高格付けを取得できるかについても疑問視する声が出ている。市場関係者の中には、IPO時の評価額がさらに下方修正される可能性を指摘する向きもある。さらに、オープンAIが進める資金調達についても、投資家の関心が当初想定ほど強くないとの見方が広がっている。
同日の米市場では、中間選挙を控えた様子見姿勢も強かった。ダウ工業株30種平均は197ドル安(0.37%安)の5万1786ドルで取引を終えた。景気敏感株やディフェンシブ銘柄への売りが目立ち、シャーウィン・ウィリアムズ、ホーム・デポ、メルク、ウォルマートなどが下落した。米長期金利の上昇も株式の相対的な魅力を低下させた。
アップルも売られた。直近四半期決算は市場予想を上回ったが、次四半期の業績見通しが期待ほど強くなかったと受け止められたためである。一方、エヌビディア、マイクロソフト、アマゾンなどのAI関連大手は反発し、相場を支えた。
さらに市場では季節要因にも注目が集まる。中間選挙後は政治的不透明感が後退しやすく、11月から翌年1月にかけては「サンタラリー」と呼ばれる株高が生じやすいとされる。しかし今回は、AIブームの持続性を占うアンソロピックの大型IPOという重要イベントが控えている。単なるテクニカルな反発で終わるのか、それともAI関連銘柄が再び上昇トレンドに戻るのかは、同社の上場と投資家の評価に大きく左右される可能性が高い。市場全体は、AI投資ブームが次の段階へ進むのか、それとも過熱修正局面に入るのかを見極めようとしている。
【日本株式相場】
東京市場急落とAI相場への警戒 米中間選挙が揺さぶる半導体・AI関連株
本日11月4日の東京株式市場では、米中間選挙の結果を受けて人工知能(AI)関連投資の先行きへの懸念が強まり、日本株は大きく下落した。特にAIや半導体関連銘柄への売りが集中し、日経平均株価は一時3000円を超す急落となった。ただし取引終盤には過度な警戒感が後退し、下げ幅を大きく縮小した。市場では、今回の下落がAI投資ブームの終焉を意味するのか、それとも一時的な調整なのかを巡り見方が分かれている。
日経平均は約3カ月ぶりの安値
日経平均株価の終値は前営業日比893円23銭安(1.42%安)の6万2188円63銭となった。終値ベースでは7月30日以来、およそ3カ月ぶりの安値である。
一方、取引時間中には一時3000円超の下落となり、心理的節目である6万円割れが目前に迫った。下げの勢いは午後に入って加速し、一時6万0030円付近まで下落したが、その後は急速に買い戻しが入り、終値では安値から2000円超切り返した。
TOPIX(東証株価指数)は34.90ポイント安(0.89%安)の3895.38で終了し、6月以来の安値水準となった。JPXプライム150指数も0.95%下落した。
東証プライム市場の売買代金は約10兆8055億円、売買高は約35億1279万株だった。値下がり銘柄数は1084と全体の多数を占め、値上がり銘柄は425銘柄にとどまった。
米中間選挙が市場心理を悪化
下落の直接的な引き金となったのは米中間選挙である。報道では、民主党が上下両院で多数派を回復する見通しとなった。市場では、民主党が環境問題や電力消費への懸念からAI向けデータセンター建設に厳しい姿勢を取る可能性があるとの見方が広がった。
米国共和党と民主党の違いを理解できていない人は次の記事を参照しましょう。
共和党と民主党の違いは わかりやすく簡単にアメリカ2大政党を解説 [アメリカ中間選挙]:朝日新聞
近年のAIブームを支えてきたのは巨大データセンターへの投資であり、その建設ペースが鈍化すれば半導体需要の伸びも減速するとの懸念が浮上した。その結果、日本市場ではAI関連銘柄への売りが集中した。
代表的な半導体関連株であるアドバンテストは3.35%安となり、東京エレクトロンやソフトバンクグループも軟調だった。午後には売りが広範囲に波及し、自動車や商社といった他セクターにも下落が広がった。
市場参加者の間では、「AI投資減速が米景気全体の鈍化につながるのではないか」との懸念も意識された。
キオクシアなど半導体株への売り
個別銘柄ではキオクシアホールディングスの下落が目立った。同社は前週公表した業績見通しが市場期待に届かなかったことから売りが続き、一時15%安まで下落した。株価は一時1万円の節目を割り込んだ。決算発表後の2日にも15%超下落していたが、その際には押し目買いも観測されていた。半導体市場の成長は続くとの見方が一部投資家に根強かったためだ。しかし今回、米政治情勢を受けたAI需要への不安が重なったことで楽観論が後退した。
太陽誘電も一時約15%安となり、アドバンテストも一時10%超下落する場面があった。村田製作所、TDKなど電子部品メーカーにも売りが広がった。
背景には、米アップルの慎重な業績見通しもある。アップルは直近決算で市場予想を上回ったものの、10〜12月期の成長鈍化を示し、株価は約2%下落した。アップル向け部品需要への懸念が日本の電子部品株の重荷になった。
市場はAI投資縮小を懸念
投資家が最も警戒したのは、AI向けデータセンター投資の減速である。データセンターはエヌビディア製GPUや高性能メモリーの主要需要先であり、その建設が抑制されればAI関連産業全体の成長シナリオに影響を与える。
近年はテキサス州やオハイオ州などでデータセンター建設が急拡大してきたが、電力消費や環境負荷への懸念から規制強化を求める声も出ている。
さらにAI関連銘柄には、すでに高金利環境や資金調達コスト上昇という逆風もある。市場では10月以降、AI向けクラウド企業への信用不安や、大手クラウド事業者による巨額投資の持続性への疑問が強まっていた。今回の選挙結果は、そうした不安に新たな材料を加えた格好となった。
終盤は買い戻し
もっとも市場は終日悲観一色ではなかった。トランプ大統領が選挙結果を受け入れ、民主党との協力姿勢を示したとの報道が伝わると、市場では政治的混乱への懸念が後退した。
その結果、米株先物や韓国株が反発し、日本株にも買い戻しが流入した。日経平均は一時200日移動平均線を下回ったものの、その水準では下げ渋りを見せた。テクニカル面では売られ過ぎとの見方も出始めている。
一部の市場関係者は、AI開発競争は米中対立や安全保障とも関係しているため、政権や政党が変わっても投資自体は継続される可能性が高いと指摘している。
ヤマトHDには別の材料
個別銘柄ではヤマトホールディングスが逆行高となった。株価は11.54%上昇し、一時12%高となる場面もあった。背景には米投資ファンドのファラロン・キャピタル・マネジメントによる大量保有がある。保有比率が5.02%であることが判明し、経営改革への圧力や企業価値向上への期待が高まった。
もっとも業績自体は厳しい。
2026年4〜9月期の最終損益は105億円の赤字で、前年同期の48億円赤字から赤字幅が拡大した。営業収益は9068億円と微増だったが、人件費増加や特別損失が利益を圧迫した。
主力の宅配便事業では平均単価が2.5%上昇した一方、取扱数量は4.7%減少している。
会社側はAIによる配送ルート最適化などを進めており、2027年3月期には20億円超のコスト削減効果を見込んでいる。
AI相場の最大イベントを控える市場
市場関係者が次の焦点として挙げるのが、11月中下旬に予定される生成AI大手アンソロピックのIPOである。同社の評価額については当初2兆ドル規模との期待もあったが、最近では1兆5000億〜1兆6000億ドル程度が妥当との見方も浮上している。
また、日本向けだけでも最大35億ドル(約5528億円)規模の売り出しが予定されており、資金捻出のために既存株が売られる可能性も指摘されている。
市場では、このIPOがAIブームの新たな出発点になるのか、それとも過熱相場の転換点になるのかに強い関心が集まっている。
一部の投資家は、現在の半導体株指数(SOX)の値動きが2000年前後のITバブル崩壊局面と類似している点を警戒している。ただし、当時と比較すると主要ハイテク企業の収益基盤は強固であり、ナスダック100指数の実績PERもITバブル期の約60倍に対し現在は26倍台と相対的に低い。
それでも、高金利環境や巨額投資負担、AI企業の赤字継続など課題は残る。今回の東京市場急落は、単なる選挙後の一時的な動揺というだけでなく、「AI相場の持続性」を市場が改めて問い始めた出来事だったといえる。
【総合商社が好決算を発表】
大手総合商社5社の2026年4〜9月期決算が出そろい、好調な資源事業や事業投資の収益拡大を背景に、伊藤忠商事を除く4社が通期利益予想を引き上げた。三菱商事、三井物産、丸紅は過去最高益を見込んでおり、商社各社の収益力の強さが改めて示された。
三菱商事は2027年3月期の純利益見通しを従来予想から1000億円引き上げ、前期比50%増の1兆2000億円とした。銅価格上昇など資源事業が業績を押し上げ、ROEは12.7%となる見込みで、中期目標の12%以上を1年前倒しで達成する可能性が高まった。また、最大1兆円の自社株買いも発表した。
三井物産は通期純利益予想を1300億円増額し、前期比26%増の1兆500億円を見込む。中東情勢を背景としたLNG事業の拡大やサプライチェーン再構築需要が追い風となっている。
丸紅も利益予想を500億円引き上げ、過去最高となる6300億円を見込む。データセンター向け送電設備需要の増加を背景に銅需要の強さが続くとの見方を示し、年間配当予想も115円から125円へ増額した。
一方、伊藤忠商事は業績予想を据え置いた。4〜9月期利益は過去最高で、通期計画に対する進捗率は61%に達したが、米中間選挙後の金利・為替動向や米景気減速リスクを考慮し、約400億円の保守的な織り込みを維持した。
4〜9月期の純利益は5社すべてで前年同期比2桁増となり、住友商事も15%増の3478億円を計上した。好業績を背景に、自社株買いや増配など株主還元を強化する動きが広がっている。資源価格の堅調さに加え、エネルギー供給網再編やデータセンター関連需要が商社業績を支える主要要因となっている。
【日経平均日足チャートの解釈】
日経平均の日足チャートを見ると、10月7日を起点とした今回の調整相場の安値を大きく更新したが、非常に長い下ひげを引いた陰線で終えた。ザラバでは一時下げ幅を3000円超に拡大したが、その後は切り返し始めた急速に下げ幅を縮小した。これで米中間選挙という不安材料が消化されたので、明日は反発を試しに行くと見る。
33業種中25業が下げた。下落率トップ5は、非鉄金属(1位)、石油・石炭(2位)、鉱業(3位)、電気機器(4位)、ガラス・土石(5位)となった。
コメント投稿
市場の関心はAI関連銘柄の成長性そのものから、投資の持続可能性や利益へ 11月02日
先週末の米国株式相場は大幅下落した(DJIA -573.08 @51,775.17, NASDAQ -747.72 @25,437.00, S&P500 -140.32 @7,580.07, SOX -829.40 @10,668.80)。ドル円為替レートは157円台後半での動きだった。本日の日本株全般は下げる銘柄が多かった。東証プライムでは、上昇銘柄数が505に対して、下落銘柄数は1,011となった。騰落レシオは87.30%。東証プライムの売買代金は7兆6430億円。
TOPIX -35 @3,930
日経平均 -208円 @63,082円
【米国株式相場】
米ハイテク株に逆風、AI投資への期待から採算性への懸念へ
10月30日の米国株式市場では、人工知能(AI)関連投資の収益性や資金調達能力への懸念が強まり、ハイテク株を中心に大幅な売りが広がった。ダウ工業株30種平均は前日比約572ドル安の5万1770ドル台で取引を終え、ハイテク銘柄の比率が高いナスダック総合株価指数も約2.9%下落し、7月末以来の安値圏となった。
市場の下落を主導したのは半導体関連株だった。発端となったのはインテルの決算で、2026年7〜9月期の売上高が市場予想を下回り、続く10〜12月期の業績見通しも期待に届かなかった。パソコン需要の弱さやメモリー価格上昇が重荷となり、同社株は一時31%急落した。この結果、エヌビディア、AMD、ブロードコム、マイクロン、ラムリサーチなどAI関連や半導体製造装置企業にも売りが波及し、フィラデルフィア半導体株指数(SOX)は一時9%超下落した。
投資家心理をさらに冷やしたのが、AI分野への巨額投資を支える資金調達への不安である。英フィナンシャル・タイムズ紙は、資産運用大手ブラックストーンが投資家向けに、生成AI企業アンソロピックの信用力について慎重な見方を示したと報じた。アンソロピックの半導体調達を支援するため、ブロードコムが総額630億ドル規模の融資計画を進めているが、こうした大型案件の資金供給能力に疑問が生じたことで、市場全体に警戒感が広がった。
その結果、AIインフラやクラウド関連企業にも売りが及んだ。オラクル、コアウィーブ、スペースX関連銘柄に加え、250億ドル規模の社債発行を決めたマイクロソフトも下落した。アルファベットやアマゾンも売られ、とくにアマゾンは発表した決算で売上高と利益が市場予想に届かなかったことが嫌気された。
もっとも、企業決算そのものが極端に悪かったわけではない。アマゾンのクラウド事業売上高は前年同期比約40%増と高い成長を示した。しかし投資家の関心は「AI需要が強いかどうか」から、「その成長を維持するために必要な投資額を回収できるかどうか」へ移っている。
実際、ハイパースケーラーと呼ばれる大手クラウド企業では設備投資負担が急増している。アマゾンは大規模なデータセンター投資の影響で、7〜9月期のフリーキャッシュフロー(FCF)が348億ドルの赤字となった。アルファベットも90億ドル、メタも11億ドルの赤字だった。マイクロソフトは186億ドルの黒字を維持したものの、投資計画の一部が後ろ倒しになった影響もあるとみられている。
市場では「巨大IT企業は豊富なキャッシュ創出力だけでAI投資を賄える」という従来の見方が揺らぎ始めている。資金需要の増加に対応するため、企業は社債発行や株式発行による資金調達を拡大している。報道によると、主要テック企業5社とオラクルが2026年に調達した資金総額は3260億ドルに達し、前年を大きく上回った。借り入れ拡大は利払い負担を増加させ、増資は既存株主の持ち分希薄化につながるため、投資家は慎重な姿勢を強めている。
さらに、AIが収益源そのものを侵食するとの懸念も浮上している。アマゾンでは広告事業の成長鈍化が確認され、生成AIを利用した購買支援サービスの普及によって広告需要が影響を受ける可能性が指摘された。アルファベットも、従来の検索広告より収益性の低い「AIモード」の利用拡大が利益率の低下要因になっていると説明している。
こうした状況を受けて、株式市場では位置付けが比較的安定したディフェンシブ銘柄へ資金が移動した。医薬品のメルク、小売り大手ウォルマート、飲料のコカ・コーラ、日用品大手P&Gなどが上昇したほか、原油高を背景にエネルギー大手シェブロンも買われた。
ハイテク企業全体への評価も厳しさを増している。アルファベット、アマゾン、メタ、マイクロソフト、オラクルの5社の時価総額は直近1カ月で約1兆ドル減少し、合計で12兆ドルを下回った。ナスダック100構成銘柄では半数以上が過去1年の高値から20%超下落しており、一般的に「弱気相場入り」の目安とされる水準に達している銘柄も少なくない。
総じて今回の株安は、AI需要そのものへの疑念ではなく、「巨額投資を続けながら十分な利益と現金収支を確保できるのか」「今後の投資資金をどのように調達するのか」という市場の厳しい評価が表面化した結果といえる。投資家の視線はAI成長期待から、採算性や資本効率の検証へと移りつつあり、当面はハイテク株に対する慎重な見方が続く可能性がある。
【日本株式相場】
本日11月2日の東京株式市場では、日経平均株価が前週末比208円25銭(0.33%)安の6万3081円86銭で取引を終え、2日続落となった。市場全体では人工知能(AI)関連や半導体株への先行き懸念が意識された一方、好業績銘柄には買いが集まり、銘柄ごとの選別色が強まった。
米中間選挙を翌日に控え、積極的な売買を控える投資家が多かったこともあり、相場は終日方向感に欠ける展開となった。最大の注目材料はキオクシアホールディングスだった。同社株は一時17%安、終値でも15%超下落し、約6カ月半ぶりの安値圏まで売られた。背景には10〜12月期の業績見通しが市場期待に届かなかったことがある。会社計画では同期間の純利益を1兆3600億円、売上高を2兆5000億円、営業利益を1兆9950億円と見込むが、市場予想を1割以上下回った。前年同期比では大幅増益ながら、7〜9月期との比較では伸びが限定的であったため、投資家の失望売りを招いた。
会社側は業績停滞を一時的なものと説明している。AI関連需要の高まりを背景に7〜9月期に販売を前倒ししたことや、データセンター向け製品の納期長期化によって一部売り上げ計上が2027年1〜3月期へ遅れること、さらに想定為替レートを1ドル157円へ見直した影響などが重なったためだという。為替要因だけで約550億円の営業利益押し下げ効果があるとされた。また、2027年分の生産能力はすでにほぼ販売先が確保され、2028年も半分程度が長期契約で埋まっているとして、中長期需要には強気な見方を示した。
しかし市場では、AI向けメモリー需要が将来も現在の勢いを維持できるのかについて慎重な見方が残っている。キオクシア株は6月につけた高値3万7566円台から3分の1以下まで下落しており、予想PER(株価収益率)は3倍台と極めて低い水準にある。それでも投資家は「一時的な踊り場なのか、業績ピークの兆候なのか」を見極めようとしている段階といえる。
一方で、半導体関連全体が売り崩されたわけではなかった。東京エレクトロン、アドバンテスト、レーザーテックなどには買いが入り、とくに東京エレクトロンは5%超上昇した。アドバンテストも約3%高となり、両銘柄だけで日経平均を400円超押し上げたとされた。韓国市場の半導体株上昇も投資家心理の支えとなった。
東京エレクトロンの好調さは業績見通しの上方修正によるものだ。同社は2027年3月期の営業利益を前期比87%増の1兆1690億円と予想し、初めて1兆円の大台に到達する見込みを示した。市場予想の約1兆277億円も上回った。加えて2500万株、1500億円を上限とする自社株買いも発表したことで評価が高まった。同社はAI向けデータセンター投資拡大を背景に、半導体製造装置市場が長期的な成長局面、いわゆる「スーパーサイクル」に入ったとの認識を示した。半導体前工程製造装置(WFE)の世界市場規模についても、2026年を約1600億ドル、2027年を2100億ドル超と予測し、従来見通しを引き上げた。コロナ禍だった2020年の約600億ドルと比較すると市場規模は大幅に拡大している。
ただし、こうした強気見通しにもかかわらず、東京エレクトロン株は7月の最高値から約4割安い水準にある。市場ではAI投資そのものへの期待よりも、「現在の投資ブームがいつまで続くか」という持続性への疑問が強まっているためだ。業績成長が市場予測を継続的に上回り、利益率改善も実現できるかが今後の株価評価の鍵となる。
市場全体でみると、米国テック大手によるAI投資の拡大ペースが将来的に鈍化する可能性への警戒感が高まっている。米マイクロソフト、アルファベット、アマゾン、メタ、オラクルの5社による設備投資額は2027年に総額1兆1200億ドルへ達する見通しだが、前年比伸び率は徐々に低下すると予想されている。さらに一部企業ではフリーキャッシュフロー(FCF)が赤字化しており、巨額投資の持続可能性に対する疑念も生じている。
こうした環境変化は、日本の半導体製造装置メーカーや材料メーカー、電力・空調関連企業など、AI投資の恩恵を受けてきた「AIツルハシ銘柄」にも影響を及ぼしている。市場では、AI関連投資が永続的に拡大するという前提が揺らぎ始めたとの見方が出ており、一部証券会社は日本株への投資判断を引き下げている。キオクシアの急落も、その不安心理を象徴する出来事として受け止められた。
もっとも、2日の相場では悲観論一色というわけではなかった。好決算銘柄には資金流入が続き、三菱電機も2027年3月期の連結調整後営業利益予想を従来の6200億円から7100億円へ引き上げ、上限2000億円の自社株買いを発表したことが好感され、株価は4%超上昇した。市場参加者の間では「資金が株式市場から完全に流出しているわけではなく、業績と成長性に応じた選別投資が進んでいる」との見方もある。
東証株価指数(TOPIX)は34.79ポイント(0.88%)安の3930.28、JPXプライム150指数は17.82ポイント(1.07%)安の1647.97で終了した。東証プライム市場の売買代金は約7兆6403億円、売買高は約23億2819万株だった。値下がり銘柄数は1011と値上がりの505を大きく上回り、市場全体では軟調な地合いが続いた。
総じて、この日の日本株市場は「AI投資減速への不安」と「好決算企業への評価」がせめぎ合う展開だった。AI関連株全体への期待は依然として存在するものの、市場の関心は成長性そのものから、投資の持続可能性や利益への結び付きへと移りつつある。今後は米中間選挙の結果や米巨大テック企業の投資方針が、日本の半導体・AI関連銘柄の方向性を左右する重要な要因となりそうだ。
【半導体相場】
半導体メモリーの主力製品であるDRAMの価格上昇が続いている。PCやサーバー向けの指標製品「DDR5型16ギガビット品」の大口取引価格は、8月に1個あたり約47.5ドル、9月には約50.0ドルとなり、9カ月連続で上昇した。価格水準は2025年末と比較して約2倍に達している。
背景には、世界市場の約9割を占めるサムスン電子、SKハイニックス、マイクロン・テクノロジーの3社が、高収益なAI関連分野への供給を優先していることがある。データセンター向けAIサーバーでは、高性能メモリーであるHBM(広帯域メモリー)の需要が急増しており、メーカー各社は限られた生産能力をAI用途に振り向けている。その結果、PCやスマートフォン向けの汎用DRAMは供給不足が深刻化している。
実際に、HBMで先行するSKハイニックスの2026年7〜9月期連結純利益は前年同期比3.2倍となり、AI需要の強さが業績に反映された。一方、電子部品商社からは「価格交渉よりも安定調達を優先せざるを得ない」「新規顧客への供給を断っている」といった声が上がっており、市場の逼迫ぶりがうかがえる。
今後もAI利用拡大に伴ってメモリー需要は増加するとの見方が強く、DRAM価格は高止まり、あるいは一段高となる可能性が指摘されている。ただし価格高騰は完成品市場に影響を及ぼし始めている。電子情報技術産業協会(JEITA)によると、日本国内の2026年4〜9月のPC出荷台数は前年同期比で約3割減少した。PCメーカーは、2027年も厳しい調達環境が続くとみており、製品供給への影響を抑えるためメモリーメーカーとの交渉を強化する構えだ。
総じて、AI向け需要の急拡大がメモリー市場の構造を変え、価格上昇と供給不足を通じてPCなど従来市場にも大きな影響を与えている。
【外国為替相場】
外国為替市場では円安圧力が続いている。2日の東京市場で円相場は1ドル=157円台後半で推移し、米金利低下や日銀の追加利上げ観測といった本来は円高要因があるにもかかわらず、円売り・ドル買いが優勢となった。
背景には、3日の米中間選挙後に米国とイランの対立が深まり、中東情勢が悪化するとの警戒感がある。市場では、米国がイランへの追加攻撃に踏み切れば原油価格が一段と上昇する可能性が意識されている。米原油先物(WTI)は2日時点で1バレル=100ドルを上回る水準で推移しており、一部では110ドル台に達する可能性も指摘されている。資源輸入国である日本にとって原油高は交易条件の悪化につながり、円売り要因となりやすい。
一方、米中間選挙では民主党が優勢との見方が広がっている。情勢予測では上院で民主党47議席、共和党46議席、接戦7議席とされ、下院でも民主党が過半数の218議席を上回る222議席を獲得する勢いとみられている。予測市場でも民主党が上院を制する確率は72%、下院は95%と高い。
民主党が上下両院を制した場合、財政拡張策が進みにくくなり、市場では米金利低下を通じて円高・ドル安が進むとの見方がある。円相場が155円近辺まで上昇する可能性を指摘する声もある。ただし、市場関係者の多くは、この円高局面が長続きしない可能性もみている。選挙後にトランプ政権が対イラン強硬策を強めれば、原油高とドル買いが再燃する恐れがあるためだ。
また、世論調査ほど民主党が優勢ではないとの見方もあり、選挙結果次第では現在進んでいる円買いポジションの巻き戻しが起きる可能性もある。こうした不確実性から、市場では選挙後に円相場が上下どちらにも大きく変動するリスクへの警戒が高まっている。日本政府も過度な投機的動きには対応する構えを示しており、当面は米政治情勢と中東情勢が為替市場の主要な変動要因となりそうだ。
【日経平均日足チャートの解釈】
日経平均の日足チャートを見ると、続落はしたが、ザラバでは前日安値@62,711円を目前とした@62712円までさげたものの切り返して上下にひげを引いた短陽線で下げ渋りを見せた。ただ、11月3日には米中間選挙を控えているので、その結果次第では米国市場で波乱が生じてその影響を日本市場も受ける可能性が高い。
33業種中23業種が下げた。下落率トップ5は、倉庫・運輸(1位)、サービス(2位)、精密機器(3位)、非鉄金属(4位)、銀行(5位)となった。
コメント投稿
AI投資への懸念が東京市場を直撃、半導体株が総崩れ 10月31日
昨日の米国株式相場は反落した(DJIA -132.54 @52,342.56, NASDAQ -365.13 @26,184.72, S&P500 -23.59 @7,720.39, SOX -165.80 @11,518.20)。ドル円為替レートは157円台半ばの前日比円高ドル安水準での動きだった。本日の日本株全般は上げる銘柄の方がやや多かったが、指数は反落した。東証プライムでは、上昇銘柄数が807に対して、下落銘柄数は714となった。騰落レシオは93.26%。東証プライムの売買代金は8兆4659億円。
TOPIX -38 @3,965
日経平均 -1,396円 @63,290円
【米国株式相場】
AIブームの陰で再燃する「ソフトウエア業界の成長不安」
10月29日の米株式市場ではハイテク株を中心に売りが広がり、ナスダック総合株価指数は前日比365.127ポイント(1.37%)安の2万6184.724で4営業日ぶりに反落した。ダウ工業株30種平均も132.54ドル(0.25%)安の5万2342.56ドルで取引を終えた。
市場の最大のテーマとなったのは、人工知能(AI)の普及がソフトウエア企業の既存事業に与える影響への懸念である。これまではAI需要の拡大がテクノロジー企業の成長を押し上げるとの期待が支配的だったが、今回の決算発表を通じて「AI投資が十分な収益につながっていないのではないか」「AIそのものが既存ソフトウエアの価値を低下させているのではないか」との見方が強まった。
アルファベット急落、AI投資への疑念広がる
最も市場に衝撃を与えたのはグーグル親会社アルファベットだった。株価は終値で12.6%下落し、一時は14%近くまで売られた。時価総額は約5100億ドル(約80兆円)減少し、2004年の上場以来最大級の下落となった。
同社が発表した2026年7〜9月期決算では、売上高が前年同期比25%増の1275億ドルだったものの、市場予想の1279億ドルを下回った。特に市場が注目したのは検索事業である。AI機能の導入によって検索ビジネスの新たな成長が期待されていたが、期待されたほどの収益拡大が確認できなかった。
一方でクラウド事業の売上高は307億ドルと前年同期の約2倍に拡大し、好調を維持した。しかし市場は成長分野よりも本業である検索事業の収益性低下を重視した。
さらに投資負担の拡大も警戒された。7〜9月期の投資キャッシュフローは713億ドルのマイナスとなり、フリーキャッシュフロー(FCF)は290億ドルの赤字で3四半期連続のマイナスだった。2026年の設備投資計画は1950億〜2050億ドルと高水準を維持し、2027年にはさらに増加する見通しが示された。
また、データセンター関連を中心とする貸借対照表に計上されない将来債務は9月末時点で最大1兆549億ドルに達し、投資家の間では巨額投資の回収に対する不安が一段と高まった。
サービスナウ決算がソフト株全体を直撃
クラウド業務管理ソフトを手掛けるサービスナウの株価は26.9%安と急落し、S&P500採用銘柄の中で最大の下落率となった。時価総額は1日で約420億ドル消失した。
同社の7〜9月期売上高は41億600万ドルと前年同期比21%増で、市場予想の40億9000万ドルを上回った。しかし投資家が重視したのは将来の売上高につながる契約残高(cRPO)の伸びだった。
cRPO成長率は前年同期比20.5%となり、前四半期の21%から鈍化した。さらに10〜12月期には18.5%へ低下する見通しが示された。経営陣は契約の前倒しや製品導入支援投資など一時的要因によるものだと説明したが、市場は納得しなかった。
一部アナリストは、追加投資の背景にAI需要の拡大ではなく、「顧客が導入した製品から十分な投資効果を得られていない可能性」があると指摘した。この見方が嫌気され、マイクロソフトやセールスフォースなど他のソフトウエア企業にも売りが波及した。
フォーティネットにも逆風
サイバーセキュリティー大手フォーティネットも軟調だった。7〜9月期のサービス売上高は13億1340万ドルと前年同期比13%増だったが、市場予想の13億3000万ドルに届かなかった。
同社は新規大型顧客の獲得には成功したものの、サービス提供開始の遅れが売上計上を押し下げたと説明した。しかし市場では成長再加速への確信が得られず、事業環境への警戒感が強まった。
「AI脅威論」が再び意識される
今回の市場反応の背景には、年初から議論されていた「AI脅威論」の再燃がある。
生成AIの発展によって、これまでソフトウエア企業が提供してきた機能の一部がAIに代替される可能性が指摘されてきた。その結果、ソフトウエア関連株で構成されるETFは4月に年初来安値を記録していた。
その後は、「AIの高度化によってサイバー攻撃も高度化し、防衛需要が拡大する」といった期待から株価は回復していた。しかし今回の決算では、期待されたほど需要拡大が業績に反映されていないことが明らかになり、市場心理が悪化した。
市場関係者からは、「AIがソフト事業の追い風ではなく向かい風になるリスクが再認識された」との見方が出ている。また、AIによってソフトウエア製品の差別化が難しくなり、従来型ソフトの付加価値が低下するとの指摘もある。
景気指標は堅調だが影響限定
同日発表された米経済指標は比較的良好だった。
2026年7〜9月期の米実質GDP成長率:前期比年率3.4%増
市場予想:3.1%増
9月のPCE物価指数上昇率:前年比3.6%
市場予想:3.7%
成長率は予想を上回り、インフレ率は予想を下回ったため、本来であれば株式市場にとって好材料だった。しかし投資家の関心は企業決算とAI関連ビジネスの成長性に集中しており、市場への影響は限定的だった。
その他の個別銘柄
ダウ平均ではアルファベットとキャタピラーが指数を大きく押し下げた。キャタピラーは売上高が市場予想を下回り、株価は9.2%安となった。両社だけでダウ平均を630ドル超押し下げたとされる。
一方で、メルク、ホーム・デポ、ナイキ、ボーイングなどには買いが入った。
ナスダック市場ではAIインフラ企業のネビウス・グループやコアウィーブも下落した。また、半導体大手マーベル・テクノロジーはルメンタム・ホールディングス買収報道を受けて急落し、株式価値の希薄化懸念が意識された。
総括
今回の米国株市場では、単なる決算失望ではなく、「AI時代にソフトウエア企業がどのように収益を維持・拡大するのか」という構造的な問題が改めて焦点となった。アルファベット、サービスナウ、フォーティネットなどの決算内容は必ずしも悪いものではなかったが、市場は高い成長期待を織り込んでいたため、わずかな成長鈍化や収益化の遅れにも厳しく反応した。
AI関連投資は依然として拡大しているものの、その投資額に見合う利益が生まれるのか、あるいはAIが既存事業を侵食するのかを巡る議論は続いている。今回の株価下落は、AIブームの次の段階として「投資回収と収益化の実証」を投資家が強く求め始めたことを示す出来事だった。
【アンソロピックの目論見書公開】
米AI新興企業アンソロピックが株式上場に向けた目論見書を公開した。2026年上半期の売上高は前年同期の約14倍に拡大し、直近の4〜6月期には営業黒字へ転換するなど事業成長は極めて順調だった。一方で、上半期の最終損益は約807億ドル(約13兆円)の巨額赤字となった。
この赤字の主因は事業不振ではなく、アマゾンなどに発行した転換型手形の評価損である。企業価値の急上昇に伴い、将来株式へ転換できる権利の価値が膨らみ、会計上の損失として計上された。逆に投資家側では評価益が発生し、アマゾンは4〜6月期に約505億ドルの評価益を計上した。AI企業の価値上昇が米企業全体の利益にも大きな影響を及ぼしている実態が浮き彫りになった。
目論見書では独特なガバナンス体制も明らかとなった。株式は上場向けのA株のほか、戦略パートナー向けN株、創業者の支配権維持を目的とするF株、AI安全性を監督する公益信託保有のT株、従業員向けE株の計5種類で構成される。創業者側は経済的利益の大半を慈善目的に充てる一方、議決権の過半数を維持できる仕組みとなっている。
また、AI開発に必要な巨額投資への対応として、アマゾン、グーグル、ブロードコムから合計770億ドルの資金調達枠を確保した。ブロードコムとの契約では年9%(条件次第で13%)の高金利資金を利用する。さらにAI計算資源やクラウド利用に伴う長期の支払い義務も抱える。
従業員1人当たりの年間売上高は660万ドル超と高い生産性を誇るが、今後は株式報酬費用の増加も見込まれる。アンソロピックは急成長企業である一方、莫大な資金需要と複雑な資本構造を抱えるAI時代特有の企業像を示した。
【日本株式相場】
AI投資への懸念が東京市場を直撃、半導体株が総崩れ 地銀再編ブームにも陰り
本日10月30日の東京株式市場では、前日の米国市場で広がったハイテク株安を受けて人工知能(AI)・半導体関連銘柄に売りが集中し、日経平均株価は4営業日ぶりに反落した。終値は前日比1369円36銭(2.12%)安の6万3290円11銭だった。取引時間中には下げ幅が1900円を超え、一時は6万3000円の節目も割り込んだ。
今回の下落の中心にあったのは、米アマゾンと米インテルの決算をきっかけに再燃した「AI投資の採算性」への不安である。アドバンテスト、東京エレクトロン、ソフトバンクグループ(SBG)、イビデンの4銘柄だけで日経平均を1100円超押し下げたとされ、指数下落の大半を半導体・AI関連株が占めた。
AI投資への疑念が世界市場に波及
投資家心理を冷やした最大の要因は、米アマゾンの2026年7〜9月期決算だった。クラウドやAI関連投資を大幅に継続するなか、フリーキャッシュフロー(FCF)の赤字幅が拡大し、市場では「巨額のAI投資が本当に利益につながるのか」との懸念が強まった。
加えて、米インテルの決算も失望を招いた。7〜9月期売上高は前年比21%増の165億ドルだったが市場予想を下回り、10〜12月期の売上高見通しも期待に届かなかった。決算発表後の時間外取引では株価が一時23%安まで急落した。
インテルはこれまでAIデータセンター向け需要拡大への期待から評価されていたが、パソコン需要の低迷やメモリー価格高騰の影響が鮮明になった。会社側もパソコン市場の減速が少なくとも翌年上半期まで続くとの見方を示し、半導体業界全体の先行きに警戒感が広がった。
東京市場で半導体関連株が全面安
こうした米国市場の流れを受け、日本市場ではAI・半導体関連銘柄への売りが加速した。
特に大きく下落したのがインテルとの関係が深い企業群である。
イビデン
半導体パッケージ基板を供給するイビデンは、インテル向け事業への依存度が高いと見られており、株価は制限値幅下限となるストップ安水準まで売られた。
一時1500円安
下落率15.21%
株価は8359円まで下落
同社はインテル向け高性能基板の生産能力増強のため約1510億円を投資する計画を公表したばかりであり、インテル業績への懸念が直接的な売り材料になった。
レーザーテック
レーザーテックも急落した。
一時14%安
同社の主要顧客はTSMCだが、インテルも重要顧客の一社であり、直近の販売額は476億円と売上全体の2割超を占めていたことが意識された。
アドバンテストとキオクシア
アドバンテストとキオクシアホールディングスはともに一時10%安となった。キオクシアは最終的に7.14%安で取引を終えた。
前日に好決算で買われていたアドバンテストも、市場全体のリスク回避姿勢には逆らえなかった。
ソフトバンクグループ
インテルに出資するソフトバンクグループも一時7%安となり、AI投資関連銘柄への逆風の強さを示した。
市場は「来期以降の成長性」を懸念
今回の特徴は、足元の企業業績ではなく、さらにその先の利益成長に投資家の関心が移っている点にある。
国内企業は現在2026年4〜9月期決算の発表シーズンにあるが、市場ではすでに2028年3月期の業績予想を意識する動きが広がっている。
アナリスト予想では、
2027年3月期純利益予想:前年比28%増
2028年3月期純利益予想:前年比10%増
と増益率の大幅減速が見込まれている。
さらに、市場関係者の間では、
AI投資の縮小が起きた場合
来期利益成長率が3%程度まで低下する可能性
も指摘され始めている。
つまり市場は、「AIブームが続くかどうか」ではなく、「AI投資によって本当に十分な利益を回収できるのか」を検証する段階に入りつつある。
下落一辺倒ではなく押し目買いも
もっとも、相場が全面的な悲観に傾いたわけではない。
午後には、
半導体企業の堅調な業績
株価の下値の堅さ
を評価する押し目買いも入り、日経平均は安値圏から持ち直した。
市場では、「米巨大テック企業は莫大な時価総額と多様な資金調達手段を持っており、高水準のAI投資は今後も継続する」との見方も根強い。
また国内長期金利の低下を背景に、
不動産株
小売株
医薬品株
などディフェンシブ銘柄には買いが入った。
個別では、
上昇した主な銘柄
キーエンス:2.15%高
4〜9月営業利益は4082億円
前年同期比50%増
市場予想3806億円を上回る
増配と1株→5株の株式分割を発表
ファーストリテイリング
コナミグループ
リクルート
なども堅調だった。
下落した主な銘柄
TDK
フジクラ
キオクシア
イビデン
アドバンテスト
東京エレクトロン
など半導体関連が中心だった。
日銀ETF売却加速の影響は限定的
日銀は金融政策決定会合で、保有するETFの売却ペースを2027年1月から加速すると発表した。
しかし市場では、
売却ペースは依然緩やか
市場への供給圧力は限定的
との受け止めが多く、株価への影響はほぼ見られなかった。
地銀株では「再編期待」から「収益力」へ視線移る
これまで地銀株は
金利上昇メリット
地銀再編期待
を背景に人気を集めてきた。
しかし10月以降は状況が変化している。
滋賀銀行と池田泉州ホールディングスは経営統合を発表し、総資産14兆円規模の関西最大級地銀グループ誕生が見込まれるにもかかわらず、
滋賀銀株はほぼ横ばい
池田泉州HDは1.4%安
と市場の反応は限定的だった。
また東北地銀3行の統合協議も株価押し上げ効果は小さかった。
これは地銀再編への期待が既に株価へ織り込まれているためとみられる。
市場参加者の関心は、
「どの銀行が再編するか」
から、
「再編後にどれだけ収益力を高められるか」
へ移りつつある。
そのため、
七十七銀行
西日本フィナンシャルHD
阿波銀行
百五銀行
など、独自の成長力や株主還元余地を持つ銀行への評価が高まっている。
10月相場の総括
10月の日経平均は月間で3463円安となり、下落率は5.2%だった。3カ月ぶりの月間下落となる。
月中にはAIインフラ企業コアウィーブの社債急落を契機としてAI関連株への警戒感が拡大し、15日には日経平均が3318円安を記録する場面もあった。
10月の下落率上位には、
ソフトバンクグループ
SUMCO
ローム
などAI・半導体関連銘柄が並んだ。
一方で、
ベイカレント
SHIFT
などソフトウエアやサイバーセキュリティー関連銘柄は上昇した。AIの発展に伴うサイバー攻撃リスク増大への警戒から、防衛需要の拡大が期待されたためである。
総じて10月の市場は、「AI拡大による恩恵」への期待よりも、「AI投資の回収可能性」への疑問が上回った1カ月だった。東京市場でも半導体・AI関連株はこれまでの主役から調整局面入りの様相を強めており、今後は巨額投資が実際に利益成長へ結び付くかが最大の焦点となる。
【外国為替相場】
10月30日の外国為替市場では、円相場が対ドルで上昇し、一時1ドル=156円台を付けた。日銀が金融政策決定会合で政策金利を市場予想通り1.25%に据え置いたものの、政策内容や植田和男総裁の発言が想定以上に「利上げに前向き」と受け止められたことが背景にある。発表前には1ドル=157円50〜60銭程度で推移していた円相場は、結果公表後に円買いが進んだ。
今回の会合では、日銀が基調的な物価上昇率について「2%の物価目標とおおむね整合的な水準に達した」と判断したことが注目された。また、2027年度の物価見通しを従来の2.4%から2.6%へ引き上げ、物価が目標を上回るリスクにも言及した。市場では「今後も追加利上げが続く可能性が高い」との見方が強まった。
特に円買い材料となったのが、高田創審議委員による利上げ提案である。9人の政策委員のうち唯一、政策金利を1.5%へ引き上げる案を提示した。基調物価が目標に到達したことを理由に、利上げ加速局面へ移行すべきだと主張した。この提案は市場で十分織り込まれておらず、サプライズとして受け止められた。
さらに日銀はETF(上場投資信託)の売却加速方針も発表した。2027年1月以降、年間売却額を従来の約3300億円から約8600億円へ引き上げる。これによりETF処分期間は従来想定の112年から43年へ短縮される見通しとなった。市場ではこれを金融緩和正常化の加速と評価し、円高要因として意識した。
植田総裁は記者会見で「今後は物価上昇率を2%程度で安定させることが重要」と述べたうえで、追加利上げについて「毎回の会合で判断する」と説明した。利上げ継続に前向きな姿勢と受け止められ、市場では日銀への見方が従来よりもタカ派方向へ変化した。
背景には市場の認識変化もある。2024年3月のマイナス金利解除以降、日銀会合当日は円安になりやすい傾向があったが、市場では「日銀は利上げを示唆しても実行が遅い」と見られていた。しかし最近は約3カ月ごとに利上げを実施しており、その実行力への評価が高まっている。国内輸出企業による円調達需要も円高を支えた。
加えて、10月に入りAI・半導体関連株が世界的に調整局面入りしたことも円高要因となった。AI関連企業の過剰投資や債務への警戒から株価が下落し、30日の日経平均株価も一時1900円超下げた。海外投資家は日本株保有に伴う為替ヘッジ目的の円売りを縮小し、その巻き戻しによる円買いも進んだとみられる。
総じて今回の円高は、為替介入への警戒による一時的な動きではなく、日銀の金融正常化姿勢、物価上振れリスクへの対応、ETF売却加速といった政策要因を背景としたものだった。市場では、今後の円相場が従来の円安基調から、金融政策を反映したより自然な円高局面へ移行する可能性が高まっているとの見方が広がっている。
【国内債券相場】
10月30日午後の国内債券市場で長期金利は低下(債券価格は上昇)した。指標となる新発10年物国債の利回りは再び前日比0.070%低い2.765%をつけた。米株安を受けた米長期金利の低下が引き続き国内金利の低下圧力となった。30日の日経平均株価が大きく下落し、投資家心理がさらに悪化すると相対的に安全な資産とされる債券の引き合いが強まった。日銀の政策判断の影響は限られた。
10月29日の米市場では、人工知能(AI)投資を巡る懸念が再燃したのを背景に株式相場が下落し、長期金利は下がった。30日の東京株式市場でAI・半導体関連への売りが膨らむと国内債には買いが優勢になった。日本時間30日の取引で米長期金利が低下していることも国内債の買いにつながっている。
日銀は30日まで開いた金融政策決定会合で、政策金利を現行の1.25%程度に据え置くと決めた。会合結果とあわせて公表した「経済・物価情勢の展望(展望リポート)」で、「消費者物価の基調的な上昇率は2%の『物価安定の目標』とおおむね整合的な水準」との見解を示した。市場では利上げに積極的な「タカ派的」な内容だったとの見方があった。ただ、市場予想通りだったとの受け止めも多く、債券相場の反応は薄かった。
幅広い年限の現物債に買いが入った。政策金利の影響を受けやすい新発5年物国債は前日比0.050%低い2.220%、きょうから新発債となる2年490回債は同0.030%低い1.875%をつけた。超長期債の新発20年物国債の利回りは同0.060%低い3.610%、新発30年債の利回りは同0.060%低い3.835%となっている。
債券先物相場は4日ぶりに反発した。中心限月の12月物は前日比50銭高の126円74銭で取引を終えた。
短期金融市場では大阪取引所の無担保コール翌日物金利(TONA)先物が上昇した。中心限月の12月物は前日の清算値比0.0050高い98.5450で終えた。
【金融政策決定会合】
日銀は10月30日の金融政策決定会合で、保有するETF(上場投資信託)の売却ペースを加速する方針を決定した。2026年1月から年間約3300億円(簿価ベース)で進めてきた売却を、2027年1月からは約2.6倍の年間8600億円へ引き上げる。時価ベースでは年間約2兆4600億円に相当し、売却完了までの期間は従来の約112年から約43年へ大幅に短縮される見通しだ。
日銀が計画修正に踏み切った背景には、株式市場の好調さがある。日経平均株価は2026年6月に過去最高の7万2366円を記録し、年初来では約2割上昇した。東証プライム市場の1日当たり売買代金も6月には11兆円超、10月も約8兆円と高水準で推移しており、市場が十分に売却を吸収できると判断した。
実際、売却加速後も市場全体の売買代金に占める割合は0.1%程度にとどまり、1営業日当たりの売却額も時価ベースで約100億円とみられるため、市場参加者の多くは株価への影響は限定的とみている。
ETF買い入れは2010年に開始され、2013年以降は金融緩和策の一環として拡大された。2016年には年間買い入れ額が6兆円規模まで増加した。現在の日銀保有残高は2026年3月末時点で簿価37兆円、時価94兆円に達している。
今回の決定は、基調的な物価上昇率が2%目標に到達しつつあるなか、金融正常化をさらに前進させる措置と位置付けられている。ただし、今後40年以上に及ぶ長期の売却期間中には市場環境が大きく変化する可能性もあり、日銀は必要に応じて売却額の調整や一時停止を行う方針を示している。市場では、売却加速自体よりも、今後さらにペースを見直す可能性への関心が高まっている。
【日経平均日足チャートの解釈】
日経平均の日足チャートを見ると、大陰線で反落くして、再び10日移動平均線を割り込んだ。10月23日安値が再び下値支持線として意識される。
33業種中16業種が上げた。上昇率トップ5は、空運(1位)、海運(2位)、陸運(3位)、小売り(4位)、サービス(5位)となった。
コメント投稿
FOMC通過後、投資家の焦点はAI投資の収益性へ 10月30日
昨日の米国株式相場は続伸した(DJIA +97.53 @52,475.10, NASDAQ +72.04 @26,549.85, S&P500 +21.38 @7,743.98, SOX +201.50 @11,684.00)。ドル円為替レートは157円台後半での動きだった。本日の日本株全般は高安まちまちとなった。東証プライムでは、上昇銘柄数が734に対して、下落銘柄数は779となった。騰落レシオは91.99%。東証プライムの売買代金は13兆8657億円。
TOPIX +12 @4,003
日経平均 +705円 @64,659円
【米国株式相場】
米国株は続伸も「AI選別相場」が鮮明化
FOMC通過後、投資家の焦点はAI投資の収益性へ
10月28日の米国株式市場では、ダウ工業株30種平均が前日比97.53ドル高(+0.18%)の52,475.10ドルで終了し、3営業日続伸した。ナスダック総合指数も72.040ポイント高(+0.27%)の26,549.851と上昇した。
市場全体を支えたのは、FRBがFOMCで政策金利を市場予想通り3.75〜4.00%に据え置いたことと、AI関連企業の好材料である。ただし市場の特徴は、AI関連銘柄全体が買われるのではなく、業績や収益性によって評価が大きく分かれる「選別相場」が進行している点にあった。
FRBは金利据え置き、ただし追加利上げ余地は残す
FOMCでは政策金利の据え置きが決定された。据え置きは2会合ぶりで、市場予想通りの結果だった。しかし委員2人は追加利上げを主張して反対票を投じており、金融引き締め局面が完全に終了したわけではないことも示された。声明では、インフレ率を目標の2%へ戻すためにはさらなる経済データの確認が必要との見解が示された。
ウォーシュFRB議長は会見で、
インフレ率は依然として高い
金融環境は引き締まったが十分な抑制水準ではない
との認識を示した。
市場では12月会合での追加利上げの可能性が完全には消えていないと受け止められた。
またFRBは将来的に、年8回開催されるFOMCのうち政策決定や声明発表を伴わない会合を
2027年に1回
2028年に2回
設ける方針も示した。投資家の間では情報量の減少による政策見通しの不透明化を懸念する声も出た。
AI関連では韓国SKハイニックスが強力な追い風
この日最大の好材料は韓国の半導体メモリー大手SKハイニックスの決算だった。
2026年7〜9月期決算では、
売上高が前年同期比4.3倍
純利益が前年同期比3.2倍
となった。
さらにAI向け高性能メモリーHBMについて、
需要は供給能力の2倍超
DRAMおよびHBMは2029年まで実質完売状態
とされ、AI関連需要の強さが改めて確認された。
この材料を受けて米国市場ではメモリー関連株が上昇した。
特に
マイクロン・テクノロジーは約6%上昇
メモリー関連ETF「DRAM」は約7%上昇
となった。
市場では、AI需要が減速するどころか依然として強いことを示す証拠として受け止められた。
データセンター関連企業が急伸
AI投資の恩恵を受けるデータセンター関連企業も大幅高となった。
バーティブ・ホールディングス
AI向けデータセンター冷却装置を手掛ける同社は、
四半期売上高が市場予想を上回る
通期見通しを引き上げる
内容を公表し、株価は16%上昇した。
同社は需要の急増を受け、新製品投入サイクルを数年単位から数カ月単位へ短縮しているという。
アンフェノール
光ファイバーや産業用コネクター事業の成長期待から買われた。
オラクル
投資家説明会で、
2030年5月期の売上見通しが市場予想超え
2028年5月期後半にはフリーキャッシュフロー黒字化
との見通しを示した。
これを受けて株価は10%超上昇した。
「AIなら何でも買い」の相場は終了
一方で、AI関連銘柄が一律に上昇しているわけではない。
発電設備・電力インフラ関連のGEベルノバは、
四半期決算が市場予想を上回る
通期見通しを引き上げる
自社株買いも発表
したにもかかわらず株価は下落した。
市場では一部事業の成長鈍化が問題視されたためである。
実際、関連ETFの年初来上昇率を見ると、
半導体ETF(SOXX):約70%上昇
サイバーセキュリティーETF(IHAK):約60%上昇
電力インフラETF(POWR):約6%上昇
と明暗が分かれている。
AI関連投資に必要な電力インフラへの期待は大きいものの、実際にどこまで収益化できるかについては疑問も残るためだ。
投資家の関心は、
「将来の巨大成長」から
「実際に利益やキャッシュフローを生み出せるか」
へ移っている。
金融株やディフェンシブ株も物色
この日はAI関連以外にも資金が流れた。
AI開発企業アンソロピックがIPOに向けた目論見書を提出したことで、
IPO市場活性化
M&A増加
への期待が高まり、金融株が買われた。
上昇した主な銘柄は、
アメリカン・エキスプレス
ゴールドマン・サックス
JPモルガン・チェース
IBM
など。
またディフェンシブ株では、
ジョンソン・エンド・ジョンソン
アムジェン
などが上昇した。
相場の重荷となった材料
株価上昇を妨げた要因も存在した。
まず中東情勢を巡る不透明感から原油先物価格が上昇し、インフレ再燃への懸念が意識された。
さらに市場参加者の多くが通常取引終了後の
マイクロソフト
アルファベット
の決算発表を控え、積極的な売買を控えていた。
引け後決算で明暗
注目された両社の決算では結果が分かれた。
マイクロソフト
増収増益
Azure成長率が市場予想超え
となり、時間外取引で株価は上昇した。
アルファベット
売上高が市場予想未達
フリーキャッシュフロー赤字が拡大
となり、時間外取引で大幅安となった。
総括
今回の米国市場は、FRBの据え置き決定とAI関連企業の好材料によって主要指数が上昇した。しかし市場の本質的なテーマは「AIブーム継続」ではなく、「どの企業がAI投資を利益へ転換できるか」に移りつつある。
SKハイニックス、マイクロン、バーティブ、オラクルのように需要や収益性が確認できる企業には資金が集中する一方、期待に届かない企業や収益化の道筋が見えない企業には厳しい評価が下されている。
投資家はもはやAIという言葉だけでは買わず、売上成長、利益率、キャッシュフローといった実績を重視している。マイクロソフトとアルファベットの決算に対する市場の反応は、その変化を象徴している。今後のAI関連相場は「テーマ株相場」から「業績選別相場」へと移行する可能性が高く、企業ごとの実力差がより鮮明になりそうだ。
【日本株式相場】
日経平均は3日続伸、AI・半導体株が相場を主導
好業績銘柄への評価とAI投資への慎重論が交錯
本日10月29日の東京株式市場では、日経平均株価が前日比705円28銭(1.10%)高の6万4659円47銭で取引を終え、3営業日続伸した。上昇の中心となったのは半導体関連株で、とりわけアドバンテストの業績予想引き上げが市場全体を押し上げた。同社だけで日経平均を約450円押し上げたとされ、指数上昇の主役となった。
市場では午前から半導体関連銘柄への投資意欲が強かった。日経平均は一時900円近い上昇幅を記録したが、その背景には短期筋による先物買いと個人投資家の押し目買いがあった。韓国市場の動向も投資家心理に影響を与えた。韓国総合株価指数(KOSPI)はサムスン電子の決算公表後に弱含む場面があり、日本株も一時的に上値が重くなったものの、その後は買い戻しが入り持ち直した。
アドバンテストの上方修正が市場の注目を集める
個別銘柄ではアドバンテストが最も注目された。同社は2027年3月期の連結純利益見通しを従来予想の6600億円から7415億円へ引き上げた。前期比では98%増となり、市場予想平均(6787億円)も上回った。AI向け半導体需要の拡大が業績を支えているとの見方から買いが集中し、株価は一時9.13%高の3万8120円まで上昇した。終値ベースでも6.01%高となり、東京市場全体の上昇を牽引した。
半導体製造装置や検査装置メーカーはAI関連投資拡大の恩恵を直接受けると考えられており、同社の強気な業績見通しは日本の半導体セクター全体への期待を高める材料となった。
AI関連株への期待は継続も、収益性への不安は残る
もっとも、AI関連株に対する楽観論だけで市場が動いているわけではない。前日に発表された米アルファベットの2026年7〜9月期決算では、フリーキャッシュフロー(FCF)が2四半期連続で赤字となった。巨額のAI投資が続いているものの、それがどの程度利益や現金創出につながるのかについては投資家の間で慎重な見方も広がっている。
市場では米新興クラウド企業の信用不安を契機として、「AI設備投資が過剰ではないか」という懸念が完全には払拭されていない。今後本格化する企業の中間決算において、AI事業が実際にどの程度の収益を生み出しているのかが重要なテーマになるとみられている。
つまり、AI関連株は依然として市場の中心テーマである一方、「将来性」だけでなく「利益成長」が求められる段階へ移行しつつある。
市場全体は堅調も、値上がり・値下がり銘柄は拮抗
指数は上昇したが、市場全体が一様に強かったわけではない。
TOPIXは11.57ポイント(0.29%)高の4003.28、JPXプライム150指数は3.41ポイント(0.20%)高の1683.38で取引を終えた。
東証プライム市場の売買代金は13兆8657億円と約4カ月ぶりの高水準となった。TOPIX構成銘柄の見直しに伴うパッシブファンドの売買が膨らんだことも影響している。売買高は41億4801万株だった。
一方で個別銘柄の騰落を見ると、値上がり734銘柄に対して値下がり779銘柄と、必ずしも全面高ではなかった。指数上昇の中心が一部大型株だったことが分かる。
野村HDは堅調、コマツは失望売り
金融株では野村ホールディングスが評価された。
2026年4〜9月期の純利益は2492億円で前年同期比27%増となった。市場予想の2533億円には届かなかったものの、資産運用やウェルスマネジメント事業の成長が好感され、株価は3.00%上昇した。市場では収益基盤の安定化を評価する声がみられた。
一方、コマツは大幅安となった。
同社は2027年3月期の純利益見通しを3490億円から3820億円へ引き上げた。しかし市場予想平均の3947億円には届かず、投資家の期待を満たせなかった。株価は7%超下落し、一時6290円まで下げて約3カ月ぶりの安値を付けた。
4〜9月期純利益は1919億円と前年同期比9%増だったが、現在の市場は単なる増益よりも「市場予想を上回るかどうか」に敏感に反応していることが示された。
キオクシアに再評価の動き
半導体メモリー大手キオクシアホールディングスにも資金が向かった。
同社株は6月の上場来高値3万7566円70銭から、10月23日には1万1380円まで下落し、約7割の調整を経験していた。しかし韓国SKハイニックスの好決算を受けて投資家心理が改善し、29日には一時1万5600円まで上昇した。
市場の注目点は10月30日に予定される決算発表である。市場予想では2026年4〜9月期の営業利益は3兆2115億円と、会社計画の3兆1600億円を上回る見通しとなっている。
さらに株主還元策にも期待が集まる。既に8000億円規模の自社株買いを実施済みだが、一部市場関係者の間では追加で1兆〜1.2兆円規模の自社株買いを行う可能性も指摘されている。
また、TOPIXの浮動株比率見直しに伴い、指数連動ファンドから約1兆円規模の買い需要が発生するとの試算もあり、需給面からも支援材料となっている。
総括
この日の東京市場は、アドバンテストの利益見通し引き上げをきっかけにAI・半導体関連株への期待が再び高まり、日経平均を6万4600円台まで押し上げた。一方で、アルファベットのFCF赤字が示すように、AI投資が本当に利益へ結び付くのかという疑問は依然残っている。
市場の評価軸は「AI関連であること」から「AI投資によって実際にどれだけ利益を生み出せるか」へ移りつつある。アドバンテストやキオクシアのように収益拡大が期待される企業には資金が向かう一方、コマツのように期待値に届かなかった企業には厳しい評価が下されている。今後の企業決算は、AIブームが実体的な利益成長へ結び付いているかを見極める重要な局面となりそうだ。
【国内債券相場】
GMO社債に信用不安、国債市場は日銀会合待ち
国内債券市場では、GMOインターネットグループおよび子会社の社債に対する警戒感が強まっている。発端は10月21日に公表された不正アクセス問題で、FX自動売買向けサーバーサービスが攻撃を受け、顧客情報の閲覧や第三者による不正操作の可能性が判明したことだった。
この影響を受け、2033年6月償還のGMO社債のスプレッド(国債に対する上乗せ利回り)は、10月20日の**1.58%から28日時点で約2.0%**へ拡大した。子会社のGMOペイメントゲートウェイ(PG)やGMOフィナンシャルホールディングス(FH)の社債でも同様の動きがみられ、市場が信用リスクを意識し始めたことがうかがえる。
GMOはサーバー停止措置に加え、利用者全員に5000円、個人情報流出被害を受けた顧客には最大300万円の見舞金を支払う方針を示した。しかし投資家は、将来的な補償費用の増加やサービス停止の長期化による業績悪化リスクを懸念している。
同グループは社債発行額も大きい。GMO本体の未償還社債残高は約1100億円で、このうち個人向け社債が280億円。PGとFHを含めたグループ全体では約1660億円に達するため、影響を受ける投資家層も広いとみられている。
近年は情報漏洩事件が相次いでおり、東京メトロでは約8万件のメールアドレス流出、ヤマト運輸では約531万件の顧客情報漏洩が公表された。ただし両社では社債スプレッドの顕著な拡大は見られなかった。市場では「ネットインフラを事業の中核とするGMOが被害を受けた点」が、他社と異なる重みを持つと認識されている。
国債市場は日銀会合を前に様子見
29日の国債市場では長期金利が小幅に上昇した。
指標となる新発10年国債利回りは前日比**0.010%高い2.835%**となった。市場関係者は30日に結果公表を控える日銀金融政策決定会合に注目しており、政策金利は据え置きが大勢の見方であるものの、展望リポートや植田総裁の会見から今後の利上げ方針が示されるかが焦点となっている。
会合前のポジション調整売りが金利上昇要因となった一方、同日に実施された2年国債入札は市場予想を上回る強い結果となった。需給の引き締まりが意識され、新発2年国債利回りは**1.895%**まで低下し、国債相場を支えた。
また、前日のFOMCでFRBが政策金利据え置きを決定し、ウォーシュ議長が追加利上げに積極的な姿勢を示さなかったことから、米長期金利の上昇が一服したことも日本国債市場の安定材料となった。
超長期債は売り優勢
一方で、超長期ゾーンでは売りが続いた。
20年国債利回り:3.670%
30年国債利回り:3.895%
40年国債利回り:4.030%
と、それぞれ前日を上回る水準で推移した。
背景には中東情勢の緊迫化による原油高懸念がある。エネルギー価格上昇がインフレ圧力につながるとの見方から、長期間固定金利を受け取る超長期債への投資が敬遠された。
まとめ
今回の記事は大きく2つのテーマを扱っている。
1つ目は、GMOの不正アクセス問題が社債市場で信用不安を招き、社債スプレッドが短期間で拡大したこと。特にグループ全体で約1660億円という大きな社債残高を抱えるため、今後の補償費用や信用力低下が注目されている。
2つ目は、日銀会合を前に国債市場が慎重姿勢を強めるなか、10年国債利回りが**2.835%**へ上昇したこと。ただし2年債入札の好結果やFRBのハト派的な受け止めが金利上昇を抑制した。一方、原油高懸念から20年超の超長期債では売り圧力が続いている。
総じて、市場の関心は「企業のサイバーリスクが信用力へ与える影響」と「日米金融政策の今後」の2点に集まっている。
【日経平均日足チャートの解釈】
日経平均の日足チャートを見ると、陽線で3日続伸して、10日移動平均線は下向きから横向きに転じた。これで反発が継続しやすくなった。
33業種中25業種が上げた。上昇率トップ5は、銀行(1位)、証券(2位)、鉱業(3位)、非鉄金属(4位)、電気・ガス(5位)となった。
コメント投稿
AI・半導体関連銘柄に偏った上昇⇒下落銘柄数の方が遥かに多い 10月29日
昨日の米国株式相場は続伸した(DJIA +15.99 @52,377.57, NASDAQ +308.43 @26,477.81, S&P500 +45.83 @7,722.60)。ドル円為替レートは157円台後半での動きだった。本日の日本株全般は下げる銘柄が多かった。東証プライムでは、上昇銘柄数が432に対して、下落銘柄数は1,096となった。騰落レシオは89.83%。東証プライムの売買代金は8兆742億円。
TOPIX -6 @3,992
日経平均 +686円 @63,954円
【米国株式相場】
10月27日の米株式市場では、ダウ工業株30種平均が小幅ながら続伸し、ナスダック総合指数は1%超上昇した。相場を支えた最大の要因は、人工知能(AI)関連銘柄への旺盛な投資期待である。一方で、決算内容が市場予想を下回った企業には厳しい売りが向かい、市場全体では銘柄ごとの選別色が強まった。
AI関連分野では、半導体大手ブロードコムが大幅高となった。同社はAI開発企業アンソロピック向けの半導体調達を支援するため、金融機関と協力した大規模な資金供給の枠組みを整備すると発表した。これにより、AI開発企業の資金調達環境が改善し、今後も半導体需要が拡大するとの期待が高まった。加えて、アンソロピックが新規株式公開(IPO)に向けた手続きを進めていることも、市場のAI成長期待を後押しした。
関連銘柄にも買いが広がった。オープンAIとの関係強化を公表したオラクルや、AI向けクラウドサービスを提供するコアウィーブ、燃料電池関連のブルーム・エナジー、AI環境向けセキュリティー機能強化を発表したデル・テクノロジーズなどが上昇した。ダウ採用銘柄ではエヌビディアやキャタピラーも買われ、AI投資拡大の恩恵を受ける銘柄群が市場をけん引した。
経済指標も投資家心理を支えた。9月の米耐久財受注は市場予想を上回る伸びとなり、企業の設備投資意欲の底堅さが確認された。また、10月の消費者信頼感指数も予想を大幅に上回り、個人消費や景気見通しへの安心感につながった。さらに原油価格が下落したことで、企業コストやインフレ圧力の緩和期待も相場の支援材料となった。
一方で、決算発表を受けた個別銘柄には厳しい評価が下された。ボーイングは四半期決算で赤字幅が市場予想を超え、主力機種「737MAX」の納入見通し引き下げも嫌気されて急落した。塗料大手シャーウィン・ウィリアムズも利益や通期見通しが市場期待を下回り売られた。コスト上昇が利益を圧迫している企業への警戒感は依然として強いことが示された。
市場関係者からは、AIやハイテク株以外では慎重な投資姿勢が続いているとの指摘が聞かれた。翌日に控える米連邦公開市場委員会(FOMC)の結果公表や、大手ハイテク企業の決算発表を前に、投資家が様子見姿勢を強めていた側面もある。
また、AI関連銘柄に対する市場の期待水準がさらに高まっていることも浮き彫りになった。AIデータセンター向け製品を手掛けるコーニングは、業績や見通しが市場予想を上回ったにもかかわらず株価は下落した。投資家が単なる好決算だけでは満足せず、さらなる成長材料やサプライズを求めていることを示している。AI分野にはすでに大量の資金が流入しているため、株価上昇を維持するには市場期待を超える成果が必要になっているとの見方が広がった。
AIブームを支える背景としては、アンソロピックのIPOやAI開発企業への大型資金供給計画など、新たな成長ストーリーへの期待がある。しかし一方で、市場ではAI関連企業による巨額投資の採算性や、データセンター需要への依存度の高さに対する懸念も完全には解消されていない。足元では楽観論が優勢となっているものの、将来的な収益化への不安は依然として残っている。
今後はマイクロソフトやアルファベットなど大手クラウド事業者に加え、データセンター向け設備や電力関連企業の決算発表が相次ぐ予定である。AI相場が持続的な上昇局面へ発展するかどうかは、こうした企業が市場の高い期待を上回る業績や見通しを示せるかにかかっている。今回の相場は、AI関連への強い期待が継続していることを示す一方で、市場参加者が企業業績をこれまで以上に厳しく評価する局面に入っていることを映し出した。
【欧米債券相場】
米社債市場では、人工知能(AI)関連企業の信用力に対する懸念が強まりつつある。特に格付けの低い企業が発行するハイイールド債で売り圧力が目立ち、国債に対する利回りの上乗せ幅(スプレッド)は過去最大水準まで拡大した。背景には、世界的な金利高の長期化と、AI分野で続く巨額投資の採算性に対する投資家の不安がある。
AI関連企業の多くは、データセンター建設や半導体調達などの大規模投資を借入金や社債発行に依存している。そのため金利上昇は資金調達コストを押し上げ、将来の利益を圧迫する要因となる。とりわけ信用力の低い企業ほど影響を受けやすく、市場では「AI投資は本当に十分な収益を生むのか」という疑問が広がっている。
その象徴がAIクラウド事業者コアウィーブである。同社は高成長への期待を集めてきたが、資金繰りへの懸念が強まるなかで株式と社債が売られ、信用リスクを示す指標も急上昇した。
市場関係者の間では、高金利やインフレによる財務悪化は一企業固有の問題ではなく、AI関連の低格付け企業全般に及ぶ可能性があるとの見方が広がっている。一方、信用力の高い大手IT企業にも別の懸念がある。それは過剰投資リスクだ。大規模クラウド事業者はAI競争の主導権を握るため、設備投資を積極的に拡大している。しかし投資額の増加に対し、十分な利益やキャッシュフローが伴うかは未知数である。実際に一部企業では、巨額投資の影響でフリーキャッシュフローが悪化しており、市場では投資回収の道筋を慎重に見極める姿勢が強まっている。
こうした投資拡大は社債発行の急増も招いている。AI関連の大型テクノロジー企業は資金需要を満たすため大量の債券を発行しており、市場では供給増加による需給悪化も意識されている。発行額は前年を大きく上回るペースで推移し、高利回り債市場でも発行拡大が続く見通しだ。その結果、投資家はリスクの高い債券への投資を控え始め、関連ファンドから資金流出が続いている。
ただし、現時点で信用不安が社債市場全体へ波及しているわけではない。AI以外の企業が発行する社債ではスプレッドの拡大は比較的限定的であり、市場の警戒は主にAI関連企業へ向けられている。実際の業績悪化や債務不履行が広範囲で発生しているわけではなく、金利高や供給増による心理的な悪化が相場を動かしている面が大きい。そのため、一部の投資家は高利回り債を依然として魅力的な投資対象とみている。
もっとも、AI産業を取り巻く環境が大きく変化した場合、市場全体へ影響が及ぶ可能性も否定できない。例えばサイバー攻撃やAI利用に伴う社会問題が拡大し、AI需要そのものへの期待が後退すれば、高成長を前提とした企業価値評価が崩れる恐れがある。その場合、株式市場だけでなく社債市場でも急激な売りが発生するリスクがあると指摘されている。
一方、欧州ではフランス国債市場が注目を集めている。フランスの長期金利は約24年ぶりの高水準まで上昇し、ドイツ国債との利回り格差も欧州債務危機以来の大きさとなった。背景には、財政赤字や政府債務の拡大懸念に加え、生活費高騰や予算不足への不満から全国で続く抗議活動、さらに政治的不透明感の高まりがある。
特に海外投資家はフランス国債に慎重な姿勢を強めている。政府の財政再建が進むのか不透明であり、将来の大統領選を巡る政策リスクも意識されているためだ。国債保有者に占める海外投資家の割合が高い(50%強)ことから、国外勢の売りは金利上昇要因となっている。
しかし国内投資家の見方は必ずしも悲観的ではない。生命保険会社など長期運用を重視する機関投資家は、現在の高い利回りを魅力的な投資機会と捉え始めている。フランス経済の基礎体力は依然として一定の強さを持ち、資金調達能力も維持されているとの評価があるためだ。また、国債の平均償還期間が比較的長く、金利上昇による利払い負担が急激に膨らみにくいとの見方も支えになっている。
保険会社にとっては、安定した利回りを長期間確保できる国債は資産運用上の重要な投資先である。現在の利回り水準は株価上昇を狙うリスク資産よりも魅力があるとみる向きも増えており、一部ではフランス国債への投資拡大を検討する動きもみられる。
総じて、AI関連社債市場では高金利下での成長持続性が問われ、投資家の選別姿勢が強まっている。一方、フランス国債市場では財政不安による売りと、高水準の利回りを評価する長期投資家の買いが交錯している。両市場に共通するのは、金利上昇局面において投資家が将来の成長期待や財政の持続可能性をこれまで以上に厳しく見極めている点である。
【日本株式相場】
本日10月28日の東京株式市場では、日経平均株価が続伸し、一時1000円を超える上昇を記録した。相場を主導したのは人工知能(AI)関連および半導体関連銘柄である。米国市場でAI関連株への投資マインドが改善した流れが東京市場にも波及し、海外投機筋の資金が日本の半導体株へ集中した。一方で、相場全体を見ると上昇銘柄は限定的で、内需株や金融株、ゲーム株などには売りが出るなど、AI関連を中心とした一極集中の色彩が強かった。
市場心理の改善につながったきっかけの一つは、米半導体大手ブロードコムによる資金支援の発表である。同社はAI開発企業アンソロピックが必要とする半導体調達を支援するため、複数の金融機関と資金供給の枠組みを構築したと表明した。これにより、AI企業の資金調達環境や開発継続性への不安が和らぎ、米国市場では半導体株が買い直された。東京市場でもその流れを受け、アドバンテスト、東京エレクトロン、ソフトバンクグループなどの主力AI・半導体関連株が上昇し、日経平均を押し上げた。
さらに市場を勢いづけたのが韓国の半導体大手SKハイニックスの好決算だった。同社はAI向け高性能メモリー需要を背景に大幅な利益成長を示し、株価が急伸した。韓国総合株価指数(KOSPI)も大きく上昇したことで、アジア全体で半導体関連株への楽観ムードが広がった。日本市場でもキオクシアをはじめとする関連銘柄に短期資金が流入し、半導体セクター全体が活況となった。
今回の上昇局面の背景には、ここ数週間に市場を悩ませていたAI関連企業への信用不安がひとまず落ち着いたとの見方もある。特にAIクラウド事業者コアウィーブを巡る財務不安が市場全体の重荷となっていたが、同社の株価が反発し、AI業界への資金供給を支える動きも確認されたことで、極端な悲観論は後退した。投資家の間では、AIブームそのものが失速するとの見方よりも、過度な警戒感が修正される局面との受け止めが広がった。
ただし、市場参加者の慎重姿勢が完全に消えたわけではない。国内では主要企業の決算発表が本格化しており、業績内容を見極めたいとの思惑から積極的な買いを控える投資家も多かった。そのため午後には利益確定売りや戻り待ちの売りが入り、日経平均は上げ幅を縮小する場面もあった。
AI関連株に資金が集中した反面、それ以外の分野では軟調な銘柄が目立った。近年人気を集めていたゲーム関連株や食品などの内需株、保険株、商社株などには利益確定売りが広がった。結果として、日経平均は大幅高となったものの、市場全体の値上がり銘柄数は限られ、東証株価指数(TOPIX)はむしろ下落した。指数上昇が一部大型株によって支えられている構図が鮮明となった。
個別企業では、半導体検査装置を手掛けるアドバンテストが上昇したほか、イビデン、TDK、レーザーテックなども買われた。また信越化学工業は中間決算で市場予想を上回る利益成長を示し、AI需要の恩恵を受ける素材関連企業として評価された。シリコンウエハーやフォトレジストなど半導体材料の需要拡大が業績を支えているとの見方が広がった。
一方でキヤノンは大幅安となった。同社は通期業績見通しを引き下げ、医療機器事業の生産回復が想定より遅れる見通しを示した。背景にはAI向け需要拡大による電子部品不足があり、AIブームが必ずしも全ての企業に恩恵をもたらしているわけではなく、一部では部品供給制約などの副作用も発生していることが浮き彫りになった。
また、市場では30日に予定されるTOPIX構成銘柄の定期見直しにも注目が集まった。指数連動型ファンドは組み入れ比率変更に合わせて大規模な売買を実施する必要があり、総額で約10兆円規模の取引が発生する可能性があるとみられている。特に新規採用銘柄には大きな買い需要が見込まれ、キオクシアやアドバンテスト、日本マクドナルドホールディングスなどへの資金流入期待が高まった。一方で、構成比率が低下する銘柄や除外対象銘柄には売り圧力が意識され、三菱商事などには下押し圧力がかかった。
今後の相場を占ううえで最大の焦点は米国の金融政策と大型ハイテク企業の決算である。市場では米連邦公開市場委員会(FOMC)で政策金利が据え置かれるとの見方が優勢だが、声明や議長会見で高金利環境に対する認識がどう示されるかに関心が集まっている。追加利上げ観測が後退すれば、AI・半導体株を中心にリスク資産へ資金が戻りやすくなる可能性がある。
同時に、マイクロソフトやアルファベットなどAI投資をけん引する米巨大IT企業の決算も重要な判断材料となる。市場の期待は非常に高く、業績や投資計画が予想を上回ればAI関連相場の上昇基調が強まる可能性がある。一方で期待を下回る内容となれば、足元で回復している投資家心理が再び悪化する恐れもある。
総じて、この日の日本株市場はAI・半導体分野への期待回復を背景に大きく上昇した。しかし上昇は一部銘柄に偏っており、市場全体が全面高となったわけではない。今後は米金融政策や世界のAI投資動向、大手テクノロジー企業の業績が、日本株の上昇が持続的なものとなるかを左右する重要な材料となりそうだ。
【韓国SKハイニックス】
韓国の半導体大手SKハイニックスは、2026年7〜9月期決算で市場予想を上回る業績を発表し、株価が急騰した。売上高は四半期として初めて100兆ウォンを超え、営業利益も過去最高を更新した。生成AI向け高帯域幅メモリー(HBM)を中心とする高性能メモリー製品の需要拡大と価格上昇が業績を大きく押し上げた。
特にHBMを含むDRAM事業では販売価格が市場予想以上に上昇し、AI向け半導体需要の強さを改めて示した。営業利益は過去最高を6四半期連続で更新し、同社がAI時代の主要な恩恵企業であることを印象づけた。
投資家が好感したもう一つの要因は株主還元策の強化である。SKハイニックスは通常配当に加え特別配当を実施すると発表した。特別配当の原資には、日本のキオクシアホールディングスへの投資から得られた利益が活用される。会社側は今後も投資収益を株主へ積極的に還元する方針を示し、追加の特別配当も予定している。
また、同社は既に大規模な自社株買いを実施しており、さらに追加の買い戻しを進める計画を公表した。配当と自社株買いを合わせた還元総額は極めて大きな規模となる見込みで、市場では株主重視の姿勢が評価された。
7〜9月期の純利益は前四半期からは減少したものの、前年同期比では大幅な増益を維持した。前四半期にキオクシア関連の投資利益が大きく計上されていた反動が主因であり、本業の収益力は引き続き堅調と受け止められている。
市場では事前に還元策への期待が高まっていたため、発表内容は完全なサプライズではなかった。それでも、継続的な株主還元へのコミットメントが改めて確認されたことは好材料と評価された。
SKハイニックスの急伸に加え、前日の米半導体株高も追い風となり、韓国総合株価指数(KOSPI)は大幅上昇した。指数は心理的節目を上回って終了し、低迷していた韓国株市場の投資家心理改善につながった。
今後の焦点は、同業最大手サムスン電子の決算と株主還元策に移る。市場では類似の施策が示されるとの期待もあり、AI関連需要の強さと半導体大手の還元姿勢が韓国株市場全体の回復を支えるか注目されている。全体として今回の決算は、AI向けメモリー需要の拡大と積極的な株主還元の両面から、SKハイニックスの成長力と財務余力を示す内容だった。
【高まる東芝再上場の期待】
海外のヘッジファンドや機関投資家の間で、将来的な東芝の再上場への期待が高まっている。これまでは東芝が保有していたキオクシア株の価値に注目が集まっていたが、現在はそれ以上に、非公開化後の事業改革や成長戦略そのものが評価対象になりつつある。その象徴的な例として、海外投資家の一部は東芝に直接投資するのではなく、日本産業パートナーズ(JIP)を通じて東芝へ出資している企業への投資を進めている。これらの投資家は、東芝の再上場が企業価値の再評価を促し、出資企業にも恩恵をもたらすとみている。
以前は、東芝が保有していたキオクシア株の価値が注目の中心だった。キオクシア上場後、東芝関連銘柄の株価は大きく上昇した。しかし現在、投資家の関心はキオクシア株の保有価値そのものではなく、その売却によって東芝が得た資金をどのように活用するかへ移っている。東芝は保有比率を段階的に引き下げており、多額の資金を確保したことで、買収時に抱えた負債の圧縮を進め、実質的に豊富な現金を保有する状態になったとの見方が強い。
この潤沢な資金を背景に、投資家は今後の事業成長への期待を高めている。東芝はデータセンター需要の拡大を追い風に、エネルギー関連事業、半導体関連事業、ハードディスクドライブ事業などが業績を押し上げている。非公開化後に策定した再建計画で掲げた利益目標を上回るペースで業績改善が進んでおり、収益力の回復が顕著になっている。
特にAI投資の拡大は東芝を取り巻く環境を大きく変えた。データセンター向け機器や記憶装置、電力インフラなど、AI普及に不可欠な分野で需要が伸びているためである。海外投資家の中には、東芝を単なる再建企業ではなく、AI時代のインフラ需要を取り込める企業として評価する声もある。
再上場後の企業価値については、事業再編後に市場から高い評価を得た海外企業や日本企業の事例が引き合いに出されている。企業分割や構造改革を経て成長軌道に乗った企業の株価が大きく上昇した例は少なくなく、東芝も同様の評価を受ける可能性があるという見方がある。
もっとも、再上場が必ず成功するとは限らない。MBOや買収に伴う借入金負担、のれんの処理、成長戦略の実現可能性などが課題となり、再上場後に株価が伸び悩むケースも存在する。そのため投資家は、収益改善の持続性や資本政策の妥当性を慎重に見極めようとしている。それでも市場の期待が高いのは、東芝が長年築いてきたブランド力と事業基盤を持ち、さらにガバナンス改革によって企業体質の改善が進んでいるためである。近年の日本企業改革の成功事例として再評価される可能性があり、再上場が実現すれば国内外の投資家から大きな注目を集めるとの見方が強い。
投資家の視線が単なる資産価値の評価から、企業改革によって生み出される将来の成長価値へ移っている。そして東芝の再上場は、AI関連需要の拡大と日本企業のガバナンス改革という二つの長期テーマが交差する象徴的な案件として捉えられており、2028年前後を見据えた投資対象として関心を集めている。
【日経平均日足チャートの解釈】
日経平均の日足チャートを見ると、上ひげを引いた短陽線で2日続伸し、下向きの10日移動平均線の上に再浮上した。これで今回の調整相場の底値は10月23日安値@61,462円だったと一応判断できる。ただ、どこまで反発が継続できるかは不透明である。
33業種中23業種が下げた。下落率トップ5は、保険(1位)、食料品(2位)、石油・石炭(3位)、水産・農林(4位)、ゴム製品(5位)となった。
コメント投稿
アンソロピックの上場目論見書公開⇒AI・半導体銘柄を押し上げたが・・・ 10月28日
昨日の米国株式相場は反発した(DJIA +146.42 @52,361.58, NASSAQ +214.04 @26,169.38, S&P500 +53.09 @7,676.07, SOX +304.09 @11,038.47)。ドル円為替レートは157円台後半の全日円高ドル安水準での動きだった。本日の日本株全般は高安まちまちとなった。東証プライムでは、上昇銘柄数が704に対して、下落銘柄数は798となった。騰落レシオは98.42%。東証プライムの売買代金は6兆9360億円。
TOPIX +24 @3,997
日経平均 +1,079円 @63,268円
【米国株式相場】
米国株式市場、AI関連銘柄がけん引して反発 投資家の視線は「成長」と「資金調達コスト」の両面へ
10月26日の米国株式市場では主要株価指数が上昇した。特にハイテク株や半導体関連銘柄が買われ、ダウ工業株30種平均、ナスダック総合株価指数ともに反発した。市場の中心テーマとなったのは、AI開発企業アンソロピックによる大型IPO計画であり、AI産業への期待が改めて意識された。
アンソロピックは同日、株式上場に向けた目論見書を公開した。市場では約1000億ドル規模の資金調達を目指していると受け止められており、実現すれば史上最大級のIPOとなる可能性がある。AI市場への資金流入が引き続き活発であることを示す材料として評価され、関連銘柄への買いを誘った。
この流れを受けて、半導体大手エヌビディアの株価が上昇した。さらに、イーロン・マスク氏がエヌビディア製半導体の調達に関連する大規模な資金確保が完了したと明らかにしたことも追い風となった。エヌビディアに加え、インテルやテキサス・インスツルメンツなど半導体関連企業にも買いが広がり、相場全体を押し上げた。
ダウ平均採用銘柄では、マイクロソフト、シスコシステムズ、ゴールドマン・サックス、JPモルガン・チェースなども堅調だった。一方で、ユナイテッドヘルス・グループ、メルク、P&G、ウォルト・ディズニーなどの銘柄は下落し、業種間で明暗が分かれた。
もっとも、市場関係者の間には楽観一辺倒ではない見方もある。前週にハイテク株が売られていた反動による買い戻しとの指摘もあり、AI関連株への資金流入が持続的な上昇につながるかを慎重に見極める姿勢もみられた。
一方、この日の市場で注目を集めたのがメタ・プラットフォームズの動向である。同社は約950億ドル規模の資金調達計画を公表した。調達資金はAI向けデータセンターや計算基盤などのインフラ投資に充てる方針だが、新株発行による既存株主の持ち分希薄化が懸念され、株価には重荷となった。
メタの計画は、普通株や優先株の発行に加え、新たな種類株式の導入を通じて段階的に資金を確保する内容である。同社はAI開発競争で後れを取らないため、今後数年間にわたり巨額の投資資金を必要としていることを示している。市場では、資金調達そのものは企業成長のために必要との理解がある一方で、そのコストを既存株主がどの程度負担することになるのかが焦点となっている。
また、メタはAI分野における競争激化への危機感も示している。アンソロピックやオープンAIといった新興勢力だけでなく、アルファベットやスペースXなども大型資金調達を進めており、AI関連企業間で資金獲得競争が激しくなっている。十分な資金を確保できるかどうかが、今後の技術開発や市場シェア争いを左右するとの認識が背景にある。
AIブームの恩恵を受ける企業が増える一方で、投資家の評価基準も変化しつつある。従来は「どれだけAIに投資できるか」が重視されていたが、現在は「どのように資金を調達し、その投資を利益へ結び付けられるか」が問われ始めている。メタの株価がAI関連銘柄全般の上昇局面でも伸び悩んだのは、その象徴的な事例といえる。
個別銘柄では、アナリストによる投資判断の引き上げを受けてテスラが上昇した。また、AI向けクラウドサービスを提供するコアウィーブも買われた。一方で、ネットフリックスやアドビ、ドアダッシュなどは軟調だった。
さらに、食品宅配サービス「インスタカート」を運営するメープルベアが大幅高となった。ドアダッシュが同社買収を検討しているとの報道が伝わり、買収プレミアムへの期待から資金が流入したためである。反対に、買収側と目されたドアダッシュの株価は下落した。
総じて、この日の市場はアンソロピックのIPO計画をきっかけにAI需要への期待が高まり、半導体やハイテク株が相場を支えた。しかし同時に、AI競争を勝ち抜くために必要な莫大な資金調達の影響も意識され始めている。市場の関心はAI関連企業の成長可能性だけでなく、その成長を支える資金戦略や収益化能力へと移りつつあり、AI相場は新たな評価局面に入りつつある。
【日本株式相場】
東京株式市場、AI関連株主導で大幅反発 ただし投資家心理には慎重さも残る
本日10月27日の東京株式市場では、日経平均株価が4営業日ぶりに反発した。上昇幅は一時1400円を超え、終値でも1000円超の上昇となった。市場全体をけん引したのはAI(人工知能)や半導体関連銘柄で、米国市場における関連株高の流れが日本にも波及した。
きっかけとなったのは、米AI開発企業アンソロピックが新規株式公開(IPO)に向けた資料を公表したことだった。最近はAI関連企業の上場計画の延期や、クラウドインフラ企業への信用不安によって投資家心理が悪化していたが、大規模なIPO計画が具体化したことで、AI需要の成長期待が再び意識された。
アンソロピックは11月のナスダック上場と巨額の資金調達を目指しているとされる。これを受けて前日の米国市場ではエヌビディアをはじめとする半導体株が買われ、日本市場でも同様の動きが広がった。
特にアドバンテスト、東京エレクトロン、ソフトバンクグループなど指数への影響が大きい銘柄が上昇した。なかでもアドバンテストは大幅高となり、日経平均の押し上げ要因として大きな存在感を示した。10月に入ってからAI投資の先行き不透明感などを背景に関連銘柄が急落していたこともあり、割安感に注目した買い戻しも相場を支えた。
一方で、市場全体が強気一色だったわけではない。今後予定される米国の政治イベントや経済指標発表などを控え、投資家の間では慎重姿勢もみられた。そのため、日経平均は上昇したものの、取引時間中には上値の重さを意識する場面もあった。
業種別にみると、不動産株や医薬品株は軟調だった。不動産業界では、東京都心部の住宅価格高騰に対する行政の対応強化が伝わり、投機的な住宅売買を抑える方向へ制度運用が進むとの見方が広がった。このため大手不動産会社の株価が売られた。市場では将来的な収益機会が制約される可能性を懸念する声もあった。
医薬品株では第一三共が大幅安となった。海外企業が開発中のがん治療薬に関する良好な試験結果を公表したことで、競争環境が厳しくなるとの見方が広がったためである。成長期待の高いがん領域で新たな有力候補が登場する可能性が意識され、同社株への売り圧力につながった。
個別銘柄では、リコーの上昇も目立った。次世代太陽電池として注目されるペロブスカイト太陽電池の量産支援に関し、政府による大型支援策が報じられたことが材料視された。実用化や普及が進んだ場合の事業拡大期待から買いが入り、株価は約18年ぶりの高水準まで上昇した。
また、半導体関連ではイビデンの上昇も注目を集めた。証券会社が目標株価を引き上げたことに加え、AI向け高性能半導体の需要拡大に対する期待が背景にあった。同社は高性能パッケージ基板の主要供給企業として位置付けられており、生産能力増強や価格改善への期待が投資家の評価を高めた。
市場参加者が注目したもう一つのテーマが、個人投資家の信用取引動向である。信用取引による買いポジションの損益状況を示す信用評価損益率は大幅に悪化し、2025年春の「トランプ関税ショック」以来の低水準となった。これは、多くの個人投資家が保有株で含み損を抱えていることを意味する。
背景には、ここ数週間続いたAI・半導体関連株の急落がある。米クラウド関連企業への信用不安や、AI投資に伴う企業財務への懸念が広がったことで、日本市場でも半導体関連銘柄が売られた。さらに中東情勢の緊迫化による原油高も投資家のリスク回避姿勢を強めた。
個人投資家に人気の電子部品株である太陽誘電や村田製作所などの下落も、信用取引の評価損悪化に大きく影響したとみられている。市場関係者の中には、個人投資家の余力が低下しており、以前のように積極的な売買を繰り返しにくくなっているとの見方もある。実際、信用取引の買い残高は減少した。株価下落を受けてポジション整理が進んだ可能性がある。しかし、それでも信用買い残高の水準自体は依然として高く、市場には潜在的な売り圧力が残っていると指摘されている。そのため、今回の株価上昇にもかかわらず、需給面ではなお楽観視できない状況が続いている。利益確定売りや戻り売りが出やすい環境にあり、相場の上昇余地を抑える要因になり得るとの見方も少なくない。
総じて、この日の東京市場はアンソロピックのIPO進展を契機としたAI関連株への資金流入によって大きく反発した。AI・半導体セクターに対する中長期的な期待は依然として強いものの、企業の資金調達問題や信用市場への警戒感、個人投資家の含み損拡大といった懸念材料も残っている。市場はAI成長期待を再評価する局面にある一方で、その期待を支える企業収益や資金環境を慎重に見極めようとしている段階にある。
【世界の債券相場】
世界の債券市場では、AI関連株への先行き不安を背景に、安全性を重視した資金移動が進んでいる。特に投資資金は、財政運営への信頼が厚いドイツ国債や、過度な財政拡張への警戒が後退した日本国債へ流入しており、これらの国の長期金利は低下傾向にある。日本の10年国債利回りは、9月末に約30年ぶりの高水準を付けた後、10月後半には大きく低下した。
一方で、債券市場全体が一様に買われているわけではない。財政赤字や財政再建への不透明感が残るフランスでは、格付け維持を好感した金利低下はみられたものの、低下幅は限定的だった。イタリアやベルギーなど財政懸念を抱える国々も同様で、市場では国ごとの財政健全性が投資判断の重要な基準となっている。
こうした状況から、投資家の間では「質への逃避」が進んでいる。欧州ではドイツ国債が代表的な安全資産として評価され、フランス国債から流出した資金の一部は日本国債にも向かっている。日本では20年国債の入札で需要の強さが確認され、海外投資家からの評価改善も示された。
日本国債への資金流入の背景には、国内の財政運営に対する過度な警戒感が和らいでいることがある。市場では極端な財政悪化シナリオが後退し、長期金利の急上昇を見込んだ国債売りが仕掛けにくくなったとの見方が広がっている。その結果、これまで慎重姿勢だった投資家も国債保有を維持・拡大する動きがみられる。
国内機関投資家の行動にも変化がみられる。生命保険会社や損害保険会社は超長期国債を継続的に買い越しており、一時は国債保有を減らしていたが、再び投資対象として注目し始めている。日銀の追加利上げによる金利上昇を想定しつつも、一定の利回り水準では積極的に買いを入れる姿勢が示されている。
アジアでは中国国債にも資金が向かっている。中国の長期金利は低水準まで低下しており、欧州の政治リスクを回避する目的で、中国の金利資産や通貨ポジションを増やす投資家もいる。中国金利が欧米市場の動きと異なる方向で推移していることや、人民元相場が比較的安定していることが背景にある。
今後も欧州では選挙が続く見通しで、特にフランスでは大統領選を控えて財政運営への懸念が残る。そのため世界の債券マネーは当面、フランスなど政治・財政リスクの高い国を避けながら、ドイツ、日本、中国など比較的安定性が評価される市場へ流動的に移動する展開が続くとみられている。
【外国為替相場】
為替市場では近年見られなくなっていた「有事の円買い」が再び意識され始めている。背景には、世界的なリスク回避局面での投資家行動の変化と、日本経済や金融政策を巡る評価の修正がある。市場関係者の間では、これまで植田和男日銀総裁の記者会見後に円安へ振れやすかった流れが変わり、今回の会合では円高につながる可能性も指摘されている。
今週は米連邦準備理事会(FRB)、欧州中央銀行(ECB)、日銀が相次いで政策決定を行う「中銀ウイーク」であり、金融市場の注目が集まっている。これまで市場では、植田総裁の説明が利上げに慎重な姿勢として受け止められ、会見後に円安が進むケースが多かった。しかし最近は市場の見方が変化しつつあり、円を取り巻く環境も以前とは異なっている。
実際、円相場は10月以降おおむね157〜158円台で推移していたが、先週には一時156円台まで上昇した。原油価格が高止まりし、本来であればエネルギー輸入増加による円安圧力がかかりやすい環境にもかかわらず、円は底堅い値動きを示した。特にアジアや米国で株価が下落した局面では、リスク回避的な円買いが観測された。
かつて円は代表的な安全資産とみなされていた。日本が貿易黒字国であり、世界最大級の対外純資産を持つことから、金融危機や地政学的緊張の高まりの際には海外資金が日本へ戻るとの見方が強かった。リーマン・ショックや東日本大震災後の円高はその象徴的な例である。
しかし、東日本大震災以降は状況が変化した。原発停止によるエネルギー輸入増加で貿易収支は悪化し、日本企業も海外利益を現地で再投資する傾向を強めたため、従来のような資金還流が起こりにくくなった。その結果、2022年のロシアによるウクライナ侵攻時には、安全資産としての円買いは限定的で、むしろ資源高による貿易赤字拡大懸念から円売りが優勢となった。
ところが足元では、中東情勢の緊迫化による原油高が続いているにもかかわらず、円が買われる場面が増えている。市場では、日本の財政やインフレに対する過度な警戒感が後退したことが背景にあるとみられている。高市政権発足後、財政運営や金融政策に対する市場の懸念が和らぎ、投機筋による大胆な円売りが出にくくなったとの指摘もある。
また、日銀の金融政策環境も変化している。実質金利ベースでみると、日本は以前ほど極端な金融緩和状態ではなくなっており、市場では日銀が必要に応じて追加利上げを実施できるとの見方が広がっている。こうした認識の変化は、将来的な円高期待を支える要因になっている。
投機筋の動向にも変化がみられる。長く続いてきた円売りポジションは縮小し、一時は円買い越しに転じた。以前のような大規模な円安投機は勢いを失っている。さらに、日銀が今後も利上げを続けるなら、低金利の円を借りて高金利通貨へ投資する「円キャリー取引」の魅力も低下する可能性がある。市場では、政策金利がさらに数回引き上げられれば、円を調達通貨として使うメリットが大きく減少するとの見方もある。
もっとも、円が完全に安全資産として復権したわけではないとの見方も根強い。最近の円買いには、フランスの財政不安や米国AI関連株への警戒感などを背景に、他の投資先より相対的に選ばれたという「消去法的な資金移動」の側面がある。また、欧州資産から日本国債への資金シフトに伴って円需要が生じた可能性も指摘されている。
ラテンアメリカへ目を向けるとブラジル市場が急変している。大統領選決選投票で現職のルラ大統領が再選されたことで、市場は財政拡張への懸念を強めた。これを受けてレアル相場は急落し、株式・債券・通貨が同時に売られる「トリプル安」となった。従来は市場寄りとみられていた対立候補の勝利が予想されていたため、その期待が一気に巻き戻された格好である。ただし、ルラ政権も議会運営では中道勢力との協調が不可欠であり、市場が懸念するほどの放漫財政が実現するかは不透明だ。今後の政策運営次第では、今回の市場の悲観的な反応が修正される可能性も残されている。
総じて、世界の投資家は政治リスクやAI関連株への不安を背景に資産配分を見直している。そのなかで円は以前よりも売られにくい通貨へと変化しつつあり、日銀の金融政策次第では中長期的な円高局面へ移行する可能性も市場で意識され始めている。こうした変化が本格化するかどうかは、今後の日銀の姿勢と世界のリスク環境が大きな鍵を握ることになりそうだ。
【アンソロピック上場の目論見書公開が暗示するもの】
米AI開発企業アンソロピックが株式上場に向けた目論見書を公表したことで、AI関連市場の先行きを巡る議論が活発化している。調達規模は約1000億ドルに達する可能性があり、実現すれば史上最大級のIPOとなる。ここ数カ月はAI関連企業への投資負担や資金調達不安、規制強化への警戒から市場心理が悪化していたが、今回の動きはAI産業の成長力を改めて示す材料として受け止められている。
強気派の見方では、アンソロピックの上場準備が進んだことは、AIビジネスの継続的な拡大と資金需要の大きさを裏付けるものと評価されている。メタなど大手テクノロジー企業も巨額の資金調達を進めており、今後も大型クラウド事業者やAI企業が豊富な資金力を武器に設備投資競争を続ける構図は大きく変わらないとみられている。
一方で、市場には巨額IPOによる資金吸収への懸念もある。過去には大型上場がハイテク株相場の転換点と重なった例もあり、投資資金が既存銘柄から新規上場株へ移る可能性が意識されている。ただし今回は、AI関連株の株価指標が以前ほど過熱しておらず、多くの関連企業で利益成長も続いているため、新たな投資対象の登場がむしろ市場全体の活性化につながるとの見方も強い。
また、米国の政治動向も注目されている。中間選挙の結果次第ではAI政策への影響を懸念する声もあるが、AI技術が国家競争力や安全保障と密接に結び付いていることから、政権や議会勢力が変化しても産業育成の方向性が大きく転換する可能性は低いとの見解が示されている。
慎重派は、目論見書によって企業の収益性が確認できた点を評価しながらも、AI市場の将来については依然として不確実性が大きいとみている。アンソロピックは黒字化を達成しているが、今後もサービス価格を引き上げられるか、高性能半導体など計算資源を安定的に確保できるかは不透明だ。AIの利用拡大に伴うコスト増加や競争激化も収益性を左右する要因となる。
さらに、市場では直近四半期の業績が開示されなかった点を懸念する声もある。足元の成長ペースが鈍化している場合、市場が描く高成長シナリオが修正を迫られる可能性があるためだ。目論見書に盛り込まれたAIの社会的リスクや人類への影響に関する記述についても、企業の技術力を強調する狙いと受け止める向きがある一方、投資家に対して潜在的リスクを改めて認識させる内容との見方もある。
また、AIを利用したサイバー攻撃や偽情報拡散などの問題が顕在化するなか、各国政府による規制強化が進む可能性も無視できない。今後の市場評価は技術革新だけでなく、規制環境の変化にも大きく左右されそうだ。
中立的な見方としては、アンソロピックの売上高が急拡大し、営業黒字化も達成していることから、目論見書の内容自体は投資家の期待を支えるものだったとの評価が多い。AI業界への不信感が広がるなかで、有力企業が具体的な収益力を示したことは市場に安心感を与えた。
総じて、アンソロピックのIPOはAI産業の成長性を再確認させる材料として歓迎されている。しかし、市場の関心は単なる技術革新から、持続可能な利益成長や資金調達能力、規制対応へと移り始めている。今回の上場はAI相場の新たな推進力となる可能性がある一方で、投資家が将来リスクをより厳しく見極める局面の始まりともいえそうだ。
【日経平均日足チャートの解釈】
日経平均の日足チャートを見ると、陽線で大きく反発した。結果として7月29日安値@60,448円が下値支持線として機能した。ただし、どこまで反発するかは未知数である。すべては、これからランダムに出てくる株価材料次第である。プラスの株価材料の累積がマイナスの株価材料の累積を大きく超えれば株価は上昇基調となる。
33業種中15業種が上げた。上昇率トップ5は、非鉄金属(1位)、電気機器(2位)、銀行(3位)、ガラス・土石(4位)、機械(5位)となった。
コメント投稿
原油高によるインフレ懸念とAI投資の採算性への疑念 ⇒ 日本株市場は当面、企業業績や成長戦略を厳しく選別する展開が続く 10月26日
先週末の米国株式相場は続落した(DJIA -652.82 @52,215.16, NASDAQ -53.52 @25,955.34, S&P500 -39.75 @7,623.68, SOX +47.49 @10,779.46)。ドル円為替レートは156円台後半での動きだった。日経平均は下げたが、本日の日本株全般は上げる銘柄の方がやや多かった。 東証プライムでは、上昇銘柄数が818に対して、下落銘柄数は686となった。騰落レシオは102.09%。東証プライムの売買代金は6兆6438億円。
TOPX +7 @3,973
日経平均 -504円 @62,190円
【米国株式相場】
10月23日の米国株式市場では、ダウ工業株30種平均が4営業日ぶりに反落した。主な要因は、中東情勢の緊迫化を背景とした原油価格の上昇である。エネルギー供給への懸念から原油先物相場が大きく上昇し、インフレ圧力の再燃や消費減速への警戒感が市場全体に広がった。その結果、景気敏感株や消費関連株を中心に売りが優勢となり、ダウ平均は取引中に800ドル超下落する場面もあった。
原油市場では、WTI原油先物が前日比で約4%高い水準まで上昇した。中東地域で軍事衝突が激化し、今後の供給に支障が生じる可能性が意識されたためである。市場では、エネルギー価格の上昇が物価全般を押し上げ、米国の個人消費や企業活動に悪影響を及ぼすとの見方が強まった。米消費者心理を示す指標は速報値から改善したものの、前月比ではなお弱含みであり、景気への慎重な見方を払拭するには至らなかった。
また、株式市場には利益確定売りも広がった。ダウ平均は直前の3営業日で約900ドル上昇し、前日には約1カ月半ぶりの高値圏まで回復していた。このため、週末を前に当面の利益を確保する動きや保有株の調整が進み、相場の下押し要因となった。
投資家心理を冷やしたもう一つの要因が、AIや半導体関連を中心とするハイテク分野の不透明感である。韓国の半導体大手SKハイニックスが米子会社の新規株式公開(IPO)検討を取りやめたことが伝わり、市場では大型上場案件の延期や撤回が相次いでいるとの認識が広がった。成長期待の高いテクノロジー分野で資金調達環境への懸念が高まり、投資家のリスク選好姿勢がやや後退した。
個別銘柄では、アメリカン・エキスプレスが大幅安となった。発表した四半期決算では売上高が市場予想に届かず、通期見通しも引き上げられなかったため、今後の成長鈍化が意識された。金融株ではJPモルガン・チェースやゴールドマン・サックスが売られたほか、景気動向に業績が左右されやすい建機大手キャタピラーも下落した。さらに、ジョンソン・エンド・ジョンソン、ホーム・デポ、コカ・コーラといったディフェンシブ銘柄や消費関連株も軟調だった。
一方で、原油高の恩恵を受けるエネルギー関連株には買いが入った。石油大手シェブロンが上昇し、防衛・産業分野にも強みを持つハネウェルや通信機器大手シスコシステムズも堅調に推移した。市場では、原油高局面では資源関連企業の収益改善期待が高まる一方、消費や設備投資への悪影響が懸念されるため、業種ごとの差が鮮明になった。
通信業界ではAT&Tやベライゾン・コミュニケーションズが下落した。宇宙開発企業スペースXが米国内で通信インフラの確保を進めているとの報道があり、将来的な携帯通信事業への本格参入観測が浮上したためである。既存通信会社にとって競争激化要因になり得るとの見方から、関連銘柄に売りが広がった。
ハイテク株中心のナスダック総合株価指数も続落した。データ保存装置大手ウェスタンデジタルは好決算を発表したにもかかわらず、業界全体の設備投資拡大による競争激化が懸念されて下落した。ソフトウェア関連ではインテュイットやアドビも売られ、成長株全般への慎重な姿勢が見られた。
もっとも、ハイテク分野全体が弱かったわけではない。前日に大きく下落していた半導体関連のマイクロン・テクノロジーやAMDには買い戻しが入り上昇した。また、サイバーセキュリティー分野ではパロアルト・ネットワークスやクラウドストライク・ホールディングスが買われ、市場の資金が成長分野の中でも選別的に向かっている様子がうかがえた。
総じて、この日の米株市場は中東情勢を背景とする原油高が最大の材料となった。インフレ再加速への警戒、利益確定売り、AI・半導体関連を巡る不透明感が重なり、主要株価指数は下落した。一方でエネルギー株や一部の半導体・サイバーセキュリティー株には買いが入り、市場全体が一方向に動くというよりも、業績や業界環境を踏まえた選別色の強い相場展開となった。
【日本株式相場】
本日10月26日の東京株式市場では、日経平均株価が3営業日続落し、およそ3カ月ぶりの安値水準まで下落した。背景には、中東情勢の緊迫化を受けた原油価格の上昇と、人工知能(AI)関連投資への先行き不安がある。特に半導体やAI関連の主力銘柄への売りが市場全体を押し下げ、直近2週間で大きく下落してきた流れが続いた。
市場はまず、前週末の米国株安を嫌気した。中東情勢の悪化を受けて原油価格が上昇し、世界経済や企業収益への悪影響が懸念された。資源輸入への依存度が高い日本では、エネルギーコストの上昇が企業業績を圧迫するとの見方が強く、投資家はリスク資産の保有を控える姿勢を強めた。その結果、半導体製造装置や検査装置を手がける主要企業が売られ、日経平均の下落要因となった。
加えて、AI分野への投資熱が過熱していたのではないかという疑念も市場心理を冷やした。米国ではAIインフラ関連企業の財務健全性に対する懸念が広がっており、大規模なAI投資が将来的に十分な収益を生み出せるのかが改めて問われている。こうした不安は日本の半導体・データセンター関連銘柄にも波及し、投資家は高成長期待だけでは株価を支えにくくなっているとの見方を強めた。
実際に市場では、AI投資の成長率が今後は鈍化していくとの分析も示された。これまで急速に拡大してきたAI関連投資は続くものの、成長ペースは徐々に落ち着く可能性があるとみられている。そのため、AI需要への依存度が高い企業については、好決算を発表しただけでは十分な評価を受けにくい状況になりつつある。
一方で、すべての半導体関連株が同じように売られているわけではない。市場では「AIバブル崩壊」という単純な見方ではなく、企業ごとの業績や財務内容を重視する選別が進んでいる。業績改善が確認された企業や利益成長が伴う企業には資金が流入しており、半導体関連株の中でも明暗が分かれている。株価収益率(PER)が大きく低下した企業も増えており、一部の運用会社や投資家からは割安感を指摘する声も出始めた。
こうしたなか、市場では「AI投資そのものが終わるわけではない」との見方も根強い。AIは依然として世界経済成長の重要な牽引役と考えられており、一時的な過熱感の修正局面に過ぎないという評価である。実際、信用リスクの上昇が懸念される企業は限定的で、業界全体への波及は確認されていない。このため、一部の機関投資家は下落した半導体関連銘柄の買い増しを始めている。
市場全体が弱含む中でも、好材料を背景に買われた銘柄はあった。工作機械や産業用ロボット大手のファナックは、業績見通しを引き上げたことや自社株買いの発表が評価され、一時大幅高となった。特に中国市場での工場自動化需要の強さが注目され、製造業向け設備投資が依然として底堅いことを示した。市場では、部材供給の制約も大きな問題ではなくなりつつあり、同社の決算内容は総じて前向きに受け止められた。
また、原油高の恩恵を受ける銘柄にも資金が向かった。石油・資源開発関連企業や総合商社は、資源価格の上昇による収益拡大期待から買われた。さらに、長期金利の上昇が一服したことを背景に、不動産株や建設株も堅調だった。この結果、日経平均は下落したものの、TOPIXは上昇しており、指数間で異なる動きがみられた。大型ハイテク株が日経平均を押し下げる一方、幅広い銘柄には買いが入っていたことを示している。
個別材料では、GMOインターネットグループの大幅下落が市場の注目を集めた。傘下企業のFXサービスで不正アクセスが発生し、利用者への補償やシステム対応費用の拡大が懸念されたためである。損失規模が不透明なことから、グループ関連企業にも売りが広がった。
一方で、サイバー攻撃の増加を背景に、セキュリティー関連企業には資金流入がみられた。企業や行政機関への攻撃が相次ぐなか、防御や監視、復旧サービスへの需要拡大が期待されている。市場では、今後は侵入を防ぐだけでなく、被害を素早く発見・対応する技術の重要性が増すとの見方が強まっている。
さらに、不動産セクターではオフィス賃料の上昇が注目された。東京都心部を中心に優良オフィスへの需要が強く、賃料引き上げが進んでいる。建築費高騰や人手不足で新規供給が限られる一方、需要は堅調であり、主要不動産会社の業績押し上げ要因となっている。市場予想では、各社の利益は会社計画を上回る可能性があり、自社株買いなど株主還元強化への期待も高まっている。
今後の焦点は、米国の大手テクノロジー企業の決算発表に移る。投資家はAI関連投資が実際にどれだけ利益につながっているのかを見極めたい考えで、慎重姿勢を維持している。原油高によるインフレ懸念とAI投資の採算性への疑念という二つの不安材料を抱えるなか、日本株市場は当面、企業業績や成長戦略を厳しく選別する展開が続くとみられる。ただし、半導体関連株のバリュエーション低下や業績堅調な企業への再評価の動きもみられており、相場反転の兆しを指摘する声も徐々に増えている。
【日経平均日足チャートの解釈】
日経平均の日足チャートを見ると、上ひげを引いた短陰線で下げて終値ベースでは4日続落したが、ザラバ安値の更新は止まった。TOPIXは上げていることから日経平均も早晩下げ止まりから反発初動を試す動きとなると見ている。
33業種中22業種が上げた。上昇率トップ5は、鉱業(1位)、石油・石炭(2位)、卸売り(3位)、海運(4位)、電気・ガス(5位)となった。
コメント投稿
「AI投資拡大→資金需要増大→金利上昇」という構図から、「金利上昇がAI投資の採算性を悪化させる→成長期待が後退する→債券が買われる」という構図へと見方が変化 10月23日
昨日の米国株式相場は下落した(DJIA +11.89 @52,867.98, NASDAQ -694.00 @26,008.86, S&P500 -93.74 @7,663.43, SOX -773.58 @10,731.98)。ドル円為替レートは156円台後半の前日比円高ドル安水準での動きだった。本日の日本株全般は下げるる銘柄が多かった。東証プラムでは、上昇銘柄数が553に対して、下落銘柄数は951となった。騰落レシオは102.00%。東証プライムの売買代金は8兆9338億円。
TOPIX -32 @3,966
日経平均 -215円 @62,693円
【米国株式相場】
10月22日の米国金融市場では、株式市場でハイテク・AI関連銘柄が大きく売られる一方、安全資産とされる米国債には資金が流入し、長期金利が急低下した。市場全体では「AI成長期待」よりも「AI投資の採算性への懸念」と「地政学リスクへの警戒」が前面に出た一日となった。株式市場では、ダウ工業株30種平均はわずかながら上昇し3日続伸した。しかしその内容は強弱が分かれた。生活必需品や消費関連など景気変動の影響を受けにくいディフェンシブ銘柄が買われた一方、AIや半導体関連銘柄に売りが集中したためである。好決算と業績見通しの引き上げを発表したP&Gが大幅高となり、ダウ平均を支えた。J&J、ホーム・デポ、コカ・コーラなども買われ、投資家が比較的安定した業種へ資金を移したことがうかがえた。
一方、ハイテク株中心のナスダック総合株価指数は約2.6%下落し、数カ月ぶりの大幅安となった。S&P500種株価指数も反落した。株安の主因はAI関連投資への不安である。特に市場の注目を集めたのはメタ・プラットフォームズだった。同社は売上高こそ市場予想を上回ったが、AI分野への巨額投資をさらに拡大する方針を示した。経営陣はAIエージェント「ミューズ」の普及には今後も多額の資金が必要であり、投資回収には長期間を要するとの見通しを示した。その結果、投資家の間では「AI投資が本当に十分な利益を生み出すのか」という疑念が広がった。
市場では、これまでAI関連株を支えてきた前提が揺らぎ始めている。従来は、大手IT企業によるデータセンター建設や半導体需要の拡大が長期的な成長をもたらすとの期待が優勢だった。しかし今回は、投資規模の急拡大に対して利益創出の時期が見通しにくいことが懸念材料となった。メタの資本支出や将来的な債務負担の増大も警戒され、同社株は大幅安となった。
こうした流れは半導体業界にも波及した。半導体製造装置大手ラムリサーチが弱い業績見通しを示したことをきっかけに、AMDなど関連企業にも売りが広がった。フィラデルフィア半導体株指数(SOX)は約7%下落し、数カ月ぶりの安値水準となった。さらに、AI向けデータセンターを運営する新興クラウド企業群も急落し、市場がAI投資ブーム全体の持続性を再評価し始めていることを示した。
また、地政学リスクも投資家心理を冷やした。中東ではイランを巡る緊張が高まり、原油供給への懸念から原油価格が上昇した。通常であれば原油高はインフレ懸念を通じて金利上昇要因となる。しかし今回の市場では、エネルギー価格上昇によるインフレよりも、地政学的な不確実性による景気や企業業績への悪影響が重視された。その結果、投資家は安全資産である米国債を積極的に購入した。米10年国債利回りは一時4.93%まで低下し、心理的節目とみられていた5%を下回った。1日の低下幅としては近年でも大きい部類となった。
米国債買いが進んだ背景には複数の要因がある。第一に、AI関連株急落により市場全体のリスク回避姿勢が強まったこと。第二に、フランス国債市場で財政問題への不安から国債利回りが急上昇し、欧州債券市場への警戒感が高まったこと。第三に、これまで金利上昇を見込んで国債を売っていた投資家が買い戻しを迫られる「ショートスクイーズ」が発生した可能性が指摘されていることだ。
市場では、これまでの「AI投資拡大→資金需要増大→金利上昇」という構図から、「金利上昇がAI投資の採算性を悪化させる→成長期待が後退する→債券が買われる」という構図へと見方が変化しつつある。AIブームが米経済成長を支えるとの期待は依然残るものの、そのために必要な巨額投資を維持できるのかが新たな焦点となった。
総じて22日の市場は、AI関連銘柄に対する熱狂がやや冷め、投資回収や資金調達コストなど現実的な収益性を重視する局面へ移行しつつあることを示した。同時に、中東情勢や欧州財政不安を背景とするリスクオフの流れが強まり、資金はハイテク株からディフェンシブ株と米国債へ向かった。特にSOX指数の急落と米10年債利回りの5%割れは、市場が「AI成長期待一辺倒」から「成長とリスクの再評価」へ転換する重要なシグナルとして受け止められている。
【AI関連企業、資金繰りや信用リスクへの警戒感が強まっている】
AI向けデータセンターやクラウド基盤への投資が急拡大するなか、関連企業の財務負担が急速に重くなり、市場では資金繰りや信用リスクへの警戒感が強まっている。米モルガン・スタンレーは、AIインフラを担う大手クラウド事業者やAI特化型クラウド企業の設備投資額が来年に大幅増加する一方、フリーキャッシュフローの赤字が過去最大規模に膨らむとの見通しを示した。
背景には、AI関連サービスへの需要拡大を見込んだ巨額投資が続いているのに対し、収益の伸びがそれに追いついていないことがある。営業活動による資金創出は増える見込みだが、データセンター建設や半導体調達などの投資負担の方がはるかに大きく、結果として資金流出が拡大する構図だ。
特に注目を集めているのがアマゾン・ウェブ・サービス(AWS)の動向である。報道によると、社内ではAI関連事業のフリーキャッシュフロー赤字が今後数年間続く可能性が指摘されており、投資負担の大きさが改めて浮き彫りになった。アマゾンはすでにフリーキャッシュフローの赤字を経験しており、AIインフラ整備が経営資源を大きく消費していることがうかがえる。
市場ではこれまで、財務基盤の弱いAI特化型クラウド企業(ネオクラウド)への懸念が中心だった。しかし最近では、資金力が豊富とみられてきた大手クラウド事業者についても、想定以上に債務負担が拡大している可能性が指摘され始めている。格付け機関などは、表面上の業績の強さだけでは見えにくい財務リスクに注意を促している。
こうした状況は投資家心理にも影響を与えている。市場ではAI関連銘柄への期待は依然高いものの、投資額に見合う収益を将来確保できるのかという視点が急速に強まった。実際に、一部の機関投資家やヘッジファンドはテクノロジー株への投資比率を引き下げる動きを見せている。
総じて、AI市場の成長期待そのものは維持されているが、その成長を支えるための資金負担が想定以上に大きくなっていることが新たな懸念材料となっている。今後は、各社が巨額の設備投資をどのように収益化し、キャッシュフローを改善できるかが、AI関連株や市場全体の評価を左右する重要な焦点になりそうだ。
【日本株式相場】
本日10月23日の東京株式市場では、日経平均株価が続落し、約3カ月ぶりの安値圏で取引を終えた。背景には、前日の米国市場でAI・半導体関連銘柄が急落した影響がある。特に、AI投資を主導する米大手テクノロジー企業の資金繰りや投資回収能力に対する懸念が強まり、世界的なリスク回避姿勢が広がった。東京市場でも半導体やAI関連銘柄に売りが集中し、日経平均は一時1400円超下落して節目の6万2000円を割り込んだ。
しかし、その後は下値で買い戻しが入り、終値では下落幅を大きく縮小した。市場では、今後本格化する企業決算発表への期待が依然として強く、業績上方修正への期待を背景に割安感が意識されたとみられる。主要半導体株の一部には午後に買い直しが入り、相場の崩壊というよりは急速なポジション調整の側面が強かった。
今回の下落の震源地は米国である。米メタの決算発表後、AI関連への巨額投資が企業財務を圧迫し始めているとの認識が広がった。同社はAI開発やデータセンター整備への投資拡大方針を示した一方、フリーキャッシュフローが赤字に転落した。市場では、AI需要拡大への期待よりも「投じた資金を将来回収できるのか」という収益性への疑問が強まった。この影響はメタだけにとどまらなかった。半導体製造装置メーカーやAI向けインフラ企業、クラウド事業者など幅広い関連企業に売りが波及し、米国の半導体株指数は大幅安となった。
東京市場でも半導体関連株やAI恩恵銘柄が連鎖的に売られた。ディスコなど一部企業は業績予想が市場期待を下回ったことも重なり、株価が大きく下落した。
一方で、市場全体が全面的な悲観論に傾いたわけではない。AI・半導体株から流出した資金の一部は内需関連やディフェンシブ銘柄に向かった。小売、食品、外食、鉄道、不動産など比較的景気変動の影響を受けにくい業種が買われた。中でも外食関連には政府の支援策への期待が追い風となり、吉野家ホールディングスやドトール・日レスホールディングスなどが高値圏で推移した。
また、業績改善を示した銘柄への個別物色も活発だった。ブロンコビリーは好決算を発表し、市場予想を上回る利益成長が評価されて上場来高値を更新した。景気や相場全体への不安が強まる中でも、実際に業績を伸ばしている企業には資金が集まる構図が確認された。
相場のもう一つの大きなテーマは金利低下である。日本の長期金利は約3カ月ぶりの低水準まで低下した。米国でも長期金利が重要な節目である5%を下回り、安全資産としての国債に世界的な資金流入が起きている。投資家が株式市場のリスクを回避し、債券へ資金を移している状況が鮮明となった。
金利低下は業種ごとに異なる影響を与えた。銀行株は、金利上昇による利ざや拡大期待が後退したため売られた。三菱UFJフィナンシャル・グループをはじめとする大手銀行株には利益確定や失望売りが広がった。また、日銀が今月の会合で追加利上げを見送る可能性が高いとの見方も銀行株には逆風となった。
反対に、不動産株には追い風となった。長期金利の低下は借入コストの軽減につながるため、不動産会社の資金調達環境改善への期待が高まった。三菱地所、三井不動産、住友不動産など大手不動産株が買われ、REIT(不動産投資信託)市場にも資金が流入した。ただし、市場関係者の間では、将来的な日銀の追加利上げ観測が完全に消えたわけではなく、不動産株の上昇が長期トレンドになるかについては慎重な見方も残っている。
為替市場では米金利低下を受けて円高が進み、その結果、輸出関連株よりも小売や食品などの内需株が相対的に選好された。AI・半導体株や銀行株が売られる一方で、内需株や不動産株が買われるという、典型的なリスク回避局面のセクター間資金移動が確認された。
ただし、こうしたディフェンシブ銘柄への資金流入については懐疑的な見方も少なくない。業績見通しが大きく悪化したわけではなく、AI・半導体株から逃避した資金の「一時的な避難先」に過ぎない可能性があるためだ。さらに、AI関連株や銀行株の急落で含み損を抱えた投資家が増えており、相場下落が続けば追い証の発生などによるさらなる売り圧力も警戒される。
総じて23日の市場は、AIブームを支えてきた「巨額投資は将来の高成長につながる」という期待に対し、投資家が初めて本格的に採算性や資金調達リスクを意識し始めた一日だった。資金はAI・半導体関連から内需株、不動産株、さらには国債へと移動し、世界的なリスクオフの流れが鮮明になった。一方で、企業業績そのものへの期待はなお残っており、今後の決算発表や米大手IT企業の資金繰り動向が、市場心理の改善につながるかが焦点となっている。
【日経平均日足チャートの解釈】
日経平均の日足チャートを見ると、「時の利が売り」の流れが続く中、続落してザラバでは大きく下値を切り下げた。しかし、そのうちに下げ止まり反発し始めて長い下ひげを引いた短陰線で、底値圏での「たくり線」となった。強いさげ渋りのサインである。さらに追加の大きな悪材料が出てこない限り、翌日は反発を試しに行くが、さて、どう動くか?
33業種中25業種が下げた。下落率トップ5は、銀行(1位)、海運(2位)、非鉄金属(3位)、鉄鋼(4位)、機械(5位)となった。
コメント投稿
AI投資は巨額投資に見合う収益が本当に得られるのかという疑問が改めて意識されて・・・ 10月23日
昨日の米国株式相場は上昇した(DJIA +360.21 @52,856.09, NASDAQ +278.04 @26,708.86, S&P500 +44.60 @7,757.17, SOX +221.75 @11,505.56)。ドル円為替レートは157円台前半での前日比円高ドル安水準での動きだった。本日の日本株全般は下げる銘柄が多かった。東証プライムでは、上昇銘柄数が684に対して、下落銘柄数は821となった。騰落レシオは109.35%。東証プライムの売買代金は7兆569億円。
TOPIX -46 @3,998
日経平均 -1,713円 @62,908円
【米国株式相場】
10月21日の米国株式市場では、人工知能(AI)関連銘柄への買いが広がり、主要株価指数が上昇した。ダウ工業株30種平均は続伸し、ナスダック総合指数も反発した。市場全体を支えたのは、AI需要の底堅さを示す企業業績だった。
投資家の注目を集めたのは、AIインフラ関連事業を手掛ける企業の決算である。クラウドサービスやデータセンター関連事業の好調さを背景に、一部企業が市場予想を上回る業績を示したことで、AI向け需要が依然として強いとの認識が広がった。その結果、半導体、サーバー、ソフトウエアなど幅広いハイテク企業に買いが波及し、エヌビディアやAMDなどの関連銘柄も上昇した。
市場関係者の間では、これまでAI投資の先行きに対する懸念から売り込まれていたハイテク株に見直し買いが入りやすい環境だったとの指摘も聞かれた。AIブームの持続性に対する不安がいったん後退し、投資家心理が改善したことが相場を支えた格好だ。
もっとも、相場は終日楽観一色だったわけではない。取引時間中には、中東情勢の緊張を巡る報道が伝わり、株価指数が上げ幅を縮小する場面もあった。米政府が地域の安全確保を目的として外交施設の人員配置を見直す可能性が報じられたことで、地政学リスクへの警戒感が強まったためである。結果として主要指数は上昇して取引を終えたが、市場にはなお慎重な見方も残った。
個別銘柄では、金融、航空機、医薬品などの大型株の一部が買われた。一方で、消費関連や一部のインターネット企業には売りが出るなど、銘柄による明暗も見られた。また、動画配信大手は将来の収益見通しが市場期待を下回ったことで大幅安となり、成長鈍化への懸念が意識された。
こうした当日の株高の背景には、AI関連企業の好決算によって「AI投資ブームは続いている」との見方が改めて強まったことがある。しかし記事は、株価上昇の持続性については慎重な姿勢を示している。なぜなら、AI需要そのものよりも、それを支えるインフラ整備に大きな課題が浮上しているためだ。
象徴的な例として、オーストラリアのデータセンター運営企業が業績見通しを大幅に引き下げた事例が紹介されている。同社はデータセンター拡張計画を進めていたが、必要な電力供給の確保が遅れたため工事が停滞した。背景には地域住民の反対やインフラ整備の遅れがあり、結果として事業計画全体に影響が及んだ。
重要なのは、この問題がAI需要の低迷を意味しているわけではない点である。むしろ需要は非常に強いが、それを受け止めるデータセンターや送配電設備などの整備が追いつかない状況が顕在化している。AIサービスの拡大には膨大な計算資源と電力が必要であり、データセンター建設は今後の成長の前提条件となる。しかし現実には、電力網への負荷増大、建設コスト上昇、環境問題、地域社会との調整など、多くの障害が存在する。
「世界最先端AI」の足元がまさかのガタガタ…米巨大IT企業を悩ませる“笑えない大誤算”
米国では多数のAIインフラ計画が遅延や中止に追い込まれているとされる。また、地域コミュニティーによる規制強化の動きも広がっており、建設計画を進めにくくする要因となっている。さらに、今後の政治情勢次第では、環境負荷や電力消費への懸念から規制が強化される可能性も指摘されている。
「10兆ドル投資」のはずが…米AIデータセンター47件にブレーキ、実現可能性は35%
加えて、資金調達環境の変化も無視できない。金利上昇によって借入コストが高まると、以前は採算が見込めたプロジェクトでも十分な投資収益を確保できなくなる恐れがある。AI関連インフラは巨額投資を必要とするため、資金コストの上昇は事業計画の再検討につながりかねない。
総じて、今回の株高はAI関連企業の好業績によって市場の期待が改めて高まったことを示している。しかし、AIブームが長期的に続くためには、データセンターや電力供給などの基盤整備が計画通り進むことが不可欠である。投資家は今後、企業業績だけでなく、AI社会を支えるインフラ整備が現実の制約を克服できるかどうかにも注目する必要がある。現在の市場はAI需要の強さを評価している一方、その期待を実現するための物理的・経済的な課題が大きなリスク要因として浮上している。
【日本株式相場】
本日10月22日の東京株式市場では、日本株が大きく売られた。日経平均株価は前日から1700円超下落し、約3カ月ぶりの安値圏まで下げた。下落の中心となったのはAI・半導体関連銘柄であり、これまで相場を牽引してきたテーマ株への慎重姿勢が急速に強まった。
市場心理を悪化させた最大の要因は、米国の半導体・AI関連企業の決算内容だった。前日の米国市場では一部のAI関連企業の好決算を受けて楽観的な見方が広がっていたが、その後に発表された複数企業の業績見通しや経営陣の発言が投資家の期待を十分満たさなかった。特に半導体製造装置メーカーのラムリサーチについては、売上高見通しが市場予想を大きく上回らなかったことから失望売りが発生し、同業他社にも売りが波及した。東京市場では東京エレクトロンやアドバンテスト、SCREENホールディングス、イビデンなどAIインフラ関連銘柄に広範な売りが広がった。
さらに投資家の注目を集めたのが米メタの決算だった。広告事業を中心に業績そのものは堅調で、市場予想を上回る売上高を計上したほか、次四半期の見通しも比較的良好だった。しかし市場は業績以上に、AI関連投資の拡大による財務負担を問題視した。経営陣は新たなAIサービスの普及には大規模な計算資源と追加投資が必要になるとの認識を示しており、設備投資額も大幅に増加している。現金収支の悪化も確認されたため、AI事業の成長に伴い今後さらに資金調達が膨らむのではないかとの懸念が広がった。
こうした動きは、「AI投資は本当に十分な利益を生み出せるのか」という市場の根本的な疑問をあらためて浮き彫りにした。AI関連市場はこれまで、高性能半導体、データセンター、通信設備、電力関連インフラなど広範な産業への投資拡大を前提として成長期待が形成されてきた。しかし今回の決算を通じて、巨大IT企業が継続的に巨額投資を続けられるのか、また投資回収が見込めるのかという点に対する警戒感が強まった。
東京市場には、こうしたAIインフラ投資の恩恵を受ける企業が数多く上場している。そのため米ハイテク大手への懸念が高まると、日本の関連銘柄も「需要減速リスク」を先取りする形で売られやすい。市場では、もしハイパースケールデータセンターの建設計画が見直されれば、半導体や部材、製造装置への需要が想定ほど伸びない可能性があるとの見方が意識された。
また、日本株の下落はAI関連要因だけではなかった。アジア市場全体でも台湾や韓国などの株価指数が軟調に推移し、投資家のリスク回避姿勢を強めた。さらに中東情勢の緊張も不安材料となった。米国がサウジアラビアにおける一部外交関係者の退避措置を明らかにしたことで、エネルギー供給への懸念が再燃し、原油価格上昇リスクへの警戒感が高まった。資源価格の高騰は日本企業の収益を圧迫する可能性があるため、日本株全体の重荷として意識された。
一方で、市場全体が全面的な悲観状態に陥ったわけではない。AI関連株が売られるなかで、別のテーマに資金が向かう動きも見られた。その代表例がサイバーセキュリティー関連銘柄である。世界的に広く利用されているプログラミング言語PHPで重大な脆弱性が見つかり、各国政府や企業が対応を迫られる状況となった。加えて生成AIを悪用したサイバー攻撃への警戒も高まっていることから、セキュリティーサービスへの需要拡大が期待され、トレンドマイクロや関連企業の株価は逆行高となった。野村総合研究所や富士通など情報システム関連株も堅調だった。
個別企業では、香港系アクティビストファンドによる保有比率引き上げが明らかになったイオンフィナンシャルサービスが買われた。またソニーグループも堅調に推移した。映画事業が好調であることに加え、人気ゲームタイトルへの期待が高まっていることが評価された。市場では「AIがコンテンツ産業を代替する」との見方もあるが、映画やゲーム制作の現場では依然として人材やノウハウの重要性が高く、AIによる完全な代替は当面難しいとの認識が広がっている。
一方で、金利上昇を背景にこれまで大きく上昇してきた地方銀行関連銘柄には利益確定売りが出た。日本の長期金利上昇が一服したことや、日銀による追加利上げ期待が後退したことから、銀行セクターへの資金流入が弱まった。地方銀行に投資するETFも大きく調整し、年初以降の上昇分を一部吐き出す展開となった。
総じて10月22日の東京市場は、AI関連銘柄への期待と不安が交錯する一日だった。AI需要そのものに対する見方は依然として強気が多いものの、巨額投資に見合う収益が本当に得られるのかという疑問が改めて意識され、関連株に利益確定売りが集中した。一方でセキュリティーやコンテンツなど別の成長テーマには資金流入も見られた。市場では、今後本格化する国内外のハイテク企業決算を通じて、AI投資の収益性や持続性を見極める局面が続くとの見方が強まっている。
【外国為替相場】
外国為替市場では、年末に向けて円高期待が高まっている。その背景には日本経済の強さというより、米国と欧州の政治・経済リスクによるドル安・ユーロ安の可能性がある。市場では、主要通貨の中で円が相対的に選ばれる展開を予想する声が増えている。
最大の注目材料は11月の米中間選挙だ。民主党が議会で勢力を拡大した場合、AI産業への規制強化やデータセンター課税などが進み、米国の成長を支えてきたAI関連企業の収益拡大にブレーキがかかるとの見方がある。すでに金利上昇による資金調達コスト増加でAI関連株の勢いは鈍っており、米国市場への資金集中が弱まればドル売りにつながる可能性がある。
一方で共和党が優勢となった場合も、財政支出拡大や減税・給付政策への懸念からドル高一辺倒にはなりにくいとの見方が多い。市場では、選挙前に積み上がったドル買いポジションが選挙後に解消されれば、自然と円高・ドル安が進むとの予想も出ている。過去の中間選挙後には円高となるケースが多かったことも、こうした観測を支えている。
金融市場では、インフレ指標が強めに出てもドル買いが続かない場面が見られるようになった。投資家の関心が物価上昇そのものから、高金利が企業投資や消費活動を抑制する影響へ移りつつあるためだ。今後、景気減速を示す経済指標が増えれば、円高圧力がさらに強まる可能性がある。
円高観測はユーロに対しても広がっている。フランスでは政局の混乱や社会不安を背景に国債市場が不安定化しており、投資家の警戒感が強まっている。さらにスペインの総選挙やドイツ政治の不透明感など、欧州各国でも不確実性が増しているため、ユーロ売り・円買いの流れが続きやすいとみられている。
市場調査でも円の評価は上昇しており、年末までに最も強い通貨になるとの予想が増加している。ただし、これは日本固有の好材料によるものではなく、米国や欧州の不安定要因による「相対評価」の側面が強い。今後、米中間選挙や主要中央銀行の会合を通過した後は、日本の財政運営や金融政策そのものが改めて注目されることになりそうだ。
要するに、市場は「円が特別に強い」というより、「ドルとユーロに弱材料が多い」ことを重視しており、その結果として円高が進むとの見方が強まっている。日本にとっては“棚ぼた”ともいえる環境だが、その流れを持続できるかは今後の国内政策への信認にかかっている。
【日経平均日足チャートの解釈】
日経平均の日足チャートを見ると、大陰線で続落して今回の調整相場の安値を更新した。下向きの10日移動平均線の下に沈み込んだままで「時の利」は売りが継続している。下値支持線として意識されている9月14日安値@62,726円到達目前まで下げてきた。
33業種中20業種が下げた。下落率トップ5は、非鉄金属(1位)、ガラス・土石(2位)、電気機器(3位)、機械(4位)、金属製品(5位)となった。
コメント投稿
投資家の視線が「何でもAI関連なら買う」段階から、「実際に利益を生み出せる企業を選別する」段階へ移行している 10月21日
昨日の米国株式相場は高安まちまちとなった(DJIA +529.85 @59,495.88, NASDAQ -6.07 @26,242.82, S&P500 +21.84 @7,712.57, SOX -32.53 @11,283.81)。ドル円為替レートは158円台前半での動きだった。本日の日本株全般は上げる銘柄の方が多かった。東証プライムでは、上昇銘柄数が982に対して、下落銘柄数は521となった。騰落レシオは107.40%。東証プライムの売買代金は6兆9265億円。
TOPIX +35 @4,044
日経平均 +546円 @64,621円
【米国株式相場】
10月20日の米国株式市場では、ダウ工業株30種平均が大幅に上昇した一方、ハイテク株中心のナスダック総合指数は小幅に下落し、市場内で資金の向かう先に変化がみられた。背景には企業決算への評価に加え、AI(人工知能)投資を巡る期待と不安が同時に存在していることがある。
ダウ平均の上昇を支えた中心的な要因は、ヘルスケアや消費関連などの比較的安定した業種への買いだった。原油価格の上昇が一服し、経済活動や個人消費への悪影響に対する懸念が和らいだことも追い風となった。また、米長期金利の低下により株式の投資妙味が相対的に高まり、大型株への資金流入が進んだ。
個別銘柄では3Mが市場の注目を集めた。同社は四半期決算で市場予想を上回る利益を計上し、通期の利益見通しも引き上げた。従来は産業材メーカーとして認識されてきたが、近年はデータセンター向け光学部品や通信関連技術への取り組みを強化している。さらに、アマゾン関連企業との提携拡大期待もあり、AIインフラ投資の恩恵を受ける企業として評価が高まった。
特に市場が注目したのは、3MがAI向けデータセンターで使用される光通信関連技術を成長分野として育成している点である。AIの普及には膨大なデータ処理能力が必要となり、それを支えるデータセンターやネットワーク設備の需要が拡大している。投資家の間では、AI関連銘柄といえば半導体やクラウド企業を思い浮かべる傾向が強いが、今回は従来型産業にもAI特需の波が広がる可能性が意識された。
この動きは市場全体にも共通している。近年のAI相場ではエヌビディアなど限られたテック企業への投資が集中していた。しかし投資家は次第に「AI経済圏」を支える周辺企業にも目を向け始めている。通信設備、電力設備、部材メーカーなど、AI普及を支えるインフラ関連企業が新たな物色対象になりつつある。
もっとも、AIに関する懸念が解消されたわけではない。AI向けクラウドサービスを提供する新興企業の中には、多額の借入金や設備投資負担を抱えている企業も多い。市場では、巨額投資が本当に十分な収益へ結び付くのかという疑問が根強く残っている。韓国市場でAI関連企業の新規上場後に株価が大きく下落したことも、投資家の慎重姿勢を強める材料となった。
米国市場でも、AIインフラ企業に対する評価は分かれている。一部の企業では急落後の自律反発がみられたものの、アナリストの間では資本効率や収益性に対する厳しい見方も存在する。AI需要そのものは強いと考えられているが、すべての企業が勝者になれるわけではなく、どの企業が持続的に利益を生み出せるかを見極める段階に入っているとの見方が広がっている。
こうした短期的な不安とは対照的に、長期的にはAIが米国企業の成長を押し上げるとの楽観論も強い。JPモルガン・アセット・マネジメントは、今後10〜15年間の米国大型株の期待リターン見通しを引き上げた。その主な理由として、AIによる生産性向上や企業収益の拡大可能性を挙げている。
同社の見方によれば、米国企業は歴史的に設備投資や技術投資を高い収益へ結び付ける能力が高く、AI投資からも大きな利益を生み出せる可能性がある。米国企業の資本効率は他地域より高い水準にあり、この優位性がAI時代にも継続すると予想している。
一方で、長期見通しの説明ではリスク要因も指摘された。データセンター建設に伴う地域社会との摩擦、電力需要の急増、関連企業の負債拡大などが懸念材料として挙げられている。しかしJPモルガンは、そうした課題を考慮してもAIがもたらす経済効果の方が大きいとの立場を維持している。
市場関係者の間でも、「短期的な調整はあっても長期的なAI成長は揺るがない」という見解は少なくない。1990年代後半のインターネットブームではバブル崩壊が起きたが、その後もデジタル化の流れ自体は続き、多くの企業や産業の成長につながった。現在のAIブームについても同様に、短期的な株価変動と長期的な技術革新は別問題として捉えるべきだとの見方がある。
今後の最大の注目点は、マイクロソフト、アルファベット、メタなど主要テクノロジー企業の決算発表である。投資家はAI関連投資が実際にどの程度の利益成長へ結び付いているのかを詳しく確認しようとしている。今回の市場動向は、AIへの期待が依然として非常に大きい一方で、投資回収や財務健全性への懸念も無視できない段階にあることを示している。短期的には相場の変動が続く可能性が高いが、長期的な成長テーマとしてのAIに対する期待は依然として市場の中心に位置している。
【欧州債券相場】
フランス国債が売られ、21日の欧州債券市場ではフランス10年国債利回りが一時5%に達した。これは約24年ぶりの高水準で、ドイツ国債との利回り格差も欧州債務危機時に近い水準まで拡大した。背景には、財政再建を巡る不透明感と全国的な抗議デモの拡大がある。
フランスでは生活費上昇や教育予算不足への不満から抗議活動が続き、一部で暴動や破壊行為も発生している。社会不安は企業活動にも影響を及ぼし、小売大手カルフールは店舗被害による業績悪化の可能性を示した。市場では、こうした混乱が景気や企業収益を圧迫するとの懸念が強まっている。
加えて、政府が進める財政健全化策にも不安が広がっている。2027年予算の審議は遅れ、一部の歳出削減策も修正・撤回される動きがみられるため、財政赤字の改善が進むのか疑問視されている。今後予定される格付け機関の評価見直しも投資家心理を冷やす要因となっている。
さらに、原油価格の上昇が世界的な金利上昇圧力を強めた。中東情勢を巡る不透明感や米国の原油在庫減少を受け、原油相場は上昇した。これによりインフレ再燃への警戒が強まり、フランスだけでなくドイツや米国でも国債利回りが上昇した。
フランス国債市場は世界的な金利上昇という外部要因に加え、国内の社会不安と財政運営への懸念という固有の問題を抱えている。投資家はフランス政府の財政再建能力や政治・社会情勢を厳しく見極めており、当面は国債市場の不安定な状況が続く可能性がある。
【日本株式相場】
本日10月21日の東京株式市場では、日経平均株価が反発し、前日までの下落から持ち直した。背景には米国市場での株高に加え、AI(人工知能)や半導体関連分野への期待が再び強まったことがある。一方で、AI投資を巡る財務リスクへの警戒感は依然として残っており、市場全体は楽観と慎重論が交錯する展開となった。
相場上昇のきっかけとなったのは、米国のスペースXが発表した好調な決算だった。同社はAI関連事業の成長を背景に市場予想を上回る業績を示し、時間外取引で株価が上昇した。これを受けて世界的にAI需要の強さを再認識する動きが広がり、日本市場でも半導体製造装置やメモリー関連、通信インフラ関連の銘柄に買いが集まった。東京市場ではアドバンテスト、ソフトバンクグループ、キオクシアをはじめとするAI・半導体関連銘柄が相場を押し上げ、一時は日経平均の上昇幅が1300円を超えた。
加えて、日本の貿易統計も市場心理を支えた。半導体関連製品の輸出が好調だったことで、世界的な半導体需要が依然として強いことが確認された。AIブームによるサーバーやデータセンター向け需要が日本企業にも恩恵をもたらしているとの見方が広がり、関連株への買いを後押しした。
ただし、日経平均は節目となる6万5000円付近では伸び悩んだ。AI分野への巨額投資が必ずしも十分な収益を生み出すとは限らないとの懸念が根強く、投資家は積極的な買い一辺倒にはなっていない。特にソフトバンクグループに関しては信用リスクを映す指標が高水準となり、AI投資拡大に伴う財務負担への警戒感が意識された。
市場では今後発表される米国の主要ハイテク企業の決算内容が極めて重要視されている。メタなど大規模クラウド事業者がAI投資の効果や収益見通しをどのように示すかによって、今後の相場の方向性が左右されるとの見方が多かった。つまり、AI関連株への期待は依然高いものの、その成長ストーリーを裏付ける利益拡大が求められる局面に入っている。
個別銘柄ではAI関連以外にも注目株があった。配車アプリ大手GOは証券会社の強気評価を受けて大幅高となった。配車市場での高いシェアや今後の利益成長期待が評価されたためである。また、業務ソフト大手オービックも好業績観測報道を受けて買われた。ERP(統合基幹業務システム)需要の拡大やAI活用による生産性向上が事業成長を支えているとみられている。
一方で、ソニーグループ傘下の金融事業を巡る報道を受け、ソニーFGは下落した。企業統治やコンプライアンス面への懸念が意識されたためである。このように、市場は企業ごとの業績や個別材料にも敏感に反応していた。
また、内需関連株への資金シフトもみられた。JR東海は新幹線料金の値上げによる収益改善期待から買われた。最近の市場では半導体株への集中投資を見直し、安定した収益基盤を持つ銘柄へ投資を分散する動きがみられている。鉄道会社などの伝統的な内需企業もその恩恵を受けている。
AI関連分野では、半導体製造に不可欠な素材を供給する企業にも注目が集まった。日東紡は高機能ガラスの需給逼迫が続くとの見通しから大幅高となった。AIサーバーや高性能半導体向け基板材料の需要が急増しており、供給不足や価格上昇への期待が株価を支えた。半導体市場では単にチップメーカーだけでなく、素材や部材メーカーまで幅広く恩恵を受ける構図が鮮明になりつつある。
さらに興味深いのは、AI関連株への集中投資から一部資金がゲーム株に向かっている点である。バンダイナムコホールディングスは上場来高値を更新し、コナミグループやソニーグループなども高値圏で推移した。背景には、ゲーム会社が保有する人気IP(知的財産)の価値が改めて評価されていることがある。近年のゲーム会社は新作ヒットだけに依存するのではなく、既存の人気作品やキャラクターをゲーム、アニメ、玩具、映画などへ多面的に展開することで安定収益を生み出している。その結果、業績変動が以前より小さくなり、投資家にとって予測しやすいビジネスモデルへ変化している。また、市場ではAIがゲーム産業を代替するとの懸念も一時存在したが、足元ではその見方が後退している。AIは開発支援ツールとして活用される一方、人間が生み出すコンテンツやブランド価値の重要性は依然高いと認識されている。そのため、ゲーム企業の競争力が急激に失われるとの不安は和らいでいる。
半導体やAIインフラ関連への期待は続いているが、財務リスクや収益化への懸念も強い。そのため、市場ではゲーム、鉄道、業務ソフトなど独自の成長要因を持つ企業にも資金が向かい始めており、2026年後半の株式市場はAI一極集中から銘柄選別重視の相場へ変化しつつあることが示された。
総じて、日本株市場が依然としてAI関連テーマを中心に動いているものの、投資家の視線が「何でもAI関連なら買う」段階から、「実際に利益を生み出せる企業を選別する」段階へ移行している。
【米国中間選挙を目前に控えて】
米国の中間選挙を前に、金融市場では民主党が上下両院で多数派を獲得する「ブルーウエーブ」の可能性が高まっているとの見方が広がっている。投資家は、この結果が実現した場合、これまで相場をけん引してきたAI・半導体関連株や防衛株に逆風となる可能性を警戒している。
最大の論点はAI関連インフラへの規制強化観測だ。民主党が勢力を拡大した場合、急増するデータセンター建設に対して環境や地域社会への配慮を求める動きが強まる可能性がある。すでに一部地域では建設許可を巡る厳格化の動きがみられており、投資家は今後の政策変更を注視している。仮にデータセンター投資が鈍化すれば、半導体メーカーだけでなく、発電設備、光通信部品、建設機械など幅広い関連産業にも影響が及ぶ可能性がある。
日本企業にとっても無関係ではない。近年の株価上昇を支えてきた電線、電子部品、半導体製造装置などの「AIインフラ関連銘柄」は、米国での設備投資拡大の恩恵を受けているため、投資計画の見直しが起きれば業績期待の修正要因となりうる。
また、防衛関連株も選挙結果に敏感だとみられている。市場では民主党が議会を掌握した場合、トランプ政権が進める軍事費拡大策が停滞するとの見方があり、防衛産業への成長期待が後退する恐れがある。そのため主要防衛企業の株価はすでに調整局面に入っている。
一方で、民主党優勢のシナリオにも恩恵を受ける分野はある。特に医療・ヘルスケア関連では、公的医療保険向け支出の削減が見送られたり緩和されたりする可能性があり、病院や医療サービス企業に追い風との見方がある。
逆に、共和党が上院を維持する「ねじれ議会」となれば、大型の社会インフラ投資やエネルギー分野への予算確保が進みやすくなるとの期待がある。さらに共和党が大統領職と上下両院を押さえる「トリプルレッド」が実現すれば、AI関連投資への規制懸念が後退し、財政支出拡大期待も加わってAI・半導体関連株に有利な環境となる可能性がある。
もっとも、歴史的には中間選挙後に米国株が上昇する傾向が指摘されている。選挙を通じて政策の不透明感が薄れ、投資家がリスクを取りやすくなるためだ。今回も市場は選挙結果そのものだけでなく、選挙後に政治的不確実性がどれだけ解消されるかに注目している。記事は、今後の相場がAI・半導体、防衛、ヘルスケア、インフラといった複数のテーマの間で資金移動を伴いながら展開していく可能性を指摘している。
【日経平均日足チャートの解釈】
日経平均の日足チャートを見ると、上ひげを引いた短陰線で反発した。ローソク足の形としては強くはないが、取り上げず、ザラバ安値の更新は止まった。10日移動平均線の上に浮上するまでは「時の利」は売りである。
33業種中24業種が上げた。上昇率トップ5は、非鉄金属(1位)、銀行(2位)、保険(3位)、証券(4位)、その他金融(5位)となった。
コメント投稿
AI関連企業の資金調達環境悪化を警戒して 10月21日
昨日の米国株式相場は高安まちまちとなった(DJIA -36.38 @51,966.03, NASDAQ -290.85 @26,430.89, S&P500 +31.29 @7,690.73、SOX +179.05 @11,316.34)。ドル円為替レートは158円台前半での動きだった。本日の日本株全般は下げる銘柄が多かった。東証プライムでは、上昇銘柄数が335に対して、下落銘柄数は1,181となった。騰落レシオは104.46%。東証プライムの売買代金は6兆7992億円。
TOPIX -58 @4,009
日経平均 -841円 @64,075円
【米国株式相場】
米国株は方向感に欠ける展開、AI関連の押し目買いと景気懸念が交錯
10月19日の米国株式市場では、ダウ工業株30種平均がわずかに下落した一方、ハイテク株中心のナスダック総合指数は上昇した。市場では中東情勢の緊迫化による原油高や金利上昇への警戒感が意識されたが、前週に大きく売られた半導体やAI関連銘柄への買い戻しが相場を支える構図となった。
ダウ平均は小幅安で取引を終えた。これまで比較的資金の逃避先として選好されていたディフェンシブ銘柄や消費関連銘柄に利益確定売りが出たほか、一部の景気敏感株も下落したことが重荷となった。医薬品、生活必需品、保険などの銘柄が指数を押し下げた。
一方で、半導体関連株には見直し買いが流入した。前週はAI分野への巨額投資の回収可能性や過剰投資への懸念から関連銘柄が大幅安となっていたが、この日は割安感を意識した買いが優勢となった。メモリー半導体メーカーやGPU関連企業が上昇し、フィラデルフィア半導体株指数(SOX)も反発した。中国メモリー大手の業績拡大が伝わったことも、メモリー関連銘柄への追い風となった。
ただし、AI関連銘柄全体への警戒感が完全に払拭されたわけではない。AIインフラ事業を展開するコアウィーブは、証券会社による投資判断引き上げを受けて一時上昇したものの、その後は失速した。市場ではAI投資の採算性や投資回収の時期に対する不透明感が引き続き重しとなっているとの見方が出ている。
また、中東地域での軍事衝突拡大を背景に原油価格が上昇し、WTI先物は約1カ月ぶりの高値圏に達した。エネルギー価格の上昇は企業コストや消費を圧迫し、景気減速要因になり得るとの懸念から株式市場の重荷となった。
個別銘柄では、クラウド事業への期待を背景に証券会社から高評価を受けたアマゾンが大きく上昇したほか、エヌビディアやアルファベット、IBM、ユナイテッドヘルスなども買われた。ナスダック市場では、半導体関連のマーベル・テクノロジーやデータ分析ソフトのパランティア、電気自動車大手テスラなどが上昇し、インテルも投資判断の引き上げを材料に堅調だった。
投資家の関心は「質の高い企業」へ
市場関係者の間では、今後は「高クオリティー株」と呼ばれる収益力や財務体質の優れた銘柄への選別投資が重要になるとの見方が強まっている。背景には、米主要企業の決算発表が始まるなかで、企業利益の伸びに勢いの鈍化が見え始めていることがある。これまでAI関連投資が企業収益を押し上げてきたが、その成長ペースは徐々に落ち着くとの予想が増えている。市場予想を上回る利益を発表する企業の割合や上振れ幅も、過去平均を下回る状況にある。
さらに、金利上昇と原油高による金融環境の引き締まりに加え、AI関連設備投資に伴う減価償却費の増加が今後の利益成長を圧迫する可能性も指摘されている。そのため、資金調達コストが高い環境下でも利益率やキャッシュフローを維持できる企業への注目が高まっている。
証券会社の分析では、高クオリティー企業は業績予想の上方修正が下方修正を大きく上回っており、その優位性は近年でも高い水準にあるという。また、株価指標の面では必ずしも割高ではなく、利益の安定性を考慮すると投資妙味があるとされる。
具体的には、生活必需品やヘルスケアなどのディフェンシブ分野の中でも、安定したフリーキャッシュフローを生み出す企業が評価されている。加えて、AI投資競争への依存度が比較的低く、事業基盤の強固な企業も投資対象として注目されている。
総じて、市場はAI成長期待による買いと、成長鈍化や金利・原油高への警戒感がせめぎ合う局面にある。今後の企業決算でAI関連企業の成長見通しが再び強まらなければ、投資家の資金はより収益力と財務健全性を重視した銘柄へ向かう可能性が高いとみられている。
【日本株式相場】
東京市場はAI関連株安が重荷、資金は「質」と「IP」に向かう流れも
本日10月20日の東京株式市場では日経平均株価が続落し、終値は6万4000円台前半まで下落した。市場全体を押し下げた最大の要因は、人工知能(AI)関連投資に対する不安の再燃である。特に半導体やAIインフラ関連銘柄への売りが集中し、指数への寄与度が高い銘柄が大きく値下がりした。
もっとも、売り一辺倒ではなかった。取引時間中には日経平均先物への買いが流入し、6万4000円を割り込んだ局面では押し目買いも目立った。投資家の間では日本企業の業績に対する期待が依然として根強く、相場全体が急速に崩れる展開には至らなかった。
AI投資への懸念が再び市場の中心テーマに
市場参加者が懸念しているのは、AI関連企業の資金調達環境である。米国ではAIインフラ企業コアウィーブの株価下落が続いており、同社の社債利回り上昇を背景に信用リスクへの警戒感が高まっている。
今回注目されているのは、単なる株価下落ではなく、社債市場にまで不安が広がり始めている点だ。これまでAI関連銘柄が急落する局面はあったものの、資金調達そのものへの不安が市場全体のテーマになることは限定的だった。しかし足元では低格付け債市場で信用スプレッド拡大の兆しもみられ、投資家心理を冷やしている。
もし信用不安が拡大すれば、金融市場全体の流動性への懸念につながりかねない。このため投資家は高リスク資産への投資を控え、AI関連株への資金配分を見直している。
その影響は日本市場にも波及した。ソフトバンクグループ、東京エレクトロン、アドバンテストなどAI・半導体関連の主力銘柄が売られ、日経平均を大きく押し下げた。
海外市場の弱さも重荷
日本株の下落には海外市場の不安定さも影響した。韓国市場では、これまで半導体メモリー需要拡大を背景に上昇してきた銘柄群が大きく調整している。ヘッジファンドなどによる損切り売りも指摘され、市場のセンチメント悪化につながった。
中国市場も依然として力強さを欠く。不動産不況の長期化によって内需回復の見通しが立ちにくく、株価指数は低迷している。
さらに欧州ではフランスを中心に社会不安が続き、株式だけでなく国債や通貨にも売り圧力がかかっている。中東情勢の緊張も継続しており、世界的にリスク要因が増えている状況だ。
こうした海外環境の悪化に加え、ナスダック100先物も軟調だったため、日本のハイテク株には売りが出やすい地合いとなった。
それでも日本株には一定の底堅さ
一方で、日本市場には比較的安定した側面もみられる。韓国株や中国株と比較すると、日本株の調整率は相対的に小さい。日本国債市場でも財政不安を示すような大きな混乱は確認されておらず、市場全体への信認は維持されている。そのため、日経平均が6万4000円近辺まで下落すると買いが入りやすく、短期的な下値支持線として意識されている様子がうかがえる。
AIからIP・エンタメへ資金シフト
今回の相場で特徴的だったのは、AI関連株から知的財産(IP)を活用する企業への資金移動である。
ゲーム、アニメ、キャラクター事業などを展開する企業群は堅調に推移した。コナミグループや任天堂への買いが目立ったほか、東京ディズニーリゾートを運営するオリエンタルランド、キャラクタービジネスを展開するサンリオなども高値圏で推移した。
これらの企業は強力なブランドやコンテンツを持ち、景気変動や設備投資負担の影響を比較的受けにくい。そのため、先行き不透明感が高まる局面では「クオリティーグロース銘柄」として注目されやすい。
米国市場でも近年、安定した利益やキャッシュフローを持つ企業への評価が高まっている。東京市場でも同様に、AI一辺倒だった資金の一部がIP関連企業へ流れているとの見方が出ている。
個別銘柄の動き
個別企業では明暗が分かれた。
下落銘柄
トレンドマイクロは、AIを悪用したサイバー攻撃への対策として大規模な無償支援策を打ち出したが、市場ではまず短期的な収益への影響が意識され売られた。
キオクシアホールディングスも下落した。米国のメモリー関連株が持ち直したにもかかわらず買いは続かず、信用取引の買い残高の大きさやAI関連銘柄への不安が重荷となった。
また、防衛関連では三菱重工業、川崎重工業、IHIが軟調だった。米政治情勢の変化によって防衛支出拡大への期待が後退するとの見方が背景にある。ただし中長期的には日本国内の防衛予算増額の可能性が支援材料になるとの見方も残っている。
上昇銘柄
コーエーテクモホールディングスは好決算を発表し、市場予想を上回る利益成長が評価された。ゲーム販売の好調さや投資運用収益の増加が業績を押し上げた。
日本製鉄も上昇した。米国鉄鋼事業への期待に加え、AI向けデータセンター建設や防衛需要に伴う鋼材需要の増加が追い風とみられている。加えて株価指標面での割安感も評価された。
外食関連では吉野家ホールディングスやゼンショーホールディングスなどが買われた。政府による外食産業支援策への期待に加え、米価下落によるコスト改善期待も材料となった。
今後の焦点
市場の最大の関心は、AI投資ブームが持続するのか、それとも成長期待の修正が続くのかという点にある。今後発表される米半導体企業の決算内容は、その判断材料として注目されている。
現時点では、AI・半導体銘柄への依存度を下げつつ、利益の安定した高品質企業やIP関連企業へ資金を振り向ける動きが強まっている。短期的には日経平均の6万4000円水準が重要な節目となり、投資家は市場の底入れを慎重に見極める局面に入っている。
【信用取引残高から見る変化の兆し】
信用取引指標が悪化、AI関連株急落で個人投資家の含み損拡大
東京証券取引所が公表した最新の信用取引統計によると、10月16日時点の信用買い残高は約6兆6600億円となり、前週から減少した。買い残高の減少は約1カ月ぶりで、相場下落に伴い個人投資家が保有ポジションの縮小を進めたことがうかがえる。一方、信用売り残高も減少しており、市場では買い方・売り方ともに持ち高調整が進んだ。
背景には、同週の日経平均株価が5%を超える大幅安となったことがある。米国で追加利上げ観測が再燃したことに加え、AIインフラ企業コアウィーブを巡る信用不安が世界の株式市場に波及し、投資家のリスク回避姿勢が強まった。特にAI・半導体関連銘柄への売り圧力が強く、個人投資家が信用取引で積み上げていたポジションの解消が進んだとみられている。
こうした相場環境の悪化は、信用評価損益率にも表れている。これは信用買いを行った投資家の平均的な含み損益を示す指標で、数値がマイナス方向に大きいほど損失が拡大している状態を意味する。
10月16日時点の信用評価損益率はマイナス10%を超え、前週から大幅に悪化した。水準としては約3カ月ぶりの低さで、4週連続の悪化となった。AI関連株の急落が主因であり、特に半導体メモリー関連企業の下落が個人投資家の損失拡大につながったとみられる。
代表例として市場で注目されたのがキオクシアホールディングスである。同銘柄は1週間で2割を超える下落となり、AI関連銘柄全体への慎重姿勢を象徴する動きとなった。AI投資の収益化時期や資金調達環境に対する不透明感が高まるなか、成長期待で買われていた銘柄群に利益確定売りや損切り売りが集中した。
さらに足元では状況が一段と悪化しているとの見方もある。証券会社の店内データでは、20日時点の信用評価損益率はさらに低下しており、わずか1日で含み損が大きく拡大したことが示された。市場関係者は、信用取引利用者の損失が急速に膨らむ局面では、追加証拠金(追い証)の発生を避けるための投げ売りが増加する可能性があると警戒している。
一般に信用評価損益率は個人投資家の心理状態を測る指標として重視される。悲観が強まる局面では逆張りの買いシグナルとして利用されることもあるが、短期間で急激に悪化した場合は強制的な持ち高整理を招く恐れがある。そのため、今後もAI関連株や半導体株の値動きが信用取引市場の動向を左右する可能性が高い。
総じて今回のデータは、AI関連株の急落によって個人投資家の含み損が拡大し、信用買い残高が減少へ転じたことを示している。市場では信用不安の拡大がさらに売りを呼ぶ悪循環に発展するか、それとも個人投資家の整理売りが一巡して相場が安定に向かうかが今後の注目点となっている。
【日経平均日足チャートの解釈】
日経平均の日足チャートを見ると、前日は「たくり線」で強い下げ渋りを見せたが、本日はザラバで10月7日を起点とする今回の調整相場の安値をわずかだが更新した。下向きの10日移動平均線を割り込んだままなので、下げ止まったかどうかはまだ仮判断すらできない。下げ止まれば、必ず上向きの10日移動平均線の上に再浮上する。
33業種中24業種が下げた。下落率トップ5は、非鉄金属(1位)、銀行(2位)、ガラス・土石(3位)、保険(4位)、金属製品(5位)となった。
コメント投稿
AI投資ブームへの期待と信用リスクへの警戒がせめぎ合う 10月19日
先週末の米国株式相場は大幅続落した(DJIA -175.28 @52,002.41, NASDAQ -572.99 @26,104.03, S&P500 -84.62 @7,659.44, SOX -443.93 @11,137.29)。ドル円為替レートは158円台前半での動きだった。本日の日本株全般は下げる銘柄の方が多かった。東証プライムでは、上昇銘柄数が621に対して、下落銘柄数は873となった。騰落レシオは107.43%。東証プライムの売買代金は6兆7835億円。
TOPIX +1 @4,067
日経平均 -408円 @64,917円
【米国株式相場】
米国株式市場:AI投資への懸念と原油高が重荷となり主要指数は下落
米国株式市場では10月16日、主要株価指数が軟調な展開となった。ダウ工業株30種平均は小幅に下落して取引を終え、ハイテク株中心のナスダック総合指数はより大きな下げ幅を記録した。市場では人工知能(AI)関連分野への投資が将来的に十分な利益を生み出せるのかという疑問が改めて意識され、関連企業に売りが集中したことが主な要因となった。
特に注目されたのが、AI向けのインフラサービスを提供するコアウィーブの急落である。同社株は大幅安となり、同時に社債市場でも同社債券の価格下落が確認された。投資家の間では、巨額の設備投資を必要とするAIビジネスが今後も継続的に資金を確保できるのか、また投資に見合う収益が得られるのかという懸念が広がった。この問題は一企業だけの課題ではなく、AI業界全体に共通するリスクと捉えられたため、市場全体のセンチメントを冷やす結果となった。
その影響は半導体関連銘柄にも波及した。AI需要の恩恵を受けてきた半導体メーカーや関連企業に利益確定売りが広がり、業界全体の株価指数も大きく下落した。AI向けの高性能半導体市場を支える主要企業に売りが集まったことで、AI成長期待を背景とした相場の勢いに陰りが見られた。
加えて、エネルギー価格の上昇も市場の重荷となった。同日の原油先物市場では、国際情勢の緊張感の高まりを背景に原油価格が上昇し、数カ月ぶりの高水準に達した。中東情勢の不安定化に加え、ロシアとウクライナを巡る地政学リスクも価格上昇要因として意識された。原油高はインフレ再燃への警戒感を強める。物価上昇圧力が高まれば、米国の長期金利が上昇しやすくなり、株式の投資魅力が相対的に低下する。そのため、投資家はリスク資産への積極的な投資を控える姿勢を見せた。
一方で、市場が一方的な下落に終始したわけではない。米連邦準備理事会(FRB)関係者の発言が、当面の金融政策に対する過度な警戒を和らげた。発言内容は、政策判断を固定的な見方に基づいて行うものではないという趣旨と受け止められ、市場では早期利上げの可能性がやや後退したとの見方が広がった。
実際に、金利先物市場では次回の米連邦公開市場委員会(FOMC)で利上げが行われるとの予想確率が前日より低下した。このため取引時間中には買い戻しが入り、主要指数がプラス圏に浮上する場面もみられた。しかしAI関連銘柄への売り圧力が強く、最終的には下落して取引を終えた。
個別銘柄では、IT・テクノロジー企業や金融大手が軟調だった。検索サービス大手、ソフトウエア企業、ネットワーク機器メーカー、金融機関などが売られ、ダウ平均の押し下げ要因となった。これに対し、原油価格上昇の恩恵を受けるエネルギー企業や、景気変動の影響を受けにくい消費関連のディフェンシブ銘柄には買いが入り、相場を下支えした。
ナスダック市場では、AI関連銘柄だけでなく一部の大型成長株にも売りが広がった。動画配信大手については経営幹部の交代発表が嫌気され、先行きへの不透明感から株価が下落した。
週間ベースで見ると、ダウ平均はなお上昇を維持し、2週連続でプラスとなった。一方でナスダックは大幅な下落となり、数週間続いていた上昇基調が途切れた。これはAI関連銘柄への依存度が高い市場ほど、投資採算性への不安や金利上昇への敏感さが強く表れたためと考えられる。
総じて、この日の米国市場は「AI成長期待」と「投資回収への不安」がせめぎ合う展開となった。加えて原油高やインフレ懸念が重なり、特にハイテク株への売り圧力が強まった。一方で金融引き締め観測がやや後退したことは一定の支援材料となっており、今後はAI投資の収益性や金融政策の方向性が株価動向を左右する重要な焦点となりそうだ。
【日本株式相場】
東京市場は一時急落も持ち直し AI関連への警戒と押し目買いが交錯
10月19日の東京株式市場では、日経平均株価が反落した。終値は前週末を下回ったが、取引開始直後にみられた急激な下落からは大きく持ち直した。市場全体では、米国発のAI関連企業への信用不安が半導体・テクノロジー株の売りを誘発する一方、ディフェンシブ銘柄や一部の内需株には資金が向かい、相場全体が崩れる展開にはならなかった。
米国市場のAI不安が東京市場へ波及
下落の出発点となったのは前週末の米国市場だった。AIインフラを手掛けるコアウィーブの株価が大幅に下落し、市場ではAI関連投資の収益性や資金調達能力への懸念が強まった。同社は低格付け債市場への依存度が高く、借入コスト上昇が経営を圧迫する可能性が意識されている。
この動きは単なる個社要因ではなく、AIブームを支える資金循環全体への不安として受け止められた。AIデータセンターや半導体設備への巨額投資が今後も継続できるのかという疑問が広がり、米国市場では半導体株や大型ハイテク株が売られた。
東京市場でもその流れが引き継がれ、AIや半導体関連銘柄に売りが集中した。ソフトバンクグループをはじめ、半導体製造装置や電子部品関連企業が軒並み下落し、日経平均は朝方に1400円を超える急落を記録した。取引時間中には約1カ月ぶりに6万4000円を下回る場面もあり、市場参加者の警戒感の高さがうかがえた。
半導体関連への逆風
売りの中心となったのは、AI関連投資の恩恵を受けてきた企業群である。半導体検査装置メーカーや製造装置メーカー、AI需要拡大を背景に買われてきた電子部品株などが大きく値を下げた。
市場では、これまでAIブームを前提として評価されてきた銘柄について、投資資金の流れが一時的に見直されているとの見方が広がった。AI関連企業の設備投資拡大が鈍化すれば、日本企業にも影響が及ぶとの懸念が売り材料となった。
また、中東情勢の緊迫化を背景とした原油価格上昇も投資家心理を悪化させた。エネルギー価格の上昇はインフレ圧力を強め、世界経済や企業収益を下押しする可能性があるためである。
市場全体からの資金流出ではないとの見方
もっとも、AI関連から資金が流出した一方で、市場全体から投資資金が逃避している状況ではないとの見方も強かった。電力・ガスなどの公益企業や医薬品株といった景気変動の影響を受けにくいディフェンシブ銘柄には買いが入った。投資家はリスク資産を全面的に売却しているのではなく、高成長期待の高い銘柄から比較的安定した企業へ資金を移している構図がみられた。
さらに、リスク回避姿勢の強まりによって国内金利が低下したことも、市況の一部には追い風となった。金利上昇局面で不利とされていた不動産株や建設株には買い戻しが入り、相場の下支え要因となった。
海外勢の押し目買いで下げ幅縮小
日経平均が6万4000円を割り込む場面では、海外の短期筋を中心に割安感を意識した買いが入り始めた。AI関連の信用不安はあるものの、それが世界的な景気後退につながる段階には至っていないとの判断から、株価指数先物に買い戻しが入った。
また、商社株や人材サービス企業、コンサルティング企業などが堅調に推移したことも相場の支えとなった。韓国株市場が朝方の下落から持ち直したことも投資家心理の改善につながり、日経平均は取引終盤には6万5000円台を回復する場面もあった。
TOPIXが小幅ながら上昇したことも特徴的だった。日経平均は値がさの半導体株の影響を受けやすい一方、TOPIXは市場全体の動向を反映するため、投資家が一律に株式を売却している状況ではないことを示した。
個別銘柄の動向
個別では、AI・半導体関連株の下落が目立った。ソフトバンクグループ、東京エレクトロン、アドバンテストなどが売られ、電子部品や半導体検査装置関連株も大きく下落した。
一方で、通信、防衛的消費、商社などの銘柄には買いが入った。さらに映画・エンターテインメント関連銘柄も上昇した。大手映画会社については、今後公開予定の大型作品への期待や、コンテンツ事業の成長性への評価が買い材料となった。
また、小売り大手では月次売上高の伸びが鈍化したことが嫌気される銘柄もあり、業種や個社ごとに明暗が分かれる展開となった。
高市政権1年と市場の評価
高市早苗政権発足から約1年が経過した。政権はAI、防衛、宇宙、半導体など17の重点分野に対し、長期的に巨額投資を行う成長戦略を掲げてきた。その結果、日経平均は政権発足後に約3割上昇し、全体としては良好な株式市場環境が続いている。
しかし、政策恩恵が期待された関連銘柄すべてが上昇したわけではない。戦略分野関連企業の中で市場平均を上回った銘柄は一部にとどまり、防衛や造船関連株などは期待ほど上昇していないケースもみられる。
その一方で、AIや半導体関連銘柄は大きく上昇した。ただし、それも政策効果そのものというより、世界的なAIブームや外国人投資家の資金流入による面が強いとの見方がある。
市場関係者の関心は、将来の投資総額の大きさよりも、実際にどの分野へどのように資金を配分し、どの案件に重点を置くのかへ移りつつある。今後策定される具体的な実行計画や予算配分が、関連銘柄の評価を左右する重要な材料になるとみられている。
今後の焦点
市場では、AI関連企業の資金調達環境がさらに悪化するのか、それとも企業業績の強さが不安を打ち消すのかが最大の注目点となっている。特に、これから本格化する日米企業の決算発表で、AI投資需要が実際にどの程度収益へ結びついているかが確認されれば、現在の懸念が後退する可能性もある。
10月19日の相場は、AI投資ブームへの期待と信用リスクへの警戒がせめぎ合う市場心理を映し出した一日だった。半導体株への売りは依然として強いものの、ディフェンシブ株や内需株への資金シフト、企業業績への期待も存在しており、市場全体が弱気一辺倒になっているわけではないことが示された。今後はAI関連企業の資金調達状況と企業決算の内容が、日本株全体の方向性を左右する重要な要因となりそうだ。
【日経平均日足チャートの解釈】
日経平均の日足チャートを見ると、ザラバでは10月7日を起点とする今回の調整相場の安値を更新したが、その後切り返して長い下ひげを引いた短陽線、「たくり線」」で終えた。底値圏での「たくり線」はそれ以上は下がりたくないという相場場が夏メッセージと見ることができる。
33業種中21業種が上げた。上昇率トップ5は、鉱業(1位)、海運(2位)、石油・石炭(3位)、サービス(4位)、電気・ガス(5位)となった。
コメント投稿
AI関連銘柄全般から、実際に利益成長を実現している企業や戦略転換に成功している企業へ 10月17日
昨日の米国株式相場は反発した(DJIA +556.21 @52,177.69, NASDAQ +20.16 @26,713.03, S&P500 +25.12 @7,744.06, SOX -103.16 @11,581.22)。ドル円為替レートは157円台後半での動きだった。本日の日本株全般は上げる銘柄が多かった。東証プライムでは、上昇銘柄数が1,292に対して、下落銘柄数は228となった。騰落レシオは104.36%。東証プライムの売買代金は7兆6686億円。
TOPIX +67 @4,066
日経平均 + 898円 @65,324円
【米国株式相場】
米国株市場、AI関連から景気・消費株へ資金移動 ダウは大幅反発
10月15日の米国株式市場では、ダウ工業株30種平均が前日比556ドル高となり、3営業日ぶりに反発した。市場では人工知能(AI)関連銘柄への警戒感が続く一方、消費関連やヘルスケアなど比較的割安とみられる銘柄へ資金が移る動きが目立った。長期金利の低下も投資家心理を改善させ、幅広い銘柄に買いが入った。
市場の焦点は、ここ数年相場を牽引してきたAI関連企業の成長持続性と資金調達環境に向けられている。AIサービス企業アンソロピックの売上高は引き続き拡大しているものの、増収ペースが前四半期から鈍化したと報じられた。これにより、AIビジネスの収益化が市場の期待ほど速く進まない可能性が意識された。
さらに、AI向けクラウド基盤を手掛けるコアウィーブを巡っても不安が広がった。同社の社債利回りが急上昇し、信用リスクへの警戒が強まったためである。クレジット・デフォルト・スワップ(CDS)の保証料率も大きく上昇しており、市場は同社の財務負担を注視している。コアウィーブは投資適格級の信用格付け取得を目指しているが、現時点では投機的等級に位置づけられている。
こうした状況のなか、半導体株やAIインフラ関連株には売り圧力が継続した。フィラデルフィア半導体株指数(SOX)は7営業日連続で下落し、6月の高値からの下落率が2割を超えた。一般的に20%超の下落は「弱気相場入り」とみなされることが多い。台湾積体電路製造(TSMC)の好決算も、市場全体の不安心理を払拭する材料にはならなかった。
また、米国ではインフレ圧力が依然として根強いことも確認された。消費者物価指数(CPI)に続き、15日に発表された卸売物価指数(PPI)も市場予想を上回った。これにより、米連邦準備理事会(FRB)が追加利上げに踏み切る可能性が意識され、企業の資金調達コスト上昇への懸念が強まった。特に大規模な設備投資やデータセンター建設を進めるAI関連企業にとっては、財務負担が重くなるとの見方が広がっている。
一方で、投資家が全面的にリスク回避へ向かったわけではない。安全資産とされる米国債が買われたことで、10年債利回りは一時5.03%まで低下した。金利低下によって景気への過度な悲観論が後退し、消費関連株やディフェンシブ銘柄が買い直された。
経済指標も相場を支えた。9月の米小売売上高は前月比0.8%増となり、市場予想を大きく上回った。燃料価格の上昇による押し上げ要因はあったものの、個人消費の底堅さが確認されたことで、米景気に対する安心感が広がった。
個別銘柄では、ナイキやホーム・デポ、アメリカン・エキスプレス、ウォルマートなど消費関連企業が上昇した。ナイキは株価下落が続いていた反動や、今後発表される経営改善策への期待が買い材料となった。ウォルマートについては、物価高局面で低価格戦略が優位に働くとの見方から評価が高まった。
ヘルスケア分野も資金流入先となった。ユナイテッドヘルス・グループやアムジェンなどが買われ、ダウ平均を押し上げた。これらの企業は市場全体と比較して株価評価に割安感があるとされ、景気変動の影響を受けにくい点が評価された。
一方、エヌビディアやシスコシステムズ、キャタピラーなどは下落した。ただし、コアウィーブについては取引終盤にかけて下げ幅を縮小し、最終的には上昇へ転じた。エヌビディアのジェンスン・ファンCEOが、同社の資本コストは改善方向にあるとの見方を示したことが安心材料となり、関連銘柄の下支えにつながった。
ナスダック総合指数も一時は大きく下落したものの、ネットフリックスや一部バイオ医薬品株の上昇に支えられ、小幅ながら反発して取引を終えた。
総じてこの日の市場では、AI関連銘柄への期待一辺倒だった資金の流れに変化が生じ、消費、ヘルスケア、生活関連といった非AI分野への循環物色が鮮明になった。ただし、中東情勢、原油価格、金融政策など不透明要因は依然多く、今後も市場では分散投資の重要性が高まるとの見方が強まっている。
【MSCIの方針変更】
株価指数を提供する米MSCIは、暗号資産を大量保有する企業などを指数の構成銘柄から除外する新たな基準を11月から導入すると発表した。対象となるのは、本業よりも投資活動の比重が高いと判断される企業で、事業用資産の割合やキャッシュフローなどを基に「非事業会社」に該当するかを判定する。
新ルールでは、既存の構成銘柄が2年連続で基準に抵触した場合に指数から除外される。また、新規採用銘柄についても直近2年間に基準違反がないことが条件となる。
MSCIの試算では、ビットコインを大量保有する米ストラテジー(旧マイクロストラテジー)や日本のメタプラネット、ウラン投資会社の英イエローケーキなどが除外候補に含まれている。さらに、暗号資産イーサリアムを多く保有する企業などは監視対象とされ、基準に抵触し続ければ将来的な除外の可能性がある。
最終的な見直し結果は11月の定期レビューで公表され、月末時点で指数に反映される予定である。このため、ストラテジーやメタプラネットは早ければ11月末にも指数から外れる可能性がある。市場では、この変更が指数連動型ファンドや年金基金などの資金動向に影響を与えるとの見方が広がった。実際、発表後の時間外取引ではストラテジー株が下落する場面があり、指数からの除外によって機関投資家資金が流出し、株式需給が悪化することへの懸念が意識された。
今回のMSCIの方針は、事業活動よりも暗号資産保有によって企業価値が左右される「デジタル資産保有企業(DAT)」全体に影響を及ぼす可能性がある。今後は、こうした企業が主要株価指数への採用を維持できるかどうかが、投資家の評価や資金流入において重要な要素となりそうだ。
【日本株式相場】
本日10月16日の東京株式市場では、日経平均株価が7営業日ぶりに反発し、前日比約900円高で取引を終えた。前日に大幅下落していた反動に加え、人工知能(AI)関連投資を巡る過度な警戒感がやや後退したことが背景にある。特に半導体・AI関連株への買い戻しが相場を支え、取引時間中には上げ幅が1300円近くまで拡大する場面もあった。
市場心理の改善につながったのは、米国のAI向けクラウドサービス企業コアウィーブを巡る懸念の緩和だった。同社は直前まで財務面への不安から株価が急落していたが、主要出資者であるエヌビディアのジェンスン・ファンCEOが経営状況に前向きな見解を示したことで株価が反発。米ナスダック総合指数も持ち直し、日本市場でもアドバンテスト、東京エレクトロン、ソフトバンクグループなどAI・半導体関連銘柄に買いが戻った。
さらに、韓国市場をはじめアジア主要市場でも半導体関連株が上昇したことが追い風となった。前日に日経平均が歴史的な下げを記録していたことから、割安感を意識した押し目買いも広がり、東証プライム市場では8割を超える銘柄が上昇した。株価指数だけでなく個別銘柄への物色も活発で、好業績企業への投資意欲の強さがうかがえた。
その代表例がコンサルティング会社のベイカレントである。同社は好調な決算と新たな中期経営計画を発表し、株価はストップ高まで買われた。企業のデジタル化やAI導入支援、サイバーセキュリティー対策への需要拡大が業績を押し上げていると受け止められた。また、ソフトウエアテスト事業を展開するSHIFTも将来の利益成長見通しや新たな事業展開が評価され、大幅高となった。
今回の相場では、単にAI向け設備や半導体を供給する企業だけでなく、「AIを活用して収益を伸ばす企業」への注目も高まった。リクルートホールディングスは、人材採用サービスにAIを導入して効率化を進めており、業績成長期待から買われた。市場では、投資家の関心がAIインフラ関連からAI活用企業へ広がっているとの見方も出ている。
もっとも、市場全体には慎重な見方も残る。日経平均は終盤に上げ幅を縮小しており、前日の急落分を十分取り戻したわけではない。テクニカル面でも重要な移動平均線付近で上値を抑えられた。来週以降にはメタ・プラットフォームズをはじめとする米大手テック企業の決算発表が本格化するため、投資家は結果を見極めたいとの姿勢を強めている。AI需要の強さが確認されれば再び上昇基調が強まる可能性がある一方、期待を下回れば不安が再燃する可能性もある。
個別企業では業績による選別色も鮮明だった。高島屋は業績予想を上方修正したものの、市場期待には届かず株価は下落した。一方で、ベイカレントのように市場予想を上回る決算を発表した企業には積極的な買いが集まった。投資家の視線は単なる成長テーマよりも、実際の収益拡大を伴う企業へ移りつつある。
また、半導体製造装置大手ディスコの業績好調観測も話題となった。同社はAI向け半導体需要の増加を背景に、製造装置や消耗品の販売が想定以上に伸びたとみられている。データセンター投資の拡大が追い風となり、売上高・利益ともに過去最高水準となる可能性がある。市場ではAI投資の持続性を巡る不安から半導体株全体が大きく調整しているが、実需はなお強いとの見方を裏付ける材料として注目された。
一方、自動車株にも資金が向かっている。特にホンダは年初来高値圏まで上昇し、自動車大手の中で際立った株価パフォーマンスを示している。背景には、EV(電気自動車)偏重戦略を見直し、ハイブリッド車(HV)へ経営資源を振り向ける大胆な方針転換がある。EV需要の鈍化を受けて巨額損失を計上したものの、市場は損失そのものよりも、環境変化に応じて戦略を迅速に修正した経営判断を評価している。
こうした流れは世界の自動車業界にも共通している。EV普及のペースや中国市場の変化、自動運転技術の収益化時期など不確実性が高まる中、従来の計画に固執せず資本や人材を柔軟に再配分できる企業への評価が高まりつつある。投資家は将来予測の正確さ以上に、環境変化への適応力を重視し始めている。
総じて16日の市場は、前日の急落後の自律反発という側面が強いものの、AI需要そのものへの信頼は依然として大きく崩れていないことを示した。一方で投資家の視線はAI関連銘柄全般から、実際に利益成長を実現している企業や戦略転換に成功している企業へと広がりつつある。今後は米大手テック企業の決算や国内企業の業績発表が、日本株の本格的な方向性を左右する重要な材料となりそうだ。
【外国為替相場】
16日の外国為替市場では、円相場は1ドル=158円前後で方向感に乏しい値動きとなった。市場の関心は、月末の米連邦公開市場委員会(FOMC)を前に行われたウォーシュ米連邦準備理事会(FRB)議長の発言に集まったが、金融政策に関する具体的な示唆は少なく、為替市場への影響は限定的だった。
ウォーシュ議長は、今後の政策判断について先入観を持たず経済指標を見極める姿勢を示した。市場では、この発言から利上げを急ぐ意図は読み取れないとの受け止めが広がり、10月のFOMCでは政策金利が据え置かれるとの見方が強まった。直前に発表された米国の消費者物価指数(CPI)や卸売物価指数(PPI)は市場予想を上回り、一時は追加利上げ観測が高まったものの、議長発言を受けてそうした見方は後退した。
金利先物市場でも、10月会合での利上げ確率は低水準にとどまり、多くの投資家は据え置きを予想している。ただし、年内の追加利上げ観測そのものは残っており、12月までに利上げが実施されるとの見方は依然として優勢である。
一方で、円相場の上昇余地は限られているとの見方が根強い。これまで日銀が利上げを進め、FRBが利下げを実施してきたにもかかわらず、円安・ドル高基調は大きく変わらなかった。そのため、市場では日銀がFRB以上に積極的な金融引き締め姿勢を示さない限り、円高への転換は難しいとの声が出ている。
日銀についても、10月は政策据え置き、12月に利上げを行うとの予想が多い。短期金利市場では10月の追加利上げを織り込む動きは限定的である。加えて、中東情勢の不安定化による原油価格の高止まりも日本経済にとって重荷となっている。資源輸入への依存度が高い日本では、原油高が貿易収支や物価動向を通じて円の上値を抑える要因となりやすい。
総じて、市場では日米とも10月の金融政策変更は見送られるとの見方が優勢であり、円相場も当面は158円前後で上値の重い展開が続くとの見方が広がっている。円高が進むためには、日銀がインフレ抑制に対してより強い姿勢を示し、日米の金融政策の方向性の違いを明確にすることが重要な条件として意識されている。
【日経平均日足チャートの解釈】
日経平均の日足チャートを見ると、前日の急落により割安感が増し、自律反発狙いの買いが入って陽線で反発した。ただ、まだ10日移動平均線すら回復していないため、下げ止まりを確認できない。
33業種中32業種が上げた。上昇率トップ5は、その他機械(1位)、機械)(2位)、保険(3位)、輸送用機器(4位)、精密機器(5位)となった。
コメント投稿
FRBが利上げに動きそうだという観測とコアウィーブの信用不安により株式相場は急落 10月16日
昨日の米国株式相場は大幅下落した(DJIA -48.62 @51,621.48, NASDAQ -511.51 @26,692.87, S&P500 -86.51 @7,718.94, SOX -524.42 @11,684.38)。ドル円為替レートは157円台後半の前日比円高ドル安水準での動きだった。本日の日本株全般は下げる銘柄が多かった。東証プライムでは、上昇銘柄数が564に対して、下落銘柄数は948となった。騰落レシオは97.32%。東証プライムの売買代金は10兆1401億円。
TOPIX -97 @3,999
日経平均 -3,318円 @64,426円
【米国株式相場】
米国株式市場は軟調、インフレ再加速と金利上昇がAI関連株を圧迫
10月14日の米国株式市場では主要指数が弱い動きとなった。ダウ工業株30種平均は小幅ながら続落し、ハイテク株中心のナスダック総合指数は大幅安となった。市場では、9月の米消費者物価指数(CPI)が予想を上回る伸びを示したことを受け、米連邦準備制度理事会(FRB)が追加利上げに踏み切る可能性が再び意識された。
CPIは総合指数、食品・エネルギーを除くコア指数ともに市場予想を上回った。これにより金融引き締めが長引くとの見方が強まり、米長期金利は一時5.3%台まで上昇した。金利上昇は将来利益への期待が大きい成長株、とりわけAIや半導体関連企業の株価に逆風となった。
市場が最も警戒したのは、AIブームを支えてきた巨額のインフラ投資に対する資金調達環境の悪化である。AI向けデータセンターやクラウド基盤の整備には莫大な資本が必要だが、高金利が続けば企業の調達コストは上昇し、投資計画の見直しにつながる可能性があるとの懸念が広がった。
こうした不安を背景に、半導体株は大きく売られた。フィラデルフィア半導体株指数(SOX)は6営業日連続で下落し、累積下落率は二桁に達した。エヌビディアをはじめ、AMD、インテル、ブロードコム、マイクロンなど主要半導体関連銘柄が軒並み値を下げた。また、半導体製造装置大手ASMLは好業績や前向きな見通しを示したものの、市場の警戒感を払拭できず売り圧力を受けた。
AI関連企業への投資マネーも縮小した。とくにAI向けクラウドサービスを手掛ける新興企業では資金調達コストの急騰が問題視されている。代表例としてコアウィーブの社債利回りが大きく上昇したことが投資家心理を悪化させ、同社株は急落した。同様の懸念は他のAIクラウド企業や関連サービス企業にも波及している。
市場関係者の間では、「AI投資を巡る資金需要が急拡大する一方で、資本供給が追いついていない」との見方も出ている。巨大IT企業は信用力が高く、比較的有利な条件で資金調達が可能だが、格付けの低い企業や新興企業は厳しい環境に直面する可能性が高い。そのため、AI市場全体は成長を続けても、恩恵を受ける企業と資金調達に苦しむ企業との格差が広がるとの見方が強まっている。
また、中東情勢の緊張継続による原油高も市場の重荷となった。エネルギー価格の上昇はインフレ圧力を高め、FRBの政策運営をさらに難しくする可能性がある。実際、今回のCPI加速を受けて追加利上げ観測が再燃し、株式市場ではリスク回避姿勢が優勢となった。
一方で、全ての銘柄が売られたわけではない。景気変動の影響を受けにくい医薬品、ヘルスケア、生活必需品関連などの「ディフェンシブ株」には資金が流入した。ユナイテッドヘルス、メルク、アムジェン、ウォルマート、P&G、コカ・コーラなどが買われ、相場全体をある程度下支えした。ダウ平均が一時上昇する場面があったのも、この資金シフトによるものだった。
さらにAI分野では、競争激化への懸念も浮上している。中国メーカーの技術開発進展や、大手IT企業による独自AI向け半導体開発が伝わり、従来の勝ち組とみなされてきた企業の優位性に対して市場が慎重な見方を強めている。もっとも、市場関係者の間では悲観論一色ではない。AIエージェントの普及や企業のデジタル化需要拡大により、長期的なAIインフラ需要そのものは依然として有望とみられている。現在の株価下落についても、「AI関連銘柄の本格的な下降局面の始まりなのか、それとも急騰後の一時的な調整なのかはまだ判断が難しい」との見方が多い。
総じて今回の市場下落は、AIへの期待が後退したというよりも、インフレ再加速と高金利環境の長期化によって、AI成長シナリオを支える資金調達や投資継続性への懸念が強まったことが主因といえる。今後は金利動向とAI投資資金の確保状況が、関連銘柄の方向性を左右する重要な焦点となりそうだ。
【世界的な長期金利の上昇により世界のREIT市場に変調】
世界のREIT市場、高金利を背景に軟調な展開
世界の不動産投資信託(REIT)市場は、夏以降の世界的な金利上昇を受けて弱含んでいる。世界REIT指数は年初からわずかな上昇を維持しているものの、7月時点の高値からは大きく下落し、世界株式市場全体の堅調さに比べて見劣りする状況となっている。
背景には、各国でインフレ圧力が根強く残り、金融引き締めが続いていることがある。米国では追加利上げ観測が強まり、長期金利は約20年ぶりの高水準に達した。REITは借入金を活用して不動産へ投資する仕組みであるため、金利上昇による利払い負担の増加や、不動産・関連証券の評価額下落が業績を圧迫しやすい。また、国債利回りの上昇によって高配当商品としての魅力も相対的に低下する。
特に打撃が大きいのは、住宅ローン担保証券(RMBS)や商業用不動産ローン担保証券(CMBS)を運用対象とするモーゲージREITである。これらは短期資金への依存度が高く、金利上昇によって利益率が縮小しやすい。高いレバレッジを活用する企業では、借り換えコストの増加や保有資産の評価損への懸念から株価下落が目立っている。
一方で、REITの中でも業種による差が広がっている。ホテル系は宿泊料金の引き上げによってインフレ局面に対応しやすい一方、モーゲージ系や森林関連は金利上昇の影響を受けやすい。今後は収益力や金利耐性を基準とした選別色が一段と強まるとの見方が出ている。
日本市場も例外ではない。東証REIT指数は年初来安値を更新し、約6年半ぶりの低水準に接近した。日銀の利上げによって国内長期金利が大幅に上昇したことが重荷となっている。賃料上昇による収益改善がみられる銘柄もあるが、支払利息の増加がその効果を打ち消すとの懸念が強い。加えて、海外投資家がさらなる利上げを織り込み、J-REITを売却する動きも広がったとされる。また、AIや半導体関連株といった成長分野へ資金が流れていることもREIT市場には逆風となっている。
国別では英国やオーストラリアなどでもREIT相場の勢いが失われており、高金利環境が世界共通の課題となっている。ただし、長期的な成長分野としてデータセンター関連REITには期待が残る。生成AIの普及によるデータ処理需要の増加が支援材料とみられているほか、日本でも都心オフィス市場では賃料上昇が続いている。
市場関係者は、REIT相場が本格的に回復するためには、米国の追加利上げ観測が後退し、長期金利の上昇が落ち着くことが不可欠だと指摘する。一方で、相場調整が進めば割安感に注目した買い戻しが入る可能性もあり、今後は金利動向がREIT市場の最大の焦点となりそうだ。
【日本株式相場】
日経平均が歴史的急落、AI投資への不安と金利上昇懸念が重なり市場心理悪化
本日10月15日の東京株式市場では日経平均株価が大幅に下落し、約5%安となった。下げ幅は過去でも上位に入る規模となり、市場ではAI・半導体関連株を中心に売りが広がった。背景には、米国のインフレ再加速による追加利上げ観測の高まりと、AIインフラ投資を支える資金調達環境への懸念がある。
きっかけとなったのは、米国で発表された9月の消費者物価指数(CPI)が市場予想を上回ったことだ。これにより米連邦準備制度理事会(FRB)が再び利上げに動く可能性が意識され、米長期金利の高止まりへの警戒感が強まった。高金利環境は、将来の成長期待を織り込んで評価されるハイテク株やAI関連株に逆風となるため、前日の米国市場で半導体株が大きく下落した流れが東京市場にも波及した。
さらに市場の不安を増幅させたのが、AI向けクラウドサービスを提供する米新興企業コアウィーブの信用不安だった。同社はAI用データセンターを構築し、その計算能力を企業に提供する事業を展開しているが、発行済み社債の価格が急落し、利回りが大きく上昇した。これは投資家が同社の信用リスクを強く意識し始めたことを意味する。
AI関連ビジネスは、大量のGPUやデータセンター設備の調達に巨額の資金を必要とする。資金力のあるマイクロソフトやアマゾンなどの大手クラウド事業者と違い、新興企業は借入や社債発行への依存度が高い。市場では、金利上昇と資金調達環境の悪化によってAIインフラ投資そのものが鈍化するのではないかとの懸念が広がった。
こうした見方から、日本市場ではAIブームの恩恵を受けてきた銘柄に売りが集中した。半導体検査装置大手のアドバンテスト、製造装置メーカーの東京エレクトロン、投資会社としてAI関連資産への期待が大きいソフトバンクグループなどは大幅安となり、指数全体を強く押し下げた。キオクシア、フジクラ、イビデンなどAIや半導体関連のサプライチェーン企業にも売りが波及した。
市場の動揺は日本だけではなく、台湾や韓国にも及んだ。半導体産業の比重が大きい台湾加権指数や韓国総合株価指数(KOSPI)も大きく下落した。AI関連投資が減速すれば、半導体需要の拡大を前提に成長してきた東アジアの関連企業全体に影響が及ぶとの見方が広がったためだ。
東京市場ではテクニカル面も下落を加速させた。日経平均は25日、75日、100日移動平均線など市場参加者が重視する節目を次々と下回り、売りが売りを呼ぶ展開となった。また、過去の売買が比較的少ない価格帯に入ったことで需給の支えが弱く、値動きが荒くなったとの見方もあった。市場関係者の中には、今後さらに下値を試す可能性を警戒する声もある。
もっとも、好材料が全くなかったわけではない。台湾積体電路製造(TSMC)が発表した決算は市場予想を上回り、高い収益力を維持していることが示された。しかし、投資家心理の悪化を反転させるほどの効果はなく、相場全体の下げを止めるには至らなかった。
また、AI関連企業の業績見通しについても市場の評価は分かれている。一部の専門家は、生成AIの普及拡大や大手クラウド企業による設備投資計画を考慮すれば、現在の株価下落は行き過ぎだと指摘する。一方で、資金調達コスト上昇やAI開発競争の変化、新興クラウド企業の経営リスクなどを考えると、AI投資の成長ペースは従来予想より鈍化する可能性があるとの慎重論も根強い。
加えて、中国半導体企業の技術力向上も投資家心理を冷やした。中国勢が先端メモリー分野で存在感を高めつつあるとの報道があり、将来的な競争激化への懸念が半導体関連株の重荷となった。
一方で、市場全体が全面安になったわけではない。小売り、医薬品、生活必需品など景気変動の影響を受けにくい内需・ディフェンシブ銘柄には資金が流入した。これは投資家が株式市場から完全に資金を引き揚げたのではなく、成長株から比較的安定した業種へ資金を移していることを示している。
総じて今回の急落は、単なる米インフレ指標の悪化ではなく、「AI投資を支える資金調達モデルへの不安」が市場全体に波及したことが大きな要因だった。これまでAIブームをけん引してきた半導体・データセンター関連株に対し、投資家が収益性や資本効率を改めて吟味し始めたともいえる。今後は米金利動向に加え、大手クラウド事業者の決算や設備投資計画が、AI関連株の評価を左右する重要な焦点となりそうだ。
【国内債券相場】
国内長期金利が低下、株安を背景に国債へ資金流入
10月15日の国内債券市場では国債が買われ、長期金利の指標である新発10年国債利回りは2.89%まで低下した。前日から0.11ポイント下がり、約1カ月ぶりの低水準となった。背景には東京株式市場での日経平均株価の急落があり、投資家が比較的安全とされる債券へ資金を移したことがある。
市場の流れを作ったのは前日の米国市場だった。9月の米消費者物価指数(CPI)が市場予想を上回り、一時は米国の追加利上げ観測が強まった。しかし、その後は高金利がAI・半導体関連企業の資金調達や成長を圧迫するとの懸念が広がり、関連株が大きく下落。リスク回避の動きから米国債が買われる展開となった。
日本市場もこうした世界的なリスク回避の流れを引き継いだ。朝から国債への買いが優勢となり、10年債利回りは取引終了時点でその日の最低水準を記録した。短期から長期まで幅広い年限で金利低下が進み、債券市場全体で安全資産志向が強まった。
市場関係者は、金利上昇局面で投資機会を待っていた投資家が、今回の株価急落をきっかけに国債購入へ動いたとみている。最近の日米国債入札では需要の強さが確認されており、現在の利回り水準を魅力的と考える投資家が一定数存在しているとの見方もある。
また、AI関連投資を巡る不透明感も金利低下要因として意識された。これまでAI需要の拡大は景気や物価を押し上げる要因と考えられ、日銀の追加利上げ観測を支える材料の一つだった。しかし、AIインフラ投資の持続性への疑問が広がれば、経済や物価への押し上げ効果も弱まる可能性があり、市場では日銀の利上げペースが鈍るとの見方につながった。
もっとも、今回の金利低下が長期的に続くと考える向きは多くない。年末にかけて政府の予算編成や国債発行計画が明らかになれば、財政負担の拡大への懸念が再び意識される可能性があるためだ。市場では、10月15日の国債買いは短期筋による取引や売り方の買い戻しが中心で、本格的な資金移動かどうかはまだ判断できないとの見方も出ている。
総じて、この日の債券市場は株式市場の急落を受けた一時的なリスク回避色が強く、AI投資や金融政策を巡る不透明感が国債買いを後押しした。ただし、財政問題や今後の金融政策を巡る不確実性は残っており、金利低下トレンドが定着するかどうかは今後の経済指標や政策動向次第とみられている。
【軽油の価格が際立って高い理由】
ディーゼル燃料高騰が長期化する可能性、世界経済への影響拡大も
世界のディーゼル燃料(軽油)市場では、価格が高水準で推移するとの見方が強まっている。各国政府は備蓄放出などの対策を打ち出しているものの、市場では供給不足の根本的な解決には至らず、価格抑制効果は限定的との見方が優勢だ。
米国指標のディーゼル先物価格は足元で数年ぶりの高値圏にあり、原油やガソリンを上回る上昇率を記録している。軽油は物流、建設、農業など幅広い分野で使われるため、価格上昇は企業コストや物価全体を押し上げる要因となる。実際、米国や英国では小売価格が過去最高水準に達しており、市場ではエネルギー価格上昇の中心的存在とみなされている。
需給の逼迫を示しているのが、軽油価格と原油価格の差である「クラックスプレッド」の拡大だ。この差は製品需給を反映する指標とされ、現在は歴史的な高水準にある。先物市場でも数年先まで通常を大幅に上回る水準が織り込まれており、投資家が長期的な供給不足を予想していることを示している。
背景には二つの大きな要因がある。一つはロシアの供給力低下だ。ロシアは従来、世界有数の軽油輸出国だったが、製油所への攻撃などの影響で生産能力が落ち込み、国内需要を優先するため輸出が減少した。その結果、これまでロシア産に依存していた国々が代替調達に動き、欧米市場の需給がさらに引き締まった。
もう一つは中東情勢の悪化である。原油輸送は代替ルートの活用などで徐々に回復しているが、軽油など石油製品は輸送や保管の条件が複雑で、供給網の正常化が遅れている。そのため製品市場では供給不足が続きやすく、価格を押し上げる要因となっている。
こうした状況の中で、価格変動も極めて大きくなっている。米国で輸出規制の可能性が示唆されると価格が急騰し、逆にG7による備蓄放出観測が伝わると急落するなど、市場は政策発言に敏感に反応している。ただし、市場参加者の多くは備蓄放出や一時的な供給拡大だけでは需給構造を変えられないとみている。ロシアからの供給再開案についても、実際に流通する量は過去の輸出規模を大きく下回る可能性が高く、影響は限定的との見方が強い。
さらに、冬季の暖房需要期を前に世界の軽油在庫は低水準にあり、供給障害が起きた場合には価格が急騰しやすい状態にある。市場関係者の間では、在庫不足や精製能力不足といった構造問題が残る限り、価格高騰リスクは解消されないとの認識が広がっている。
同時に、石油化学産業の原料であるナフサ価格も上昇している。原油高に加え、中東情勢の緊迫化による海上輸送の混乱でタンカー運賃が上昇しているためだ。欧米からアジア向けの輸送コストが高まり、供給量も減少していることから、アジア市場のナフサ価格は約5カ月ぶりの高値圏に入った。
ナフサはプラスチックや合成樹脂の原料となるため、その価格上昇は自動車部品、家電、包装材など幅広い製品のコスト増加につながる。すでに石油化学メーカーは原材料高を製品価格へ転嫁しており、足元のナフサ高騰はさらなるコスト上昇圧力となりそうだ。
総じて、軽油市場では地政学リスク、ロシアの供給減少、低在庫という複数の要因が重なり、価格の高止まりが続くとの見方が強い。政府による介入策は短期的な緩和効果をもたらす可能性はあるものの、需給逼迫の根本解決には至らず、物流や製造業を通じて世界経済や物価に長期的な影響を及ぼす懸念が高まっている。
【日経平均日足チャートの解釈】
日経平均の日足チャートを見ると、10月19日に既に上向きの10日移動平均線を割り込み、翌日も陰線だったが前日のザラバ安値を下抜けることなく下げ渋った。しかし、本日10月15日には新たな2つの悪材料が飛び出してきて長大陰線でさらに急落した。1日でこれだけ急落すると自律反発狙いの買いが入るので、明日は続落したとしても小幅になると見る。もしかしたら、多少反発するかもしれない。
33業種中23業種が下げた。下落率トップ5は、非鉄金属(1位)、電気機器(2位)、ガラス・土石(3位)、機械(4位)、金属製品(5位)となった。
コメント投稿
東京市場は一時大幅反発も終盤に失速 AI・半導体関連への期待と警戒が交錯 10月14日
昨日の米国株式相場は下落した(DJIA -180.45 @51,670.10, NASDAQ -41.52 @27,204.38, S&P500 -1.79 @7,805.45, SOX -28.00 @12,208.79)。ドル円為替レートは158円台前半での動きだった。本日の日本株全般は下げる銘柄の方がややが多かった。東証プライムでは、上昇銘柄数が604に対して、下落銘柄数は892となった。騰落レシオは99.73%。東証プライムの売買代金は7兆4507億円。
TOPIX -14 @4,097
日経平均 -33円 @67,744円
【米国株式相場】
米国株は利益確定売りと金利高止まりへの警戒で反落、資金の債券シフトも意識
10月13日の米株式市場では、ダウ工業株30種平均が4営業日ぶりに下落し、約180ドル安で取引を終えた。市場全体では企業決算への期待があったものの、一部企業の内容が投資家の期待に届かず、利益確定売りが優勢となった。
下落の中心となったのはヘルスケア関連銘柄である。ジョンソン・エンド・ジョンソン(J&J)は売上高など主要指標で市場予想を上回ったが、医療機器部門の売上が期待に届かず、株価は下押しされた。医薬品大手のメルクやアムジェンなども売られ、ダウ平均の重荷となった。
半導体分野でも軟調な動きが見られた。メモリー大手マイクロン・テクノロジーやサンディスクは、中国企業との競争激化への懸念が引き続き意識され、売り圧力を受けた。AI関連需要の恩恵が期待される建機大手キャタピラーも下落し、景気敏感株への慎重姿勢がうかがえた。
一方で、朝方は好決算を受けて金融大手ゴールドマン・サックスや医療保険大手ユナイテッドヘルスに買いが入り、ダウ平均は一時400ドル超上昇する場面もあった。しかし、その後は利益確定売りが広がり、両社とも下落に転じた。市場では、決算内容は良好だったものの、相場をさらに押し上げるほどの強い材料とは受け止められなかったとの見方が広がった。
個別銘柄では、ボーイング、JPモルガン、ウォルマートなどが下落した一方、IBM、セールスフォース、シェブロンなどには買いが入った。
ハイテク株中心のナスダック総合指数も続落した。半導体製造装置大手アプライドマテリアルズや宇宙関連企業スペースXが売られた一方で、メタ・プラットフォームズは上昇した。前日に発表した新しいAIモデルが市場関係者から高く評価され、成長期待が強まったことが背景にある。
市場では足元の企業業績やAI関連投資への期待が依然として株価を支えている。しかし、より大きなテーマとして浮上しているのが金利環境の変化である。米10年国債利回りは5%台という高い水準で推移しており、投資家は株式だけでなく債券にも魅力を感じ始めている。
その象徴的な動きとして、世界最大級の資産運用会社ブラックロックの調査部門は、米国株に対する投資判断を「買い」から「中立」へ引き下げる一方、米国債への評価を引き上げた。AI成長への期待自体は維持しているものの、高利回りの債券が有力な投資先として浮上し、株式の一部利益確定につながる可能性を指摘している。
機関投資家の間でも債券への関心は高まっており、調査では長期金利がさらに上昇すれば株式から債券へ資金を移すとの回答が多く見られた。また、一部投資家はすでに現在の金利水準でも資産配分の見直しを検討している。
今後の焦点は、金利そのものの水準だけでなく、その上昇スピードにある。急速な金利上昇は企業の資金調達コストや景気見通しに悪影響を与える可能性があり、株式市場にとってリスク要因となる。
総じて、米国株市場は好調な企業業績とAIブームに支えられている一方、高水準の金利が投資家の資金配分を変化させつつある。株式一辺倒だった資金の流れが、債券など他の資産へ分散する動きが今後強まるかどうかが、市場の重要な注目点となっている。
【日本株式相場】
東京市場は一時大幅反発も終盤に失速 AI・半導体関連への期待と警戒が交錯
本日10月14日の東京株式市場では、日経平均株価が5営業日連続で下落した。終値ベースの下落幅は小幅だったものの、値動きは非常に大きく、前日までの急落を受けて一時は600円超上昇する場面があった。しかし午後に入ると半導体関連株への売りが強まり、相場は上昇分を失ってマイナス圏へ沈んだ。
市場参加者の間では、直前まで続いた大幅安に対する自律反発期待が強かった。海外投資家を中心とした先物買いが入り、朝方から相場は堅調に推移した。ファーストリテイリングやソフトバンクグループといった指数寄与度の大きい銘柄が買われ、相場全体を押し上げた。また、AIサーバー需要の拡大を背景に積層セラミックコンデンサー(MLCC)の需要増加が期待され、太陽誘電など電子部品関連にも買いが集中した。
しかし午後2時ごろ、市場の雰囲気は一変した。オランダの半導体製造装置大手ASMLが決算を発表すると、発表内容自体はAI投資の活況を反映した好決算だったにもかかわらず、売上高が市場の高い期待を大きく超える水準ではなかったため、「好材料出尽くし」と受け止められた。決算発表前から期待先行で半導体関連株が買われていたこともあり、その反動で利益確定売りが膨らんだ。
その結果、レーザーテックや東京エレクトロンなど日本を代表する半導体製造装置関連企業の株価が急速に失速し、日経平均の重荷となった。ASMLの業績そのものは増収増益で利益も市場予想を上回ったが、投資家の期待値が高かったため、株価をさらに押し上げる材料にはならなかった。
さらに翌日に台湾積体電路製造(TSMC)の決算発表を控えていたことも市場の慎重姿勢を強めた。AI関連株は依然として相場の中心テーマだが、投資家心理は不安定で、積極的にリスクを取る動きは限定的だった。
今回の相場では、米国市場の動向も重要な影響を与えた。前日の米市場では半導体株が軟調だった一方、マイクロソフトなど巨大ハイテク企業群は底堅く推移した。いわゆる「マグニフィセント7(M7)」と呼ばれる超大型テクノロジー企業群への資金流入が続いており、米国株全体を支えている。半導体関連指数が調整色を強めるなかでもM7関連銘柄は高値圏を維持しており、市場では「成長性と財務基盤の強さを兼ね備えた銘柄への資金シフトが進んでいる」との見方が広がっている。
一方、日本株市場では半導体やAI関連以外の銘柄にはやや弱さも目立った。TOPIXは反落し、東証プライム市場では値下がり銘柄数が値上がり銘柄数を大きく上回った。
特に個別銘柄ではオリンパスの急落が目を引いた。同社は米食品医薬品局(FDA)から医療機器の品質管理に関する警告を受けたことを公表し、業績への影響を懸念した売りが膨らんだ。医療機器や医薬品関連銘柄にも売りが波及した。
小売業界でも厳しい反応が見られた。イオンは増益決算を発表したものの、市場予想を下回ったことや主力の総合スーパー事業の不振が嫌気され、大幅安となった。百貨店大手のJ・フロントリテイリングも業績見通しの引き下げを発表し、小売セクター全体への警戒感を強めた。市場では原油高や金利上昇による消費減速への懸念が背景にあるとの見方が出ている。
その一方で、電子部品関連には明るい材料もあった。村田製作所がMLCC生産能力の拡大を検討していると伝わったことで、AIサーバー向け需要の拡大期待が改めて意識された。村田製作所だけでなく太陽誘電やTDKにも買いが波及し、AIインフラ関連投資の恩恵を受ける分野として注目を集めた。
日本郵政の株価上昇にも注目が集まっている。同社は長年、保有資産に対して株価評価が低い状態が続いていたが、近年は不動産事業を成長戦略の柱として位置付け、保有不動産の有効活用を進めている。加えて海外投資家の保有比率上昇や企業価値向上への取り組みが評価され、市場の見方は大きく改善した。金利上昇による金融事業の追い風もあり、株価は上場来高値圏まで上昇している。
総じて、この日の市場は「AI投資拡大への期待」と「高まった期待に対する利益確定売り」がぶつかり合う展開だった。AI・半導体分野の中長期的な成長期待は依然強いものの、投資家は個別企業の決算内容にこれまで以上に厳しい目を向けている。今後はTSMCをはじめとする主要企業の決算発表が続くため、AI関連株への資金流入が再び強まるか、それとも選別色が一段と鮮明になるかが、日本株の方向性を左右する重要な焦点となる。
【日経平均日足チャートの解釈】
日経平均の日足チャートを見ると、上下に短いひげを引いた短陰線で終わり下げ渋り、且つ、今回の調整相場の安値を更新しなかった。
33業種中19業種が下げた。下落率トップ5は、銀行(1位)、証券(2位)、精密機器(3位)、空運(4位)、医薬品(5位)となった。
コメント投稿
特定のAI・半導体関連銘柄への集中的な売りが日経平均を大きく下げたが・・・ 10月13日
昨日の米国株式相場は高安まちまちとなった(DJIA +195.60 @51,850.55, NASDAQ -120.27 @27,245.90, S&P500 -4.30 @7,807,24, SOX -335.63 @12,236.76)。ドル円為替レートは158円台前半での動きだった。本日の日本株全般は上げる銘柄が多かったが、日経平均は大幅下落した。東証プライムでは、上昇銘柄数が1,140に対して、下落銘柄数は380となった。騰落レシオは101.91%。東証プライムの売買代金は7兆9640億円。
TOPIX +6 @4,111
日経平均 -1,253円 @67,778円
【米国株式相場】
10月12日の米国株式市場では、ダウ工業株30種平均が続伸した。市場では、これから本格化する2026年7〜9月期決算への期待が投資家心理を支えた。特に大手金融機関を皮切りに企業決算の発表シーズンが始まることから、企業収益の拡大を見込む買いが優勢となった。一方で、半導体関連株には売りが広がり、相場全体の上昇は限定的だった。
市場参加者の注目は企業業績に集まっている。S&P500採用企業の利益は前年同期比で大幅な増加が見込まれており、AI(人工知能)関連需要の拡大が収益を押し上げているとの見方が強い。金利上昇が株価評価の重荷になっているものの、利益成長への期待がそれを相殺している状況だ。
しかし、ハイテク・半導体分野では楽観一辺倒ではない。米メモリー大手マイクロンは下落した。中国メーカーがDRAM技術の高度化を進めているとの報道を受け、競争激化への警戒感が強まったためである。この動きは他の半導体銘柄にも波及し、AMDやインテルなど関連企業の株価にも下押し圧力がかかった。
さらに、AI投資を巡る資金調達面への懸念も浮上している。マイクロソフトが独自開発したAI向け半導体を発表したことで、一部では従来の半導体メーカーへの依存度が低下するのではないかとの見方が広がった。また、ブロードコムやインテルの経営陣は、今後のAIインフラ拡大において最大の課題は半導体供給不足よりも資金確保や投資効率になる可能性を指摘した。
AI需要そのものは依然として堅調である。データセンター建設や高性能半導体の確保のため、巨大クラウド事業者などは巨額の設備投資を続けている。ただ、そのための借り入れや社債発行が増加しており、資金需要の拡大が金利上昇要因の一つとなっているとの見方もある。金利が高止まりする環境では、企業はより高い投資収益率を求められるため、AI関連投資が十分な利益を生み出せるかが今後の焦点となる。
また、企業の資金調達額そのものも増加傾向にある。株式発行やIPOなどによる資金調達が活発化しており、将来的には株式市場での需給環境を緩める可能性が指摘されている。これが株価の上昇余地を抑える要因になるとの見方もある。
市場には地政学リスクも影響した。中東ではイエメンの親イラン武装組織によるサウジアラビアへの攻撃が報じられ、原油価格が上昇した。WTI原油先物は約2週間ぶりの高値を付け、エネルギー価格の上昇や地域情勢の不安定化が投資家の警戒感を高めた。
金融政策面では、米連邦準備制度理事会(FRB)関係者がインフレ抑制のため引き締め的な姿勢を維持する考えを示した。ただし、市場ではもともとタカ派的な見解として認識されていたため、株価への影響は限定的だった。
個別銘柄では、消費関連企業や一部の大型優良株が買われた。コカ・コーラ、ナイキ、ウォルマート、アップル、P&G、セールスフォースなどが上昇した。一方で、エヌビディア、アマゾン、シスコシステムズなど一部のテクノロジー銘柄は下落した。その結果、ダウ平均は上昇したものの、ハイテク比率の高いナスダック総合指数は反落した。
総じて、市場は「企業業績への期待」と「金利上昇やAI投資の採算性への懸念」の間で綱引きが続いている。今後の決算発表では、利益実績だけでなく、AI関連投資の継続性や資金調達環境、設備投資計画の妥当性が株価を左右する重要な判断材料になりそうだ。特にAIブームが続く中で、巨額投資を実際の収益成長につなげられるかが、今後の米国株市場の大きな焦点となっている。
【日本株式相場】
本日10月13日の東京株式市場では、日経平均株価が大幅に下落し、4営業日続落となった。終値は前営業日比で1,200円超の下げとなり、一時は1,900円以上値を下げる場面もあった。市場全体を押し下げた主因は、人工知能(AI)・半導体関連株への集中した売りである。ただし、指数の下落ほど市場全体の地合いは悪くなく、多くの銘柄は上昇しており、TOPIXはプラス圏で取引を終えた。
今回の急落の背景には、米国市場で広がった半導体関連への警戒感がある。中国のメモリー大手CXMTが高性能DRAMの開発で前進したとの報道を受け、中国企業との競争激化を懸念した売りが米半導体株に波及した。その流れが東京市場にも持ち込まれ、半導体製造装置やメモリー関連、AI関連銘柄に売りが集中した。市場では、中国メーカーの技術力向上が日本や米国の半導体企業にどの程度の脅威になるかは今後の検証が必要との見方もあるが、短期的には投資家心理を大きく冷やした。
さらに、AIブームを支える巨額投資の持続性に対する不安も強まった。米半導体企業の経営陣が相次いで、今後の課題として資金調達コストや投資収益率の問題を指摘したためである。AI関連需要は依然として強いものの、データセンター建設や高性能半導体の確保には莫大な資金が必要となる。クラウド大手各社は社債発行などを通じて資金を集めているが、その結果として金利上昇圧力が生じ、投資回収のハードルが高まるとの懸念が浮上した。
市場では「AI投資を止めることはできないが、回収できる時期が後ろへずれ込む可能性がある」との見方が広がっている。これまでAI関連株は成長期待によって高く評価されてきたが、今後は投資額だけでなく収益化の確実性も厳しく問われる局面に入りつつある。
地政学リスクも相場の重荷となった。中東では親イラン武装組織フーシ派による攻撃が伝わり、原油供給への不安が強まった。原油価格が上昇したことで、日本経済や企業収益への悪影響が意識され、投資家のリスク回避姿勢を強めた。原油高は輸入エネルギーへの依存度が高い日本企業にとってコスト上昇要因となるためである。
個別銘柄では、ソフトバンクグループ、アドバンテスト、キオクシアなどAI・半導体関連の主力株が大きく下落した。特にキオクシアは二桁の下落率となり、市場の注目を集めた。中国企業の技術開発が直接的に同社の主力製品へ影響するかは不透明だが、半導体セクター全体への売り圧力や信用取引の買い残の多さが下落を加速させたとみられている。信用倍率の高い銘柄では、悪材料をきっかけに持ち高解消の売りが膨らみやすいという特徴があり、今回もその影響が指摘された。
一方で、同じ半導体関連でも安川電機は堅調だった。同社は業績予想を上方修正し、半導体製造装置向け需要の拡大を背景に受注が好調であることを示した。営業利益や受注高が市場予想を上回ったことから一時大幅高となった。ただし、過去の急落局面で積み上がった信用買い残が重荷となり、株価は上昇後に伸び悩んだ。業績改善にもかかわらず株価回復が限定的だったことは、市場全体の慎重姿勢を象徴している。
そのほか、銀行株や商社株、石油関連株には買いが入った。金利上昇や原油高の恩恵を受けやすい業種への資金シフトが見られ、三菱UFJや豊田通商などが堅調に推移した。コナミグループ、リクルート、ファーストリテイリングなども上昇し、日経平均の急落とは対照的に個別銘柄ベースでは底堅さも確認された。
今後の焦点は半導体関連企業の決算発表である。ASMLやTSMCをはじめとする世界的な半導体企業の業績や見通しが市場心理を左右する見込みだ。AI需要そのものは依然として強いとみられているため、企業が良好な業績や受注動向を示せば、足元で広がった悲観論は和らぐ可能性がある。一方で、投資資金の調達環境や収益化への道筋が不透明なままであれば、AI関連株への評価見直しが続く可能性もある。市場はAI成長期待と投資負担増大という二つの要素のバランスを慎重に見極める段階に入っている。
【日銀のETF保有政策】
日銀が保有するETF(上場投資信託)のうち、TOPIX連動型ETFを通じて間接的に保有する株式銘柄数が今後大きく減少する見通しとなった。背景には、日本取引所グループが発表したTOPIX改革がある。現在約1600銘柄で構成されるTOPIXについて、流動性や実際に市場で取引される株式の規模などを基準に見直しを進め、2028年に向けて構成銘柄数を約1000銘柄まで絞り込む計画だ。
日銀は過去の金融緩和政策の一環としてETFを大量購入してきた。購入は2024年に終了したものの、保有額は依然として約94兆円と巨額で、その多くがTOPIX連動型ETFとみられている。このため、ETF運用会社がTOPIX改革に合わせて組み入れ銘柄を見直せば、日銀が実質的に保有する企業数も同様に減少することになる。
この変化には前向きな側面がある。従来の日銀ETFは、成長性の高低を問わず指数採用銘柄を幅広く保有する仕組みだったため、競争力の低い企業への資金配分を温存し、市場の効率性を損なう可能性が指摘されていた。構成銘柄の絞り込みによって、結果的に成長力や市場評価の高い企業への投資比重が高まる効果が期待される。
一方で、新たな課題も生じる。日銀自身が銘柄選別を行うわけではないものの、結果として選別後の企業への保有割合が高まるため、中央銀行の中立性という観点から議論を呼ぶ可能性がある。特に一部企業では、日銀がETF経由で既に大株主級の存在となっているとの指摘がある。構成銘柄数が減れば、残った企業に対する間接保有比率はさらに上昇する可能性があり、特定企業への影響力が強まる懸念もある。
そもそも日銀のETF購入政策には、成長性の低い企業も含めて市場全体を支えることで経済効率を損なう恐れと、成長企業への資金集中を促せば中央銀行としての中立性が損なわれるという二つの問題が共存していた。このため、米連邦準備制度理事会(FRB)や欧州中央銀行(ECB)が株式ETF購入を金融政策の柱としなかった理由を改めて示す事例ともいえる。
現在、日銀はETF売却を開始しているが、そのペースは極めて緩やかで、保有解消には長い時間がかかるとされる。日銀幹部も将来的な売却方針の見直し余地を否定しておらず、TOPIX改革を契機にETF保有のあり方や市場との距離感が改めて問われることになりそうだ。
【日経平均日足チャートの解釈】
日経平均の日足チャートを見ると、大きく続落して下ひげを引いた陰線で上向きの10日移動平均線を割り込んだ。これにより、株価サイクル��(着実な上昇局目)から一旦外れて、株価サイクル�◆蔽綣造幣緇困鮖遒攻斌漫砲惴綢爐靴拭�ただ、特定のAI・半導体関連銘柄への集中的な売りが主な要因であり、東証プライムの内1,100以上の銘柄は上昇したので日本株全体で見れば堅調な動きと言える。
33業種中26業種が上げた。上昇率トップ5は、海運(1位)、鉱業(2位)、卸売り(3位)、石油・石炭(4位)、鉄鋼(5位)となった。
コメント投稿
AI関連が揺れているが、非AI銘柄や好業績企業への買いが相場を支えた 10月09日
昨日の米国株式相場は高安まちまちとなった(DJIA 51.77 @51,231.64, NASDAQ -345.35 @27,193.34, S&P500 -36.41 @7,765.36, SOX -442.43 @12,623.72)。ドル円為替レートは158円台前半での動きだった。本日の日本株全般は下げる銘柄が多かった。東証プライムでは、上昇銘柄数が327に対して、下落銘柄数は1,182となった。騰落レシオは87.93%。東証プライムの売買代金は7兆6133億円。
TOPIX -63 @4,091
日経平均 -994円 @69,042円
【米国株式相場】
10月8日の米株式市場は、長期金利の低下を背景にダウ工業株30種平均が小幅反発した。終値は前日比51ドル高の5万1231ドルで、午前に一時200ドル超下落したものの、金利低下を受けて買い戻しが入りプラス圏で引けた。金利上昇が消費や投資を冷やすとの懸念がやや後退し、生活必需品や消費関連株が買われた一方、半導体などハイテク株は軟調だった。
米長期金利は早朝に5.3%台半ばまで上昇したが、午後には5.2%台前半へ低下した。トランプ大統領がSNSで「中間選挙前にイランを攻撃しない」と発信し、中東情勢への警戒が和らいだことが金利低下につながった。さらに、米財務省が実施した30年債入札が無難に通過し、債券買いが強まった。
金利低下を受け、資金はハイテク株からディフェンシブ株へ移動した。ダウ構成銘柄ではトラベラーズ、ウォルマート、マクドナルドなど消費関連株が上昇。シェブロンやIBM、コカ・コーラも買われた。一方、キャタピラーやアマゾン、アムジェンは売られた。
半導体関連は総じて弱く、エヌビディアは一時3%安。英FT紙が「オープンAIの年換算売上高が市場予想を約200億ドル下回った」と報じたことが、AIインフラ投資の先行き不安を誘い、関連銘柄の重荷となった。インテル、AMD、ブロードコムなども下落し、ナスダック総合株価指数は345ポイント安の2万7193で続落。下落率は約2カ月ぶりの大きさだった。
個別では、シーゲイトやラムリサーチ、アンフェノール、コーニングなどAIインフラ関連も売られた。原油価格が3.6%上昇し、WTIは91ドル台に乗せたことも景気への懸念を強め、株式相場の重荷となった。
一方、生活必需品株には買いが広がった。ペプシコは7〜9月期決算が市場予想を上回り、一時4%超上昇。値下げ戦略が奏功し、北米以外の飲料事業が好調だった。ただし北米食品部門は減収で、通期の利益見通しは引き下げられたため、株価は伸び悩む場面もあった。酒類のコンステレーション・ブランズや調味料のマコーミックなども好決算を受けて買われた。
消費者の割安志向は強く、コストコの9月既存店売上高は北米で前年同月比12.5%増と堅調だった。金利低下を受け、マクドナルドやコカ・コーラなど消費関連株も上昇。生活必需品株のETF「SPDR必需品セクター」は2%高となり、直近の安値から反発した。
ただし、生活必需品株の本格的な底入れかどうかは判断が難しい。米消費者心理は低水準で、ニューヨーク連銀の調査では1年先の期待インフレ率が3.9%と上昇。コスト高の転嫁が難しくなる可能性もあり、必需品株の回復が持続するかは不透明だ。
【日本株式相場】
本日10月9日の東京株式市場で日経平均株価は小幅ながら3日続落し、終値は前日比11円安の6万9030円となった。前日の米国市場でハイテク株が下落した流れを受け、東京市場でもAI・半導体関連に売りが広がった。特に、英フィナンシャル・タイムズ(FT)が「オープンAIの年換算売上高が市場予想を大きく下回った」と報じたことが投資家心理を冷やし、ソフトバンクグループ(SBG)やキオクシアなど関連銘柄が売られた。米国では半導体株指数(SOX)が3%超下落しており、その影響が東京市場にも波及した。
ソフトバンクグループについては、次の記事がそのリスクの本質を的確に説明している。“勝負師”孫正義が70歳目前で巻き込まれた“人生最大の一点張り” 10兆円に膨れ上がったAI投資が直面する「資金でも技術でもない巨大リスク」の正体 | 文春オンライン
ただし、東京市場では朝方の売りが一巡すると押し目買いが入り、日経平均は下げ渋った。ブルームバーグが「オープンAIの売上高は年末までに700億ドルに達する可能性がある」と報じたことが、悲観的なムードを和らげた面もある。さらに、日経平均は直近の3日間で1600円以上下落していたため、3連休を控えた海外短期筋による先物の買い戻しが相場を支えた。
東証プライム市場では値上がり銘柄が1194と全体の7割を占め、ゲームや海運など「非AI系」の出遅れ銘柄に買いが広がった。TOPIXとJPXプライム150指数は3日ぶりに反発し、相場全体としては底堅さが見られた。
個別銘柄では、ファーストリテイリングが市場予想を下回る今期純利益見通しを示したことで売られ、日経平均の重荷となった。国内消費の弱さが懸念されており、家計調査では実質消費支出が9カ月連続で減少している。半導体関連ではTDK、イビデン、村田製作所などが下落した一方、アドバンテストや東京エレクトロンなど一部の好業績銘柄は買われた。
また、吉野家ホールディングスが今期純利益を大幅に上方修正したことで5%高となり、若者や単身者の需要を捉えた商品戦略が評価された。投資家は物価高の中で「選別」を強めており、成長が見込める企業には資金が向かう傾向が強まっている。
市場では、ASMLやTSMCなど海外半導体大手の決算発表が控えており、日本株にも影響が及ぶ可能性が高いとの見方がある。金利高の環境下で株価上昇を正当化するには企業の収益成長が不可欠であり、今後の決算内容が相場の方向性を左右するとの警戒感が広がっている。
さらに、事業再編を巡る動きが投資家の注目を集めている。FUJIや住友電工など、事業セグメント間で収益格差が大きい企業に対し、再編期待から株価が上昇している。富士フイルムが複合機事業のスピンオフを検討するなど、企業が自ら変革を進める動きが評価されている。アクティビストも株主還元だけでなく事業売却や再編を提案するケースが増えており、企業価値向上の手段として再編が重要性を増している。
総じて、9日の東京市場はAI関連の揺さぶりを受けつつも、非AI銘柄や好業績企業への買いが相場を支えた。金利高と世界的な景気不透明感が続くなか、投資家は企業の収益力や事業構造の変化をより重視する姿勢を強めている。
【外国為替相場】
円相場は対ドルで底堅く推移している。背景には、高市早苗政権が財政悪化懸念を和らげる方向へ舵を切り、従来の積極財政・金融緩和を組み合わせた「リフレ政策」色を弱めていることがある。国内物価の上振れリスクを踏まえた日銀の利上げ姿勢と合わせ、円安進行にブレーキがかかり始めた。
10月9日午前の東京外国為替市場では円が一時157円台後半まで上昇。米金利の低下が直接の要因だが、国内政策の変化も円買いを支えている。りそな銀行の市場関係者は「海外のドル買い要因と国内の円買い要因が綱引きしている」と指摘する。
高市首相は国会で「リフレ政策が必要な局面ではない」と明言。これまで閣僚が否定してきたリフレ政策を首相自身が否定したことで、円売りを仕掛けていた投機筋の動きが一服したとみられる。また、金融政策について「日銀の自主性を最大限尊重する」と述べ、7月の骨太方針原案で生じた「利上げけん制」と受け取られた混乱を払拭する姿勢を示した。市場との対話を重視する姿勢は、円の強気派から一定の評価を得ている。
日銀側でも利上げ継続を示唆する発言が相次ぐ。佐藤審議委員は「政策金利を段階的に調整する方針に賛成」と述べ、ハト派とみられた人物の発言として市場に驚きを与えた。さらに、日銀が基調的な物価上昇率について「2%に到達した」と判断する方向で検討しているとの報道もあり、追加利上げ観測が強まっている。
10月8日の支店長会議でも価格転嫁の広がりが示され、基調物価は2%超で推移。SMBC日興証券は「米欧が利上げをためらう中で、日銀が12月会合で正常化を続けるなら円買い材料になる」と分析する。
ただし、円高への本格転換はなお不透明だ。政策金利は9月の利上げで1.25%となり、日銀が推計する中立金利の範囲に入った。金融緩和度合いの調整が進むほど追加利上げ余地は限られ、為替市場では日銀の政策運営への注目が一段と高まっている。
【日経平均日足チャートの解釈】
日経平均の日足チャートを見ると、3日続落したが、本日は陽線で終えて下げ渋りを見せた。移動平均線に注目すると、上から順番に、上向きの10日移動平均線、上向きの25日移動平均線、わずかに上向きの60日移動平均線が走っており、株価は10日移動平均線の上で推移している。株価サイクル��(着実な上昇)に入った。本日の陽線が押し目となるならば、来週はまた高値を追いながら戻ると見ることができる。ただ、日本が3連休の内に海外発の大きな悪材料が出てくればこのシナリオは変わる。チャート・リーディングで読む少し先の未来は、常に「この先株価を読みと反対方向へ動かす大きな材料が飛び出してこない限り」という留保条件が付く。
33業種25業種が上げた。上昇率トップ5は、海運(1位)、その他製品(2位)、サービス(3位)、食料品(4位)、電気・ガス(5位)となった。
コメント投稿
世界的な金利上昇でも業績期待が強い銘柄には押し目買い 10月09日
昨日の米国株式相場は反落した(DJIA -341.41 @51,179.87, NASDAQ -61.20 @27,538.69, S&P500 -17.16 @7,801.77, SOX -151.67 @13,066.15)。ドル円為替レートは158円台前半での動きだった。本日の日本株全般は下げる銘柄が多かった。東証プライムでは、上昇絵銘柄数が327に対して、下落銘柄数は1,182となった。騰落レシオは87.93%。東証プライムの売買代金は7兆6133億円。
TOPIX -63 @4,091
日経平均 -994円 @69,042円
【米国株式相場】
10月7日の米株式市場は、高金利が重荷となり主要指数が反落した。ダウ工業株30種平均は5営業日ぶりに下落し、終値は約341ドル安の5万1179ドル。米10年債利回りが一時5.36%と2002年以来の高水準に上昇し、株式の割高感や景気の先行き不透明感が意識された。原油価格も高止まりし、世界的な金利上昇圧力が続く中で投資家心理が悪化した。
景気敏感株の下げが目立ち、キャタピラーは農機業界の反競争的慣行に関する調査開始報道を受けて大幅安。資本財、素材、金融、消費関連など幅広い銘柄が売られ、ダウ平均は一時600ドル超下落した。ハイテク株にも持ち高調整の売りが入り、ナスダック総合指数とS&P500種株価指数は前日まで最高値を更新していたが、この日は小幅安で引けた。
一方で、AI関連銘柄への期待は依然強い。スペースXがエヌビディア製半導体購入のために300億ドルの社債発行を検討していると報じられ、AI分野の資金需要の大きさが改めて意識された。スペースXは6月にも250億ドルを調達しており、AI投資の勢いが続いている。
今月から本格化する主要企業の7〜9月期決算では、テック企業が好業績を示すとの見方が強い。S&P500構成銘柄の増益率は第3四半期が30%、第4四半期が28%と予測され、2026年は32%増益、2027年も16%増益が見込まれている。AI需要が収益成長を支えるとの期待が相場の下支えとなった。
半導体メモリー大手マイクロンはアナリストによる目標株価引き上げを受けて4%高。AI性能向上に不可欠なメモリー需要が強いとの評価が背景にある。マイクロンの予想PERは6倍前後と低水準で、業績拡大に比べ株価が割安との見方が広がる。エヌビディアの予想PERも年初の25倍台から17倍台へ低下し、テック株全体のバリュエーションは過熱感が和らいでいる。
市場では「株価が最高値圏でも割安感があるため強気相場は続く」との声がある一方、AI以外の景気敏感株への逆風が強まっていることを懸念する見方も根強い。高金利・原油高・財政不安というマクロ要因と、AI関連の成長期待が綱引きを続ける構図となり、強気派と慎重派の見解が分かれる展開となった。
【日本株式相場】
本日10月8日の東京株式市場では、日経平均株価が続落し、終値は前日比約1000円安の6万9042円となった。下げ幅は取引時間中の安値水準で、前日の米株安を受けて海外投資家を中心に先物売りが強まり、主力株にも売りが波及した。アジア市場も総じて軟調で、中東情勢の不透明感が投資家心理を冷やし、日経平均は終日弱い展開となった。
米市場では10月7日に主要株価指数がそろって下落。米長期金利が一時5.36%と24年ぶりの高水準に上昇し、株式の割高感や景気の先行き不安が意識された。フランスの財政懸念を背景に欧州金利も急上昇しており、世界的な金利上昇圧力が日本株の重荷となった。
東京市場では、AI・半導体関連の利益確定売りが目立った。ソフトバンクグループが4%超下落し、東京エレクトロンやフジクラも売られ、これら3銘柄で日経平均を400円以上押し下げた。前日まで堅調だったアドバンテストも朝方安かったが、業績期待から押し目買いが入り一時上昇に転じた。
中東情勢も相場の重しとなった。日本時間8日午前、米大統領がイランとの戦闘終結に向けた合意に慎重姿勢を示したとの報道があり、地政学リスクが意識された。原油価格は高止まりしており、インフレ懸念が再燃した。
市場では、地方銀行が期初の益出し売りを出したとの観測もあり、銀行株は三菱UFJや地銀を中心に下落した。建機株も弱く、コマツやクボタが売られた。前日の米市場でキャタピラーが大幅安となったことが連想売りにつながった。
一方で、ソフトウエア関連や海運株など一部には買いが入った。リクルートや野村総研が上昇し、郵船など海運株も堅調だった。サイバーセキュリティー関連のトレンドマイクロは、不正アクセス問題の多発を背景に買われ、時価総額が再び1兆円台に乗せた。
東証株価指数(TOPIX)は1.5%安の4091で続落。JPXプライム150指数も同様に下落した。東証プライム市場の値下がり銘柄は1182と全体の8割弱を占め、売りが広範囲に及んだ。
この日はTOPIXの新構成銘柄が公表され、指数見直しが売買の材料となった。新TOPIXは時価総額や流動性を基準に銘柄を絞り込み、2028年まで段階的に銘柄数を減らす。除外が確定した渋沢倉庫は5%近く下落し、ボーダーライン銘柄にはネガティブサプライズとなった。
一方、キオクシアは浮動株比率が50%に引き上げられると発表され、指数連動ファンドからの資金流入期待で一時4%超上昇した。商社株は新TOPIXでウエートが低下したことが嫌気され、三菱商事や三井物産、丸紅が軟調だった。
指数見直しは中期的には日本株の追い風になるとの見方もある。大和総研は「米S&P500は産業構造の変化を反映するために定期的に銘柄入れ替えを行っており、日本でも同様の仕組みが企業価値向上を促す」と指摘した。
個別では、ABCマートが業績予想の上方修正を受けて買われた。コマツはキャタピラー安の影響で売られた。ファーストリテイリングは決算と増配を発表し、年間配当を900円に引き上げる計画を示した。2027年8月期の純利益は過去最高更新を見込む。
総じて、世界的な金利上昇と地政学リスクが相場を押し下げた一方、業績期待の強い銘柄には押し目買いも入り、相場の基調は完全には崩れていない状況となった。
【欧州債券相場】
欧州国債市場でフランスの長期金利が急騰し、約24年ぶりの高水準に達している。財政赤字の拡大と社会保障費の膨張が背景で、投資家の間では「FROGS(肥大化したフランス政府と社会保障)」と呼ばれる取引テーマが広がっている。フランスの財政赤字は2025年にGDP比5%超となり、年金などの支出増が財政を圧迫している。
政府は27年度予算案で赤字をGDP比5%に抑える方針を示したが、成立への懐疑が強く、10年債利回りは4.9%台後半まで上昇。ドイツ国債との利回り差も拡大している。国内では公務員の賃上げ要求や教育予算増額を求めるデモが広がり、社会不安も金利上昇を後押ししている。
こうした状況を受け、機関投資家はフランス国債の保有を減らし始めている。三井住友DSアセットの運用担当者は「財政懸念が強まる中、政府から十分な情報発信がなく不安が払拭されない」と述べ、売却理由を説明した。欧州債務問題への警戒が再び高まりつつある。
【国内債券相場】
償還期間の長い超長期国債の利回りが4%台で高止まりしている。財務省の入札自体は順調に消化されているものの、流通市場では買いが続かず、利回りはむしろ上昇する場面が目立つ。8日の30年債入札は応札倍率が3.88倍と高く、テールも縮小し「無難」と評価されたが、発表後の市場では利回りが上昇し、買いが広がらなかった。ここ数カ月、入札後に利回りが切り上がる展開が繰り返されている。
30年債利回りは6日に4.25%と過去最高を更新し、4%超が定着している。生命保険会社など長期資金を運用する投資家からは「長期的には魅力的な水準」との声がある一方、本格的な買いに踏み切れない理由として国内外の不安材料が挙げられる。
国内では高市政権の財政運営への疑念が根強い。円安是正に向けた姿勢や日銀の利上げ容認の可能性が意識される一方、「責任ある積極財政」の実効性には市場の懐疑が残る。所信表明演説で財政の持続性に言及したものの、減税や防衛費増額など財政拡張への警戒は払拭されていない。
財政懸念の指標とされる30年債と2年債の利回り差は8月末以降縮小したが、足元では2.2%台で膠着し、財政不安が完全に後退したとは言い難い。2年債利回りの上昇が落ち着いたことが主因だが、裏返せば財政への警戒感が残存していることを示す。
海外ではフランス国債を中心に金利が急上昇し、欧州の財政規律悪化やインフレ圧力への懸念が強まっている。欧州債の売り圧力は日本にも波及し、国内投資家の慎重姿勢を強めている。欧州危機が再来した場合、日本国債が安全資産として買われるかどうかについても市場の見方は割れている。日本はデフレからインフレへ転換したばかりで、債務残高のGDP比も依然高く、過去のように「安全資産」とみなされるかは不透明だ。
高市政権が市場との対話姿勢を強めている点は評価されつつあるが、消費税減税の財源確保や国債増発抑制などの「約束」が実行されるかどうかへの不安は残る。生命保険会社など長期投資家からは「財政運営の不透明感が晴れない限り、超長期債を積極的に買い増すことは難しい」との声が多い。
今後は、減税方針、防衛費増額、2027年度予算案、国債発行計画など重要な政策判断が相次ぐ。市場は高市政権が「責任ある積極財政」をどこまで実行できるかを慎重に見極めており、その評価が超長期国債の利回り動向にも大きく影響するとみられる。
日経平均の日足チャートを見ると、昨日の高値圏での「はらみ線」の下限を下抜けし、「はらみの下抜け」となった。しばらくは調整が続くと見るのが定石だが、さてどう動くか。
33業種中26業種が下げた。下落率トップ5は、非鉄金属(1位)、ガラス(2位)、銀行(3位)、機械(4位)、機械(5位)となった。
コメント投稿
短期的な過熱感とインフレ懸念が利益確定売りを誘発した 10月07日
昨日の米国株式相場は続伸した(DJIA +253.38 @51,512.28, NASDAQ +122.58 @27,599.89, S&P500 +44.98 @7,818.93, SOX +49.09 @13,217.82)。ドル円為替レートは158円台前半での動きだった。本日の日本株全般は下げる銘柄が多かった。東証プライムでは、上昇銘柄数が526に対して、下落銘柄数は972となった。騰落レシオは93.25%。東証プライムの売買代金は7兆6713億円。
TOPIX -29 @4,154
日経平均 -648円 @70,036円
【米国株式相場】
10月6日の米株式市場では、ダウ工業株30種平均が4日続伸し、5万1521ドルと前日比253ドル高で取引を終えた。米長期金利が低下したことで株式の割高感が和らぎ、投資家心理が改善した。中東情勢の不透明感は残るものの、原油価格が一服し、WTIは一時86ドル台まで下落。エネルギー価格の落ち着きが国債利回りの低下につながり、株式市場の追い風となった。
AI関連銘柄への期待も相場を押し上げた。半導体大手AMDは、CEOが2027年に生産能力を大幅拡大する計画に言及したと伝わり上昇。AIエージェント向け半導体需要の拡大が評価された。マーベル・テクノロジーも市場予想を上回る中期目標を示し、AI関連株全体に買いが波及した。
ダウ構成銘柄では、アマゾン、キャタピラー、シスコシステムズなどが上昇。金利低下を受けて消費関連株にも買いが入り、ウォルマートやP&G、ホームデポが堅調だった。一方、セールスフォース、ボーイング、ハネウェルは下落した。
ハイテク株比率の高いナスダック総合指数は5日続伸し、2万7599ポイントと連日で最高値を更新。グーグルと20年の電力供給契約を結んだコンステレーション・エナジーが急伸し、AI向けクラウド関連のコアウィーブやネビウスも買われた。
S&P500種株価指数も4日続伸し、7818.93と最高値を更新。市場では、10月に本格化する主要企業の7〜9月期決算がAI需要や米景気の底堅さを背景に高収益となるとの期待が強い。金利上昇と原油高が一服したタイミングを待っていた投資家が買いを入れたとの声もある。
総じて、金利低下・原油安・AI関連の成長期待という複数の好材料が重なり、米株式市場は主要指数がそろって最高値を更新する強い展開となった。
【日本株式相場】
本日10月7日の東京株式市場では、日経平均株価が3営業日ぶりに反落し、終値は7万0035円と前日比約650円安となった。前日までの急上昇で短期的な過熱感が強まっていたうえ、AI・半導体関連を中心に利益確定売りが広がった。前日の米市場ではナスダック総合指数が最高値を更新し、東京市場も一時は7万1000円台が視野に入ったが、買いは続かず下落に転じた。
下げの中心となったのは、これまで相場を牽引してきたハイテク株だ。キオクシアが4%超下落し、東京エレクトロンやアドバンテストも反落。アドバンテストは前日まで連日で上場来高値を更新していたが、短期的な達成感から売りが優勢となった。TDKも前日の急伸後に失速した。日経半導体株指数は9月末から6営業日で12%上昇しており、過熱感が意識されやすい状況だった。
背景にはインフレ懸念の根強さもある。米原油先物WTIは前日に小幅反発し、1バレル89ドル台と高止まりが続く。サウジアラビアの空港が攻撃を受けたとの報道や、米国がイランに核問題で譲歩を求めたとのニュースなど、中東情勢の不透明感が原油価格を押し上げている。さらに、トランプ大統領がガソリン税の一時凍結を検討していると発言し、消費刺激によるインフレ加速への懸念も浮上した。
こうした環境下で、金利高を追い風に上昇していた銀行株にも売りが出た。市場では「インフレ懸念と世界的な金利高止まりが当面続き、日本株の上値を抑える」との見方がある。
一方で、日本株の先高観は依然として強い。TOPIXは朝方に8月の最高値を一時上回り、企業業績への期待が下値を支えた。米市場でナスダックやS&P500が最高値を更新したことも押し目買いを誘った。ハイパースケーラー(大規模クラウド事業者)の設備投資が活発で、AI・半導体関連企業の事業環境は良好との指摘もある。年末にかけて日経平均が6月の最高値(7万2366円)を更新する可能性を挙げる声もあった。
東証プライム市場では値下がり銘柄が972と全体の6割を占めた。TDKやフジクラ、キオクシアが下落した一方、太陽誘電やスズキ、キッコマンは上昇した。
個別ではディスコが決算発表後に6%安となり、ビール大手4社への独禁法違反疑いの強制調査報道を受けてサッポロなどビール株が売られた。日本マクドナルドHDは9月の既存店売上が10%増となり、TOPIX新規採用期待もあって反発した。
総じて、短期的な過熱感とインフレ懸念が利益確定売りを誘発した一方、企業業績への期待は根強く、押し目買いも入るなど相場の基調は崩れていない状況となった。
【日経平均日足チャートの解釈】
日経平均の日足チャートを見ると、前日の陽線に対して陰線で終え、高値圏での「はらみ線」となった。明日以降、「はらみの下抜け」となるかどうかに注目している。
33業種中25業種が下げた。下落率トップ5は、銀行(1位)、非鉄金属(2位)、証券(3位)、鉄鋼(4位)、鉱業(5位)となった。
コメント投稿
AI・半導体関連が中心だが、内需や金融にも買いが拡大、相場の裾野が広がっている 10月06日
昨日の米国株式相場は続伸した(DJIA +90.94 @51,267.90, NASDAQ +286.45 @27,477.31, S&P500 51.23 @7,773.95)。ドル円為替レートは158円台前半の前日比円安ドル高水準での動きだった。本日の日本株全般は上げる銘柄が多かった。東証プライムでは、上昇銘柄数が1,153に対して、下落銘柄数は349となった。騰落レシオは96.72%。東証プライムの売買代金は7兆3048億円。
TOPIX +38 @4,184
日経平均 +737円 @70,684円
【米国株式相場】
10月5日の米株式市場では、ダウ工業株30種平均が小幅ながら3日続伸し、終値は5万1267ドルと前週末比で約91ドル上昇した。取引中には長期金利の上昇を受けて売りが出る場面もあったが、原油価格の下落が投資家心理を下支えし、最終的にはプラス圏で引けた。
原油先物WTIは、主要7カ国(G7)が石油備蓄の協調放出を決めたことや、中東からの輸出量回復を背景に、前週末の91ドル台から89ドル台へ下落した。エネルギー価格の落ち着きはインフレ懸念を和らげ、株式市場に追い風となった。
米サプライマネジメント協会(ISM)が発表した9月の非製造業景況感指数は54.9と市場予想を下回ったものの、景況判断の分岐点である50を27カ月連続で上回り、米景気の底堅さが意識された。
一方で、欧州ではフランスの財政不安が強まり、スペインではサンチェス首相が総選挙実施を表明するなど政治的な不透明感が広がった。これらを背景に世界的に長期金利が上昇し、米10年債利回りも一時5.34%まで上昇した。金利上昇は株式の割高感を意識させ、ダウ平均が下落する局面もあった。ただし、市場では「金利上昇ペースは9月ほど急ではない」との見方が広がり、次第に買いが戻ったとの指摘もある。
個別銘柄では、大型ハイテク株が相場をけん引した。ダウ構成銘柄ではエヌビディア、マイクロソフト、アルファベットが上昇し、ビザやユナイテッドヘルスも堅調だった。一方、メルク、セールスフォース、IBMは下落した。
ハイテク株比率の高いナスダック総合指数は1.05%上昇し、2万7477ポイントと9月22日の最高値を更新した。メタ、テスラ、ブロードコムなどが買われ、スペースXは7.6%高と急伸した。
総じて、原油安とハイテク株の強さが米株式市場を支えた一方、金利上昇や欧州の政治不安が重しとなる場面もあった。景気指標は底堅さを示したものの、金融環境の不安定さが続く中で、相場は強弱材料が交錯する展開となった。
【日本株式相場】
本日10月6日の東京株式市場では、日経平均株価が前日比737円高となり、終値で7万0683円と3カ月ぶりに7万円台を回復した。前日の米国市場でエヌビディアをはじめとする大型ハイテク株が上昇し、ナスダック総合指数が2週間ぶりに最高値を更新した流れが東京市場にも波及した。AI・半導体関連への買いが強まり、アドバンテストは6日続伸して連日で上場来高値を更新、時価総額は30兆円を突破した。TDKや村田製作所、太陽誘電、イビデンなども買われ、AI需要の強さが改めて意識された。
海外市場の追い風は台湾にも及び、鴻海精密工業が過去最高の四半期売上を発表したことで台湾加権指数が4日連続で最高値を更新。アジアの半導体株高が東京市場のセンチメントを押し上げた。
銀行株も堅調で、三菱UFJなどが買われた。ロイターが「日銀が基調的な物価上昇率2%達成を認識する方向で検討」と報じ、短い間隔での利上げ継続方針が伝わったことが利ざや拡大期待につながった。金融環境は依然として緩和的だが、物価の定着を背景に銀行株への物色が強まった。
為替市場では円安が進行し、トヨタなど輸出関連株の追い風となった。GPIFが9月の経営委員会議事次第を公表したが、基本ポートフォリオ見直しに関する議論はなく、夏頃に浮上した「日本国債買い増しによる金利抑制」観測が後退。円資産投資拡大への思惑が薄れたことで円売り・ドル買いが強まった。
市場全体では幅広い銘柄が買われ、東証プライム市場の約75%が上昇。TOPIXは4183と最高値に迫り、JPXプライム150指数は過去最高を更新した。売買代金は7兆円超と活況で、値上がり銘柄は1153に達した。
個別ではファーストリテイリング、東京エレクトロン、フジクラなどが上昇。一方、ソフトバンクグループは反落した。オープンAIの資金調達報道は既出情報で材料出尽くし感が強まり、日経平均が7万円台に乗せる中で過熱感を警戒した売りが出た。キオクシアも下落した。
その他では、壱番屋が原材料費や物流費の高騰で純利益が21%減となり売られた。東エレクは前日の急騰の反動で利益確定売りが出たが、米ハイテク株高が支えとなり小幅続伸した。
総じて、米ハイテク株高とアジアの半導体株上昇、円安、銀行株の物色など複数の好材料が重なり、東京市場は強い上昇基調を示した。AI・半導体関連が中心となりつつも、内需や金融にも買いが広がり、相場の裾野が広がっている点が今回の特徴といえる。
【外国為替相場】
為替市場では、円相場が対ドルで上昇基調に転じるとの見方が強まりつつある。背景には、高市政権が財政拡張路線一辺倒ではなく、市場との対話や財政健全化への姿勢を示し始めたことがある。これまで円安を誘発してきた「リフレ派」イメージが薄れ、財政悪化懸念が和らいできたとの受け止めが広がっている。
10月6日に行われた10年国債入札はテール(落札された平均価格と最低価格の差、または、平均利回りと最高利回りの差)が1年4カ月ぶりの小ささとなり、需給の安定が確認された。20年債や40年債でも底堅い需要が続き、長期国債の入札が順調に進んでいる。長期債の需給は財政への信認を反映するため、最近の安定した結果は財政不安の後退を示す材料となった。
政権側も「脱リフレ」色を強めている。高市首相は所信表明で「財政の持続可能性」を強調し、閣僚からも「リフレ政策の局面は終わった」との発言が相次いだ。市場では、積極財政への警戒感が後退し、円売りを積み上げる動きが弱まったとの見方が出ている。
円相場は200日移動平均線(約158円50銭)を上回り、下落トレンドの終わりを意識する声もある。米国では中間選挙など不確定要因が控え、外貨資産を円に戻す動きが強まれば、年内に150円台まで円高が進む可能性を指摘する市場関係者もいる。
ゴールドマン・サックスは円相場の見通しを引き上げ、12月は1ドル158円、27年には150円まで円高が進むと予測する。理由として、日銀の利上げ加速が財政拡張によるインフレ圧力を抑える効果を持つ点を挙げている。高市首相も新規国債発行額を約40兆円に抑える方針を示し、行財政改革の強化も進める姿勢を見せている。
ただし、政権が市場から全面的な信認を得たわけではなく、財政再建の実行力が問われる局面は続く。年末には27年度予算案と国債発行計画が示される予定で、日銀との政策協調も含め、市場の厳しい評価が続く見通しだ。
【日経平均日足チャートの解釈】
日経平均の日足チャートを見ると、昨日既に8月14日の戻り高値@69,608円を上抜けしていたが、本日は続伸して終値ベースで70,000円台を回復した。これで6月22日の高値@72,831円を目指す動きとなってきた。ただ、上に行くほど戻り売り圧力が強くなるので一気には届かないと見ているが、さて、どう動くか。
33業種中30業種が上げた。上昇率トップ5は、非鉄金属(1位)、精密機器(2位)、銀行(3位)、保険(4位)、鉄鋼(5位)となった。
コメント投稿
AI・半導体関連は3カ月の調整を経て再び買われている 10月05日
先週金曜日の米国株式相場は続伸した(DJIA +250.40 @51,176.96, NASDAQ +319.27 @27,190.86, S&P500 +56.27 @7,722.72, SOX +307.67 @13,136.67)。ドル円為替レートは157円台後半での動きだった。本日の日本株全般は上げる銘柄の方が多かった。東証プライムでは、上昇銘柄数が863に対して、下落銘柄数は633となった。騰落レシオは92.39%。東証プライムの売買代金は7兆7509億円。
TOPIX +54.22 @4,145
日経平均 +1,637円 @69,947円
【米国株式相場】
10月2日の米株式市場では、ダウ工業株30種平均が続伸し、5万1176ドル台へ上昇した。市場を押し上げた主因は、同日に発表された9月の米雇用統計が市場予想を下回り、早期利上げ観測を強める内容ではなかった点にある。雇用者数の増加幅は約2.9万人と予想の8万人超を大きく下回り、失業率も4.2%と予想より高かった。賃金の伸びも鈍化し、労働市場の過熱感が後退したことで、FRBが10月会合で利上げを見送るとの見方が広がり、投資家心理を支えた。
さらに、G7が石油備蓄の協調放出を決めたことを受け、原油先物価格が1.9%下落した点も株式市場の追い風となった。燃料価格高騰への対応策が示されたことで需給の緩みが意識され、インフレ懸念が和らいだことが株価の押し上げにつながった。
個別銘柄では、半導体や大型テック株への買いが目立った。エヌビディアは過去の最高値を更新し、アルファベットやアマゾンも上昇した。金利動向が不安定な中でも安定した売上成長が期待できる銘柄として、ハイテク株への資金流入が続いた。シスコシステムズ、キャタピラー、ユナイテッドヘルスなども買われた一方、ナイキは決算で売上が市場予想を下回ったことが嫌気され下落。IBMやJ&Jも軟調だった。
ナスダック総合指数は3日続伸し、1%以上の上昇で2万7190ポイント台に達した。9月下旬の最高値を上回る場面もあり、テスラやスペースXなど成長期待の高い銘柄が買われた。
一方、雇用統計の詳細を見ると、労働市場の勢いが鈍っていることが浮き彫りになった。民間雇用の増加は4.6万人にとどまり、7月・8月分は合計6万人の下方修正となった。過去3カ月の平均増加数は5万人程度で、春先の10万人超と比べると伸び悩みが鮮明だ。賃金の前年比伸び率は3.0%と低水準で、インフレ率(8月のPCEは3.4%)を下回るため、実質賃金は目減りしている。家計は生活水準維持のため貯蓄を取り崩しており、貯蓄率は4.1%と低下した。
失業率は4.2%と安定しているように見えるが、雇用の流動性は低下しており、一度職を失うと再就職が難しい状況が続く。長期失業者の比率は27%超と上昇傾向にある。カンザスシティー連銀は、景気後退局面に入った場合、現在の雇用の安定は脆弱で、失業率が急上昇するリスクが高いと分析する。短期の景気後退でも失業率が8%台まで跳ね上がる可能性があり、リーマン危機級の後退なら11%に達するとの試算も示された。
総じて、雇用統計の弱さが利上げ観測を後退させ、株式市場を押し上げた一方、労働市場の基調にはもろさが残る。原油安やハイテク株への資金流入が相場を支えたが、景気後退時の失業率急上昇リスクなど、先行きには不透明感も残る状況となっている。
【日本株式相場】
本日10月5日の東京株式市場では、日経平均株価が前週末比1600円超上昇し、取引時間中には約3カ月ぶりに7万円台を回復した。終値は6万9946円と大幅反発となり、8月以来の高水準を記録した。背景には、前週末に発表された米雇用統計が市場予想を下回り、FRBによる早期追加利上げ観測が後退したことがある。米金利上昇への警戒感が和らぎ、投資家のリスク選好姿勢が強まったことで、AI・半導体関連を中心に主力株へ買いが集まった。
特にアドバンテストや東京エレクトロン、ソフトバンクグループなどが強く買われ、3銘柄で日経平均を800円押し上げた。アドバンテストは米半導体株高の流れを受けて上場来高値を更新し、1銘柄で360円分の寄与度を示した。AI処理需要の拡大で検査装置の需要が高まっており、業績期待が株価を押し上げている。東京エレクトロンや村田製作所、太陽誘電などもAI関連として買われ、ハイテク株全体が相場を牽引した。
また、ユニクロを展開するファーストリテイリングの既存店売上が9月に前年同月比10.8%増となり、消費関連株にも買いが入った。台湾市場でもTSMCが上場来高値を更新し、アジアの半導体株高が日本市場を後押しした。
一方で、急ピッチの上昇に対する警戒感もある。日経平均は9月末から短期間で4000円近く上昇しており、高値圏では利益確定売りが出やすい。午後には伸び悩む場面もあったが、半導体株の強さが支えとなり引けにかけて持ち直した。
TOPIXも1.3%上昇したが、日経平均の上昇率には及ばず、NT倍率は約3カ月ぶりの高水準となった。これは、日経平均が値がさ株中心で構成されているため、AI・半導体株の上昇が指数を押し上げやすい構造が影響している。
市場では、機関投資家の動きも株価上昇を後押ししたとの見方がある。新四半期入りで「期初の益出し」が進み、銀行や通信などバリュー株が売られ、その資金がハイテク株に向かったとされる。銀行株は10月に入り軟調で、NTTやKDDIなど通信株も売りが優勢となった。
一方、キオクシア株は前回の7万円到達時の主役だったが、今回は上値が重い。信用取引の買い残が膨らみ、個人投資家の含み損が増加していることが需給悪化要因となっている。信用取引の期限が年末に迫る中、戻り売りが出やすく、株価の重荷となっている。
市場関係者は、今回の7万円回復は6月時点よりも過熱感が少なく、業績期待に裏付けられた上昇だと評価する声がある。AI・半導体関連は3カ月の調整を経て再び買われており、10月下旬からの決算発表で業績上方修正が続けば、年内に6月の高値(7万2831円)を更新する可能性も指摘される。
ただし、金利上昇が続けば株価の重荷となる。日本の長期金利が3.5%に近づけば、財政不安やインフレ懸念から「悪い金利上昇」と受け止められ、株価の調整局面が訪れる可能性もある。市場では、AI関連に加えて内需株やコンテンツ銘柄にも物色が広がっており、裾野の広い株高が続くかが今後の焦点となる。
【日経平均日足チャートの解釈】
日経平均の日足チャートを見ると、先週金曜日の「はらみ寄せ線」を上抜けて、ザラバでは一時70,000円台を回復した。あと数日だけでも今の株価水準が続けば、前日の10日移動平均線に続き、25日移動平均線も60日移動平均線の上に再浮上するだろう。そうなると株価サイクル��(着実な上昇相場)に入る。さて、どう動くか。
33業種中22業種が上げた。上昇率トップ5は、電気機器(1位)、ガラス・土石(2位)、化学(3位)、機械(4位)、小売り(5位)となった。
コメント投稿
AI関連は再び動き始めたが・・・ 10月02日
昨日の米国株式相場は小幅上昇した(DJIA +20.51 @50,926.56, NASDAQ +10.53 @26,871.60, S&P500 +14.91 @7,666.45, SOX +200.38 @12,829.00)。ドル円為替レートは157円台後半での動きだった。本日の日本株全般は下げる銘柄が多かった。東証プライムでは、上昇銘柄数が215に対して、下落銘柄数は1,306となった。騰落レシオは93.53%。東証プライムの売買代金は8兆2978億円。
TOPIX -41 @4,091
日経平均 -647円 @68,309円
【米国株式相場】
10月の米株式市場は、米長期金利の急上昇が続くなかで小幅高となり、慎重なスタートを切った。1日の取引では10年債利回りが一時5.34%と2002年以来の高水準を付けたが、その後5.20%台まで低下する場面もあり、株式市場は金利の動きをにらみながら方向感を探る展開となった。
米連邦準備理事会(FRB)高官から追加利上げを急がない姿勢が示されたことで、10月FOMCでの利上げ観測は後退。政策に敏感な2年債利回りが低下し、長期債にも買いが入った。こうした金利の落ち着きが株式相場の下支えとなり、ダウ平均は4営業日ぶりに小反発した。
市場の注目を集めたのは、前日に好決算を発表した半導体メモリー大手マイクロン・テクノロジーである。売上見通しや需給見通しが市場予想を上回り、AI向けメモリー需要の強さを改めて示した。アナリストからは「AIにおけるメモリーの重要性を裏付ける内容」と評価された。しかし株価は3%高で終えたものの、途中で4%近く下げる場面もあり、勢いは限定的だった。
半導体関連では、製造装置株や光学部品株など一部銘柄に買いが入った一方、ブロードコムなどは軟調。巨大ハイテク株「M7」の一角であるアルファベットやアップルも売られ、AI関連の物色が一方向に集中する状況ではなくなっている。
背景には「メモリー税」と呼ばれるメモリー価格高騰の影響がある。メモリー価格が上昇するほど電子機器製造コストが増し、AIインフラ構築の費用も膨らむ。資金調達のためテック企業の社債発行が増えれば、米国債との競合が強まり、長期金利上昇の一因となる可能性もある。
米長期金利は一時低下したものの、上昇が一服したと判断する投資家は少ない。インフレの高止まり、財政悪化、社債発行増など複数の要因が重なり、金融危機後の「低金利の常態化」が終わりつつあるとの見方も出ている。専門家からは「構造的な要因が米国債の売り圧力を強めている」との指摘がある。
一方、AI関連の成長期待は依然強い。AIエージェントの普及などで利用範囲が広がり、ITバブル期とは異なる「実需に基づく成長」との評価もある。市場では「AIストーリーは終わっていない」との声が多く、AI関連銘柄が米株を牽引する構図は続く可能性がある。
次のAI投資の焦点としては、企業向けソフトウェアやコンサルティングなど「AI導入による収益化」が期待される分野が挙げられる。1日の取引では、AI関連の恩恵が確認されたアクセンチュアが15%超の急伸となり、IBMも連れ高した。
ただし、10月は歴史的に相場変動が大きい月であり、今年は11月の米中間選挙を控えて不確実性が高い。原油高や金利上昇などマクロ環境も不安定で、ダウ平均が弱含むなか、ハイテク比率の高いナスダックが堅調さを維持できるかが焦点となる。AI関連の物色が広がるかどうかも、今後の相場を左右する重要なポイントとなりそうだ。
【日本株式相場】
本日10月2日の東京株式市場で日経平均株価は3日ぶりに反落し、前日比647円安の6万8309円となった。前日までの2日間で3500円近く急騰した反動が大きく、自動車や小売りなど割安株を中心に利益確定売りが広がった。米国とイランの対立長期化懸念から原油価格が高値圏で推移し、投資家心理を冷やしたことも下げ要因となり、日経平均は一時800円超下落した。
米紙報道による米軍の中東増派計画が地政学リスクを意識させ、日本時間2日のWTI原油先物は93ドル台まで上昇。原油高はインフレ懸念を強め、世界的な金利高への警戒も相まって株式市場の重荷となった。10月1日に日経平均が6万8000円台を回復したことで年末に向けた最高値更新期待も出ていたが、材料不足や米雇用統計発表前の様子見姿勢から上値は重かった。雇用統計が強ければ、後退していた米利上げ観測が再び強まる可能性があり、投資家は慎重姿勢を強めた。
一方、半導体関連には買いが続いた。米マイクロンの好決算を受け、アドバンテストが上場来高値を更新。光ファイバー需要拡大期待からフジクラなど電線株も堅調だった。台湾加権指数が2日連続で最高値を更新したことも日本の半導体株を支えた。市場では「前日までの急騰の割に下値は堅く、世界的なAIテック株見直しの流れが日本株にも波及している」との声があった。
市場では金利高懸念が根強い。米10年債利回りは1日に一時5.34%と2002年以来の高水準を付け、世界的な金利上昇が株式の割高感を意識させている。SMBC信託銀行は「1日の急騰は行き過ぎで、金利高の中では全面的なリスクオンは難しい」と指摘。7万円回復には金利低下が必要との見方も多く、米中間選挙までは膠着相場が続くとの声がある。
バリュー株の戻りは鈍く、自動車株は軟調。AI・半導体関連でも銘柄間の明暗が分かれ、前日上昇したソフトバンクGや東エレクは下落した一方、アドバンテストは高値更新。投資家の迷いが表れている。
ただし、日本株への投資意欲が弱いわけではない。JPXの投資部門別売買動向では、9月中旬以降、海外投資家の先物買いが増加しており、投機的な動きが戻りつつある。予想PERも低下傾向で、押し目買いの好機とみる声もある。BofA証券は「中銀イベントを通過し、10月は上値を試す可能性がある」と指摘。利上げ局面で売られやすい高ベータ株は、その後買い戻される傾向があり、AI関連の再評価が進む可能性がある。
個別では地銀株が急伸した。青森みちのく銀行、岩手銀行、秋田銀行の3行が経営統合協議入りと報じられ、関連株が軒並み上昇。人口減少で厳しい経営環境の中、統合による収益基盤強化への期待が高まった。地銀再編は九州など他地域にも波及する可能性があり、半導体や造船など成長産業の資金需要取り込みにもつながるとの見方がある。
半導体関連ではアドバンテストの上昇が際立った。マイクロンの好決算でテスター需要拡大が期待され、信用需給の軽さも株価上昇を後押しした。アナリスト評価も強気で、AIアクセラレーターやAIエージェント市場の拡大が中期的な追い風になるとの見方が多い。
AI関連は再び動き始めたが、夏場の急落の記憶から投資家は慎重で、銘柄選別が厳しくなっている。海外投資家の現物買いはまだ本格化しておらず、金利高が積極的な買いを抑えている。10月下旬には「Japan Weeks」が開催され、海外マネー流入の契機となる可能性がある。AI頼みではなく、幅広い銘柄に資金を呼び込めるかが、日本株の高値更新の鍵となりそうだ。
【世界的な長期金利上昇基調の背景】
世界的に長期金利の上昇が続いている。背景には、AI関連投資を中心とした景気の底堅さによる資金需要の増加、インフレ圧力の高まり、そして財政不安が複合的に作用している点がある。米国の10年国債利回りは約24年ぶりに5.34%へ上昇し、フランスや英国でもそれぞれ20年前後ぶりの高水準を記録した。日本でも10年債利回りが3%台で高止まりしており、金利上昇は単一国の問題ではなく世界的な現象となっている。
まず、景気拡大が金利上昇の土台となっている。世界の製造業PMIは53と高水準で、原油高や中東情勢の不透明感が続くなかでも世界の貿易量は増加傾向にある。AI関連投資が企業の設備投資を押し上げ、生産性向上への期待も強まっている。こうした環境では物価や資金需要の先高観が強まり、債券投資家が求める利回りも上昇しやすい。
さらに、ハイパースケーラー(大規模クラウド事業者)による巨額の社債発行が債券市場の需給を逼迫させている。AIインフラ整備のため、米大手テック企業は今年だけで2,200億ドル超の債券を発行し、世界の社債発行額は過去最高を更新。より高利回りの社債が増えることで、国債への需要が相対的に弱まり、利回り上昇圧力が強まっている。
米住宅ローン市場も金利上昇を後押ししている。住宅ローン金利の上昇で繰り上げ返済が減り、MBS(住宅ローン担保証券)の投資家がリスク回避のため米国債先物を売る動きが広がっている。これが国債価格の下押し要因となり、長期金利を押し上げている。
財政不安も金利上昇の重要な要因だ。米国では政府債務が40兆ドル(約6,300兆円!)を突破し、財政赤字の拡大が続く。欧州ではフランスの財政規律への懸念が強まり、予算案の成立不透明感や極右勢力の台頭が国債売りを誘発している。欧州復興基金の終了を控え、南欧諸国への支援縮小も警戒されている。
こうした複合的な要因が重なり、世界の債券市場では「弱点探し」が進んでいるとの指摘もある。投資家が財政規律やインフレ抑制に疑念を抱けば、リスクプレミアムはさらに上昇し、長期金利は一段と上がりやすくなる。AI投資の活発化、中東情勢の不透明感、財政赤字の拡大などを背景に、世界的な金利上昇は当面続く可能性が高い。
【日経平均日足チャートの解釈】
日経平均の日足チャートを見ると、前日の長大陽線が孕むように、本日は十字線が続き「はらみ寄せ線」となった。上昇する勢いが十分強ければ、数日間もみ合った後に「はらみの上抜け」となりさらに上値を追いかけるが、反対に上昇エネルギーを使い果たした場合、「はらみの下抜け」となり、失速する。さて、来週以降はどう動くか?
33業種中29業種が下げた。下落率トップ5は、証券(1位)、水産・農林(2位)、医薬品(3位)、精密機器(4位)、保険(5位)となった。
コメント投稿
一部のAI・半導体関連が相場を牽引したが・・・ 10月01日
昨日の米国株式相場は高安まちまちとなった(DJIA -443.87 @50,906.05, NASDAQ +63.52 @26,861.06, S&P500 -19.30 @7,651.54, SOX -0.54 @12,628.62)。ドル円為替レートは158円台前半での動きだった。本日の日本株全般は高安まちまちとなったが、株価指数が大きく上げた。東証プライムでは、上昇銘柄数が750に対して、下落銘柄数は747となった。騰落レシオは100.16%。東証プライムの売買代金は8兆7228億円。
TOPIX +23 @4,132
日経平均 +2,203円 @68,957円
【米国株式相場】
9月30日の米株式市場では、ダウ工業株30種平均が3日続落し、前日比443ドル安の5万0906ドルと6月以来の安値を付けた。原油価格の上昇と長期金利の高止まりが投資家心理を冷やし、景気敏感株や消費関連株を中心に売りが広がったことが主因となった。
原油市場では、WTI先物が1バレル90ドル台に上昇。米国とイランの戦闘終結に向けた協議が不透明で、中東からの供給回復が見通せない状況が続き、原油買いが優勢となった。供給不安がインフレ懸念を強め、株式市場の重荷となった。
米債券市場では長期金利が一時5.30%と2007年以来の高水準を付け、30年債利回りも2002年以来の水準に上昇した。金利上昇が止まらず、株式の割高感が意識されやすい環境となり、景気敏感株やヘルスケア関連株が売られた。ウォルマート、3M、シャーウィン・ウィリアムズ、メルク、ユナイテッドヘルスなどが下落し、ダウ平均を押し下げた。
一方で、同日発表された8月の米個人消費支出(PCE)物価指数は前年同月比3.4%上昇と市場予想(3.7%)を下回り、コア指数も予想を下回った。推計方法の見直しがインフレ率の下振れにつながったとの見方もあり、FRBが10月利上げに踏み切る可能性は低いとの受け止めが広がった。これを背景にハイテク株の一角には買いが入り、アップル、アマゾン、アルファベット、マイクロソフト、エヌビディアなどが上昇した。
ただし、週後半にはISM製造業景況感指数や雇用統計など重要指標の発表を控えており、金利上昇が続く中で投資家は慎重姿勢を強めた。取引終盤には幅広い銘柄に売りが出て、ダウ平均は下げ幅を広げた。9月のダウ平均は月間で4%超下落し、6カ月ぶりのマイナスとなった。
一方、ハイテク株比率の高いナスダック総合指数は3営業日ぶりに反発し、前日比0.23%高の2万6861で取引を終えた。巨大ハイテク株に加え、インテルやパロアルト・ネットワークスなど半導体・サイバーセキュリティー関連が買われた。ナスダックは月間で約2%上昇し、2カ月連続のプラスとなった。
【日本株式相場】
本日10月1日の東京株式市場では、日経平均株価が大幅続伸し、前日比2203円高の6万8956円と約1カ月半ぶりに6万8000円台を回復した。前日の米国市場でハイテク株が上昇したことに加え、米メモリー半導体大手マイクロン・テクノロジーが発表した好調な決算と強気の業績見通しが投資家心理を押し上げ、AI・半導体関連銘柄に買いが集中した。
日経平均は寄り付きから買い優勢で、アドバンテストや東京エレクトロンなど主力半導体株が指数を大きく押し上げた。特にアドバンテストは10%高、東エレクやキオクシアも6%前後上昇し、この3銘柄だけで日経平均を1000円以上押し上げた。台湾加権指数が最高値を更新し、韓国KOSPIも堅調だったことがアジア全体の半導体株に追い風となり、東京市場でも買いが継続した。
マイクロンは2026年9〜11月期の売上高が前年同期比4.5倍の615億ドル前後になるとの見通しを示し、市場予想を上回った。AI向け投資が世界的に拡大する中、DRAMを積層した広帯域メモリー(HBM)などの需要が急増している。ただし設備投資額が前期の273億ドルから500億ドル超へ大幅に増える見込みで、利益率はやや低下する見通しだ。この点は韓国のサムスン電子やSKハイニックスの株価を一時押し下げたが、東京市場では「日本の半導体製造装置メーカーにはむしろ追い風」との見方が強まり、関連銘柄の買いにつながった。
キオクシアはNAND型フラッシュメモリーが主力で、設備投資規模がマイクロンほど大きくない点が評価された。アナリストからは「投資負担が業績の重荷になりにくい」との指摘があり、AI向けメモリー需要の強さを好感した買いが入りやすい状況だった。
市場ではテクニカル要因も株価上昇を後押しした。日経平均は75日移動平均線や一目均衡表の雲上限を明確に上抜け、上昇基調が強まったとの見方が広がった。アナリストからは「マイクロンの好決算がトリガーとなり、上昇の勢いが一気に強まった」との声が聞かれた。
一方、指数寄与度の高い半導体株が日経平均を押し上げた一方で、東証株価指数(TOPIX)は一時前日比マイナスとなる場面もあり、相場全体の強さにはばらつきがあった。TOPIXは最終的に0.57%高で終えたが、値上がり銘柄数と値下がり銘柄数はほぼ同数で、セクター間の明暗が分かれた。
日銀が発表した9月の短観では、大企業製造業の業況判断DIがプラス24と6四半期連続で改善した。ただ市場予想のプラス25には届かず、「やや物足りない」との受け止めもあった。半導体・AI需要が景況感を支えている一方で、AI開発の減速論や米アンソロピックの上場時期不透明など、先行きには不確定要素も残る。
個別銘柄では、村田製作所やHOYA、セコムなどが上昇した一方、東京海上、大塚HD、中外製薬などは下落した。金融株は日銀の連続利上げ観測が後退したことで売りが優勢となり、三菱UFJ、みずほ、三井住友の3メガバンクがいずれも3%前後下落した。高配当株にも利益確定売りが出て、東証配当フォーカス100指数は下落した。
半導体関連は業種別指数で上昇率首位となり、東エレク、イビデン、レーザーテクなどが大幅高。アドバンテストは証券会社による目標株価引き上げも追い風となり、強い買いが続いた。
総じて、AI・半導体関連が相場を牽引し、日経平均は大幅高となったものの、金融や高配当株など他セクターは軟調で、相場全体の強さには偏りが見られた。
【国内債券相場】
10月1日の国内債券市場では、長期金利が上昇し国債価格は下落した。新発10年債利回りは3.095%と前日比0.045%上昇し、一時3.110%まで上昇した。背景には、米国債利回りの高止まりとインフレ警戒感がある。米長期金利は日本時間1日午後に5.2%台後半で推移し、前日には2007年以来の高水準となる5.30%を付けていた。中東情勢の不透明感から原油価格が高止まりし、米景気指標も堅調だったことが米債売りを誘い、その流れが国内債にも波及した。
国内市場では、米金利の高水準が続いたことで幅広い年限の国債に売りが広がり、新発20年債利回りは3.960%と前日比0.060%上昇し、1996年以来の高さとなった。新発30年債利回りも4.170%まで上昇した。一方で、長期金利は一時3.085%まで伸び悩む場面もあった。日銀が公表した金融政策決定会合の「主な意見」が、連続利上げや大幅利上げを示唆する内容ではなかったため、債券相場を一定程度支えたためだ。
短期金利に近い新発2年債利回りは1.935%と前日比0.020%低下し、政策金利の据え置き観測が反映された。債券先物は3日ぶりに反落し、12月物が124円37銭と前日比17銭安で取引を終えた。
短期金融市場では、TONA先物(翌日物金利先物)が上昇し、12月物は98.4875と前日の清算値比0.0075高で終えた。米金利の高止まりと原油高によるインフレ懸念が国内債市場の重荷となる一方、日銀の慎重な政策姿勢が一部年限の金利上昇を抑える構図となった。
国内債券市場では中期債の利回り上昇が続き、新発5年債利回りは9月末に2.43%と過去最高を更新した。背景には、日銀の利上げの「到達点(ターミナルレート)」が市場で見通しにくくなり、投資家が中期債の買いを控えている状況がある。日銀は9月に政策金利を1.25%へ引き上げたが、米財務長官の発言などを受け、利上げペース加速の観測が強まっていた。
市場の政策金利予想を反映する翌日物金利スワップ(OIS)では、将来の政策金利を示す「2年先1年物金利」が年初の1.7%台から2.5%台へ上昇し、ターミナルレートが従来想定より高くなる可能性が意識されている。通常、利上げ時期が早まると短期債の利回りが上昇しやすいが、足元では5年債の利回りが相対的に強く上昇し、2年債との利回り差が再び拡大している。これは「利上げの到達点そのものが上振れする」との警戒が強まっているためだ。
原油高や円安による輸入インフレ圧力も金利上昇観測を後押ししている。日銀は中立金利を1.1〜2.5%と推計してきたが、市場ではこの上限を突破する可能性が意識され始めた。日銀が公表した「主な意見」でも、委員から「海外情勢次第で中立金利が推計値を上回る可能性がある」との指摘があった。
米国でもOISの「2年先1年」が4.7%台へ急上昇しており、FRBの利上げ到達点の上振れが意識されている。横浜銀行は、米金利上昇が円安を加速させ、日銀が市場予想より早く利上げに追い込まれるシナリオを警戒している。インフレ圧力がピークアウトしたと判断されるまでは、利上げ到達点の上振れリスクが残り、中期債の買い手控えは続くとの見方が多い。
銀行勢は中期債投資に慎重で、「到達点の上振れ懸念が残る限り投資できない」との声もある。個人向け国債の5年物が人気を集める状況とは対照的に、機関投資家の中期債需要は弱く、5年債利回りの上昇は当面続く可能性が高い。
【外国為替相場】
10月1日の東京外国為替市場で円相場は大きく下落し、夕方には1ドル=158円台後半まで円安が進んだ。米国の長期金利が高水準で推移したことに加え、原油価格の高止まりがインフレ懸念を強め、円売り・ドル買いが優勢となった。前日に発表された米経済指標では、PCE物価指数の伸びは予想を下回ったものの、4〜6月期のGDP確定値が上方修正され、米景気の底堅さが意識された。これが米金利の先高観につながり、日米金利差が縮まりにくいとの見方が円相場の重荷となった。
日本時間10月1日夕には米長期金利が5.3%台まで上昇し、2007年以来の高水準を再び意識させた。中東情勢の不透明感から原油価格が高止まりしていることも、米金利上昇を後押しした。こうした環境下で、円は対ドルだけでなく対ユーロでも売られ、ユーロ円は179円台まで円安が進んだ。
同日、日銀は9月の金融政策決定会合の「主な意見」を公表した。内容には「物価上振れリスクを踏まえ、政策金利の引き上げが適切」とする意見がある一方、「物価上昇率はほどなく2%に達するが、急いで利上げする必要はない」と慎重な見方も示された。市場では、連続利上げを強く示唆する内容ではなかったと受け止められ、円買い材料にはならなかった。さらに政府側出席者からは「既存の利上げの影響を十分点検すべき」「中立金利を踏まえて慎重に検討すべき」といった意見が出され、追加利上げを牽制する姿勢がうかがえた。これも円売りを誘う一因となった。
ユーロは対ドルでも下落が続き、1ユーロ=1.13ドル台前半まで売られた。米金利の上昇がドル買いを促し、ユーロは2025年5月以来の安値圏に沈んだ。
総じて、米金利の強い上昇圧力と日銀の慎重姿勢が重なり、円相場は対主要通貨で軟調となった。
【直近3か月間の世界の株式相場の変化】
2026年7〜9月の世界株式市場では、長期金利の上昇と原油高を背景に、資源関連株や銀行株への資金流入が強まった。4〜6月にAI関連一色だった相場は、テーマ内外で資金の向かう先が分散し、循環物色の様相が鮮明になった。
原油価格は6月末の70ドル台から90ドル前後へ上昇し、資源株の追い風となった。中国のインフラ投資拡大で鋼材需要が高まり、銅はAI向けデータセンター需要も加わって買われやすい環境となった。こうした流れを象徴するのがノルウェー市場で、産油国としてエネルギー・金融株が上昇を主導し、主要指数は3カ月で11%高と世界トップの上昇率を記録した。エクイノールは7月以降で約3割上昇し、資源株への資金流入を示した。
銀行株にも資金が向かった。米10年債利回りが5.3%前後で高止まりし、利ざや改善期待が高まったためだ。金融株比率の高いシンガポールや香港の株価指数が堅調となり、日本でも銀行株が2割近く上昇した。
一方、AIテーマは勢いを失ったわけではなく、資金の向かう先が変化した。4〜6月はメモリー株や半導体製造装置株が急騰したが、6月末の急伸後の反動で7〜9月は利益確定売りが広がり、SKハイニックスやアプライド・マテリアルズ、キオクシアなどが時価総額を減らした。
その一方で、ハイパースケーラーには資金が戻った。過剰投資懸念で軟調だったが、4〜6月期決算で収益化の進展が確認され、評価が改善した。グーグルクラウドは前年同期比8割増の売上高を記録し、マイクロソフト、アップル、メタ、アマゾンなど主要企業の時価総額が大きく増加した。クラウド事業の好調が資金回帰の背景にある。
株式市場全体が堅調な理由として、企業利益の強い伸びが挙げられる。S&P500、SOX、日経平均、KOSPIのEPSはいずれも10%前後の高い伸びを維持しており、長期金利上昇にもかかわらず株価を支えている。専門家は「現在の金利水準は企業業績を押し下げるほどではない」とみている。
今後の焦点はAI需要の持続性と地政学リスクだ。メタが発表した新AIエージェント「ミューズ」など、AIの利用範囲拡大がインフラ需要を押し上げる可能性がある。一方で、米中間選挙を控えたAI規制論やデータセンター建設反対運動、中東情勢の不透明感など、相場の不確定要因も残る。
【日経平均日足チャートの解釈】
日経平均の日足チャートを見ると、長大陽線で続伸して8月14日の戻り高値@69,608円に迫るまで上昇してきた。下向きだった60日移動平均線もほぼ水平になり、上から順番に60日、10日、25日の各移動平均線が走っており、株価はそれらすべての上にある。依然として株価サイクル�◆蔽綣造幣緇困鮖遒后砲世�、10日及び25日移動平均線が60日移動平均線の上に再浮上してくれば、そのときはまた株価サイクル��(着実な上昇)に入ることになる。ただ、本日の日経平均の上昇は、アドバンテストが10%高、東エレクやキオクシアがそれぞれ6%前後上昇したことが主因で、この3銘柄だけで日経平均を1000円以上押し上げたので、今回の反発がそこまで継続するかどうか注目したい。
日経平均の2000円以上の大幅上昇にもかかわらず、33業種中22業種が下げた。下落率トップ5は、石油・石炭(1位)、銀行(2位)、保険(3位)、電気・ガス(4位)、鉱業(5位)となった。
コメント投稿
↑ページのトップへ
|
|
|
|